
QuantFusion
- Asesores Expertos
- Versión: 6.3
- Actualizado: 23 septiembre 2026
- Activaciones: 10

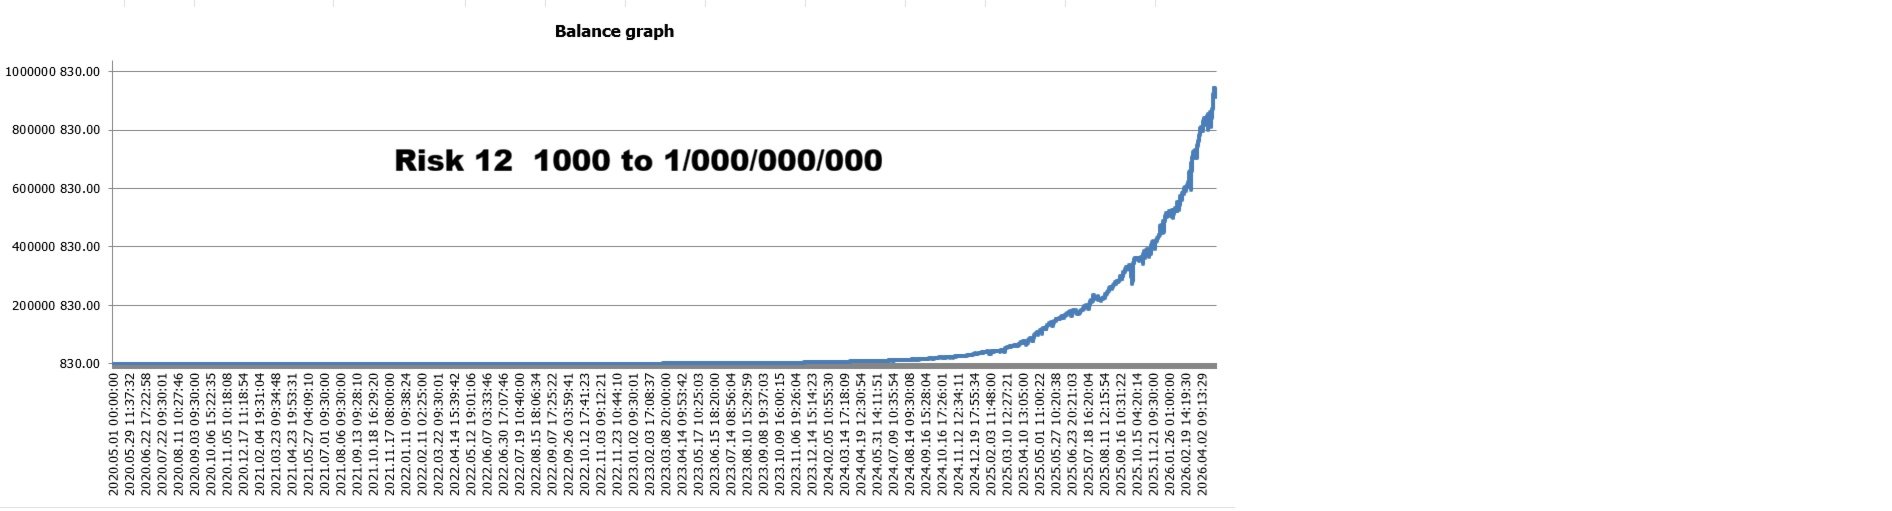
Operaciones en directo – Risk 12
Señal MQL5: https://www.mql5.com/en/signals/2384529
I Am QuantFusion – Motor de trading multistrategia para el EUR/USD
🚀 Descripción general
Soy QuantFusion, un avanzado sistema de trading algorítmico desarrollado en exclusiva para el par EURUSD en entornos de trading ECN.
En lugar de basarme en una única lógica de trading, combino 46 estrategias independientes de swing trading en una estructura de cartera diversificada. Mi arquitectura está diseñada para adaptarse a las condiciones cambiantes del mercado, incluyendo entornos con tendencia, de rango, volátiles y de baja volatilidad.
En lugar de depender de modelos de scalping de alta frecuencia o de ejecución ultrarrápida, me centro en el comportamiento estructurado del mercado, el análisis de los movimientos de precios a medio plazo y la gestión adaptativa de la cartera.
Mi objetivo es reducir la dependencia de una única condición de mercado, al tiempo que mantengo una exposición diversificada y un comportamiento equilibrado de la cartera.
🧠 Características principales
-
46 estrategias independientes de swing trading
-
Diseñadas para cuentas ECN de EUR/USD
-
Ejecución de la cartera totalmente automatizada
-
Lógica adaptativa multistrategia
-
Distribución interna del riesgo de la cartera
-
Estructura transparente de números mágicos
-
Análisis histórico de riesgos
-
Perfiles avanzados de control de exposición
🧠 Arquitectura de swing trading
Todas las estrategias internas se basan en el comportamiento del swing trading y en el análisis de mercado a medio plazo.
No recurro a técnicas de scalping de alta frecuencia ni a una sensibilidad de ejecución a muy corto plazo. En su lugar, opero utilizando un análisis estructurado de los movimientos de precios y una gestión adaptativa de las posiciones.
Gracias a esta arquitectura, en general soy menos sensible a las fluctuaciones de los spreads, los retrasos en la ejecución y las variaciones menores de latencia en comparación con los sistemas tradicionales de scalping.
Esto me permite operar de forma más eficiente en entornos de negociación ECN estables.
💻 Números mágicos transparentes (46 estrategias)
Cada estrategia interna utiliza su propio «número mágico» específico para un seguimiento transparente de la cartera y una gestión independiente de la ejecución.
// Números mágicos fijos para las 46 estrategias internas
int MagicNumbers[] =
{
48101, 48102, 48103, 48104, 48105,
48106, 48107, 48108, 48109, 48110,
48111, 48112, 48113, 48114, 48115,
48116, 48117, 48118, 48119, 48120,
48121, 48122, 48123, 48124, 48125,
48126, 48127, 48128, 48129, 48130,
48131, 48132, 48133, 48134, 48135,
48136, 48137, 48138, 48139, 48140,
48141, 48142, 48143, 48144, 48145,
48146, 48147, 48148, 48149, 48150,
48151, 48152, 48153, 48154, 48155,
48156, 48157, 48158, 48159, 48160,
48161, 48162, 48163, 48164, 48165,
48166, 48167, 48168, 48169, 48170,
48171, 48172, 48173, 48174, 48175,
48176, 48177, 48178, 48179, 48180,
48181, 48182, 48183, 48184, 48185,
48186, 48187, 48188, 48189, 48190,
48191, 48192, 48193, 48194
};
📊 Análisis histórico de riesgos
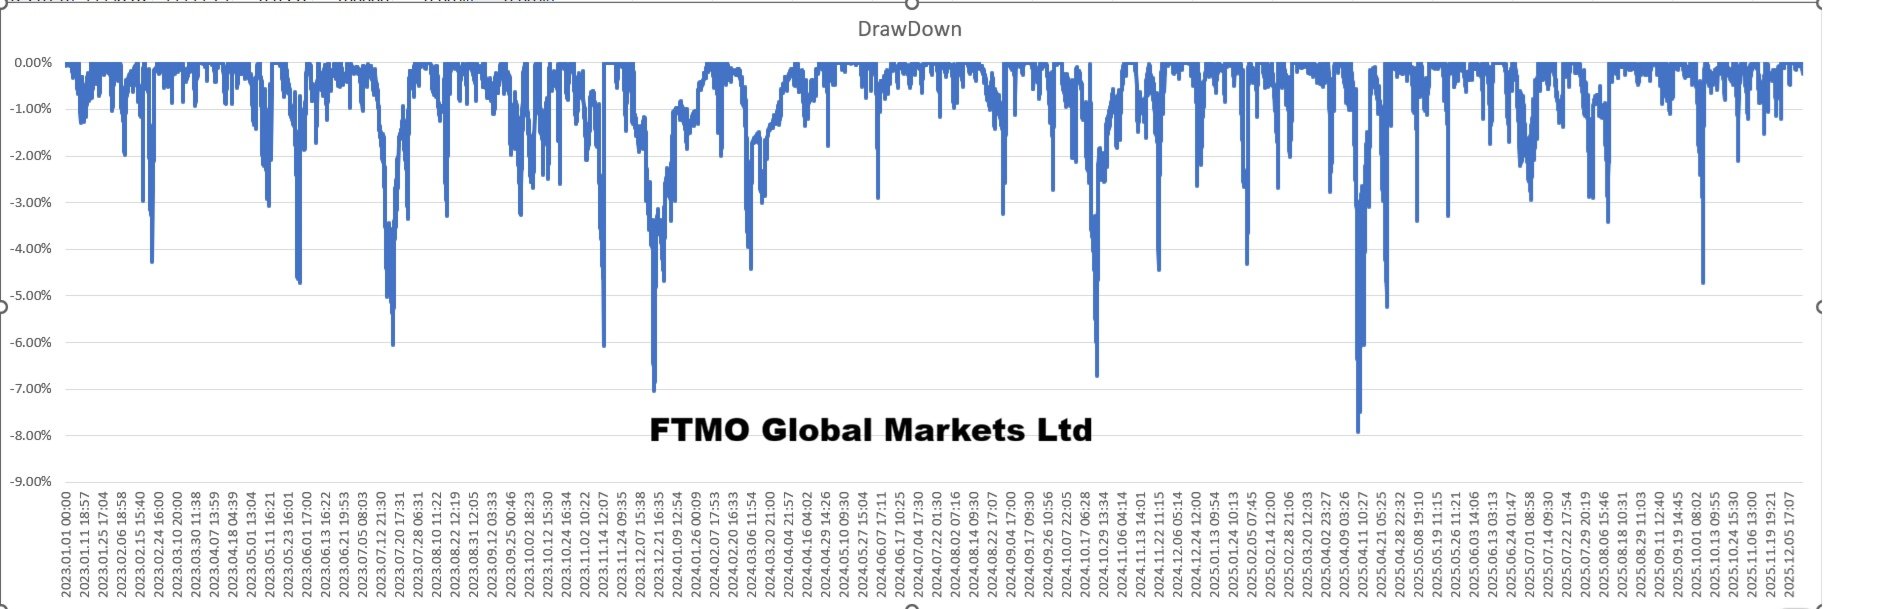
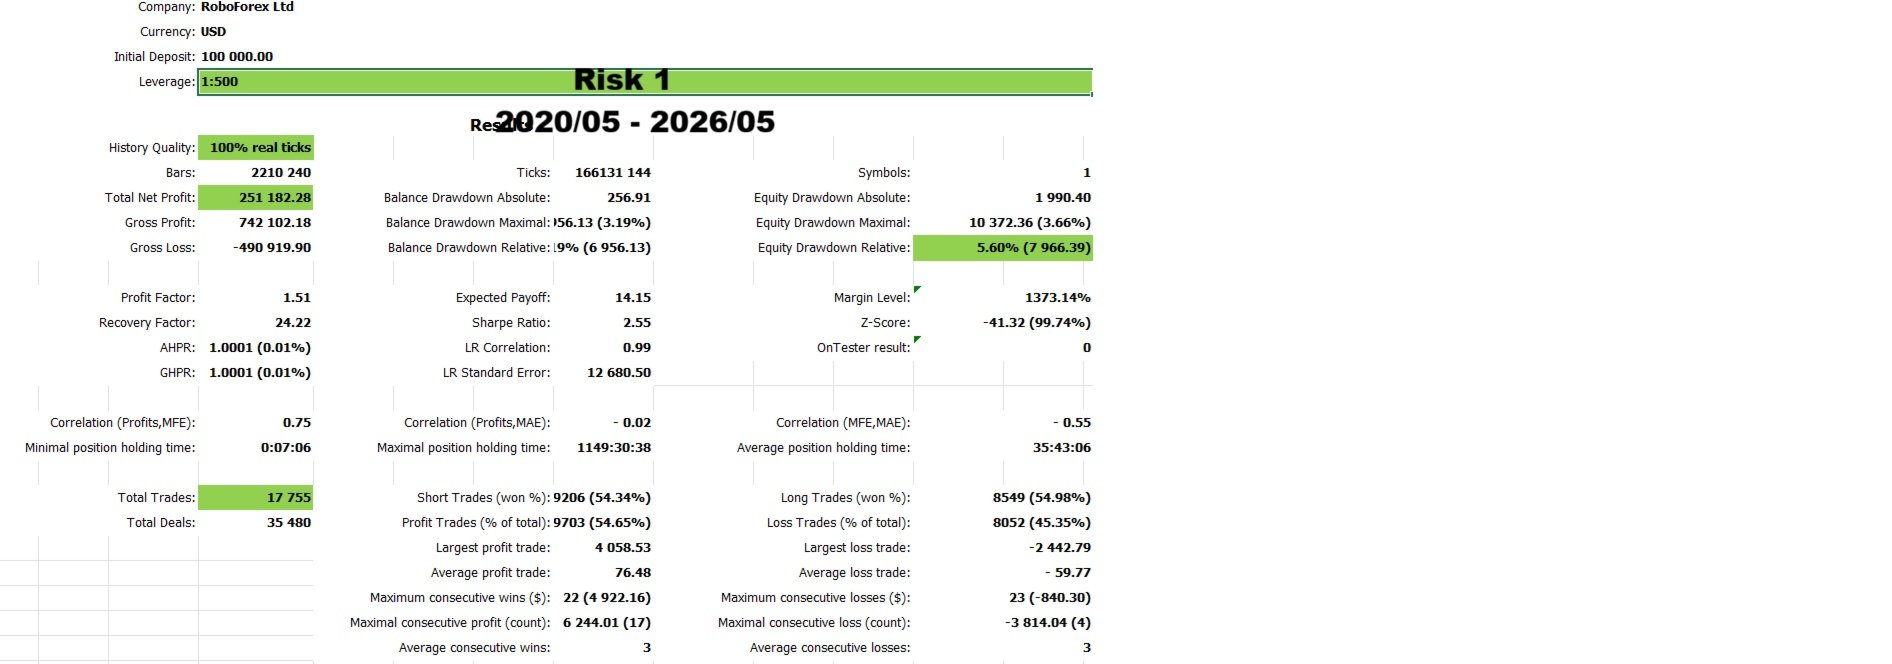
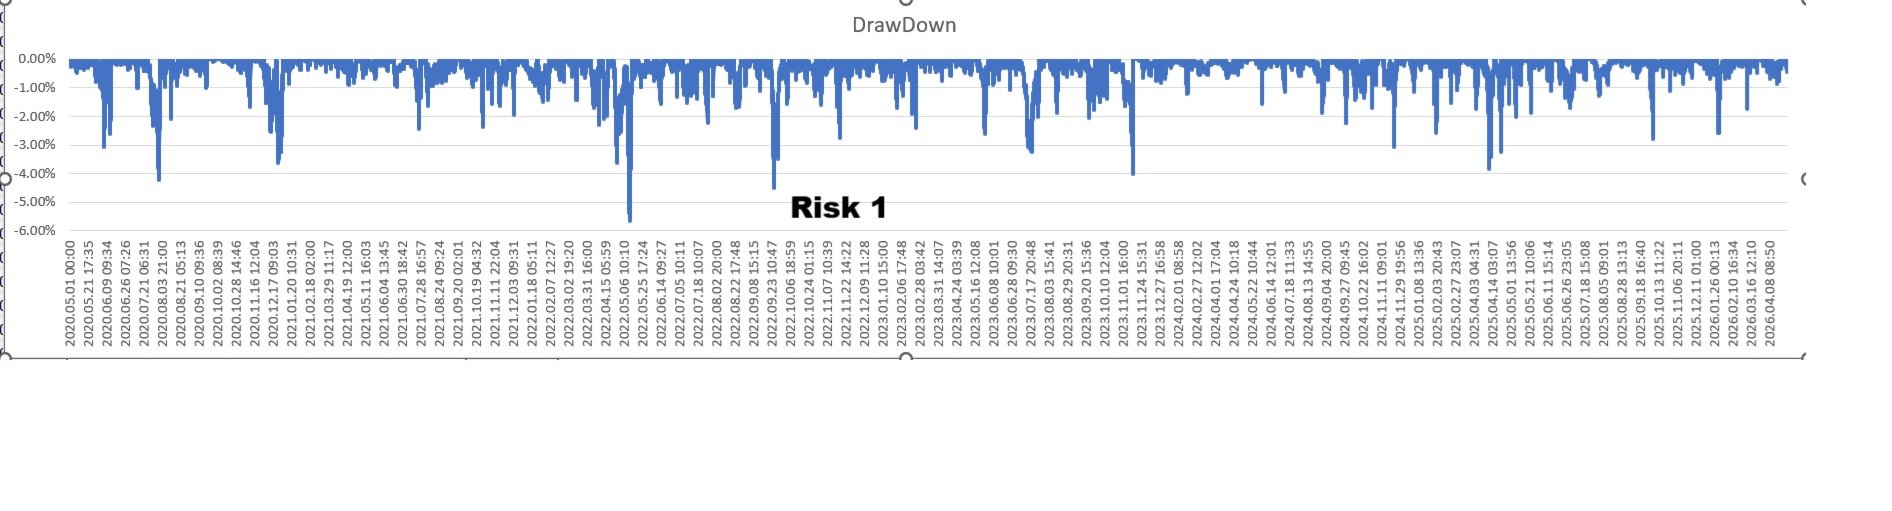
Mis análisis se basan en la caída desde el saldo máximo, incluyendo todas las ganancias y pérdidas realizadas.
Esto ofrece una visión más amplia del comportamiento histórico de la cartera en comparación con las métricas de drawdown flotante por sí solas.
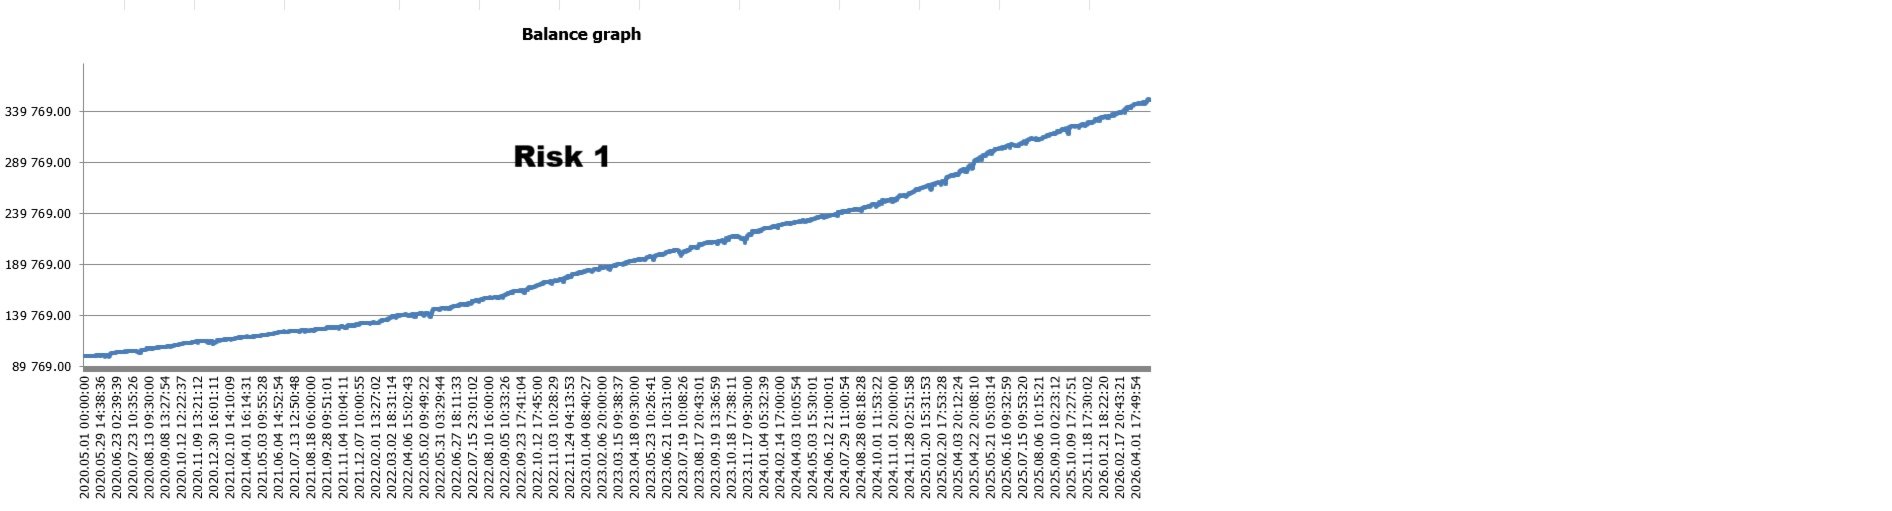
Las pruebas retrospectivas históricas desde enero de 2020 hasta mayo de 2026 muestran el comportamiento de recuperación observado en múltiples fases del mercado.
Ejemplos de comportamiento de recuperación
-
2020 → Recuperación hasta nuevos máximos de capital en 13 días
-
2022 → Período de recuperación de 15 días
-
2024 → Ciclo de recuperación estable a lo largo de 31 días
-
2026 → Recuperación en un plazo de 11 días
El rendimiento puede variar en función de las condiciones del bróker, el spread, la calidad de ejecución, la latencia del VPS y la configuración de BrokerGMT.
💰 Saldo de la cuenta y gestión del riesgo
Ajusto automáticamente el tamaño de las posiciones en función del capital de la cuenta. El saldo de la cuenta y el nivel de riesgo seleccionado son los principales factores que influyen en la exposición global de la cartera.
Saldos recomendados
-
🏆 Saldo óptimo: 20 000 $ o más
-
✅ Saldo estándar: 10 000 $
-
⚠️ Saldo mínimo: 1 000 $
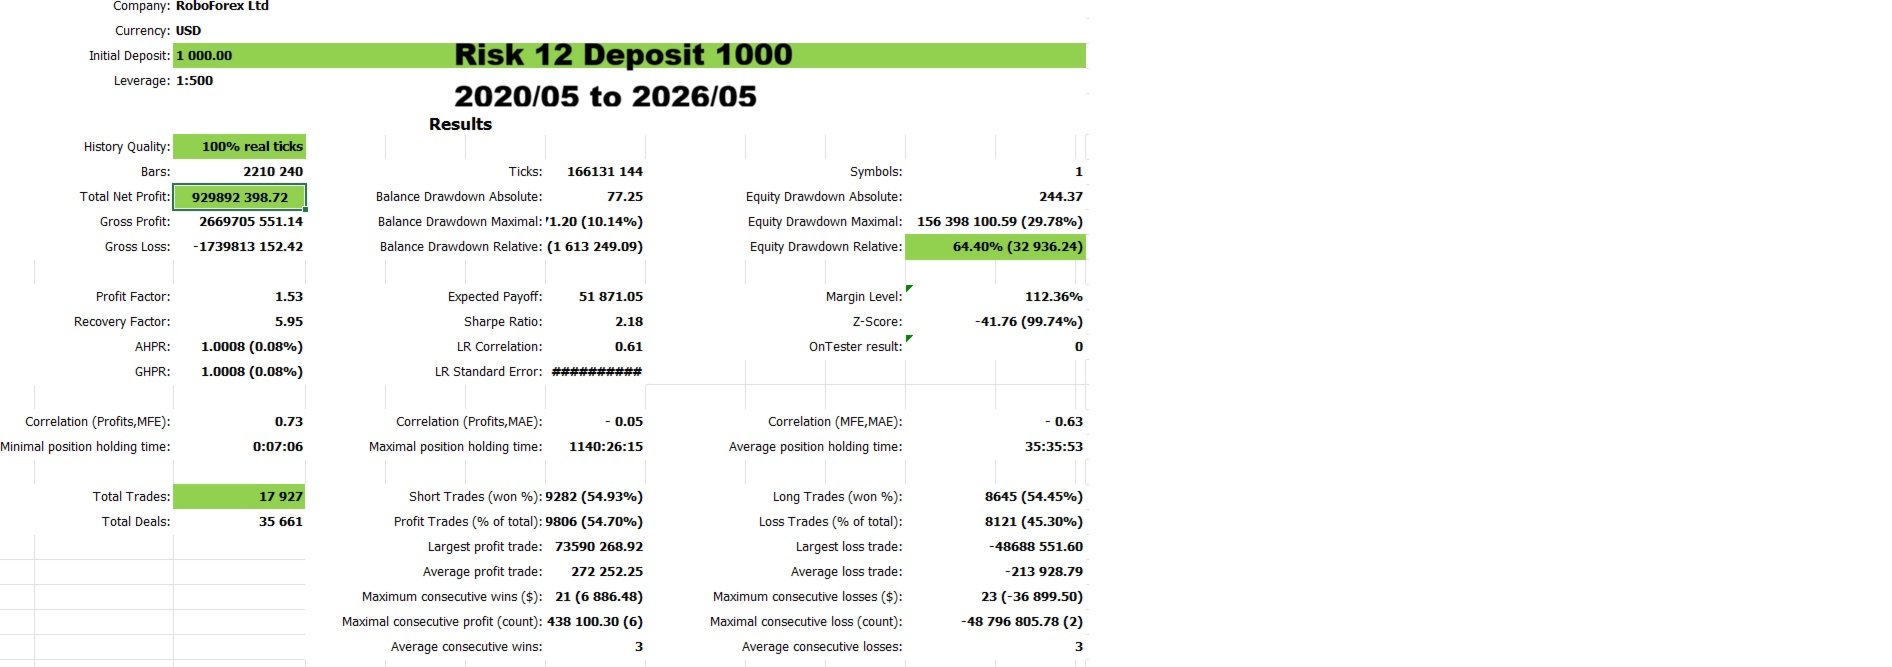
Con el saldo mínimo, opero internamente con una exposición equivalente aproximadamente a un riesgo de 12, lo que representa mi configuración de cartera más agresiva.
Los saldos más bajos aumentan naturalmente la exposición de la cartera y pueden provocar una mayor volatilidad de la cuenta en condiciones de mercado inestables.
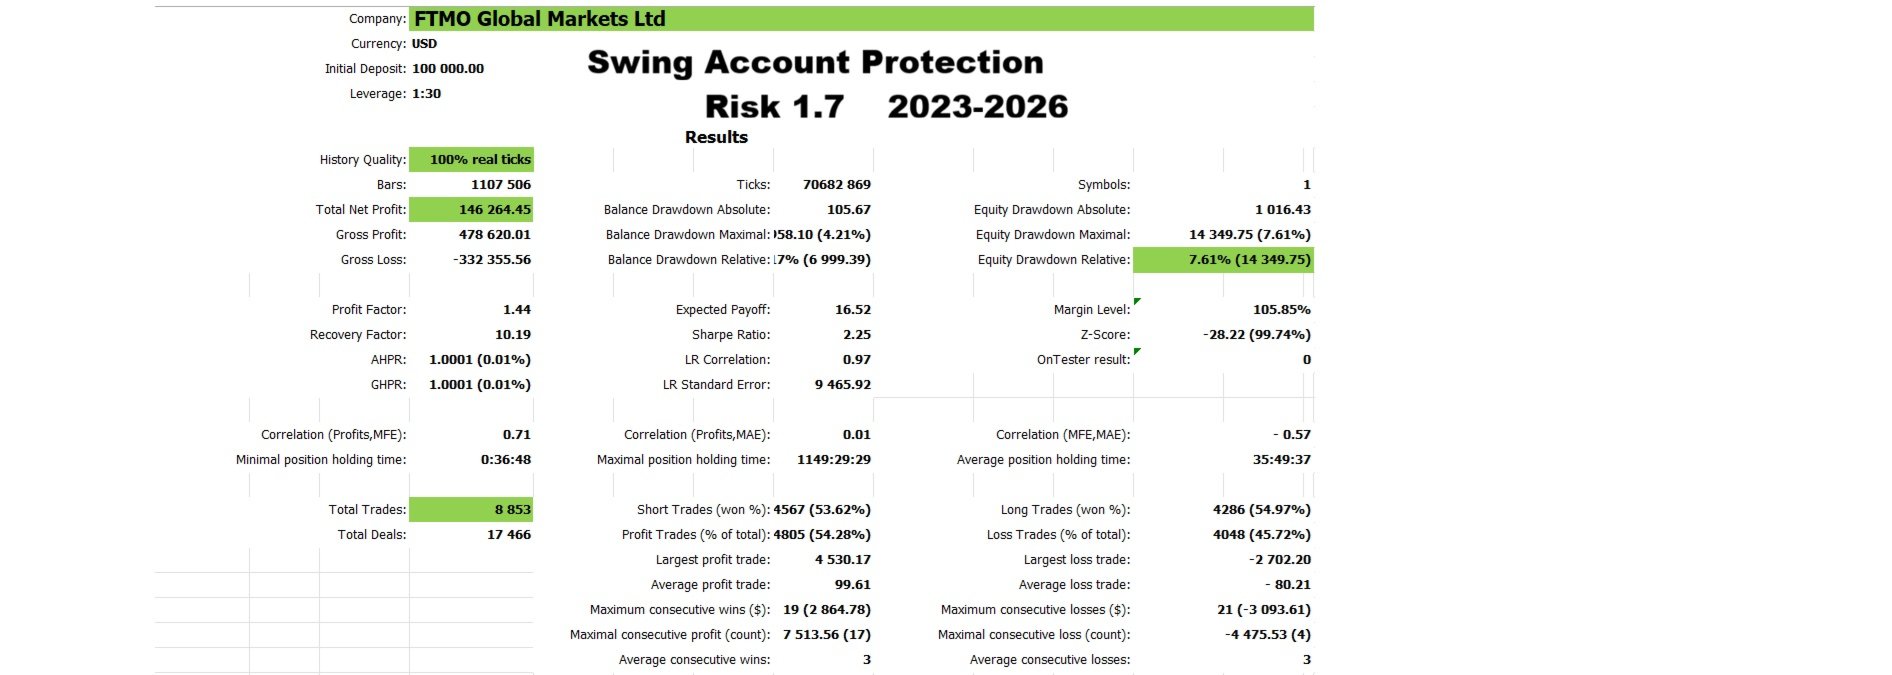
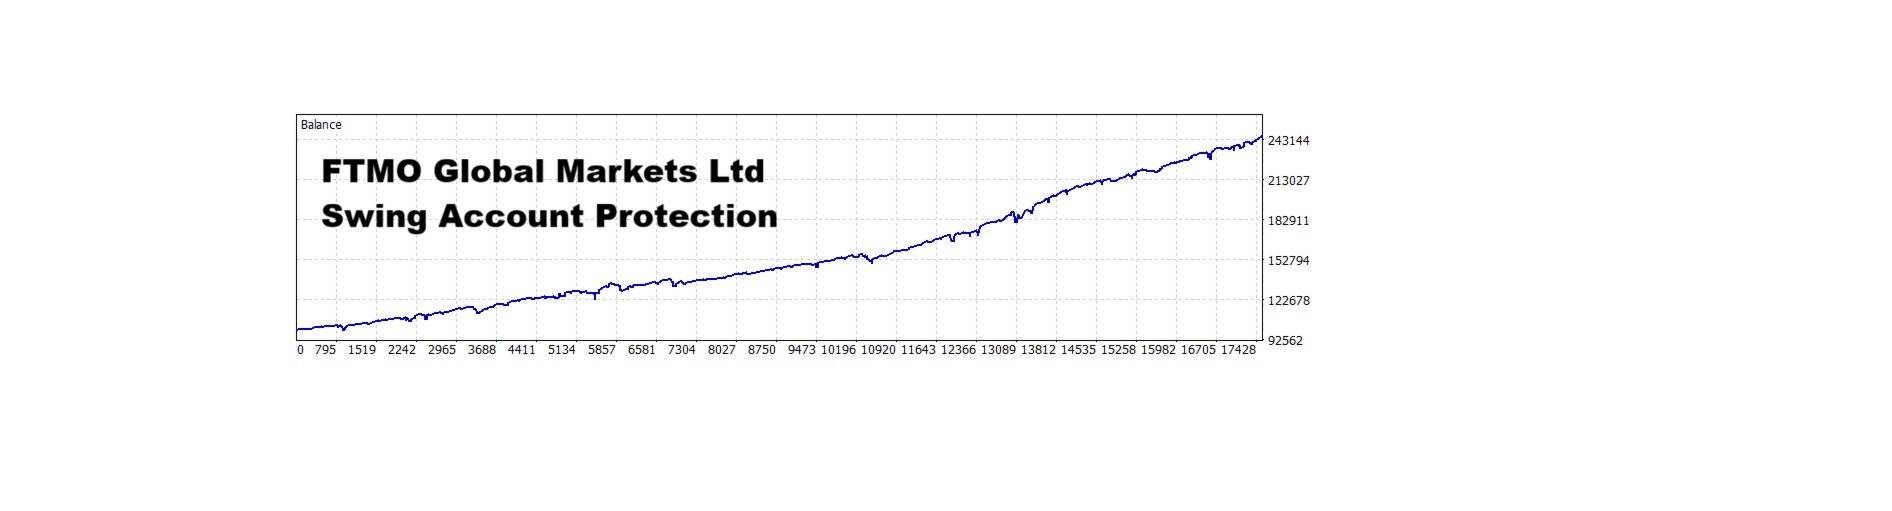
🛡️ Perfiles de protección de la cuenta de swing
Incluyo configuraciones internas de control de exposición diseñadas para entornos de trading de tipo «swing» que operan bajo condiciones de gestión disciplinada del capital.
| Perfil de cuenta «swing» | Apalancamiento | Riesgo recomendado |
|---|---|---|
| Conservador | 1:30 | Riesgo = 1 |
| Equilibrado | 1:30 | Riesgo = 1,5 |
| Agresivo | 1:30 | Riesgo = 2 |
Estas configuraciones están diseñadas para favorecer un comportamiento equilibrado de la renta variable y una exposición controlada de la cartera.
⚠️ Configuración de alto riesgo
Soy capaz de operar con un apalancamiento de hasta 1:500 con niveles de riesgo de hasta Riesgo = 12.
Esta configuración representa un entorno de exposición muy agresivo.
Un apalancamiento más elevado y unos parámetros de riesgo agresivos pueden aumentar significativamente la volatilidad de la cartera en condiciones de mercado inestables.
⚙️ Ajustes de riesgo estándar
Mi sistema unificado de gestión de riesgos de la cartera gestiona la exposición en las 46 estrategias internas.
-
Riesgo = 1 → Conservador
-
Riesgo = 1,5 → Equilibrado
-
Riesgo = 2 → Agresivo
-
Riesgo = 3+ → Muy agresivo
La rentabilidad pasada no garantiza resultados futuros.
🕒 Configuración de BrokerTimeOffset
Mi lógica de ejecución depende de que la configuración de BrokerTimeOffset sea correcta.
Cómo configurar BrokerTimeOffset
-
Comprueba la hora del servidor de tu bróker.
-
Compáralo con la hora real de Londres.
-
Establece la diferencia como valor de BrokerTimeOffset.
Ejemplo:
-
Hora del servidor del bróker = Londres + 2
-
BrokerTimeOffset = 2
Una configuración incorrecta de «BrokerTimeOffset» puede afectar al comportamiento de las operaciones y a la coherencia de las pruebas retrospectivas.
📋 Recomendaciones previas a la puesta en marcha
1. Pruebas retrospectivas
Antes de operar en vivo, se recomienda encarecidamente realizar un backtest detallado utilizando las condiciones ECN de tu bróker y la configuración correcta de BrokerGMT.
Dado que combino 46 estrategias internas independientes, mis pruebas retrospectivas pueden tardar más que las de los asesores expertos típicos de una sola estrategia.
Esto es normal y no indica ningún problema con el rendimiento en operaciones en vivo. En las operaciones en vivo, proceso las condiciones del mercado en tiempo real y funciono con normalidad.
Para un análisis histórico preciso, utiliza siempre datos de ticks reales con un modelo de calidad del 100 % durante las pruebas retrospectivas.
Las pruebas retrospectivas realizadas con modelos de menor calidad o datos de ticks incompletos pueden producir resultados poco realistas o poco fiables.
Ten paciencia durante las pruebas retrospectivas, especialmente al analizar largos periodos históricos o al utilizar datos de ticks de alta calidad.
2. Pruebas en modo demo
Prueba la versión de demostración en el entorno de tu bróker antes de utilizar capital real.
🛡️ Notas de trading
Estoy diseñado para entornos ECN del par EURUSD y para la ejecución de carteras diversificadas de estilo «swing».
Para obtener el mejor rendimiento, utiliza spreads estables, una configuración correcta de BrokerGMT y configuraciones de riesgo adecuadas al tamaño de tu cuenta.
El rendimiento de las operaciones puede variar en función del bróker y de las condiciones del mercado.
[Descargar demo / Comprar QuantFusion / Seguir la señal]






















El usuario no ha dejado ningún comentario para su valoración