
QuantFusion
- Experten
- Version: 6.3
- Aktualisiert: 23 September 2026
- Aktivierungen: 10

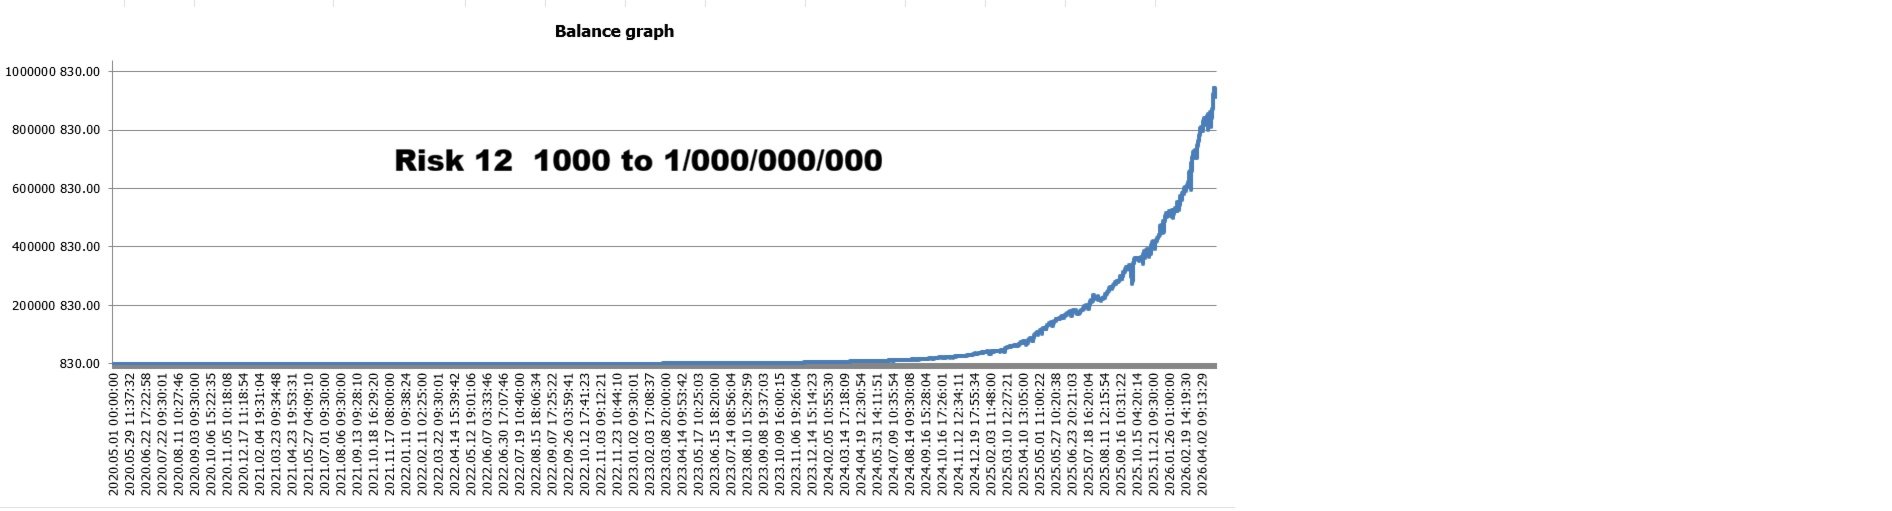
Live-Performance – Risk 12
MQL5-Signal: https://www.mql5.com/en/signals/2384529
I Am QuantFusion – Multi-Strategie-Handelsengine für EUR/USD
🚀 Überblick
Ich bin QuantFusion – ein fortschrittliches algorithmisches Handelssystem, das exklusiv für das Währungspaar EURUSD in ECN-Handelsumgebungen entwickelt wurde.
Anstatt mich auf eine einzige Handelslogik zu verlassen, kombiniere ich 46 unabhängige Swing-Trading-Strategien zu einer diversifizierten Portfoliostruktur. Meine Architektur ist so konzipiert, dass sie sich an wechselnde Marktbedingungen anpasst, darunter Trend-, Seitwärts-, volatile und von geringer Volatilität geprägte Umfelder.
Anstatt mich auf Hochfrequenz-Scalping oder ultraschnelle Ausführungsmodelle zu verlassen, konzentriere ich mich auf strukturiertes Marktverhalten, die Analyse mittelfristiger Kursbewegungen und ein adaptives Portfoliomanagement.
Mein Ziel ist es, die Abhängigkeit von einer einzigen Marktbedingung zu verringern und gleichzeitig ein diversifiziertes Engagement sowie ein ausgewogenes Portfolioverhalten aufrechtzuerhalten.
🧠 Hauptmerkmale
-
46 unabhängige Swing-Trading-Strategien
-
Entwickelt für EURUSD-ECN-Konten
-
Vollautomatische Portfolioausführung
-
Adaptive Multi-Strategie-Logik
-
Interne Risikoverteilung im Portfolio
-
Transparente „Magic Number“-Struktur
-
Historische Risikoanalysen
-
Erweiterte Profile zur Risikokontrolle
🧠 Swing-Trading-Architektur
Alle internen Strategien basieren auf Swing-Trading-Verhalten und mittelfristiger Marktanalyse.
Ich verlasse mich nicht auf Hochfrequenz-Scalping-Techniken oder auf die Sensitivität gegenüber extrem kurzfristigen Ausführungszeiten. Stattdessen arbeite ich mit einer strukturierten Kursbewegungsanalyse und einem adaptiven Positionsmanagement.
Aufgrund dieser Architektur reagiere ich im Vergleich zu herkömmlichen Scalping-Systemen generell weniger empfindlich auf Spread-Schwankungen, Ausführungsverzögerungen und geringfügige Latenzschwankungen.
Dies ermöglicht mir einen effizienteren Handel in stabilen ECN-Handelsumgebungen.
💻 Transparente Magic Numbers (46 Strategien)
Jede interne Strategie verwendet eine eigene, dedizierte „Magic Number“ für eine transparente Portfolioverfolgung und ein unabhängiges Ausführungsmanagement.
// Feste Magic Numbers für die 46 internen Strategien
int MagicNumbers[] =
{
48101, 48102, 48103, 48104, 48105,
48106, 48107, 48108, 48109, 48110,
48111, 48112, 48113, 48114, 48115,
48116, 48117, 48118, 48119, 48120,
48121, 48122, 48123, 48124, 48125,
48126, 48127, 48128, 48129, 48130,
48131, 48132, 48133, 48134, 48135,
48136, 48137, 48138, 48139, 48140,
48141, 48142, 48143, 48144, 48145,
48146, 48147, 48148, 48149, 48150,
48151, 48152, 48153, 48154, 48155,
48156, 48157, 48158, 48159, 48160,
48161, 48162, 48163, 48164, 48165,
48166, 48167, 48168, 48169, 48170,
48171, 48172, 48173, 48174, 48175,
48176, 48177, 48178, 48179, 48180,
48181, 48182, 48183, 48184, 48185,
48186, 48187, 48188, 48189, 48190,
48191, 48192, 48193, 48194
};
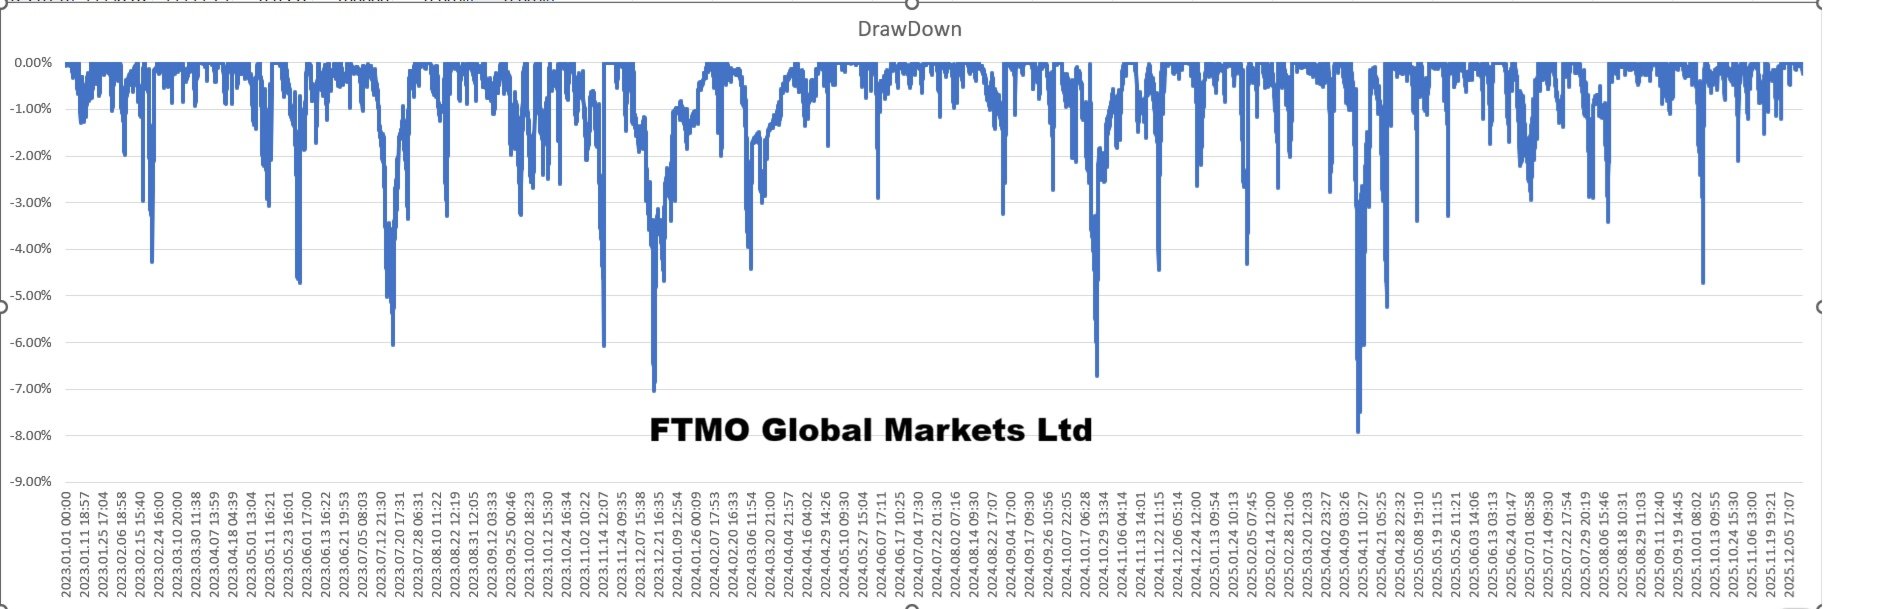
📊 Historische Risikoanalyse
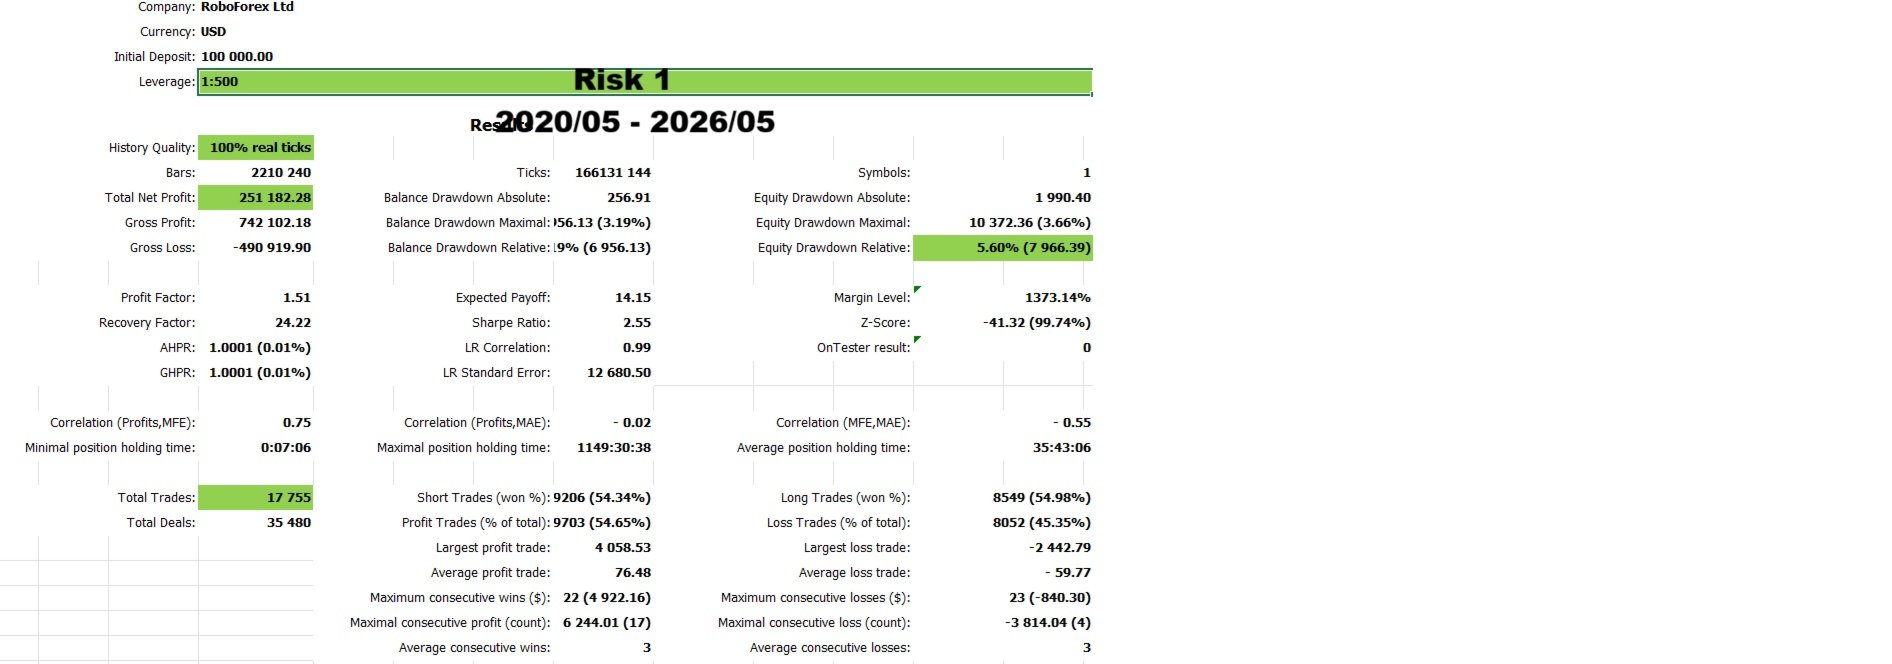
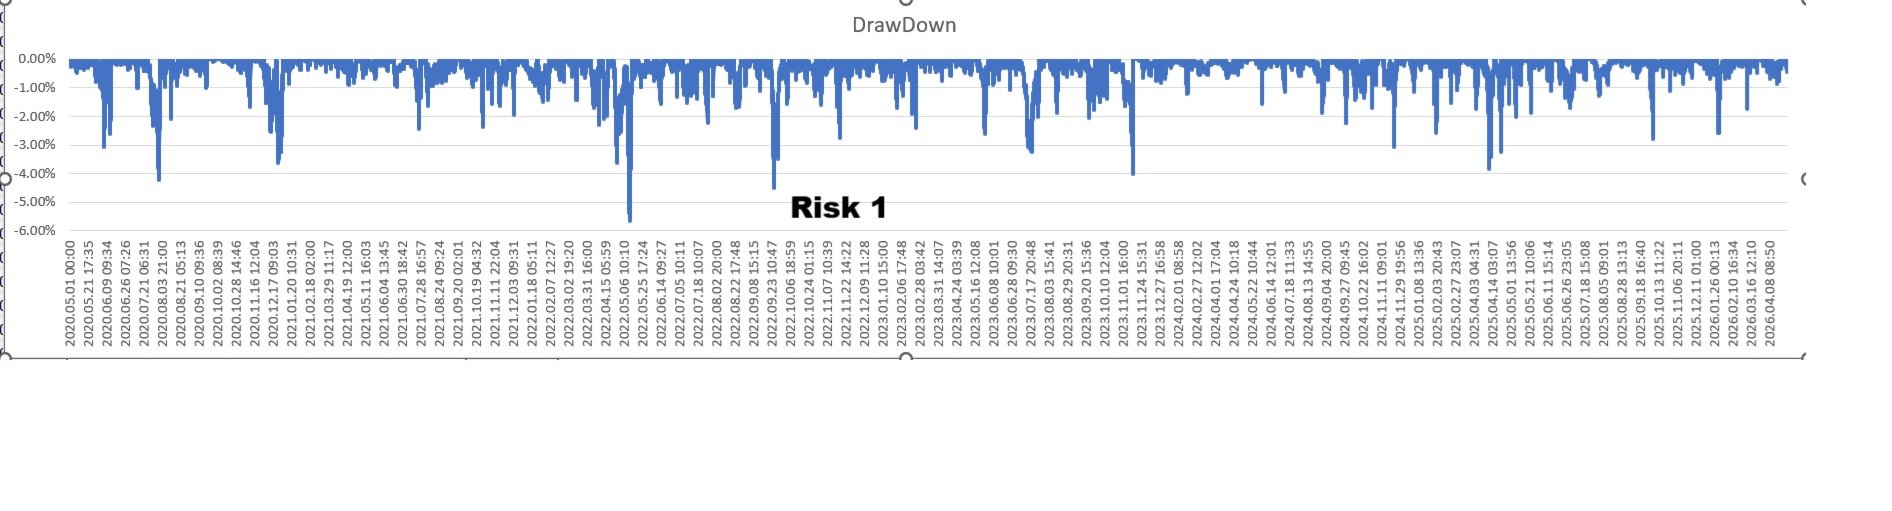
Meine Analysen basieren auf dem Drawdown vom Höchststand des Guthabens unter Einbeziehung aller realisierten Gewinne und Verluste.
Dies liefert ein umfassenderes Bild des historischen Portfolioverhaltens im Vergleich zu rein auf dem schwankenden Drawdown basierenden Kennzahlen.
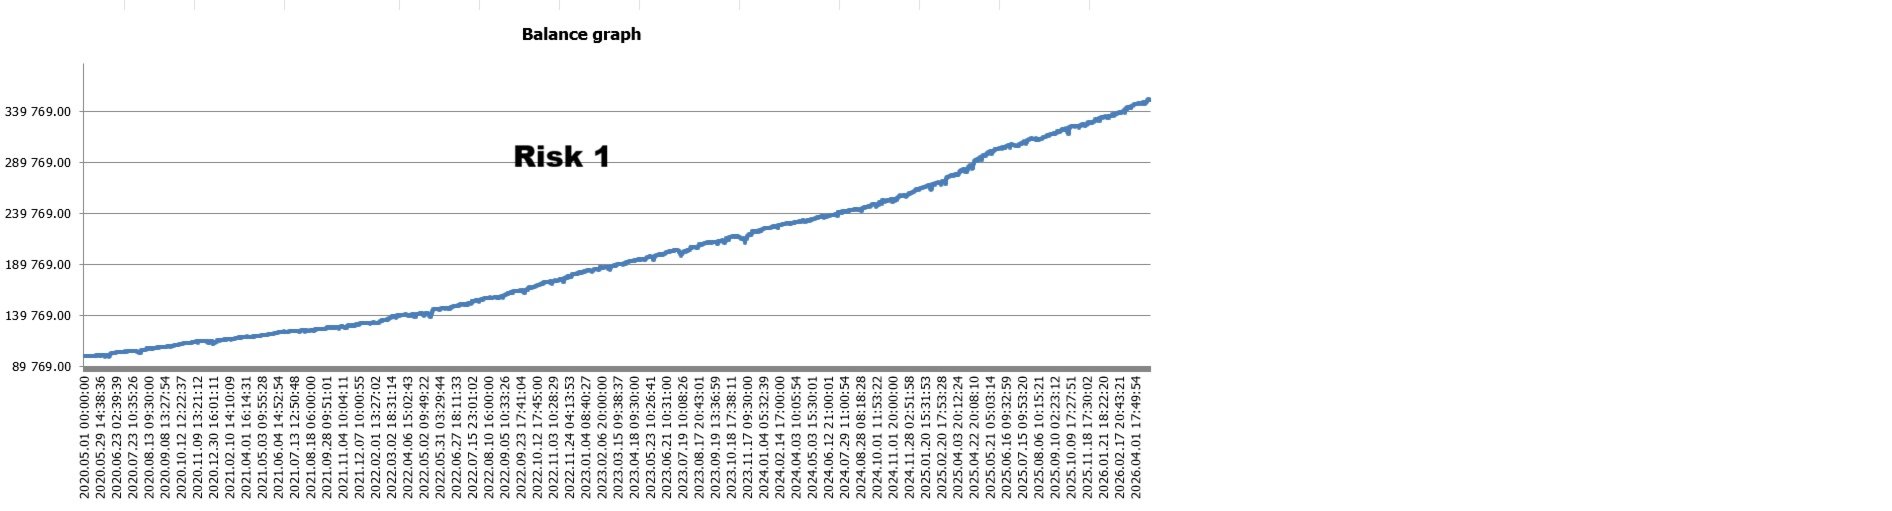
Historische Backtests von Januar 2020 bis Mai 2026 veranschaulichen das beobachtete Erholungsverhalten über verschiedene Marktphasen hinweg.
Beispiele für das Erholungsverhalten
-
2020 → Erholung auf neue Höchststände des Eigenkapitals innerhalb von 13 Tagen
-
2022 → Erholungsphase von 15 Tagen
-
2024 → Stabiler Erholungszyklus über 31 Tage
-
2026 → Erholung innerhalb von 11 Tagen
Die Performance kann je nach Brokerbedingungen, Spread, Ausführungsqualität, VPS-Latenz und BrokerGMT-Konfiguration variieren.
💰 Kontostand und Risikomanagement
Ich passe die Positionsgröße automatisch an das Kontoguthaben an. Der Kontostand und das gewählte Risikoniveau sind die Hauptfaktoren, die das Gesamtrisiko des Portfolios beeinflussen.
Empfohlene Kontostände
-
🏆 Optimaler Kontostand: 20.000 $+
-
✅ Standardguthaben: 10.000 $
-
⚠️ Mindestguthaben: 1.000 $
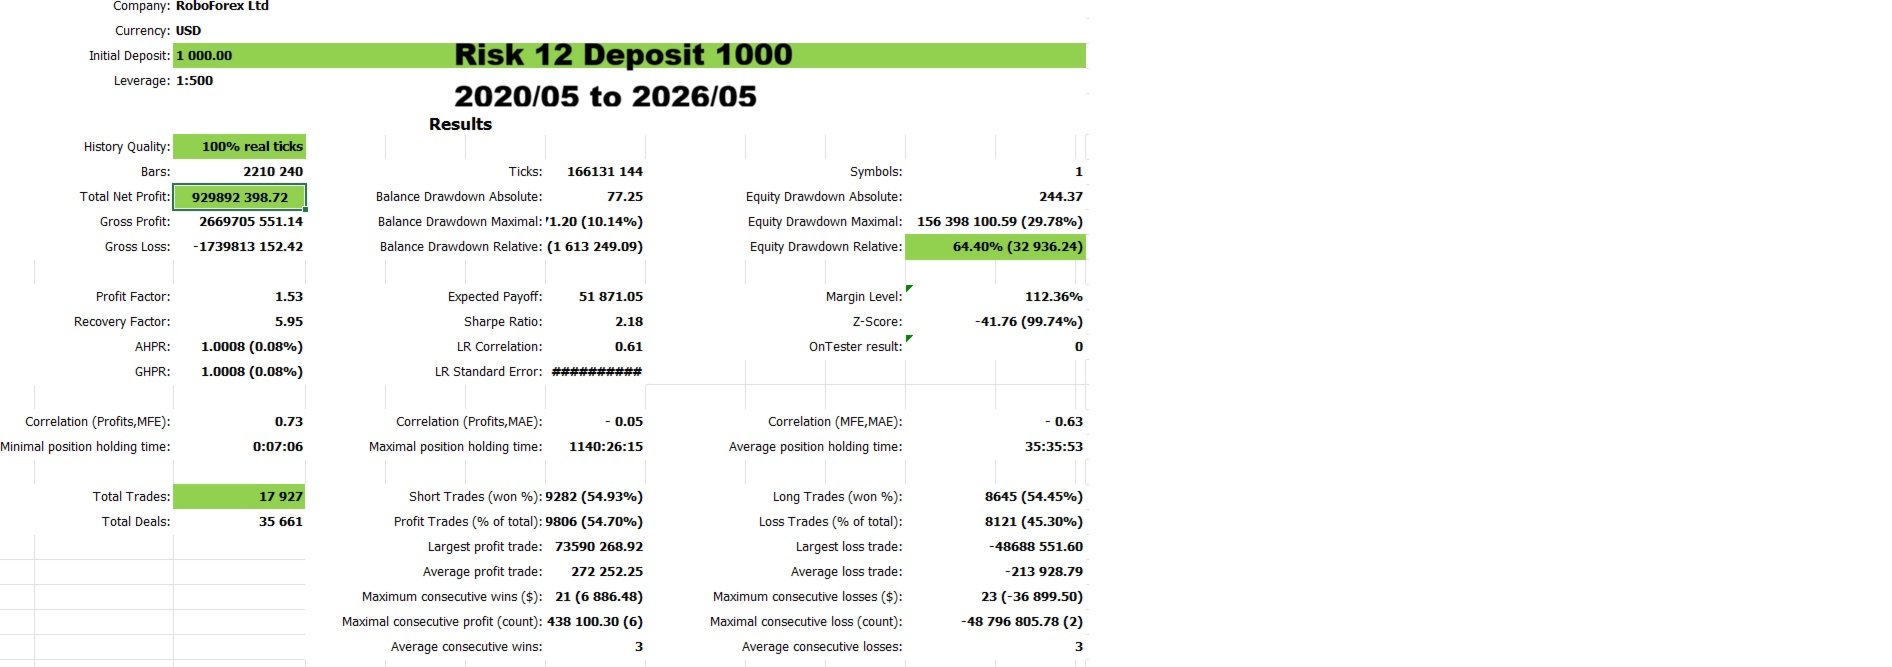
Bei Erreichen des Mindestguthabens arbeite ich intern mit einem Risiko, das in etwa einem Risikowert von 12 entspricht – dies stellt meine aggressivste Portfoliokonfiguration dar.
Niedrigere Guthaben erhöhen naturgemäß das Portfoliorisiko und können unter instabilen Marktbedingungen zu einer höheren Volatilität des Kontos führen.
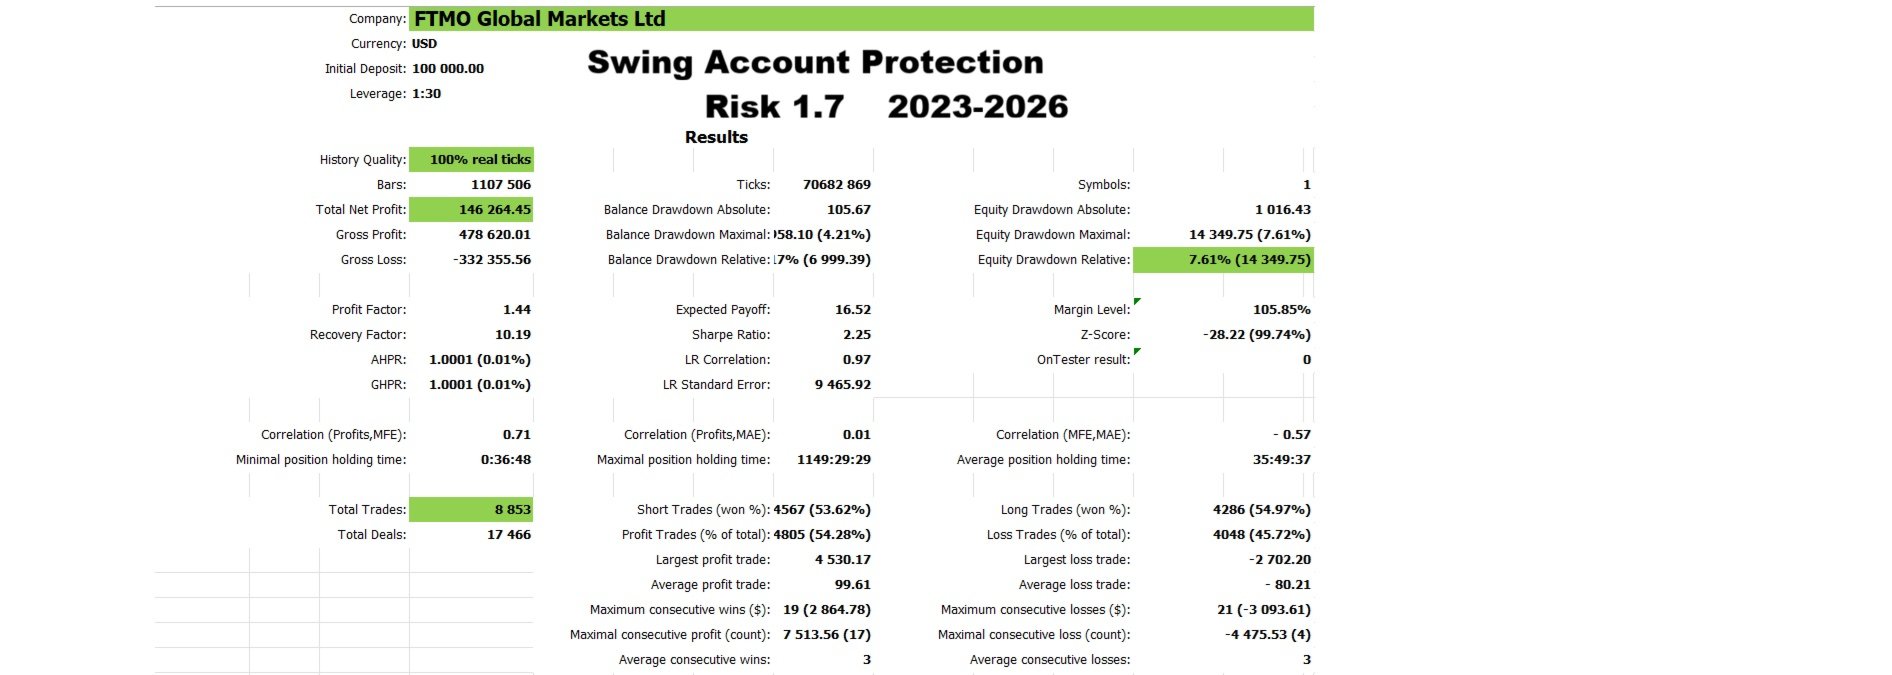
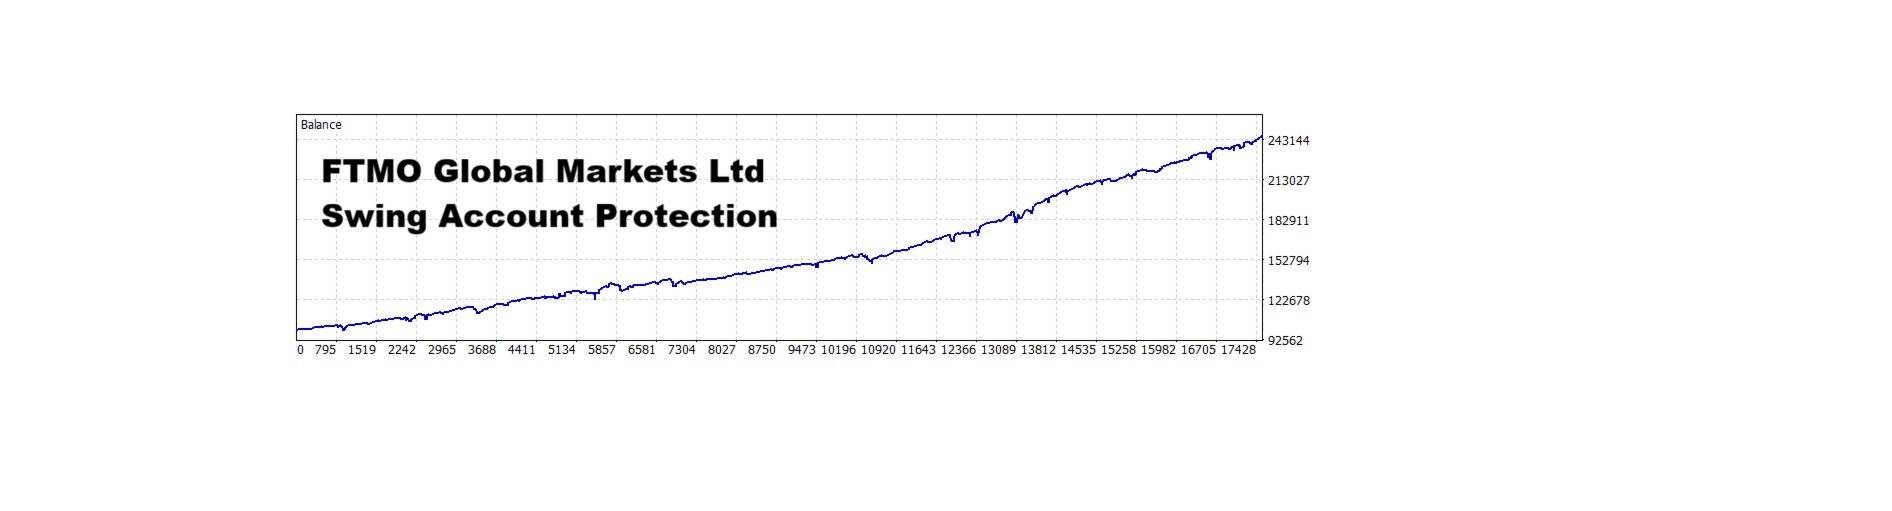
🛡️ Swing-Konto-Schutzprofile
Ich integriere interne Konfigurationen zur Risikokontrolle, die für Swing-Trading-Umgebungen unter disziplinierten Kapitalmanagementbedingungen ausgelegt sind.
| Swing-Konto-Profil | Hebel | Empfohlenes Risiko |
|---|---|---|
| Konservativ | 1:30 | Risiko = 1 |
| Ausgewogen | 1:30 | Risiko = 1,5 |
| Aggressiv | 1:30 | Risiko = 2 |
Diese Konfigurationen sind darauf ausgelegt, ein ausgewogenes Aktienverhalten und ein kontrolliertes Portfolio-Engagement zu unterstützen.
⚠️ Konfiguration mit hohem Risiko
Ich bin in der Lage, mit einem Hebel von bis zu 1:500 und Risikostufen von bis zu Risiko = 12 zu handeln.
Diese Konfiguration stellt ein äußerst aggressives Engagement dar.
Ein höherer Hebel und aggressive Risikoeinstellungen können die Volatilität des Portfolios unter instabilen Marktbedingungen erheblich erhöhen.
⚙️ Standard-Risikoeinstellungen
Mein einheitliches Portfoliorisikosystem verwaltet das Engagement über alle 46 internen Strategien hinweg.
-
Risiko = 1 → Konservativ
-
Risiko = 1,5 → Ausgewogen
-
Risiko = 2 → Aggressiv
-
Risiko = 3+ → Sehr aggressiv
Die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftige Ergebnisse.
🕒 Einstellung „BrokerTimeOffset“
Meine Ausführungslogik hängt von der korrekten Konfiguration von „BrokerTimeOffset“ ab.
So konfigurieren Sie „BrokerTimeOffset“
-
Überprüfen Sie die Serverzeit Ihres Brokers.
-
Vergleichen Sie diese mit der Londoner Zeit.
-
Legen Sie die Differenz als Wert für „BrokerTimeOffset“ fest.
Beispiel:
-
Zeit des Broker-Servers = London + 2
-
BrokerTimeOffset = 2
Falsche Einstellungen für „BrokerTimeOffset“ können das Handelsverhalten und die Konsistenz von Backtests beeinträchtigen.
📋 Empfehlungen vor dem Live-Start
1. Backtesting
Vor dem Live-Handel wird dringend empfohlen, ein detailliertes Backtesting unter Verwendung der ECN-Bedingungen Ihres Brokers und der korrekten BrokerGMT-Konfiguration durchzuführen.
Da ich 46 unabhängige interne Strategien kombiniere, können meine Backtests länger dauern als bei typischen Expert Advisors mit nur einer Strategie.
Dies ist normal und deutet nicht auf ein Problem mit der Live-Handelsperformance hin. Im Live-Handel verarbeite ich die Marktbedingungen in Echtzeit und arbeite wie gewohnt.
Verwenden Sie für eine genaue historische Analyse beim Backtesting stets echte Tick-Daten mit einer Modellierung von 100 % Qualität.
Backtests, die mit einer Modellierung geringerer Qualität oder unvollständigen Tick-Daten durchgeführt werden, können zu unrealistischen oder unzuverlässigen Ergebnissen führen.
Bitte haben Sie während des Backtests Geduld, insbesondere beim Testen langer historischer Zeiträume oder bei der Verwendung hochwertiger Tick-Daten.
2. Demo-Tests
Bitte testen Sie die Demoversion in der Umgebung Ihres Brokers, bevor Sie echtes Kapital einsetzen.
🛡️ Handelshinweise
Ich bin für EURUSD-ECN-Umgebungen und die Ausführung eines diversifizierten Portfolios im Swing-Stil konzipiert.
Um eine optimale Performance zu erzielen, sollten Sie stabile Spreads, korrekte BrokerGMT-Einstellungen und Risikokonfigurationen verwenden, die Ihrer Kontogröße angemessen sind.
Die Handelsperformance kann je nach Broker und Marktbedingungen variieren.
[Demo herunterladen / QuantFusion kaufen / Signal abonnieren]






















Der Benutzer hat keinen Kommentar hinterlassen