
价格行为分析工具包开发(第三十八部分):基于Tick环形缓冲区的VWAP与短窗口失衡引擎
 76
 4

内容
引言
大多数交易者很快就会明白,价格K线图并不能反映全部市场信息。真正驱动行情的因素隐藏在表象之下 —— 也就是订单簿。买卖挂单可以看出谁在等待买入、谁准备卖出,以及流动性集中在哪些价位。专业交易者每天都会借助这类信息精准定位供需区间、识别订单失衡,能以较高的前瞻性捕捉短期价格拐点。
然而,普通零售交易者却很难看到这一层信息。许多交易平台根本不提供订单簿直连;另一些平台仅提供延迟或残缺的数据,而且往往还要额外付费。在MetaTrader 5这类主流零售平台上,数据透明度完全取决于经纪商。大多数交易者只能在没有这些微观盘面信息的情况下研判行情,而这些信息恰恰是专业人士习以为常的。
滑点工具(Slippage Tool)正是为弥补这一短板而开发。它并不复刻完整订单簿或者原始逐笔成交流水,而是仅依靠所有经纪商都能提供的tick数据,还原交易者通常从盘口深度中提取的更具实用价值的信号。滑点工具计算VWAP(成交量加权平均价),识别成交密集区;衡量短期订单失衡,捕捉多空方向压力;汇总tick成交量,更清晰地展示近期资金的参与度。这些指标再结合点差与ATR信息,帮助交易者判断当下环境是否有利于自身的方向判断。
滑点工具直接在图表上展示指标,附带告警与交易标记,为零售交易者提供一套实用的订单流替代方案。即便没有专业级盘口,也能够观察流动性变化、捕捉订单失衡、更精准地把握入场时机。
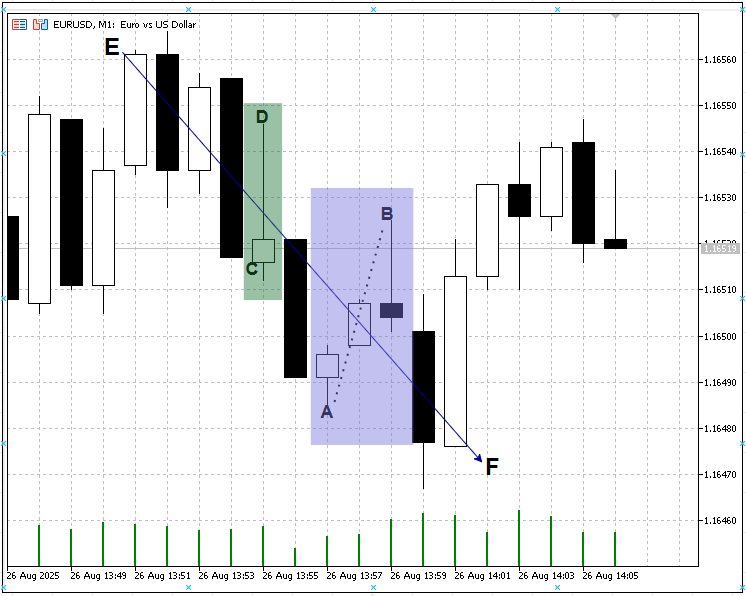
实际效果如下图所示。留意从E点到 F点的下跌行情。这段下跌并非直线下行,行情反复震荡,走出临时高低点并扫掉挂单流动性。交易者如果在 C点做空,方向判断或许没错;但如果风控不当或者手数过大,价格向D点回撤时就很容易被止损出局。而滑点工具给出反向思路:在C点做多、D点离场,把原本潜在的亏损机会转化为可控的交易机会。同理,价格从A点上涨时,工具标记B点为适宜做空区间,帮助交易者顺着震荡节奏交易,而不至于被震荡扫损。
交易永远伴随着波动、反转以及流动性陷阱。关键区别在于这些行情波动究竟是把交易者扫出场外,还是转化为优化风控与成交执行的机会。滑点工具并不能消除市场不确定性,但它为零售交易者的图表增加了一层结构化信息,缩小了零售交易平台与专业交易基础设施之间的差距。
后续章节将详细介绍工具的运行原理,阐释各项核心指标的意义,并演示如何借助这些功能优化交易决策。无论您是主观交易者,想要更精准的入场信号;还是算法开发者,在寻找新的信号源,滑点工具都提供了一套简洁轻量的方案,用来解决零售交易中长期存在的痛点:难以获取可靠的盘口深度数据。
工具核心功能深度概述
滑点工具是一款运行在MetaTrader 5图表上的系统,它基于实时Tick流重构订单流信号(VWAP、tick/成交量失衡、点差与ATR环境),通过告警与标记展示具备交易优势的机会,还可选择将预期滑点容差纳入风险与手数计算。在无法获取DOM盘口深度时,它是获取盘口信息的实用替代方案。
本套系统核心功能的数学计算公式与详细说明如下。
1. VWAP(成交量加权平均价)
在前文的探讨中,我已经对VWAP做过深入讲解。VWAP是一种高级基准指标,融合价格与成交量数据,计算指定时间区间内的加权平均价格。简单算术平均对每一个价格点同等看待,而VWAP会给成交量大的价位赋予更高的权重。这一特性令VWAP能精准地反映大部分成交集中的价位,有效捕捉该时段市场的共识价格。
由于计算纳入成交量,VWAP可以更好衡量市场的“公允价格”,体现不同价位的成交热度。交易者与机构参与者经常使用VWAP判断行情状态、寻找潜在出入场位置,并以该基准评估市场整体方向。VWAP具备动态更新的特点,是评估日内价格走势与流动性状态的可靠参照 —— 既是成交执行策略中的重要工具,也用于更广泛的市场分析。
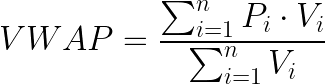
其中:
𝑃(i) = 第i笔tick的价格𝑉(i) = 第i笔tick的成交量
当价格运行在VWAP上方时,代表市场当前价格相对平均成交溢价,体现多头情绪。反之,价格运行在VWAP下方,则代表折价,反映空头倾向。交易者常把VWAP当作动态支撑或阻力位,以此基准作为交易决策依据。
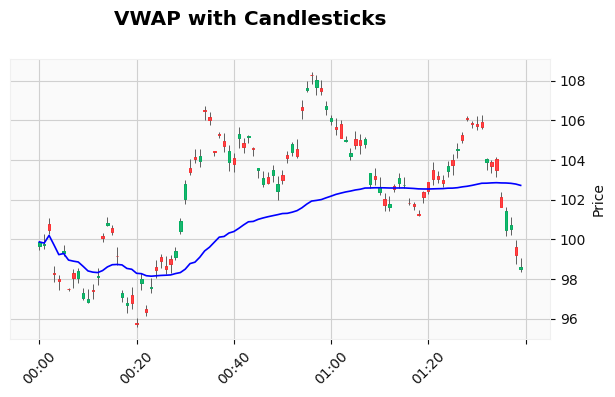
由于并非所有经纪商都提供完整订单簿数据,本工具仅依靠实时推送的tick数据自行计算生成VWAP线。该方式让交易者获得近似订单簿“公允价格区间”的参考信息,是判断市场均衡状态的有效替代指标,辅助理性决策。
2. 订单失衡
订单失衡用于衡量主动买方还是主动卖方在成交中占据主导。在传统订单簿分析里,一般通过对比买盘挂单与卖盘挂单的挂单量判断失衡。然而,在无法直接获取订单簿数据时,该工具通过分析tick行为间接推导市场失衡状态,以之作为衡量多空压力与市场情绪的替代方案。
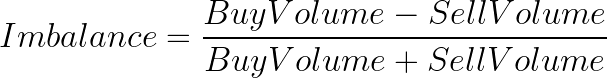
其中:
BuyVolume = 价格上行tick的成交量总和
SellVolume = 价格下行tick的成交量总和
失衡值为正代表买入压力,说明主动买方占优;失衡值为负代表卖出压力,说明主动卖方占优。
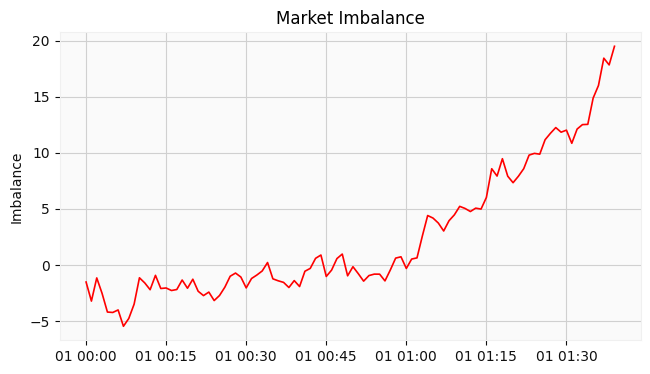
该工具逐笔监控tick价格变动。将每一笔上行tick(uptick)视为买方活动的代理信号,每一笔下行tick(downtick)视为卖方活动的代理信号。通过这种持续的实时计算,可以动态判断当前哪一方力量主导市场,为短期方向动能提供有效参考。
3. 点差
点差是市场微观结构里最基础且最必不可少的指标之一。它代表即时成交成本,即交易者为立即执行市价单所需“付出”的代价。该指标可以有效反映流动性状况与市场整体效率,体现快速成交对应的交易成本。
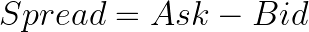
点差收窄通常意味着市场流动性充足、交易环境高效,成交更顺畅,交易成本更低。反之,点差扩大代表流动性下降、交易成本抬升,有时也预示市场处于承压或不确定状态。
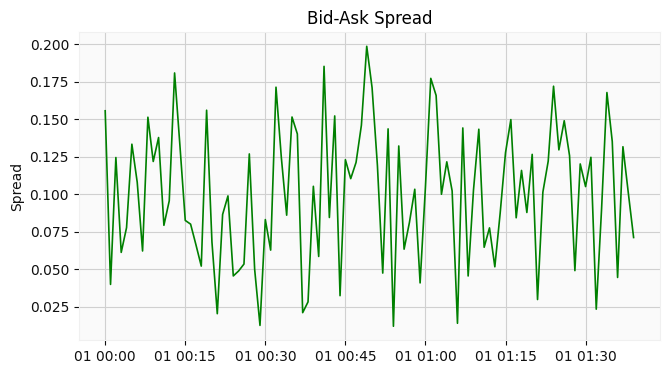
工具持续实时监控点差。可以按照预设的点差阈值对信号做过滤,帮助交易者避开交易成本异常偏高的入场时机。该方法与盘口观察者的做法类似:盘口深度稀薄时不进场,以此争取更有利的成交环境。
4. 资金流
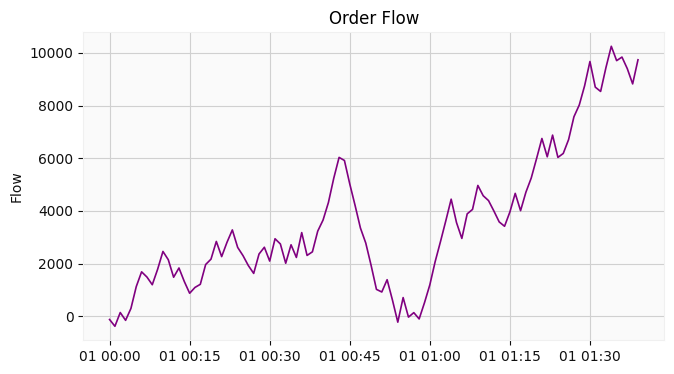
资金流是短期情绪指标,用于统计指定滚动窗口内,近期tick是以多头为主还是空头为主。它相当于订单流压力的实时脉搏,让交易者快速掌握当前的主导动量方向。
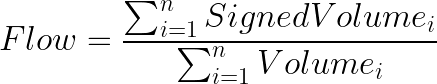
- 其中:
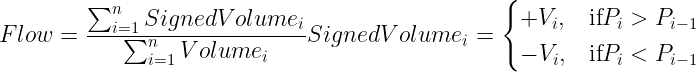
资金流数值大于0,代表大部分成交量对应价格上行,意味着买盘压力占优;反之,资金流数值小于0,则代表大部分成交量对应价格下行,体现卖盘压力占优。
工具通过实时累加带符号成交量,构建出短期订单流压力的动态视图。这套实现方式非常接近交易者解读订单簿盘口阶梯上失衡变化的思路,能够直观反映当下市场情绪与方向倾向。
综上,这四项指标(VWAP、订单失衡、点差、资金流)共同捕捉订单簿的核心信息。它们完全依靠原始Tick数据推导市场动态,即便经纪商不提供完整订单簿,也能获取有价值的市场微观结构信息。
在MQL5中的实现
本节将分步讲解如何使用MQL5编程语言开发这套滑点工具。
文件头部、头文件引入与前置声明
在文件开头,脚本设置元信息(#property),引入Trade.mqh,并预先声明VWAP和Flow函数签名,使得函数可以在定义之前被调用。文件头部有三项作用:标注作者与版本,便于后续维护;开启编译器严格模式,采用更安全的新版MQL5语法;声明依赖库,以便日后新增自动入场功能时EA能调用交易相关接口。前置声明属于代码风格上的便利设计 —— 开发者可以把可读性更强的高层函数放在文件任意位置,不用受代码书写先后顺序约束。从维护角度来看,这个头部区块相当于一份清单:标明可用的外部能力(指标句柄、交易工具类),方便使用者在后续代码中找到各项核心指标的实现。
// File metadata and includes
#property copyright "Copyright 2025, MetaQuotes Ltd."
#property link      "https://www.mql5.com/en/users/lynnchris"
#property version   "1.0"
#property strict

#include <Trade\Trade.mqh>    // CTrade utility for possible auto-trade usage
枚举类型与输入参数(配置界面)
枚举定义以及一长串输入变量构成了该工具的公用API:交易者无需修改代码,直接调整这些参数旋钮就能改变工具运行逻辑。枚举为界面选项提供易懂的命名(面板停靠位置、告警模式)。输入参数对外开放核心信号配置项:以分钟为单位的VWAP窗口、以秒为单位的订单失衡窗口、用于识别“低点差”的点差/ATR比值、资金流阈值与告警迟滞参数、止损所用风险百分比与ATR倍数,以及大量UI布局相关选项。把这些参数开放为外部输入是一项重要设计考量:使得这款EA适配更多交易品种与交易风格。
正文中会逐一说明各输入参数的推荐区间与取舍关系:例如,VWAP窗口设置更长,结果更平稳,但会损失短期响应灵敏度;增大InpImbWindowSec(失衡窗口秒数)可以平滑资金流信号,但会弱化微观结构信号。同时文中会强调,工具已提供合理默认值,但使用者需要根据每个品种的Tick推送频率和市场微观结构自行调参。
// Enums (UI choices) and user-exposed inputs (tuning knobs)
enum eCorner { COR_LT=0, COR_LB=1, COR_RT=2, COR_RB=3 };
enum eAlertMode { AM_SINGLE=0, AM_ROLLING_CLEAR=1, AM_POOL_REUSE=2 };

input int    InpVWAPminutes     = 1440;   // VWAP window in minutes (rolling)
input int    InpImbWindowSec    = 30;     // Imbalance/flow window in seconds
input double InpCheapSpreadFrac = 0.50;   // Spread < ATR * this fraction => "cheap"
input double InpFlowTh         = 0.30;    // flow threshold for alerts
input double InpFlowHystFactor = 0.80;    // hysteresis factor for flow reset
input double InpRiskPct        = 1.0;     // risk per trade as % of balance
input double InpStopATRmult    = 1.2;     // stop = ATR * this multiplier
input uint   InpRingSize       = 20000;   // tick ring buffer size
input uint   InpTimerSec       = 2;       // UI refresh / aggregation cadence
全局状态与命名规范
全局变量用于保存运行时状态:交易品种配置、市场参数(g_point, g_tickVal)、ATR指标句柄、CTrade交易对象,以及一组用于实现循环tick缓冲区的数组。代码中图表对象名称统一添加g_ 前缀;这种命名空间隔离方式对安全清理绘图对象至关重要 —— 可以保证EA只操作自身创建的标签图形,不会误删其他指标绘制的图表元素。
环形缓冲区数组(g_time, g_bid, g_ask, g_last, g_vol)搭配索引变量g_head, g_used, g_size,是所有聚合计算的核心:在本地缓存tick数据,避免反复调用平台API,提升计算确定性,同时支持按时间窗口做累加统计。全局变量也保存上一轮的数值,用于变化检测,减少界面频繁刷新抖动。这里需要特别强调是,在MQL5中必须谨慎管理全局状态,因为终端是单线程运行环境;指标句柄泄漏、孤立绘图对象造成内存泄漏是很容易踩的坑。
// Globals: symbol settings, ring-buffer arrays and indices
string    g_sym="";
double    g_point=0.0, g_tickVal=0.0, g_tickSize=0.0;
double    g_volMin=0, g_volMax=0, g_volStep=0;
int       g_atrHandle = INVALID_HANDLE;
MqlTick   g_latestTick;
datetime  g_time[];           // ring buffer timestamps
double    g_bid[], g_ask[], g_last[], g_vol[]; // ring buffer data
int       g_head = -1;        // index of most recent slot
int       g_used = 0;         // number of filled slots
int       g_size = 0;         // capacity (InpRingSize)
小型辅助函数(SafeDiv, ARGB, RR)
若干精简的辅助函数用于提升代码健壮性与可读性。SafeDiv是容错封装函数,用来规避除零错误 —— 在处理实时行情数据时,数据可能为0或者未初始化,这是非常关键的防护写法。ARGB 用于拼接带透明度混合的颜色数值,供面板背景使用;把透明度计算封装在一起,统一颜色处理逻辑,让界面代码更简洁。RR在一条表达式内计算盈亏比,同时增加分母为零的保护逻辑。这些辅助函数代码很短但又不可或缺:它们让主逻辑聚焦于交易业务本身,而不是反复编写底层工具代码,同时规避实盘环境下难以排查的运行时异常。// Defensive helpers used across the codebase double SafeDiv(double a, double b) { return (b == 0.0 ? 0.0 : a/b); } uint ARGB(color c, int a) // produce ARGB color integer { if(a<0) a=0; if(a>255) a=255; return ((uint)a<<24) | (c & 0x00FFFFFF); } double RR(double entry,double stop,double tp) // simple R/R guard { return (entry - stop != 0.0 ? (tp - entry) / (entry - stop) : 0.0); }
环形缓冲区初始化与追加写入(BufInit/BufAdd)
环形缓冲区的设计经过审慎考量:BufInit强制设置最小容量并调整数组大小,而BufAdd将最新的tick写入下一个存储位置,通过取模运算实现循环复用。该结构的写入复杂度为O(1),内存占用固定不变。在实际开发中,相比无限制追加方案(例如逐笔tick都调用ArrayResize),选用该模式是为了避免高波动品种下频繁内存分配释放带来的开销。BufAdd同时做了成交量兼容处理:优先读取volume_real真实成交量;如果没有,则回退到普通volume,最后兜底取值1.0,因为很多零售经纪商的tick流要么不提供真实成交量,要么成交量统计口径不一致。调大InpRingSize可以保存更多历史tick,支撑更长周期的VWAP窗口,但会占用更多内存。该取舍关系会影响指标响应速度与内存消耗。// Initialize ring buffer with minimum capacity void BufInit(int n) { if(n < 128) n = 128; g_size = n; ArrayResize(g_time, n); ArrayResize(g_bid, n); ArrayResize(g_ask, n); ArrayResize(g_last, n); ArrayResize(g_vol, n); g_head = -1; g_used = 0; } // Append a tick into the circular buffer (O(1) insertion) void BufAdd(const MqlTick &q) { if(g_size <= 0) return; g_head = (g_head + 1) % g_size; g_time[g_head] = q.time; g_bid[g_head] = q.bid; g_ask[g_head] = q.ask; g_last[g_head] = q.last; double vol = (q.volume_real > 0 ? q.volume_real : q.volume); g_vol[g_head] = (vol > 0 ? vol : 1.0); // safe fallback if(g_used < g_size) g_used++; }
价格读取函数(Mid函数)
Mid函数用于返回缓存tick对应的最优可用价格:优先取最新成交价(last),如果无成交价,则采用买卖价的中点。这种分层取值方案是务实的设计思路:成交记录是真实成交价格最直接的依据,但部分tick更新仅包含报价,此时就用中点价近似公允价格。对无效的缓存位置返回0,供调用方据此跳过相应数据。要留意成交价与中点价的选择会影响指标灵敏度:以成交价为主的VWAP或资金流,只会在发生成交时才产生变动;而使用中点价可以获得更多数据点,但可能引入报价噪声。// Prefer last trade price; fallback to midpoint if last absent double Mid(int idx) { if(idx < 0 || idx >= g_size) return 0.0; if(g_last[idx] > 0.0) return g_last[idx]; if(g_bid[idx] > 0.0 && g_ask[idx] > 0.0) return 0.5 * (g_bid[idx] + g_ask[idx]); return 0.0; }
点差与ATR读取函数
SpreadPips和ATR封装了两个相互独立的度量指标:即时交易成本与市场波动率。SpreadPips调用SymbolInfoTick,用(ask价 − bid价)除以g_point,将点差转换为pip或point(最小报价单位),方便和ATR做对比。ATR()通过iATR句柄调用CopyBuffer读取最新ATR值;ATR_Avg则计算短期滚动均值。二者分开设计十分关键:ATR作为波动率基准,用于止损仓位计算以及“低点差”判定(判定条件:点差 < ATR × 系数)。需要关注计算开销:CopyBuffer属于I/O读取操作,应当尽量减少调用,同时要说明的是,ATR的计算周期由输入参数InpTF(时间框架)决定,所以对于InpTF的选择会影响ATR取值,进而影响止损设置和低点差入场条件判断。// Spread in pips (points normalized by g_point) double SpreadPips() { MqlTick t; if(!SymbolInfoTick(g_sym, t) || g_point == 0.0) return 0.0; return (t.ask - t.bid) / g_point; } // Latest ATR (indicator handle must be created beforehand) double ATR() { if(g_atrHandle == INVALID_HANDLE) return 0.0; double buf[]; if(CopyBuffer(g_atrHandle, 0, 0, 1, buf) == 1) return buf[0]; return 0.0; } // Average ATR across 'bars' (caps at 200 to limit work) double ATR_Avg(int bars) { if(g_atrHandle == INVALID_HANDLE || bars <= 0) return 0.0; int cap = MathMin(bars, 200); double buf[]; int copied = CopyBuffer(g_atrHandle, 0, 0, cap, buf); if(copied <= 0) return 0.0; double s = 0.0; for(int i=0; i<copied; i++) s += buf[i]; return s / copied; }
聚合函数(Acc)—— 核心数据采集模块
Acc是供VWAP和Flow函数调用的统一中心聚合例程。传入起始时间戳后,函数从环形缓冲区最新的tick向前遍历,累加「价格 × 成交量」(VWAP的分子)、总成交量(VWAP的分母);当flowNeeded标识为true时,额外统计上涨tick与下跌tick的数量。一旦读到早于起始时间戳的tick,循环即刻停止,以此实现时间窗口截断。实现上有多处细节需要注意:将prev初始化为DBL_MAX,跳过首轮价格对比;价格无效的tick直接跳过;索引遍历到数组头部时自动循环回卷。
该函数刻意将上涨(up)、下跌(dn)按tick笔数统计,而不是累加带符号成交量 —— 这样设计是为了在成交量数据不可靠的行情源上保持逻辑简洁且运行稳定。需要重点说明的是,Acc同时支撑成交量加权的VWAP,以及基于tick计数的资金流;但这里的资金流指标统计对象是tick事件次数,而非成交量 —— 这一差异会实实在在改变信号的表现特征。
// Accumulate price*volume and volume; optionally compute up/dn tick counts
void Acc(datetime since, double &pxVol, double &vol, int &up, int &dn, bool flowNeeded)
{
  pxVol = 0.0; vol = 0.0; up = 0; dn = 0;
  if(g_used == 0) return;

  int idx = g_head;
  double prev = DBL_MAX;

  for(int i = 0; i < g_used; ++i)
  {
    if(g_time[idx] < since) break;
    double p = Mid(idx);
    if(p <= 0.0) { idx--; if(idx < 0) idx = g_size - 1; continue; }
    double w = (g_vol[idx] > 0.0 ? g_vol[idx] : 1.0);
    pxVol += p * w;      // VWAP numerator
    vol   += w;          // VWAP denominator

    if(flowNeeded && prev != DBL_MAX)
    {
      if(p > prev) up++;
      else if(p < prev) dn++;
    }
    prev = p;
    idx--;
    if(idx < 0) idx = g_size - 1;
  }
}
VWAP实现(VWAP函数)
VWAP函数将通用Acc转换为熟悉的公式。它用当前时间TimeCurrent()减去配置的窗口分钟数,算出窗口起始时间戳;将该时间戳传入Acc,得到价格乘成交量累加值px和总成交量v,最终返回px / v。若无成交量,函数返回0,避免产生非数值(NaNs)。从原理上看,本工具中的VWAP属于滚动时间窗口VWAP(默认并非交易日时段VWAP),您可以通过参数InpVWAPminutes自主控制指标的响应速度。VWAP通常有两类用法:长窗口VWAP作为公允价格中枢,短窗口VWAP用于日内微观结构分析,文中也会演示如何修改起始时间戳,按需实现交易日时段 VWAP。// Rolling VWAP over last 'minutes' minutes double VWAP(int minutes) { if(minutes <= 0) return 0.0; datetime since = TimeCurrent() - (datetime)minutes * 60; double px = 0.0, v = 0.0; int u, d; Acc(since, px, v, u, d, false); return (v > 0.0 ? px / v : 0.0); }
资金流实现(Flow函数)
Flow在调用Acc时传入flowNeeded=true ,获取上涨tick与下跌tick数量,然后返回(up − dn) / (up + dn),这是一个归一化后的tick计数失衡值,取值区间为[-1, 1]。这个简洁的比值可以直观反映方向动能:数值接近+1,代表窗口内几乎全部tick都是上涨tick,说明主动买盘占优;接近-1则代表偏向空头。
这里需要重点强调的是,方案明确选用计数,而非加权的带符号成交量。在统计tick笔数时,每一次价格变动权重均等,不容易被单笔巨量成交异常值干扰;而tick成交量加权资金流衡量的是行情背后的成交体量,在真实成交规模可信时信息价值更高。两种实现方式都具备合理性,下文示例展示当前采用的版本。
// Tick-count based flow (implemented in base tool)
double Flow(int sec)
{
  if(sec <= 0) return 0.0;
  datetime since = TimeCurrent() - sec;
  double px = 0.0, v = 0.0;
  int up = 0, dn = 0;
  Acc(since, px, v, up, dn, true);
  int tot = up + dn;
  return (tot ? double(up - dn) / tot : 0.0);  // normalized [-1,1]
}

// Alternative: volume-weighted flow (replace Acc's tick-count mode)
// *Requires modifying Acc to accumulate signedVol and totalVol*
double VolumeWeightedFlow(int sec)
{
  if(sec <= 0) return 0.0;
  datetime since = TimeCurrent() - sec;
  int idx = g_head;
  double signedVol = 0.0, totalVol = 0.0;
  double prev = DBL_MAX;

  for(int i = 0; i < g_used; ++i)
  {
    if(g_time[idx] < since) break;
    double p = Mid(idx);
    if(p <= 0.0) { idx--; if(idx < 0) idx = g_size - 1; continue; }
    double w = (g_vol[idx] > 0.0 ? g_vol[idx] : 1.0);
    if(prev != DBL_MAX)
    {
      if(p > prev) signedVol += w;
      else if(p < prev) signedVol -= w;
    }
    totalVol += w;
    prev = p;
    idx--; if(idx < 0) idx = g_size - 1;
  }
  return (totalVol ? signedVol / totalVol : 0.0); // normalized to [-1,1]
}
绘图对象、面板与标签辅助函数(EnsureObj、SetLabelIfChanged、SetRectIfChanged)
界面辅助函数封装了重复的绘图对象创建与属性更新逻辑;在修改属性前先对比当前值,智能地避免不必要的ObjectSet*接口调用。创建或修改图表对象属性属于有开销的终端接口调用,这套机制能够减少画面闪烁、降低CPU占用。EnsureObj统一管理对象创建逻辑,SetLabelIfChanged和SetRectIfChanged分别标准化文本标签、矩形背景的属性更新流程。从软件工程角度看,这是优秀的编码实践 —— 隔离平台底层特性差异,让主业务逻辑保持简洁清晰。文档中会说明这些辅助函数统一将对象设置为不可选中,防止用户误操作改动图表,让面板更像信息仪表盘,而不是可交互的图表元素。// Create object if missing void EnsureObj(string name, ENUM_OBJECT type) { if(ObjectFind(0, name) == -1) ObjectCreate(0, name, type, 0, 0, 0); } // Update label text & position only if changed (reduces redraws) void SetLabelIfChanged(string name, int corner, int xdist, int ydist, string text, int fontsize, color col, string font) { EnsureObj(name, OBJ_LABEL); if(ObjectGetInteger(0,name,OBJPROP_CORNER) != corner) ObjectSetInteger(0,name,OBJPROP_CORNER,corner); if(ObjectGetInteger(0,name,OBJPROP_XDISTANCE) != xdist) ObjectSetInteger(0,name,OBJPROP_XDISTANCE,xdist); if(ObjectGetInteger(0,name,OBJPROP_YDISTANCE) != ydist) ObjectSetInteger(0,name,OBJPROP_YDISTANCE,ydist); if(ObjectGetString(0,name,OBJPROP_TEXT) != text) ObjectSetString(0,name,OBJPROP_TEXT,text); if(ObjectGetInteger(0,name,OBJPROP_FONTSIZE) != fontsize) ObjectSetInteger(0,name,OBJPROP_FONTSIZE,fontsize); if(ObjectGetInteger(0,name,OBJPROP_COLOR) != (int)col) ObjectSetInteger(0,name,OBJPROP_COLOR,col); if(ObjectGetString(0,name,OBJPROP_FONT) != font) ObjectSetString(0,name,OBJPROP_FONT,font); ObjectSetInteger(0, name, OBJPROP_SELECTABLE, false); } // Update rectangle only when a property changed void SetRectIfChanged(string name,int corner,int xdist,int ydist,int xsize,int ysize,uint bgARGB) { EnsureObj(name, OBJ_RECTANGLE_LABEL); if(ObjectGetInteger(0,name,OBJPROP_CORNER) != corner) ObjectSetInteger(0,name,OBJPROP_CORNER,corner); if(ObjectGetInteger(0,name,OBJPROP_XDISTANCE) != xdist) ObjectSetInteger(0,name,OBJPROP_XDISTANCE,xdist); if(ObjectGetInteger(0,name,OBJPROP_YDISTANCE) != ydist) ObjectSetInteger(0,name,OBJPROP_YDISTANCE,ydist); if(ObjectGetInteger(0,name,OBJPROP_XSIZE) != xsize) ObjectSetInteger(0,name,OBJPROP_XSIZE,xsize); if(ObjectGetInteger(0,name,OBJPROP_YSIZE) != ysize) ObjectSetInteger(0,name,OBJPROP_YSIZE,ysize); if((uint)ObjectGetInteger(0,name,OBJPROP_BGCOLOR) != bgARGB) ObjectSetInteger(0,name,OBJPROP_BGCOLOR,bgARGB); if((uint)ObjectGetInteger(0,name,OBJPROP_COLOR) != bgARGB) ObjectSetInteger(0,name,OBJPROP_COLOR,bgARGB); ObjectSetInteger(0,name,OBJPROP_SELECTABLE,false); }
面板创建与布局(CreatePanelObjects和UpdatePanelObjects)
CreatePanelObjects 实例化构成信息面板的一组文本标签与矩形;UpdatePanelObjects是布局驱动逻辑,负责计算文本宽度、柱状尺寸与坐标位置,再更新图形属性,把最新指标数值可视化呈现。它依靠字符宽度常量估算标签占用宽度,计算柱状图可用区域,并绘制点差、ATR、资金流对应的比例前景柱条。
代码采用简洁的视觉组件 —— 标题栏、汇总信息行、三根横向指标柱,底部时间戳,交易者可以一眼获取核心信号。面板布局和指标一一对应:每个UI元素绑定底层变量(spPips对应点差柱、flow对应资金流柱),同时说明设计取舍:预先估算文本宽度,规避复杂的字体度量接口调用,但在少数特殊字体下可能出现轻微错位;采用透明度混合方案,保证面板文字可读,同时不会遮挡底层K线图表。
// Minimal set of dashboard objects used by UpdatePanelObjects
void CreatePanelObjects()
{
  EnsureObj("ESGP_bg", OBJ_RECTANGLE_LABEL);
  EnsureObj("ESGP_hdr", OBJ_LABEL);
  EnsureObj("ESGP_lbl", OBJ_LABEL);
  EnsureObj("ESGP_vwap", OBJ_LABEL);
  EnsureObj("ESGP_spbar", OBJ_RECTANGLE_LABEL);
  EnsureObj("ESGP_spbar_fg", OBJ_RECTANGLE_LABEL);
  EnsureObj("ESGP_flow_lbl", OBJ_LABEL);
  // Make them non-selectable by default
  string objs[] = {"ESGP_bg","ESGP_hdr","ESGP_lbl","ESGP_vwap","ESGP_spbar","ESGP_spbar_fg","ESGP_flow_lbl"};
  for(int i=0;i<ArraySize(objs);i++) ObjectSetInteger(0,objs[i],OBJPROP_SELECTABLE,false);
}
告警管理与可视化标记
告警子系统支持三种模式:单条覆盖模式、滚动清除模式(基于时间戳生成唯一名称)和标记池循环复用模式。告警可配置为仅在满足低点差条件,且资金流越过预设阈值时才绘制;内置迟滞机制,防止信号反复抖动触发。代码会为每一个标记在OBJPROP_TOOLTIP中存入时间戳,AutoClearOldAlerts函数负责清理超过InpAlertMaxAgeSec(告警最大存活秒数)的过期标记。这套方案简洁、低耦合,用来在图表上记录信号事件:无需外部存储,同时为交易者提供可视化的信号事件追溯记录。以上设计提升了实盘易用性:持久化标记方便复盘,也支持通过肉眼对比开展可视化回测,迟滞机制则减少噪声,并避免误触发反复告警。// Draw a simple buy/sell alert label in the panel corner void DrawAlertMarker(bool isBuy) { string nm = (isBuy ? "ESGP_alert_buy" : "ESGP_alert_sell"); if(ObjectFind(0, nm) != -1) ObjectDelete(0, nm); ObjectCreate(0, nm, OBJ_LABEL, 0, 0, 0); ObjectSetInteger(0, nm, OBJPROP_CORNER, COR_LT); ObjectSetInteger(0, nm, OBJPROP_XDISTANCE, 8); ObjectSetInteger(0, nm, OBJPROP_YDISTANCE, isBuy ? 60 : 80); ObjectSetString(0, nm, OBJPROP_TEXT, isBuy ? "▲ BUY" : "▼ SELL"); ObjectSetInteger(0, nm, OBJPROP_FONTSIZE, 12); ObjectSetInteger(0, nm, OBJPROP_COLOR, isBuy ? clrLime : clrRed); ObjectSetInteger(0, nm, OBJPROP_SELECTABLE, false); ObjectSetString(0, nm, OBJPROP_TOOLTIP, IntegerToString((int)TimeCurrent())); // store timestamp }
OnInit与OnDeinit生命周期管理
OnInit完成全部启动初始化工作:交易品种选定、可选的图表周期切换、读取交易品种参数(SYMBOL_POINT、SYMBOL_VOLUME_STEP等)、调用iATR创建ATR指标,初始化环形缓冲区、创建面板绘图对象,以及通过EventSetTimer配置定时器。每一步都会做错误校验(例如ATR句柄创建失败);关键初始化环节出错时返回INIT_FAILED ,这是一项重要的安全设计范式。int OnInit() { g_sym = (_Symbol); if(!SymbolSelect(g_sym, true)) return INIT_FAILED; g_point = SymbolInfoDouble(g_sym, SYMBOL_POINT); g_tickVal = SymbolInfoDouble(g_sym, SYMBOL_TRADE_TICK_VALUE); g_tickSize= SymbolInfoDouble(g_sym, SYMBOL_TRADE_TICK_SIZE); g_volMin = SymbolInfoDouble(g_sym, SYMBOL_VOLUME_MIN); g_volMax = SymbolInfoDouble(g_sym, SYMBOL_VOLUME_MAX); g_volStep = SymbolInfoDouble(g_sym, SYMBOL_VOLUME_STEP); // create ATR handle for InpTF and InpATRperiod (example uses default TF & period) g_atrHandle = iATR(g_sym, PERIOD_M1, 14); if(g_atrHandle == INVALID_HANDLE) return INIT_FAILED; BufInit((int)InpRingSize); CreatePanelObjects(); EventSetTimer((int)InpTimerSec); return INIT_SUCCEEDED; }
OnDeinit 负责资源清理:关闭定时器、删除面板与告警标记对象、释放指标句柄。如果没有释放指标句柄,或是定时器未停止,会在终端内造成隐蔽的内存/句柄泄漏,当EA重新挂载时,还可能出现异常行为。
void OnDeinit(const int reason)
{
  EventKillTimer();
  // remove panel objects (prefix "ESGP_")
  int total = ObjectsTotal(0);
  for(int i=total-1; i>=0; --i)
  {
    string nm = ObjectName(0, i);
    if(StringFind(nm, "ESGP_", 0) == 0) ObjectDelete(0, nm);
  }
  if(g_atrHandle != INVALID_HANDLE) { IndicatorRelease(g_atrHandle); g_atrHandle = INVALID_HANDLE; }
}
OnTick数据接收策略
OnTick 刻意保持轻量化:调用SymbolInfoTick读取最新tick,再通过BufAdd将其写入环形缓冲区。繁重的流程延后至OnTimer中执行。这是一项关键架构设计:部分品种每秒会产生数百甚至数千笔tick,如果在OnTick内部执行开销较大的界面刷新或指标读取,会占满主线程,拖慢终端。通过将数据接收与处理逻辑解耦,EA能始终保持响应灵敏,且运行结果具备确定性。这种架构还降低了测试难度:OnTimer按照可控的固定节奏执行,因此指标行为更容易复现核验。void OnTick() { MqlTick q; if(SymbolInfoTick(g_sym, q)) { g_latestTick = q; // store latest tick BufAdd(q); // append into ring buffer (fast) } }
OnTimer主循环 —— 计算、决策、UI与告警
OnTimer是整个程序的调度中枢:确保缓冲区数据为最新、控制刷新节奏,以点为单位计算点差与ATR,执行“低点差”条件判定,调用VWAP与Flow函数,计算仓位规模与风控参数,依据变化阈值判断是否刷新面板,并且执行告警逻辑判断。仓位计算逻辑基于ATR与参数InpStopATRmult生成止损位,将止损距离换算为tick数量,并据此计算每手对应的风险金额;再根据InpRiskPct账户风险上限推导出手数,结果按经纪商的g_volStep成交量步长取整,并限制在最小与最大允许成交量区间内。告警触发需要同时满足两个条件:低点差,且资金流超出阈值,借助InpFlowHystFactor滞环系数防抖,避免信号频繁来回切换。在文章中将这一段作为“决策引擎”说明:展示成本过滤(点差对比ATR)、方向确认(资金流)、资金管理(风险/手数计算)三者如何结合,形成一套可落地的交易信号。
必须明确说明的是,当前版本的资金流是基于tick笔数统计的,衡量的是上涨tick和下跌tick的发生频次,而不是行情背后的总成交量。该设计让指标在tick成交量不可靠的行情源上表现稳定,但缺点是大量小额tick可以扭曲指标,效果和一笔大额成交的影响不一样。VWAP采用的是基于分钟的滚动时间窗口VWAP,而非交易日时段VWAP,解读方式有所区别:滚动VWAP响应灵敏,时段VWAP适合作为日内基准。
点差通过g_point标准化为pip,ATR以point为单位读取,如果要以pip表示,还需根据品种的报价精度进行换算,以便二者可以直接对比。文中同时给出当前实现公式以及可选替代方案。您也可以改为成交量加权资金流(修改Acc函数,累加带符号成交量,再除以总成交量即可)。
void OnTimer()
{
  // 1) ensure buffer has latest tick (sometimes needed)
  MqlTick t; if(SymbolInfoTick(g_sym, t)) { if(g_used == 0 || g_time[g_head] != t.time) BufAdd(t); }

  // 2) compute metrics
  double spPips = SpreadPips();
  double atrPts = ATR();                          // ATR in price units (points)
  double atrPips = (atrPts > 0 && g_point > 0) ? atrPts / g_point : 0.0;
  bool cheap = (atrPts > 0 && spPips < atrPips * InpCheapSpreadFrac);
  double vwap = VWAP(InpVWAPminutes);
  double flow = Flow(InpImbWindowSec);            // tick-count flow

  // 3) Example risk sizing (conservative)
  double bal = AccountInfoDouble(ACCOUNT_BALANCE);
  double bid = SymbolInfoDouble(g_sym, SYMBOL_BID);
  double stop = bid - InpStopATRmult * atrPts;
  double riskPx = bid - stop;
  double ticks = (g_tickSize > 0 ? riskPx / g_tickSize : 0.0);
  double cashPerLot = ticks * g_tickVal;
  double maxLoss = bal * InpRiskPct / 100.0;
  double rawLot = (cashPerLot > 0.0 ? maxLoss / cashPerLot : 0.0);
  double lot = (g_volStep > 0.0 ? MathFloor(rawLot / g_volStep) * g_volStep : 0.0);

  // 4) Alerting with hysteresis
  double resetThresh = InpFlowTh * InpFlowHystFactor;
  static bool buyF=false, sellF=false;
  if(cheap)
  {
    if(flow >= InpFlowTh && !buyF) { Alert("BUY edge: cheap spread + buy flow"); buyF = true; sellF = false; DrawAlertMarker(true); }
    else if(flow < resetThresh) buyF = false;

    if(flow <= -InpFlowTh && !sellF) { Alert("SELL edge: cheap spread + sell flow"); sellF = true; buyF = false; DrawAlertMarker(false); }
    else if(flow > -resetThresh) sellF = false;
  }
}
最后是压力测试相关注意事项:策略测试器的tick精细度和真实行情流的表现可能不一致,因此想要验证这套基于tick的逻辑,需要tick回放或者历史tick数据。日志输出需要节制(活跃品种下避免大量Print刷屏),如果InpTimerSec(定时器间隔)设置很小,建议做CPU性能剖析。推荐参数预设:例如将日内场景InpVWAPminutes设置为60至240分钟;将用于微观结构捕捉的InpImbWindowSec设置为10至60秒;InpCheapSpreadFrac(低点差系数)根据品种取0.3至0.7。建议采用分步调参思路:先使用偏保守的阈值,依靠图表标记人工核验信号;经过充分的实盘向前测试之后,再开启自动交易。可优化方向建议:增加时段VWAP选项、把资金流改为成交量加权模式、给资金流增加EMA平滑以减少震荡行情中的反复假信号、支持tick历史记录存储,方便离线复现分析。
成果
EA开发完成后,下一步就是部署测试,可以在模拟账户或者回测环境中开展。我将展示一系列在MetaTrader 5终端测试过程中截取的截图,用来演示系统的运行表现与行为特征。
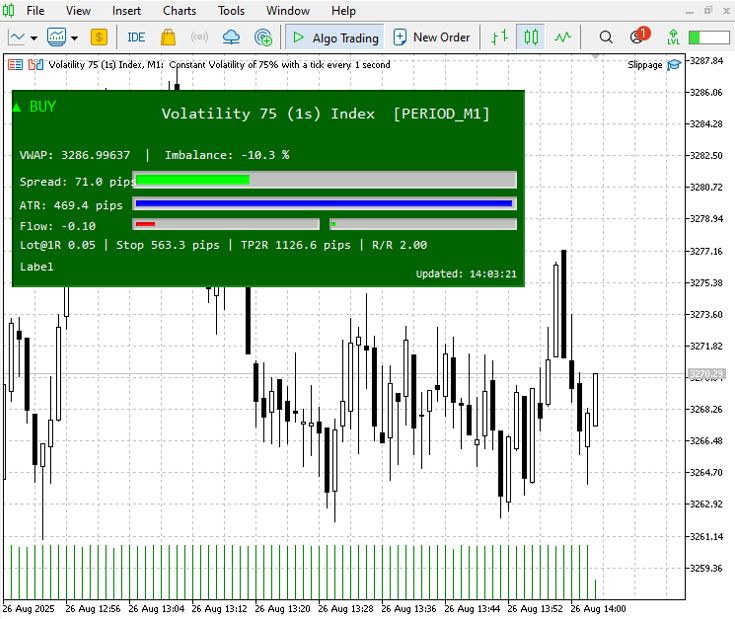
下图面板中展示了一条历史买入告警(绿色标题/买入标记)。然而,当前短窗口资金流略微转负,失衡值约-10.3%,资金流数值为-0.10。
点差为71.0 pips,相对于当前波动率处于较低水平,系统判定“低点差”条件成立。当前ATR数值高达469.4 pips;基于ATR计算的保护性止损距离很宽:止损约为563.3 pips,止盈位TP2R(2倍风险目标位)为1,126.6 pips。
整体来看,已经满足EA的成本过滤条件(低点差)。然而,此刻资金流给出的方向确认信号略微偏空,所以尽管图表上还保留着之前的买入标记,系统不会再次生成新的买入触发信号。
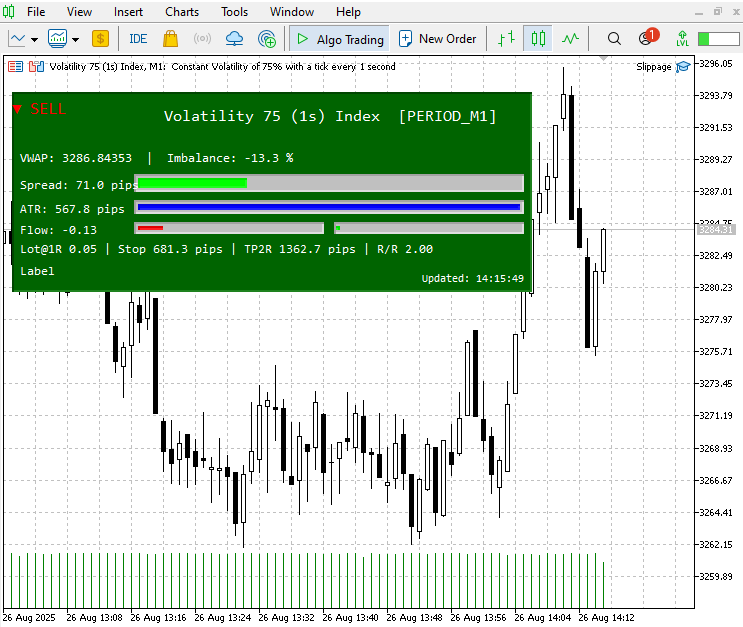
在最初的买入信号出现之后,行情后续朝着有利持仓的方向运行。对应截图展示了这段正向行情。此时,系统新触发了卖出信号,反映市场状态已经发生变化
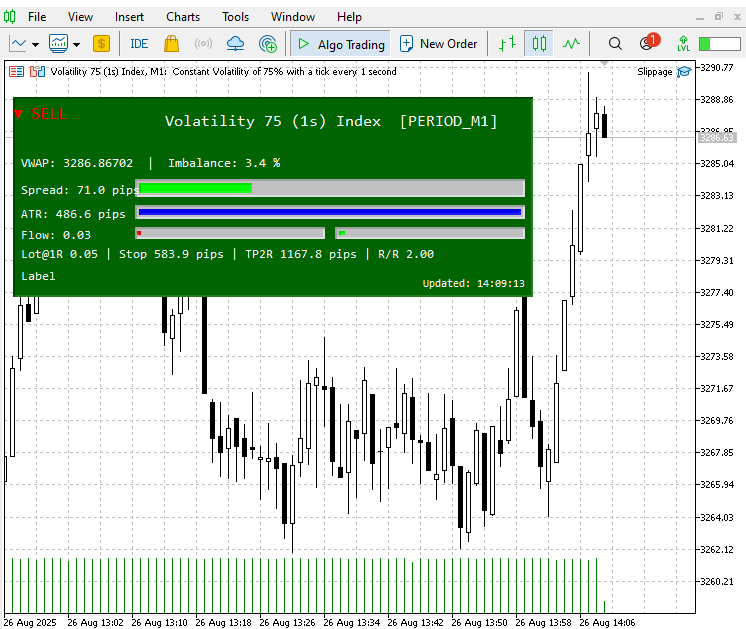
随后,行情拐头向下,验证了该卖出信号的有效性。请参考下方截图直观查看这段行情走势。
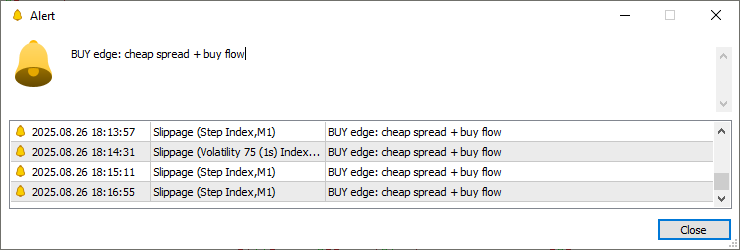
每一条信号都会触发告警通知,并且记录在MetaTrader 5的Experts(专家)选项卡中,方便完整追踪留存。
结论
本滑点工具的开发初衷是为了解决零售交易者普遍面临的现实难题:难以获取可靠的盘口深度数据,但又需要订单流信号来识别高概率入场机会。本系统并不试图替代完整的盘口深度列表,而是从可获取的tick数据流中提取最具备实操价值的市场微观结构信息。工具采用滚动VWAP作为公允价格锚点,通过短窗口订单失衡与资金流指标识别方向压力,并结合点差与ATR环境条件,保证信号具备可交易性且自带风险考量。搭配图表可视化、告警功能以及自动仓位计算逻辑,该工具能够将原始tick数据实时转化为可直接用于交易决策的信息。
滑点工具的特色在于务实的设计思路,重点兼顾稳定性与易用性。环形缓冲区和轻量化OnTick数据采集机制,可以在高频tick品种上保障终端运行性能;容错辅助函数与变更检测机制避免不必要的重绘;告警内置滞环防抖与可配置标记模式,最大限度降低噪声与虚假信号。内置仓位风控逻辑将信号生成和资金管理绑定,每一笔潜在交易都会基于ATR止损与账户风险进行评估,引导交易者规范仓位,避免盲目重仓。
同时也需要正视该工具的局限性。它只是盘口订单流信息的替代方案,并非直接的DOM深度行情。资金流由tick笔数统计得到(也可选择成交量加权版本),VWAP依靠成交记录与买卖中点价还原。因此信号需要结合K线图表、多周期环境以及tick回放数据交叉验证。VWAP窗口、失衡窗口、点差系数和资金流阈值等参数,都需要根据不同品种的tick推送频率与波动率单独调参,不存在一套通用于所有品种的万能参数。
想要稳妥实现这套系统,建议分阶段实施:(1)在tick回放或者模拟盘环境下,借助面板与标记可视化核验信号;(2)以保守阈值进行向前测试并验证表现;(3)确认稳定后,再考虑开启自动入场,同时配置可靠的止损、超时规则与完整日志记录。后续可迭代优化方向包括:可选交易日时段VWAP模式、可切换成交量加权资金流计算、增加EMA平滑减少震荡假信号、支持事件日志导出,便于复盘与复现分析。
请参见其他文章。
本文由MetaQuotes Ltd译自英文
原文地址: https://www.mql5.com/en/articles/19290
注意: MetaQuotes Ltd.将保留所有关于这些材料的权利。全部或部分复制或者转载这些材料将被禁止。
本文由网站的一位用户撰写,反映了他们的个人观点。MetaQuotes Ltd 不对所提供信息的准确性负责,也不对因使用所述解决方案、策略或建议而产生的任何后果负责。
 神经网络在交易中的应用:一种端到端多变量时间序列预测模型(结论)
 神经网络在交易中的应用:一种端到端多变量时间序列预测模型(关键组件)
 交易中的神经网络:以分解替代模型规模扩张(SSCNN)


为什么没有面板?
先生,
为什么没有面板?