 MetaTrader 5
 Asesores Expertos
 Indicadores
 Scripts
 Librerías
 Repositorio
Mira cómo descargar robots gratis
¡Búscanos en Telegram!
Pon "Me gusta" y sigue las noticias
Pon "Me gusta" y sigue las noticias
¿Es interesante este script?
Deje un enlace a él, ¡qué los demás también lo valoren!
Deje un enlace a él, ¡qué los demás también lo valoren!
¿Le ha gustado el script?
Evalúe su trabajo en el terminal MetaTrader 5
Evalúe su trabajo en el terminal MetaTrader 5

Lentz_Volatility - indicador para MetaTrader 5

- Visualizaciones:
- 884
- Ranking:
- Publicado:
- Actualizado:
-
 Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro EntradaUsted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese -
 ¿Necesita un robot o indicador basado en este código? Solicítelo en la bolsa freelance
Pasar a la bolsa
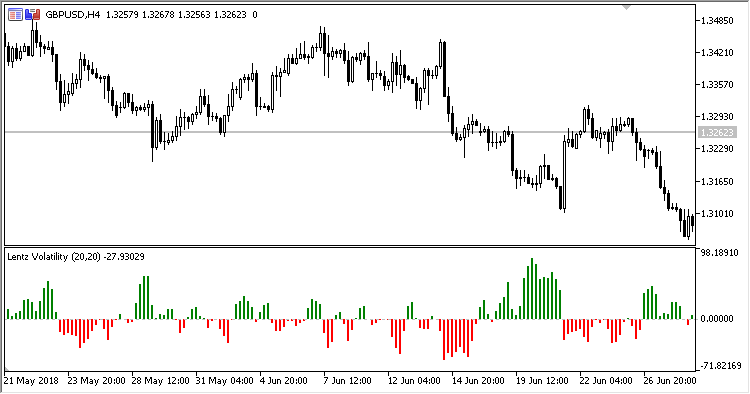
El indicador-oscilador Lentz Volatility representa la diferencia entre ATR y ATR en el número establecido de periodos.
Dispone de tres parámetros ajustables:
- ATR period - periodo de cálculo de ATR
- Smoothing period - periodo de suavizado
- Smoothing method - método de suavizado
Cálculo:
LV = AvgMA - ATR
donde
AvgMA = MA(ATR, Smoothing period, Smoothing method)
ATR - ATR(ATR period)
Traducción del ruso realizada por MetaQuotes Ltd
Artículo original: https://www.mql5.com/ru/code/21412
 OverHedgeV2
Cobertura de posiciones. Trabajo en una nueva barra.
Exp_ColorX2MA_Digit_NN3_MMRec
Tres sistemas comerciales independientes con uso de indicadores ColorX2MA_Digit en un experto, con posibilidad de cambiar el tamaño de la transacción esperada dependiendo de los resultados de las transacciones anteriores para el sistema comercial dado