FXEA365 Gold Neuron
- Experten
-
Kenichiro Sakamoto
 Ich bin Kenichiro Sakamoto, der Entwickler hinter FXEA365 — einem Studio, das transparente, regelbasierte Expert Advisors für MetaTrader 5 entwickelt.
- Version: 3.19
- Aktualisiert: 20 Oktober 2026
- Aktivierungen: 5
GOLD NEURON v3.17 ist ein Handelssystem für XAUUSD, das auf vier unabhängigen Entscheidungsmodulen beruht, die gemeinsam in einem Konto laufen.
AUF EINEN BLICK (MT5-Backtest — historische Werte, kein Live-Ergebnis)
- Vier Engines in einem EA für XAUUSD: ein ATR-Ausbruch-Trendkern, ein Momentum-Ausbruch, ein Einstiegsfilter mit Gradient Boosting und der BLITZ-Donchian-Ausbruch auf M15
- v3.16 wie ausgeliefert (Ultra, 2022.01-2026.08, XM-Einminuten-OHLC-Daten): Profitfaktor 1,19 / relativer Equity-Drawdown 36,85 % / 595 Trades
- Langes Fenster, alle vier Engines (2004.01-2026.06, 22,5 Jahre, echte Ticks): Ultra Profitfaktor 1,35 / maximaler Equity-Drawdown 28,50 % (größter relativer Drawdown 55,54 %); Standard Profitfaktor 1,34 / 19,95 % (größter relativer 39,01 %)
- Die Trefferquote liegt im Langzeittest bei etwa 53 %; Averaging-Gruppen werden vom Gruppen-Stop des EA geschlossen. Hedging-Konto erforderlich
- Forward-Test (Exness-Demokonto, kein echtes Geld; läuft seit 2026-07-17, v3.17 seit 2026-09-30, davor frühere Versionen): 40 Trades, -1,09 %, Profitfaktor 0,98, maximaler Drawdown 39,38 % (Stand 2026-10-11). Dieser Drawdown ist 1,38-mal so hoch wie das Maximum von 28,50 % im langen Backtest oben; er entstand zwischen 2026-07-28 und 2026-08-11 mit einer früheren v2-Engine, die die aktuelle Version nicht mehr verwendet. Tägliche Werte: https://fxea365.com/de/forward-test
- Vollständiges Prüfprotokoll: https://fxea365.com/de/ea/gold-neuron
=== EINFÜHRUNGSPREIS: ZEITLICH BEGRENZTER TIEFSTPREIS $99 (67% RABATT auf den regulären Preis $299) — NOCH 3 VON 3 ===
Der reguläre Preis beträgt $299, doch für begrenzte Zeit gilt der niedrigste Preis. Ab jetzt steigt der Preis mit den Verkäufen (alle 3 Käufe) und steigt ohne Obergrenze immer weiter ($99 → $149 → $199 → $249 → $299 → …). Sobald diese Exemplare verkauft sind, beträgt der nächste Preis $149.
=== VOR DEM KAUF: WAS SIE IN DER KOSTENLOSEN DEMO PRÜFEN SOLLTEN ===
Starten Sie die Demo mit XAUUSD (beliebiger Chart-Zeitrahmen), "Jeder Tick basierend auf echten Ticks", 2022.01 bis heute, Einlage 10.000, Hebel 1:500, RunMode = Ultra (Voreinstellung), auf einem Hedging-Konto. Prüfen Sie drei Dinge: (1) ob Trades erscheinen; die Trefferquote liegt im Langzeittest nur bei rund 53 %, beurteilen Sie also Profitfaktor und Drawdown statt der ersten Trades; (2) ob Profitfaktor und maximaler Equity-Drawdown nahe an den Werten von v3.16 liegen (1,19 und 36,85 % relativer Equity-Drawdown, 595 Trades über 2022.01-2026.08 mit XM-Minutenkerzen (OHLC), nicht mit echten Ticks); (3) ob Averaging-Gruppen durch den Gruppen-Stop des EA geschlossen werden. Dies sind Backtest-Zahlen, keine Live-Historie.
=== HIER STARTEN ===
1) Lesen Sie zuerst die RISIKOWARNUNG weiter unten.
2) Hängen Sie den EA an einen XAUUSD Chart. Jeder Chart-Zeitrahmen ist möglich — jede Engine liest ihren eigenen fest eingestellten internen Zeitrahmen.
3) Testen Sie die kostenlose Demo zuerst im Strategietester: siehe „5-MINUTE DEMO CHECKLIST“ unten.
4) Unabhängige Ergebnisse: siehe „UNABHÄNGIGE VERIFIZIERUNG (FXEA365)“ unten.
5) Plattform: nur MetaTrader 5 — es gibt keine MetaTrader-4-Version.
6) Unsere drei anderen Flaggschiff-EAs (FXEA365):
- Gold King Breakout Grid (XAUUSD, high-risk grid): https://www.mql5.com/en/market/product/180879
- Gold Viper Breakout (XAUUSD): https://www.mql5.com/en/market/product/182297
- AIFW AI Framework (rules engine + optional AI): https://www.mql5.com/en/market/product/196639
Die Entscheidungslogik wurde in Version 3.10 neu aufgebaut, und das Update ist für bestehende Nutzer kostenlos. Die vier Module sind ein Trendkern auf Basis eines ATR-Ausbruchs mit Regimefilter, ein Momentum-Ausbruchsmodul, ein mit Gradient Boosting erstelltes Einstiegsfilter und seit Version 3.15 das BLITZ-Modul, ein Donchian-Ausbruch auf M15. BLITZ ist immer aktiv und hat keinen Ein-/Aus-Schalter; die anderen drei Module lassen sich über UseEngineTrend, UseEngineViper und UseEnginePivot abschalten. Das Risikobudget wird gleichmäßig auf die aktiven Kernmodule verteilt. Seit Version 3.16 wird BLITZ auf einen eigenen Anteil, ein Viertel des Kontostands, dimensioniert und schmälert den Anteil der drei anderen Module nicht mehr; das Gesamtexposure ist daher höher als in Version 3.15. Die weiter unten genannten Zahlen über 22.5 Jahre wurden mit allen vier laufenden Modulen gemessen. Das System erhöht nie die Lotgröße (kein Martingale), aber zwei Engines eröffnen bei Gegenbewegungen weitere Positionen (Verbilligung): Der Trendkern eröffnet Positionen gleicher Lotgröße bis insgesamt drei, die Momentum-Engine bis insgesamt fünf, jeweils nachdem sich der Kurs um eine weitere ATR gegen die Gruppe bewegt hat. Diese beiden Engines setzen keinen Stop Loss auf dem Server des Brokers; der EA schließt jede Gruppe, sobald ihr Gesamtverlust einer Bewegung von 1,5 ATR auf das Gesamtvolumen der Gruppe entspricht, geprüft bei jedem Tick. Der EA muss daher ständig laufen. Die Pivot- und die BLITZ-Engine senden mit jeder Order einen festen Stop Loss an den Server des Brokers. Die Protokollierung wird über den einzelnen Parameter DetailedLog gesteuert.
Was sich in 3.16 und 3.17 geändert hat
Version 3.17 schaltet lediglich das Zeichnen des Chart-Panels ab, solange der EA im Strategietester läuft, wodurch lange Tests deutlich schneller werden. Die Handelslogik ist mit Version 3.16 identisch: In unserer Prüfung über 2004 bis 2006 stimmten Orders und Deals der beiden Builds Zeile für Zeile überein. Version 3.15 fügte ein viertes Modul hinzu, BLITZ: ein Donchian-Ausbruch auf M15, gefiltert durch den gleitenden 50-Perioden-Durchschnitt auf H1 und den ADX, mit festem Stop Loss von 6 und Take Profit von 30 in Preiseinheiten, höchstens drei Einstiegen pro Tag und einer Position gleichzeitig, unter eigener Magic Number. Version 3.16 ändert, wie BLITZ dimensioniert wird und wann es handeln darf. Erstens erhalten die drei Kernmodule wieder je ein Drittel des Risikobudgets wie in Version 3.14, und BLITZ wird zusätzlich auf ein Viertel des Kontostands dimensioniert; das Gesamtexposure ist daher höher als in Version 3.15. Zweitens eröffnet BLITZ keine neue Position, solange der Kontostand, bereinigt um Ein- und Auszahlungen, auf seinem bisherigen Höchststand steht; es handelt nur, während das Konto unter seinem vorherigen Höchststand liegt. Diese zweite Regel wurde nach Auswertung der Testergebnisse gewählt, ist also an den Testzeitraum angepasst und muss in Zukunft nicht gelten. Die Einstiegs- und Ausstiegsregeln aller vier Module sind ansonsten unverändert. Wir haben die Versionen 3.14 (drei Module), 3.15 und 3.16 unter identischen Bedingungen verglichen (XAUUSD M30, MetaQuotes-Demo-Daten, jeder Tick auf Basis echter Ticks, wobei echte Ticks ab Mai 2025 vorliegen und frühere Monate aus Minutenkerzen erzeugt werden, Modus Ultra, Einlage 10.000, Hebel 1:500, Januar 2022 bis August 2026). Der Nettogewinn betrug 355.661 / 329.133 / 415.864, der Profitfaktor 1.88 / 1.92 / 1.88, der Recovery-Faktor 7.54 / 9.15 / 7.71, der relative Equity-Drawdown 57.11 / 67.86 / 54.21 Prozent, der maximale Equity-Drawdown 47.146 / 35.969 / 53.919 in Kontowährung und die Zahl der Trades 520 / 627 / 582. Version 3.16 ist nicht bei jeder Kennzahl besser: Recovery-Faktor und maximaler Drawdown in Geld sind schlechter als bei Version 3.15. Eine Richtigstellung: Der frühere Vergleich der Versionen 3.14 und 3.15 auf den Daten des Brokers XM (Nettogewinn 6.653 auf 8.129, Profitfaktor 1.19 auf 1.22, maximaler Equity-Drawdown 39.79 auf 27.68 Prozent, Trades 496 auf 611) wurde als echte Ticks veröffentlicht, diese Daten waren jedoch eine Modellierung mit Minutenkerzen (OHLC). Auf denselben XM-Minutendaten ergibt Version 3.15 gegenüber 3.16: Nettogewinn 8.129 auf 9.191, Profitfaktor 1.22 auf 1.19, Recovery-Faktor 2.83 auf 2.10, relativer Equity-Drawdown 27.68 auf 36.85 Prozent, Trades 611 auf 595, also mehr Gewinn bei schlechteren Risikokennzahlen. Ein Vergleich mit echten Ticks auf XM-Daten wird nach der Messung ergänzt. Dies sind Backtest-Ergebnisse, kein Live-Handel, und sie sagen nichts über künftige Ergebnisse aus.
Ergebnisse der Backtests
Die folgenden Zahlen stammen aus dem Strategietester für XAUUSD mit 100 Prozent realen Ticks, einer Anfangseinlage von 10,000 und einem Hebel von 1:500. Es handelt sich um Backtest-Ergebnisse und nicht um Ergebnisse aus dem realen Handel, und sie lassen keinen Schluss auf zukünftige Ergebnisse zu.
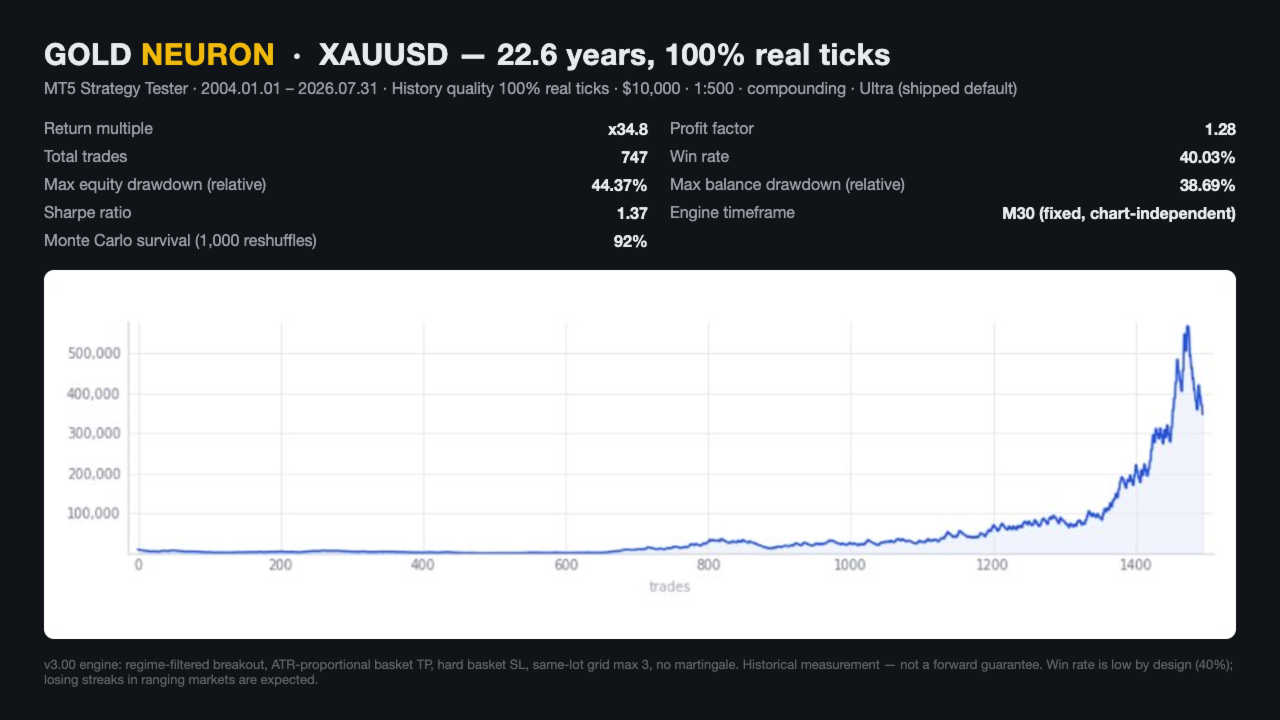
Testzeitraum von Januar 2004 bis Juni 2026, also 22.5 Jahre, gemessen mit allen vier aktivierten Modulen (Trendkern, Momentum-Ausbruch, Einstiegsfilter und BLITZ) auf Dukascopy-Tickdaten, die als benutzerdefiniertes Symbol importiert wurden, Chart M30. Der Test-Build ist Version 3.16 mit im Tester abgeschaltetem Panel-Zeichnen, und genau das liefert Version 3.17 aus. Im Modus Ultra betrug der Nettogewinn 416.042 bei einer Einlage von 10.000, womit der Kontostand auf das 42.6-fache der Einlage steigt, was einer annualisierten Rendite von 18.1 Prozent entspricht, bei einem Profitfaktor von 1.35, einem maximalen Equity-Rückgang von 28.50 Prozent (der größte relative Equity-Rückgang betrug 55.54 Prozent), einer Trefferquote von 53.29 Prozent und einem Sharpe-Verhältnis von 1.24 über 2.766 Trades. Im Modus Standard betrug der Nettogewinn 112.152, womit der Kontostand auf das 12.2-fache der Einlage steigt, was einer annualisierten Rendite von 11.8 Prozent entspricht, bei einem Profitfaktor von 1.34, einem maximalen Equity-Rückgang von 19.95 Prozent (größter relativer 39.01 Prozent) und einem Sharpe-Verhältnis von 1.36 über 2.741 Trades. Diese Zahlen ersetzen die zuvor veröffentlichten Zahlen der Zwei-Modul-Konfiguration (das 35.2-fache in Ultra und das 24.1-fache in Standard); das Standard-Ergebnis ist niedriger als das frühere.
Dieser Zeitraum enthält die Finanzkrise von 2008 und den Goldbärenmarkt von 2011 bis 2015. Die Trefferquote lag in diesem Zeitraum bei 53.29 Prozent, und in Seitwärtsphasen sind weiterhin lange Verlustserien zu erwarten.
Prüfverfahren
Jedes Modul reproduziert im Einzelbetrieb exakt das entsprechende veröffentlichte Produkt, was bestätigt, dass die Integration die Logik nicht verändert hat. Ein Forward-Test-Konto läuft seit dem 11. August 2026. Eine Prüfung auf einem zweiten Datenstrom und eine Monte-Carlo-Neuabtastung wurden für die Konfiguration mit vier Modulen noch nicht erneut durchgeführt, daher werden dazu keine Zahlen veröffentlicht.
Hinweis zum neuronalen Modell aus Version 2.x
Das in Version 2.x ausgelieferte ONNX-Modell wurde mit Daten von Januar 2020 bis Juli 2026 trainiert. Seine Backtest-Zahlen innerhalb dieses Trainingszeitraums sind eine Demonstration der Anpassung an die Stichprobe und wurden nie im realen Handel erzielt. In den Jahren außerhalb der Stichprobe von 2016 bis 2019 war das Modell in unseren Tests verlustbringend, und das Vorwärtskonto zeigte einen negativen Erwartungswert. Aus diesem Grund wurde die Logik in Version 3.10 ersetzt. Der frühere Backtest bleibt als Referenz veröffentlicht und ist als innerhalb der Stichprobe gekennzeichnet.
Risikostufen
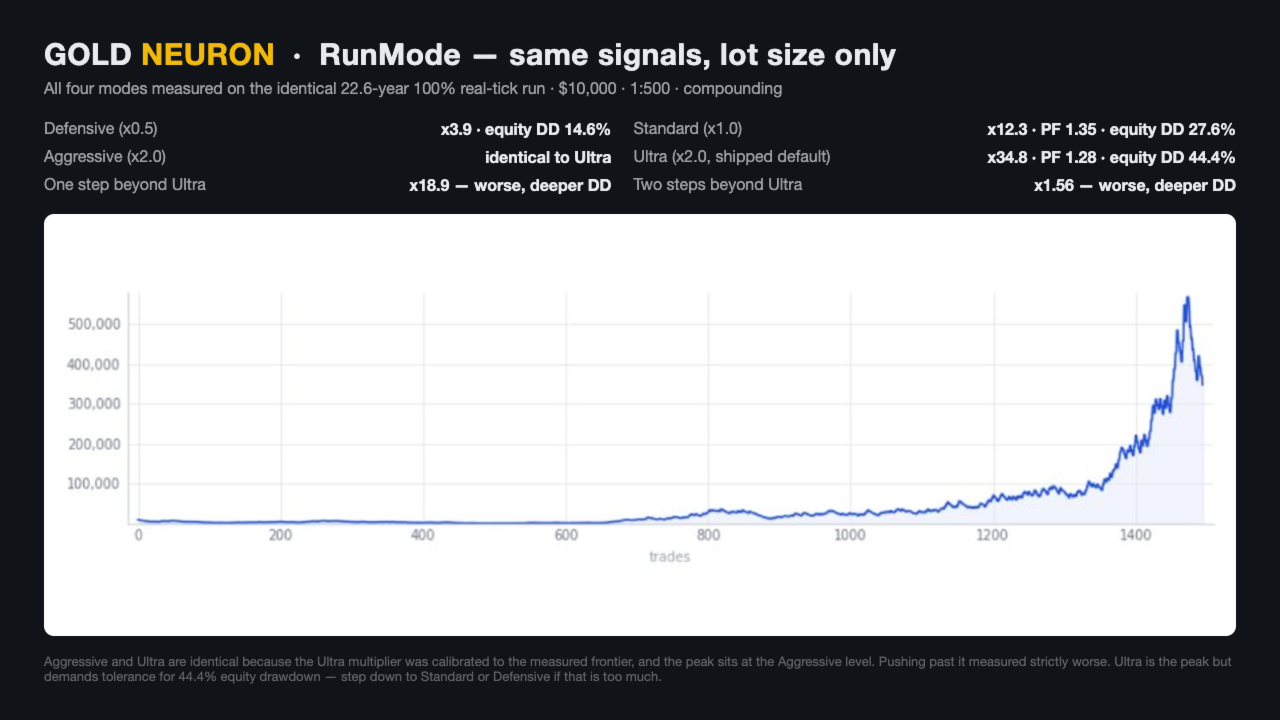
Der Parameter RunMode bietet Defensive, Standard, Aggressive und Ultra. Die Handelssignale sind in jedem Modus identisch, es ändert sich nur die Positionsgröße. Die obigen Zahlen wurden in Ultra, der ausgelieferten Voreinstellung, und in Standard gemessen. Defensive halbiert das Risiko jedes Moduls. Aggressive verwendet beim Trendkern denselben Lot-Multiplikator wie Ultra und beim Einstiegsfilter und bei BLITZ einen kleineren (2 statt 3.5). Über denselben Zeitraum von 22.5 Jahren und unter denselben Bedingungen erzielte Aggressive einen Nettogewinn von 332.355 (Kontostand das 34.2-fache der Einlage, 17.0 Prozent pro Jahr) bei einem Profitfaktor von 1.38 und einem maximalen Equity-Rückgang von 28.00 Prozent (größter relativer 55.18 Prozent) über 2.763 Trades. Defensive erzielte 28.025 (Kontostand das 3.8-fache der Einlage, 6.1 Prozent pro Jahr) bei einem Profitfaktor von 1.32 und einem maximalen Equity-Rückgang von 9.96 Prozent (größter relativer 21.40 Prozent) über 2.744 Trades.
Empfohlene Einrichtung
Das Symbol ist XAUUSD. Jeder Chart-Zeitrahmen ist möglich, da jedes Modul intern einen festen Zeitrahmen liest. Die empfohlene Mindesteinlage beträgt 3,000 für Ultra und 1,000 für Standard in der Kontowährung. Ein Konto vom Typ ECN wird empfohlen, ein Hedging-Konto ist erforderlich.
=== UNABHÄNGIGE VERIFIZIERUNG (FXEA365) ===
Wir veröffentlichen den vollständigen Prüfnachweis dieses EA auf unserer eigenen
Website: denselben Real-Tick-Backtest, die Out-of-Sample-Aufteilung und den
Equity-Drawdown (nicht den schmeichelhaften Balance-Drawdown). Prüfen Sie vor dem Kauf:
https://fxea365.com/de/ea/gold-neuron
Unterstützung
Für Fragen zur Einrichtung und für Hinweise zu Updates nutzen Sie bitte den Kommentarbereich dieses Produkts oder das Nachrichtensystem der Website.
=== WHO THIS IS FOR / NOT FOR ===
Geeignet für: Trader, die vier unabhängige XAUUSD-Entscheidungsengines in einem EA wollen, damit keine einzelne Logik jeden Trade bestimmt, die ein 22-jähriges Real-Tick-Testfenster höher bewerten als eine kurze, spektakuläre Kurve, die RunMode auf Standard oder darunter belassen und vor dem Live-Einsatz mindestens einen Monat Demo fahren.
Nicht geeignet für: alle, die ein "neuronales Netz, das Gold vorhersagt" erwarten (die Engines sind regelbasiert, das Gradient-Boosting-Gate filtert nur Einstiege), Trader, die Dutzende Parameter optimieren wollen, Trader, die jeden Tag Trades brauchen, und alle, die mehrmonatige Seitwärts- oder Verlustphasen innerhalb einer langen Historie nicht akzeptieren.
=== 5-MINUTE DEMO CHECKLIST ===
1) Laden Sie die kostenlose Demo herunter und öffnen Sie den Strategietester. Symbol XAUUSD, any chart timeframe.
2) Modellierung: "Jeder Tick basierend auf echten Ticks" (MT5) oder 99%-Tickdaten (MT4). "Nur Eröffnungspreise" und "1-Minuten-OHLC" liefern für diesen EA bedeutungslose Ergebnisse.
3) Zeitraum: at least 2019.01 to today (the published window starts 2004.01). Ein Zwei-Wochen-Test sagt nichts über eine Basket-Strategie aus.
4) Lassen Sie die Eingaben auf Standard und wählen Sie das Risiko-Preset, das Sie tatsächlich nutzen würden. Verwenden Sie Einzahlung und Hebel Ihres echten Kontos.
5) Vergleichen Sie Trade-Anzahl, Profitfaktor und maximalen Drawdown mit den Zahlen oben. Eine große Abweichung bedeutet meist einen kurzen Zeitraum, schlechte Tick-Historie, eine andere Broker-Zeitzone oder den falschen Chart.
6) Danach mindestens einen Monat auf einem Demokonto laufen lassen, bevor echtes Geld eingesetzt wird.
Bitte hinterlassen Sie nach diesem Monat eine Bewertung, positiv oder negativ, mit Zeitraum, Broker und Preset. Ehrliche Daten helfen anderen Tradern hier mehr als jedes Marketing.
=== WEITERE EAs VON UNS (FXEA365) ===
Dieselbe Disziplin, andere Märkte: Jede Strategie wird auf 100% echten Tickdaten über die längste verfügbare Historie gemessen, und jede veröffentlichte Zahl stammt aus einem Test, den wir selbst gefahren haben. Die Risikoprofile unterscheiden sich — prüfen Sie die jeweilige Seite.
- Gold King Breakout Grid (XAUUSD): https://www.mql5.com/en/market/product/180879
- Gold Viper Breakout (XAUUSD): https://www.mql5.com/en/market/product/182297
- AIFW AI Framework (KI-Framework): https://www.mql5.com/en/market/product/196639
=== KOSTENLOSE TOOLS VON UNS (FXEA365) ===
Diese sind kostenlos, funktionieren mit jedem EA (auch dem auf dieser Seite) und sind genau die Risiko-Infrastruktur, die wir selbst einsetzen.
- Falcon Trailing Stop Manager: https://www.mql5.com/en/market/product/182633
- Aegis Account Protector: https://www.mql5.com/en/market/product/182632
- Spread Guard Live Spread: https://www.mql5.com/en/market/product/185748
- Sentinel News Filter: https://www.mql5.com/en/market/product/182634
=== HINWEIS ZU BEWERTUNGEN ===
Wenn dieses Produkt Ihnen beim Handeln nützlich war, hilft eine kurze Bewertung anderen Tradern und gibt uns Hinweise für künftige Verbesserungen.