FXEA365 Gold Neuron
- Experts
-
Kenichiro Sakamoto
 Je suis Kenichiro Sakamoto, le développeur de FXEA365, un studio qui conçoit des Expert Advisors transparents et basés sur des règles pour MetaTrader 5.
- Version: 3.19
- Mise à jour: 20 octobre 2026
- Activations: 5
GOLD NEURON v3.17 est un système de trading pour XAUUSD reposant sur quatre moteurs de décision indépendants qui fonctionnent ensemble sur un seul compte.
EN BREF (backtest MT5 — données historiques, pas un résultat réel)
- Quatre moteurs dans un seul EA sur XAUUSD : un noyau de tendance par cassure ATR, une cassure de momentum, un filtre d'entrée par gradient boosting et la cassure Donchian BLITZ en M15
- v3.16 telle que livrée (Ultra, 2022.01-2026.08, données OHLC une minute de XM) : Profit Factor 1,19 / drawdown relatif d'équité 36,85 % / 595 trades
- Fenêtre longue, les quatre moteurs (2004.01-2026.06, 22,5 ans, ticks réels) : Ultra Profit Factor 1,35 / drawdown maximal d'équité 28,50 % (plus fort drawdown relatif 55,54 %) ; Standard Profit Factor 1,34 / 19,95 % (plus fort relatif 39,01 %)
- Taux de réussite d'environ 53 % dans le test long ; les groupes de moyenne sont fermés par le stop de groupe de l'EA. Compte de couverture requis
- Test forward (compte démo Exness, pas d'argent réel ; en service depuis le 2026-07-17, v3.17 depuis le 2026-09-30, versions antérieures avant) : 40 trades, -1,09 %, Profit Factor 0,98, drawdown maximal 39,38 % (au 2026-10-11). Ce drawdown vaut 1,38 fois le maximum de 28,50 % du long backtest ci-dessus ; il s'est produit entre le 2026-07-28 et le 2026-08-11 avec un ancien moteur v2 que la version actuelle n'utilise plus. Chiffres quotidiens : https://fxea365.com/fr/forward-test
- Dossier de vérification complet : https://fxea365.com/fr/ea/gold-neuron
=== PRIX DE LANCEMENT : PRIX LE PLUS BAS POUR UNE DURÉE LIMITÉE $99 (67% DE REMISE sur le prix normal $299) — 3 SUR 3 RESTANTS ===
Le prix normal est de $299, mais pour une durée limitée il est proposé à son prix le plus bas. Désormais, le prix augmente au fil des ventes (tous les 3 achats) et continue d'augmenter sans plafond ($99 → $149 → $199 → $249 → $299 → …). Une fois ces exemplaires vendus, le prochain prix sera de $149.
=== AVANT D'ACHETER : CE QU'IL FAUT VÉRIFIER DANS LA DÉMO GRATUITE ===
Lancez la démo sur XAUUSD (n'importe quelle unité de temps du graphique) avec « Chaque tick basé sur des ticks réels », de 2022.01 à aujourd'hui, dépôt 10 000, effet de levier 1:500, RunMode = Ultra (par défaut), sur un compte de couverture (hedging). Vérifiez trois choses : (1) des trades apparaissent, et le taux de réussite n'est que d'environ 53 % dans le test long : jugez donc sur le profit factor et le drawdown plutôt que sur les premiers trades ; (2) le profit factor et le drawdown maximal d'équité se rapprochent des chiffres de la v3.16 (1,19 et 36,85 % de baisse relative du capital, 595 trades sur 2022.01-2026.08 en bougies OHLC 1 minute XM, pas en ticks réels) ; (3) les groupes de moyenne sont clôturés par le stop de groupe de l'EA. Ce sont des chiffres de backtest, pas un historique en direct.
=== COMMENCEZ ICI ===
1) Lisez d'abord l'AVERTISSEMENT SUR LES RISQUES ci-dessous.
2) Attachez l'EA à un graphique XAUUSD. N'importe quelle unité de temps convient — chaque moteur lit sa propre unité interne fixe.
3) Testez d'abord la démo gratuite dans le Testeur de Stratégie : voir « 5-MINUTE DEMO CHECKLIST » ci-dessous.
4) Résultats indépendants : voir « VÉRIFICATION INDÉPENDANTE (FXEA365) » ci-dessous.
5) Plateforme : MetaTrader 5 uniquement — il n'existe pas de version MetaTrader 4.
6) Nos trois autres EA phares (FXEA365) :
- Gold King Breakout Grid (XAUUSD, high-risk grid): https://www.mql5.com/en/market/product/180879
- Gold Viper Breakout (XAUUSD): https://www.mql5.com/en/market/product/182297
- AIFW AI Framework (rules engine + optional AI): https://www.mql5.com/en/market/product/196639
Le moteur de décision a été reconstruit dans la version 3.10 et la mise à jour est gratuite pour les utilisateurs existants. Les quatre moteurs sont un noyau de tendance fondé sur une cassure ATR avec filtre de régime, un moteur de cassure de momentum, un filtre d'entrée construit par gradient boosting et, depuis la version 3.15, le moteur BLITZ de cassure de Donchian en M15. BLITZ est toujours actif et n'a pas d'interrupteur marche/arrêt ; les trois autres moteurs peuvent être désactivés avec UseEngineTrend, UseEngineViper et UseEnginePivot. Le budget de risque est réparti à parts égales entre les moteurs principaux actifs. Depuis la version 3.16, BLITZ est dimensionné sur sa propre part, un quart du solde, et ne réduit plus la part des trois autres ; l'exposition totale est donc supérieure à celle de la version 3.15. Les chiffres sur 22.5 ans présentés plus bas ont été mesurés avec les quatre moteurs en fonctionnement. Le système n'augmente jamais la taille des lots (pas de martingale), mais deux moteurs ajoutent des positions à contre-sens (moyenne à la baisse) : le noyau de tendance ajoute des positions de même lot jusqu'à trois au total et le moteur de momentum jusqu'à cinq au total, chaque fois que le prix évolue d'un ATR supplémentaire contre le groupe. Ces deux moteurs ne placent aucun stop loss sur le serveur du courtier ; l'EA clôture chaque groupe lorsque sa perte cumulée équivaut à un mouvement de 1,5 ATR sur le volume total du groupe, vérifié à chaque tick, et l'EA doit donc rester en fonctionnement. Les moteurs pivot et BLITZ envoient un stop loss fixe au serveur du courtier avec chaque ordre. La journalisation est contrôlée par un seul paramètre nommé DetailedLog.
Ce qui a changé dans la 3.16 et la 3.17
La version 3.17 se contente de ne plus dessiner le panneau sur le graphique pendant que l'EA tourne dans le testeur de stratégie, ce qui rend les tests longs beaucoup plus rapides. Sa logique de trading est identique à celle de la version 3.16 : dans notre vérification sur 2004 à 2006, les ordres et les transactions des deux builds concordaient ligne par ligne. La version 3.15 a ajouté un quatrième moteur, BLITZ : une cassure de Donchian en M15 filtrée par la moyenne mobile 50 périodes en H1 et l'ADX, avec un stop loss fixe de 6 et un take profit de 30 en unités de prix, au plus trois entrées par jour et une position à la fois, sous son propre numéro magique. La version 3.16 change la façon dont BLITZ est dimensionné et les moments où il peut trader. Premièrement, les trois moteurs principaux reçoivent de nouveau un tiers du budget de risque chacun, comme dans la version 3.14, et BLITZ est dimensionné en plus sur un quart du solde ; l'exposition totale est donc supérieure à celle de la version 3.15. Deuxièmement, BLITZ n'ouvre aucune nouvelle position tant que le solde du compte, hors dépôts et retraits, se trouve à son plus haut niveau atteint jusque-là ; il ne trade que lorsque le compte est en dessous de son précédent sommet de solde. Cette seconde règle a été choisie après étude des résultats de test ; elle est donc ajustée à la période de test et peut ne pas tenir à l'avenir. Les règles d'entrée et de sortie des quatre moteurs sont par ailleurs inchangées. Nous avons comparé les versions 3.14 (trois moteurs), 3.15 et 3.16 dans des conditions identiques (XAUUSD M30, données MetaQuotes-Demo, chaque tick basé sur les ticks réels, les ticks réels étant disponibles à partir de mai 2025 et les mois antérieurs générés à partir de bougies d'une minute, mode Ultra, dépôt 10 000, levier 1:500, janvier 2022 à août 2026). Le profit net a été de 355 661 / 329 133 / 415 864, le facteur de profit de 1.88 / 1.92 / 1.88, le facteur de récupération de 7.54 / 9.15 / 7.71, la baisse relative du capital de 57.11 / 67.86 / 54.21 pour cent, la baisse maximale du capital de 47 146 / 35 969 / 53 919 en devise du compte et le nombre de transactions de 520 / 627 / 582. La version 3.16 n'est pas meilleure sur tous les chiffres : son facteur de récupération et sa baisse maximale en argent sont moins bons que ceux de la version 3.15. Une correction : la comparaison antérieure des versions 3.14 et 3.15 sur les données du courtier XM (profit net de 6 653 à 8 129, facteur de profit de 1.19 à 1.22, baisse maximale du capital de 39.79 à 27.68 pour cent, transactions de 496 à 611) avait été publiée comme ticks réels, alors que ces données étaient une modélisation en bougies OHLC d'une minute. Sur les mêmes données XM à une minute, version 3.15 contre 3.16 : profit net de 8 129 à 9 191, facteur de profit de 1.22 à 1.19, facteur de récupération de 2.83 à 2.10, baisse relative du capital de 27.68 à 36.85 pour cent, transactions de 611 à 595, soit plus de profit avec de moins bons indicateurs de risque. Une comparaison en ticks réels sur les données XM sera ajoutée après mesure. Ce sont des résultats de backtest, pas de trading réel, et ils n'indiquent pas les performances futures.
Résultats des tests historiques
Les chiffres ci-dessous proviennent du testeur de stratégie sur XAUUSD avec des ticks réels à 100 pour cent, un dépôt initial de 10,000 et un levier de 1:500. Ce sont des résultats de tests historiques et non des résultats de trading réel, et ils ne préjugent pas des résultats futurs.
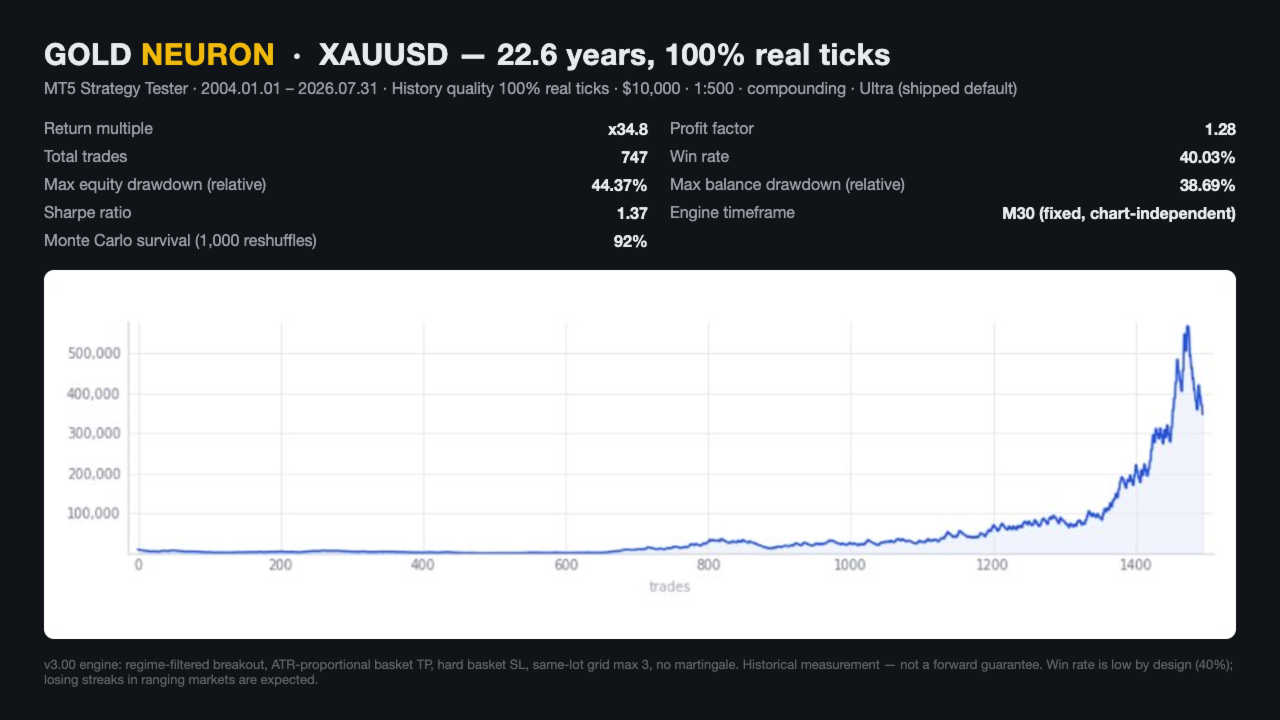
Période de test de janvier 2004 à juin 2026, soit 22.5 ans, mesurée avec les quatre moteurs activés (noyau de tendance, cassure de momentum, filtre d'entrée et BLITZ) sur des données de ticks Dukascopy importées comme symbole personnalisé, graphique M30. Le build de test est la version 3.16 avec le dessin du panneau désactivé dans le testeur, ce qui correspond à ce que livre la version 3.17. En mode Ultra le bénéfice net a été de 416 042 pour un dépôt de 10 000, ce qui porte le solde à 42.6 fois le dépôt et représente un rendement annualisé de 18.1 pour cent, avec un facteur de profit de 1.35, une baisse maximale du capital de 28.50 pour cent (la plus forte baisse relative du capital a été de 55.54 pour cent), un taux de réussite de 53.29 pour cent et un ratio de Sharpe de 1.24 sur 2 766 transactions. En mode Standard le bénéfice net a été de 112 152, ce qui porte le solde à 12.2 fois le dépôt et représente un rendement annualisé de 11.8 pour cent, avec un facteur de profit de 1.34, une baisse maximale du capital de 19.95 pour cent (plus forte baisse relative 39.01 pour cent) et un ratio de Sharpe de 1.36 sur 2 741 transactions. Ces chiffres remplacent ceux de la configuration à deux moteurs publiés auparavant (35.2 fois en Ultra et 24.1 fois en Standard) ; le résultat en Standard est inférieur au précédent.
Cette période comprend la crise financière de 2008 et le marché baissier de l'or de 2011 à 2015. Le taux de réussite sur la période a été de 53.29 pour cent, et il faut toujours s'attendre à de longues séries de pertes en marché sans tendance.
Méthode de vérification
Chaque moteur, exécuté seul, reproduit exactement le produit publié correspondant, ce qui confirme que l'intégration n'a pas modifié la logique. Un compte de test en temps réel fonctionne depuis le 11 août 2026. La vérification sur un second flux de prix et le rééchantillonnage de Monte-Carlo n'ont pas encore été refaits sur la configuration à quatre moteurs, aucun chiffre n'est donc publié à ce sujet.
Note sur le modèle neuronal utilisé dans la version 2.x
Le modèle ONNX livré dans la version 2.x a été entraîné sur des données de janvier 2020 à juillet 2026. Ses chiffres de test historique à l'intérieur de cette période d'entraînement sont une démonstration d'ajustement dans l'échantillon et n'ont jamais été obtenus en trading réel. Sur les années hors échantillon de 2016 à 2019, le modèle était perdant dans nos tests et le compte en avant présentait une espérance négative. C'est la raison pour laquelle le moteur a été remplacé dans la version 3.10. Le test historique antérieur reste publié à titre de référence et porte la mention dans l'échantillon.
Modes de risque
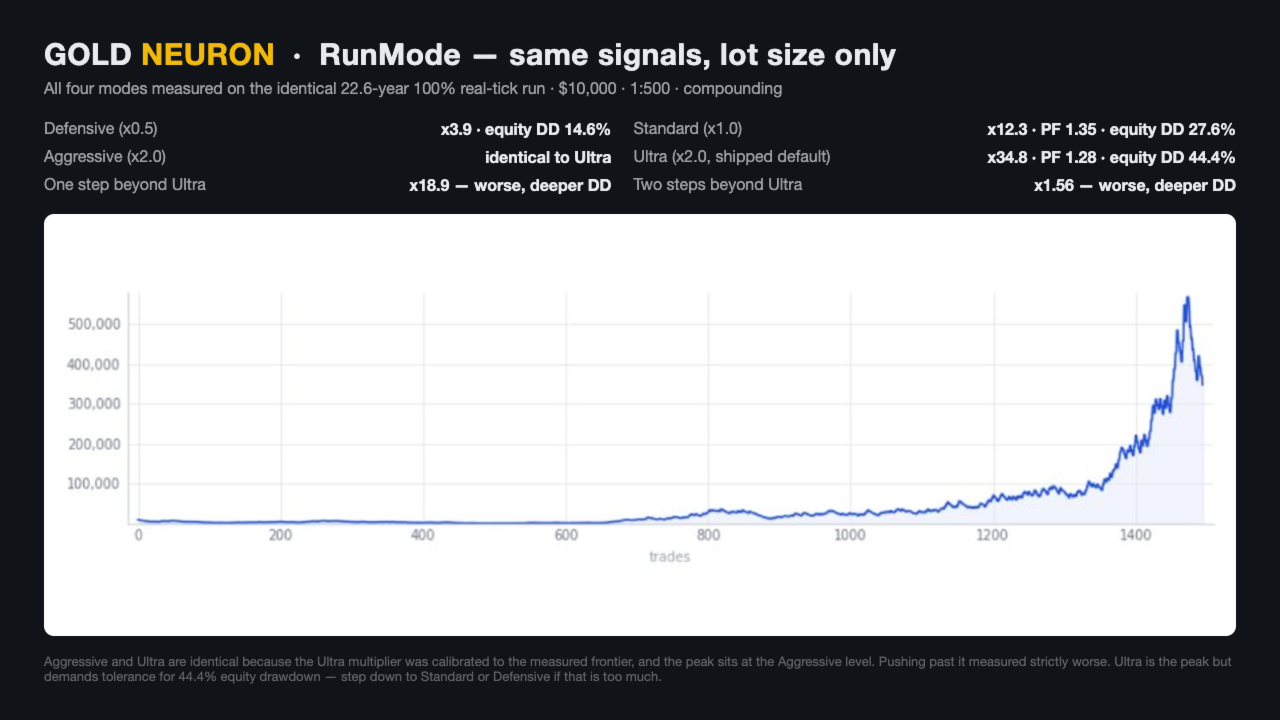
Le paramètre RunMode propose Defensive, Standard, Aggressive et Ultra. Les signaux de trading sont identiques dans tous les modes et seule la taille de position change. Les chiffres ci-dessus ont été mesurés en Ultra, la valeur par défaut livrée, et en Standard. Defensive divise par deux le risque de chaque moteur. Aggressive utilise le même multiplicateur de lot qu'Ultra sur le noyau de tendance et un multiplicateur plus petit sur le filtre d'entrée et BLITZ (2 au lieu de 3.5). Sur la même période de 22.5 ans et dans les mêmes conditions, Aggressive a dégagé un bénéfice net de 332 355 (solde à 34.2 fois le dépôt, 17.0 pour cent par an) avec un facteur de profit de 1.38 et une baisse maximale du capital de 28.00 pour cent (plus forte baisse relative 55.18 pour cent) sur 2 763 transactions. Defensive a dégagé 28 025 (solde à 3.8 fois le dépôt, 6.1 pour cent par an) avec un facteur de profit de 1.32 et une baisse maximale du capital de 9.96 pour cent (plus forte baisse relative 21.40 pour cent) sur 2 744 transactions.
Configuration recommandée
Le symbole est XAUUSD. Toute unité de temps du graphique convient car chaque moteur lit en interne une unité de temps fixe. Le dépôt minimum suggéré est de 3,000 pour Ultra et de 1,000 pour Standard dans la devise du compte. Un compte de type ECN est recommandé et un compte de couverture est requis.
=== VÉRIFICATION INDÉPENDANTE (FXEA365) ===
Nous publions l'intégralité du dossier de vérification de cet EA sur notre propre site :
le même backtest sur ticks réels, la séparation out-of-sample et le drawdown
d'equity (et non le flatteur drawdown de solde). Vérifiez avant d'acheter :
https://fxea365.com/fr/ea/gold-neuron
Assistance
Pour les questions de configuration et les avis de mise à jour, veuillez utiliser la section des commentaires de ce produit ou la messagerie du site.
=== WHO THIS IS FOR / NOT FOR ===
Pour qui : les traders qui veulent quatre moteurs de décision XAUUSD indépendants dans un seul EA afin qu'aucune logique unique ne décide de chaque trade, qui préfèrent une fenêtre de test de 22 ans en ticks réels à une courbe courte et spectaculaire, qui garderont RunMode sur Standard ou moins, et qui feront tourner une démo au moins un mois avant le réel.
Pas pour : ceux qui attendent un "réseau de neurones qui prédit l'or" (les moteurs sont fondés sur des règles et la porte de gradient boosting ne fait que filtrer les entrées), ceux qui veulent régler des dizaines de paramètres, ceux qui ont besoin de trades tous les jours, et ceux qui n'acceptent pas des périodes plates ou perdantes de plusieurs mois dans un long historique.
=== 5-MINUTE DEMO CHECKLIST ===
1) Téléchargez la démo gratuite et ouvrez le Testeur de stratégie. Symbole XAUUSD, any chart timeframe.
2) Modélisation : "Chaque tick basé sur des ticks réels" (MT5) ou données de ticks à 99 % (MT4). "Prix d'ouverture seulement" et "OHLC 1 minute" donnent des résultats sans valeur pour cet EA.
3) Période : at least 2019.01 to today (the published window starts 2004.01). Un test de deux semaines ne dit rien sur une stratégie de panier.
4) Laissez les paramètres par défaut et choisissez le preset de risque que vous utiliseriez réellement. Utilisez le dépôt et le levier de votre compte réel.
5) Comparez le nombre de trades, le profit factor et le drawdown maximal aux chiffres ci-dessus. Un écart important vient généralement d'une période courte, d'un mauvais historique de ticks, d'un autre fuseau horaire de broker ou d'un mauvais graphique.
6) Ensuite, faites-le tourner sur un compte démo au moins un mois avant tout argent réel.
Après ce mois, laissez un avis, positif ou négatif, avec la période, le broker et le preset utilisés. Des données honnêtes aident les autres traders plus que n'importe quel marketing.
=== NOS AUTRES EAs (FXEA365) ===
La même discipline, sur d'autres marchés : chaque stratégie est mesurée sur des ticks 100% réels sur l'historique le plus long disponible, et chaque chiffre publié provient d'un test que nous avons nous-mêmes exécuté. Les profils de risque diffèrent — consultez chaque page.
- Gold King Breakout Grid (XAUUSD): https://www.mql5.com/en/market/product/180879
- Gold Viper Breakout (XAUUSD): https://www.mql5.com/en/market/product/182297
- AIFW AI Framework (framework IA): https://www.mql5.com/en/market/product/196639
=== NOS OUTILS GRATUITS (FXEA365) ===
Ils sont gratuits, fonctionnent avec n'importe quel EA (y compris celui de cette page) et constituent la plomberie de risque que nous utilisons nous-mêmes.
- Falcon Trailing Stop Manager: https://www.mql5.com/en/market/product/182633
- Aegis Account Protector: https://www.mql5.com/en/market/product/182632
- Spread Guard Live Spread: https://www.mql5.com/en/market/product/185748
- Sentinel News Filter: https://www.mql5.com/en/market/product/182634
=== À PROPOS DES AVIS ===
Si ce produit vous a été utile dans votre trading, un court avis aiderait d'autres traders et guiderait les améliorations à venir.