Release Reflex Basket
- Asesores Expertos
- Versión: 1.0
- Activaciones: 5

Release Reflex Basket — Versión 1.00
Asesor experto original para MetaTrader 5 que opera durante los primeros minutos tras la publicación de datos económicos programados. Lee los eventos de alta importancia del calendario económico integrado en MetaTrader 5, les asigna una puntuación, espera a que el precio reaccione y, a continuación, abre una cesta de entre 20 y 50 órdenes de mercado (por defecto, 20) en la dirección de la reacción. La cesta comparte un mismo stop, obtiene beneficios mediante una escalera, utiliza un trailing stop y se cierra tras 30 minutos. Sin grid, sin martingala, sin promediar a la baja, sin escalada de lotes. No utiliza inteligencia artificial, redes neuronales, WebRequest, DLL ni ninguna fuente de datos externa: la lógica se basa en la puntuación de los eventos del calendario más una regla de reacción del precio.
IMPORTANTE — DIVULGACIÓN HONESTA DE RESULTADOS
En mis propias pruebas con el Strategy Tester, la configuración predeterminada generó beneficios con el oro en los últimos 12 meses, pero PERDIÓ dinero con el oro en los 12 meses anteriores, y PERDIÓ dinero con el EURUSD en ambos periodos. Los resultados varían mucho de un año a otro. Considera esto como una herramienta transparente, con riesgo limitado y basada en noticias, para probarla con tu propio bróker, no como un sistema rentable demostrado. Por favor, prueba la demo gratuita y realiza tus propias pruebas antes de comprar. No se promete ni se da a entender ningún beneficio.
Fuente de eventos: calendario en tiempo real frente al «Strategy Tester»
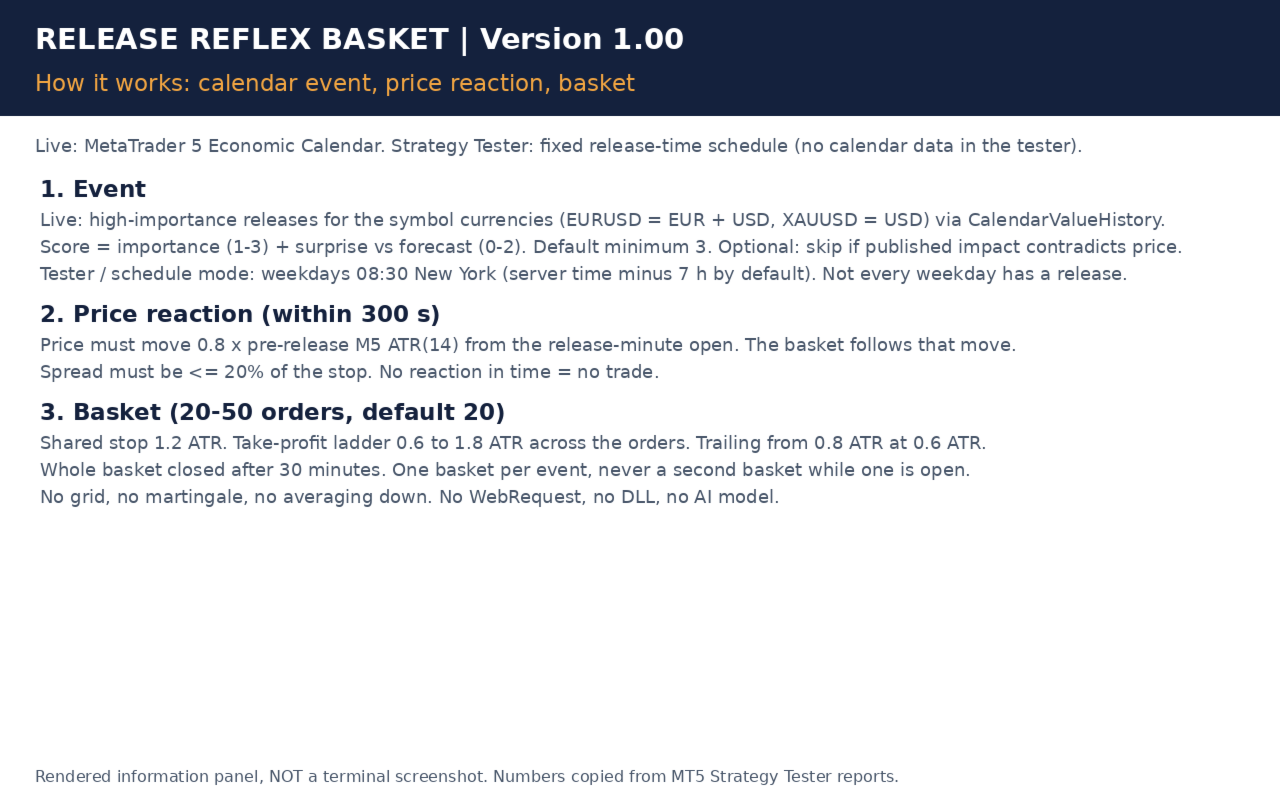
En tiempo real (EventSource = Auto o Calendar): el EA llama a CalendarValueHistory para las divisas del símbolo (el EURUSD utiliza el EUR y el USD; el XAUUSD utiliza el USD). Se ignoran los eventos por debajo de MinImportance (por defecto, Alto). Puntuación = puntos de importancia (1-3) + puntos de sorpresa (0-2, entre el dato real y la previsión una vez publicado). La puntuación mínima por defecto es 3. Si RequireCalendarAgreement está activado y el impacto publicado en el calendario para la divisa contradice la reacción del precio, se omite el evento. Las horas del calendario corresponden a la hora del servidor del bróker.
El Probador de estrategias de MetaTrader 5 no dispone de datos del calendario económico. Por lo tanto, en el probador y en la validación automática de MQL5, el EA utiliza en su lugar un horario fijo de publicación: los días laborables a las 08:30, hora de Nueva York (ScheduleSet por defecto), convertido con ServerMinusNewYorkHours = 7, lo que se adapta a la mayoría de los servidores GMT+2/GMT+3. La mayoría de las publicaciones estadounidenses de gran impacto (nóminas, IPC, ventas minoristas, solicitudes de subsidio por desempleo, PIB) se publican a las 08:30 de Nueva York, pero no todos los días laborables hay una publicación. Por lo tanto, las pruebas retrospectivas operan algunos días en los que no hubo noticias, y solo son una aproximación al comportamiento del calendario en tiempo real. También puedes elegir el calendario en tiempo real (EventSource = Schedule; hay disponibles conjuntos solo para NFP y para las 08:30 + 10:00).
Reglas
1. Reacción: en un plazo de ReactionWindowSec (300 s) tras la publicación, el precio debe alejarse al menos TriggerATR (0,8) x el ATR(14) en M5 previo a la publicación respecto al precio de apertura del minuto de la publicación. Si no hay reacción a tiempo, no se realiza la operación.
2. Cesta: Órdenes de mercado OrdersPerEvent (20-50) en la dirección de la reacción. Stop compartido en StopATR (1,2 ATR). Los take-profit se escalonan desde TPNearATR (0,6 ATR) para la primera orden hasta TPFarATR (1,8 ATR) para la última. Stop dinámico desde TrailStartATR (0,8 ATR) a TrailDistATR (0,6 ATR). La cesta completa se cierra tras BasketMaxMinutes (30).
3. Una cesta por evento y nunca una segunda cesta mientras haya una abierta.
En cuentas de compensación, la cesta es una posición agregada: cada orden añade volumen a la misma posición con el stop compartido, la escalera de take-profit se realiza con cierres parciales y el último nivel de la escalera es el take-profit de la posición.
Medidas de seguridad
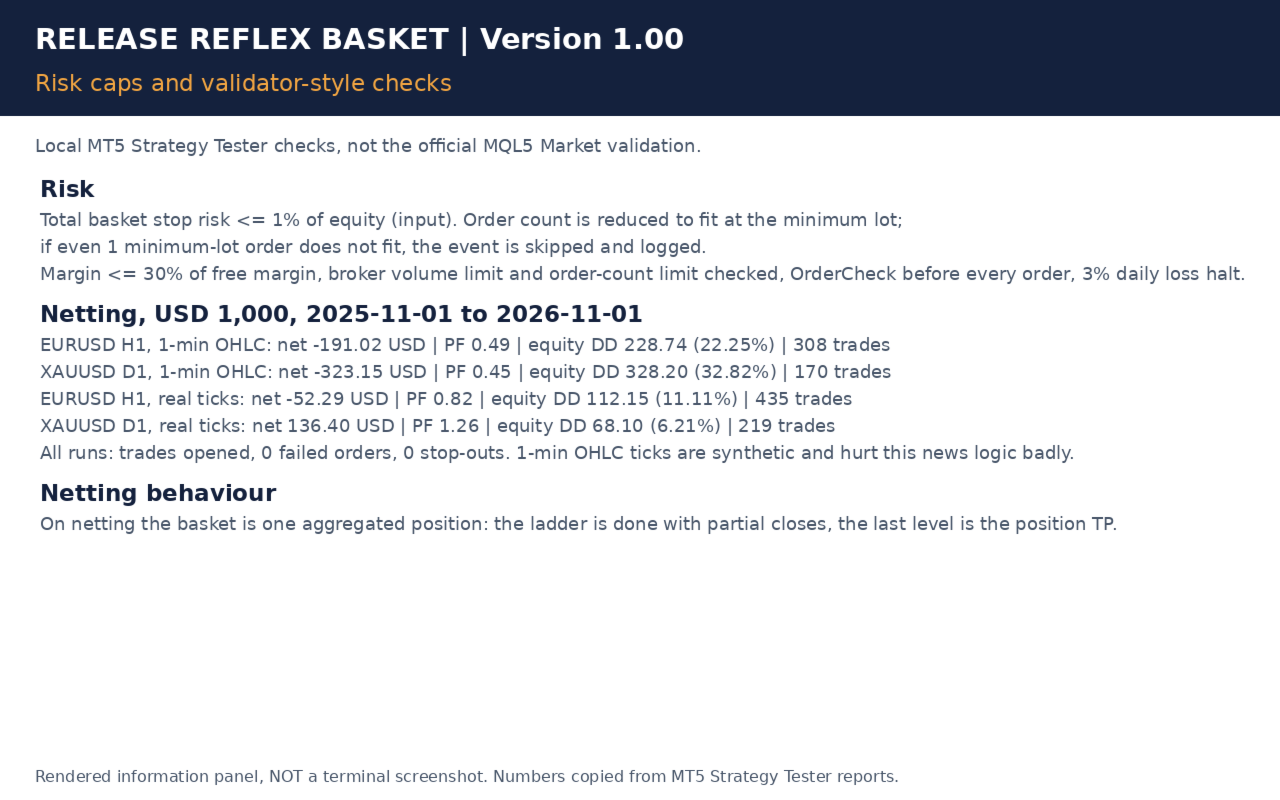
El riesgo total de stop-loss de la cesta tiene un límite máximo de BasketRiskPercent (1 % del capital), calculado con OrderCalcProfit. Cada orden es, como mínimo, de un lote mínimo. Si la cesta no cumple los requisitos, se reduce el número de órdenes (mínimo 1). Si tan solo una orden de lote mínimo superara el límite, el evento se omite y el registro indica el motivo. El margen está limitado al 30 % del margen libre. Antes de operar, comprueba el modo de negociación, el permiso para órdenes de mercado, la sesión, el volumen mínimo/máximo/incremento, el límite de volumen del bróker (SYMBOL_VOLUME_LIMIT), el límite de órdenes de la cuenta (ACCOUNT_LIMIT_ORDERS) y los niveles de stop y congelación, y ejecuta OrderCheck antes de cada orden. Otras comprobaciones: el spread no supera el 20 % del stop (con un límite absoluto opcional), MaxSlippagePoints (el EA deja de añadir órdenes si el precio se aleja del primer ejecución), una suspensión por pérdida diaria del 3 % que cierra la cesta, y comprobaciones de los niveles de congelación antes de cualquier modificación o cierre. En cuentas de compensación, una posición extranjera en el símbolo bloquea una nueva cesta. Sin comportamientos ocultos ni credenciales.
Resultados reales de las pruebas — Probador de estrategias de MT5, historial de JustMarkets-Demo2, todos los parámetros de entrada establecidos explícitamente
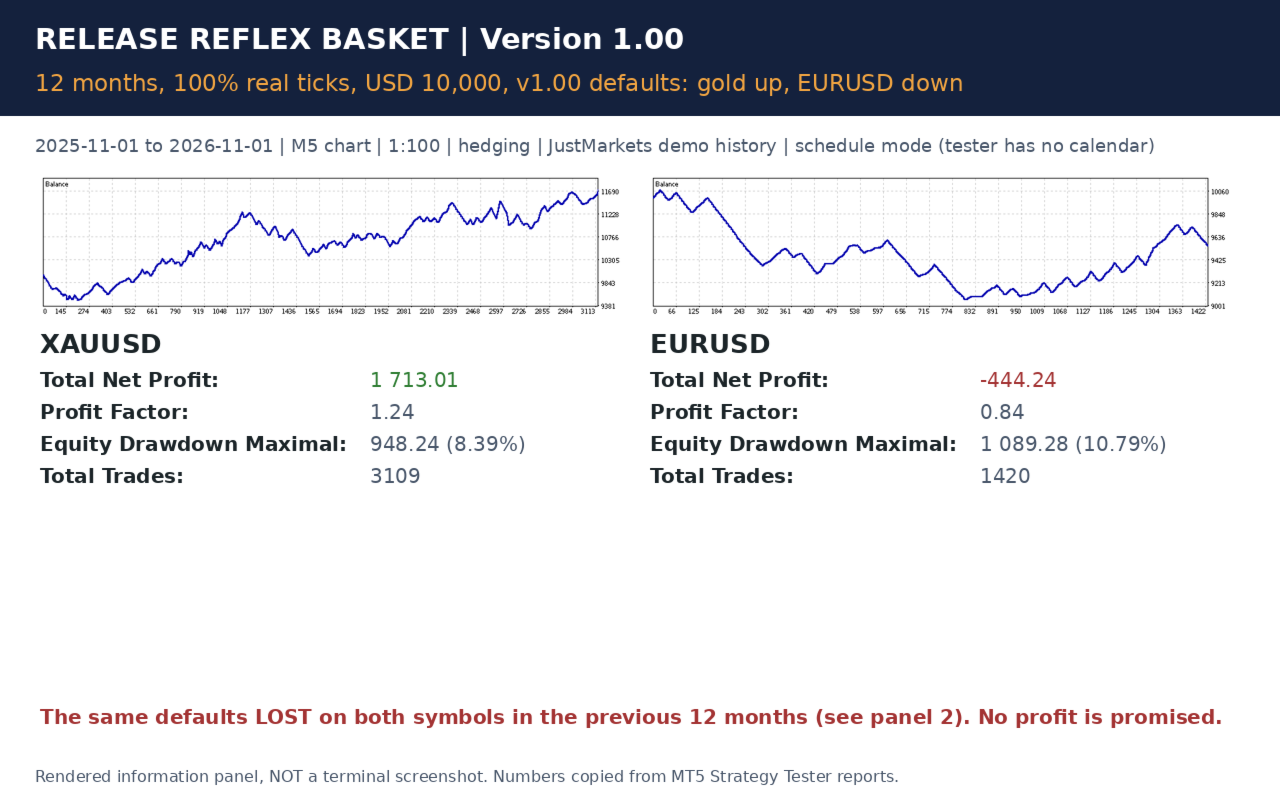
Resultado mostrado (valores predeterminados de la v1.00): Gráfico M5, cada tick basado en ticks reales (calidad del historial del 100 %), del 01/11/2025 al 01/11/2026, 10 000 USD, 1:100, cobertura, modo programado.
XAUUSD: saldo neto +1 713,01 USD | factor de beneficio 1,24 | caída máxima del capital 948,24 USD (8,39 %) | 3 109 operaciones (189 cestas; 78 577 222 ticks).
EURUSD: saldo neto -444,24 USD | factor de beneficio 0,84 | caída máxima del capital 1.089,28 USD (10,79 %) | 1.420 operaciones (71 cestas; 48.313.049 ticks).
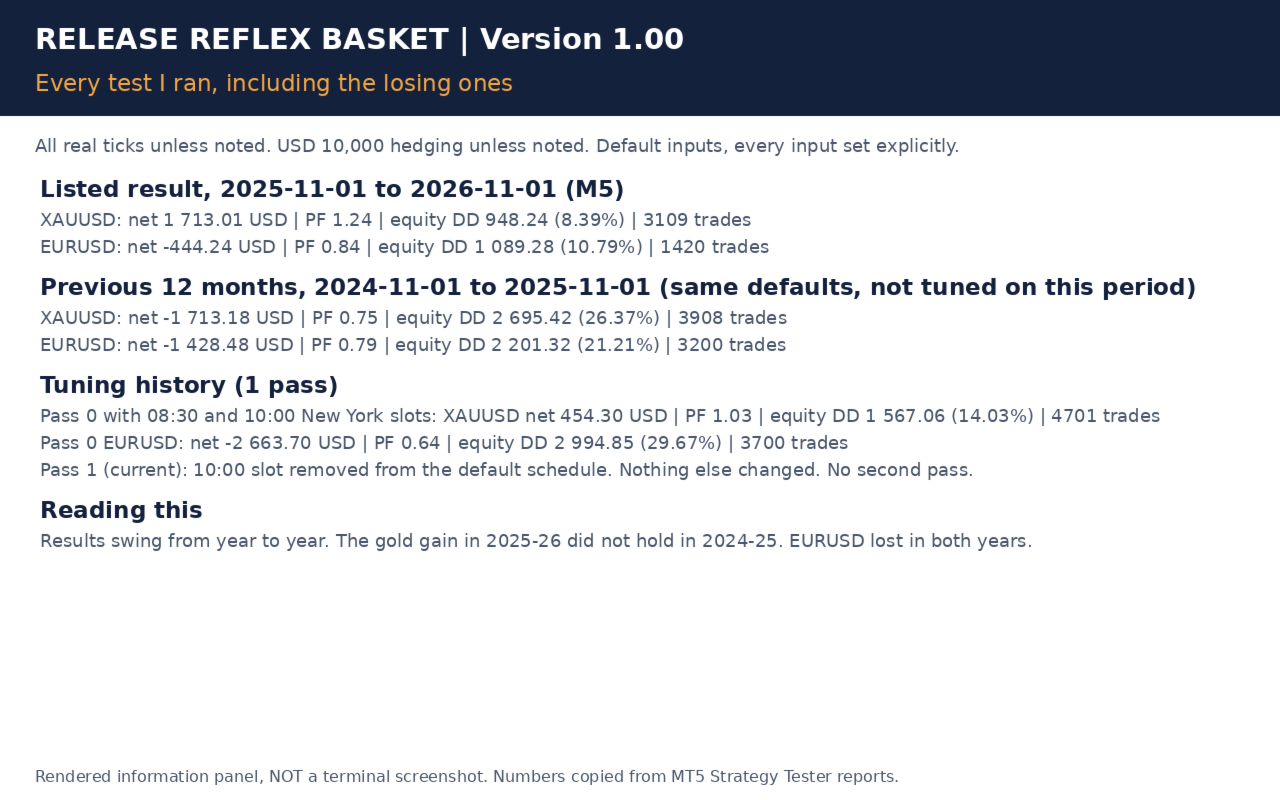
Últimos 12 meses, mismos parámetros por defecto (del 1 de noviembre de 2024 al 1 de noviembre de 2025, ticks reales, 10 000 USD, cobertura):
XAUUSD: resultado neto -1 713,18 USD | PF 0,75 | DD del capital 26,37 % | 3 908 operaciones.
EURUSD: saldo neto -1 428,48 USD | PF 0,79 | DD del capital 21,21 % | 3 200 operaciones.
Ajuste: una sola pasada. El primer borrador también operaba en la franja horaria de las 10:00 de Nueva York y perdía más (XAUUSD +454,30, PF 1,03; EURUSD -2.663,70, PF 0,64 entre 2025 y 2026). Eliminé ese intervalo del horario predeterminado porque la mayoría de los días no hay publicación a las 10:00. No se modificó nada más, y la prueba del año anterior mencionada anteriormente no se utilizó para ninguna decisión.
Compensación, 1.000 USD, del 1 de noviembre de 2025 al 1 de noviembre de 2026 (comprobaciones locales, no la validación oficial):
EURUSD H1, OHLC de 1 minuto: -191,02 USD, PF 0,49, DD del capital 22,25 %, 308 operaciones. XAUUSD D1, OHLC de 1 minuto: -323,15 USD, PF 0,45, DD del capital del 32,82 %, 170 operaciones. EURUSD H1, ticks reales: -52,29 USD, PF 0,82, DD del capital 11,11 %, 435 operaciones. XAUUSD D1, ticks reales: +136,40 USD, PF 1,26, DD del capital del 6,21 %, 219 operaciones. En todas las ejecuciones se abrieron operaciones, sin solicitudes de orden fallidas ni stop-out. El modelo OHLC de 1 minuto genera ticks sintéticos, lo que perjudica gravemente la lógica de noticias rápidas. Se recomiendan las pruebas con ticks reales.
Costes, spread y cuentas pequeñas
Los minutos de noticias presentan spreads amplios, deslizamiento y recotizaciones. Las ejecuciones en vivo serán peores que las del simulador, y una cesta de entre 20 y 50 órdenes paga el spread y cualquier comisión en cada orden. Utiliza una cuenta con un spread bajo y ejecución rápida. En cuentas de 1 000 USD, el lote mínimo supone un número mucho menor de órdenes por cesta (a menudo entre 1 y 11), y se omiten algunos eventos. El bróker también puede limitar el número de órdenes o el volumen total.
Parámetros clave
EventSource, MinImportance, MinEventScore, RequireCalendarAgreement, ScheduleSet, ServerMinusNewYorkHours, ReactionWindowSec, TriggerATR, ATRPeriodM5, OrdersPerEvent (20-50), BasketRiskPercent, StopATR, TPNearATR, TPFarATR, TrailStartATR, TrailDistATR, BasketMaxMinutes, MaxSpreadPoints, MaxSpreadFractionOfStop, MaxSlippagePoints, DailyLossPercent, MaxMarginUsePercent, MagicNumber. Utilice un número mágico único y no comparta un símbolo compensado con otro sistema.
Advertencia de riesgo
Operar con divisas y oro apalancados, especialmente en torno a la publicación de noticias, conlleva un alto riesgo de pérdidas y no es adecuado para todo el mundo. Las brechas y el deslizamiento en el momento de la publicación de noticias pueden provocar pérdidas superiores al stop. Las pruebas retrospectivas son simulaciones históricas: en este caso, los resultados fueron mixtos y, en parte, con pérdidas, y no garantizan los resultados en condiciones reales. El rendimiento pasado no predice resultados futuros. No se garantiza ningún beneficio, tasa de acierto ni límite de caída, y el límite de pérdidas diarias no garantiza una pérdida máxima. Prueba primero en una cuenta demo y arriesga únicamente el dinero que puedas permitirte perder.
Las capturas de pantalla son paneles informativos generados a partir de los datos del Strategy Tester, no capturas de pantalla de la terminal.
Asesor experto original para MetaTrader 5 que opera durante los primeros minutos tras la publicación de datos económicos programados. Lee los eventos de alta importancia del calendario económico integrado en MetaTrader 5, les asigna una puntuación, espera a que el precio reaccione y, a continuación, abre una cesta de entre 20 y 50 órdenes de mercado (por defecto, 20) en la dirección de la reacción. La cesta comparte un mismo stop, obtiene beneficios mediante una escalera, utiliza un trailing stop y se cierra tras 30 minutos. Sin grid, sin martingala, sin promediar a la baja, sin escalada de lotes. No utiliza inteligencia artificial, redes neuronales, WebRequest, DLL ni ninguna fuente de datos externa: la lógica se basa en la puntuación de los eventos del calendario más una regla de reacción del precio.
IMPORTANTE — DIVULGACIÓN HONESTA DE RESULTADOS
En mis propias pruebas con el Strategy Tester, la configuración predeterminada generó beneficios con el oro en los últimos 12 meses, pero PERDIÓ dinero con el oro en los 12 meses anteriores, y PERDIÓ dinero con el EURUSD en ambos periodos. Los resultados varían mucho de un año a otro. Considera esto como una herramienta transparente, con riesgo limitado y basada en noticias, para probarla con tu propio bróker, no como un sistema rentable demostrado. Por favor, prueba la demo gratuita y realiza tus propias pruebas antes de comprar. No se promete ni se da a entender ningún beneficio.
Fuente de eventos: calendario en tiempo real frente al «Strategy Tester»
En tiempo real (EventSource = Auto o Calendar): el EA llama a CalendarValueHistory para las divisas del símbolo (el EURUSD utiliza el EUR y el USD; el XAUUSD utiliza el USD). Se ignoran los eventos por debajo de MinImportance (por defecto, Alto). Puntuación = puntos de importancia (1-3) + puntos de sorpresa (0-2, entre el dato real y la previsión una vez publicado). La puntuación mínima por defecto es 3. Si RequireCalendarAgreement está activado y el impacto publicado en el calendario para la divisa contradice la reacción del precio, se omite el evento. Las horas del calendario corresponden a la hora del servidor del bróker.
El Probador de estrategias de MetaTrader 5 no dispone de datos del calendario económico. Por lo tanto, en el probador y en la validación automática de MQL5, el EA utiliza en su lugar un horario fijo de publicación: los días laborables a las 08:30, hora de Nueva York (ScheduleSet por defecto), convertido con ServerMinusNewYorkHours = 7, lo que se adapta a la mayoría de los servidores GMT+2/GMT+3. La mayoría de las publicaciones estadounidenses de gran impacto (nóminas, IPC, ventas minoristas, solicitudes de subsidio por desempleo, PIB) se publican a las 08:30 de Nueva York, pero no todos los días laborables hay una publicación. Por lo tanto, las pruebas retrospectivas operan algunos días en los que no hubo noticias, y solo son una aproximación al comportamiento del calendario en tiempo real. También puedes elegir el calendario en tiempo real (EventSource = Schedule; hay disponibles conjuntos solo para NFP y para las 08:30 + 10:00).
Reglas
1. Reacción: en un plazo de ReactionWindowSec (300 s) tras la publicación, el precio debe alejarse al menos TriggerATR (0,8) x el ATR(14) en M5 previo a la publicación respecto al precio de apertura del minuto de la publicación. Si no hay reacción a tiempo, no se realiza la operación.
2. Cesta: Órdenes de mercado OrdersPerEvent (20-50) en la dirección de la reacción. Stop compartido en StopATR (1,2 ATR). Los take-profit se escalonan desde TPNearATR (0,6 ATR) para la primera orden hasta TPFarATR (1,8 ATR) para la última. Stop dinámico desde TrailStartATR (0,8 ATR) a TrailDistATR (0,6 ATR). La cesta completa se cierra tras BasketMaxMinutes (30).
3. Una cesta por evento y nunca una segunda cesta mientras haya una abierta.
En cuentas de compensación, la cesta es una posición agregada: cada orden añade volumen a la misma posición con el stop compartido, la escalera de take-profit se realiza con cierres parciales y el último nivel de la escalera es el take-profit de la posición.
Medidas de seguridad
El riesgo total de stop-loss de la cesta tiene un límite máximo de BasketRiskPercent (1 % del capital), calculado con OrderCalcProfit. Cada orden es, como mínimo, de un lote mínimo. Si la cesta no cumple los requisitos, se reduce el número de órdenes (mínimo 1). Si tan solo una orden de lote mínimo superara el límite, el evento se omite y el registro indica el motivo. El margen está limitado al 30 % del margen libre. Antes de operar, comprueba el modo de negociación, el permiso para órdenes de mercado, la sesión, el volumen mínimo/máximo/incremento, el límite de volumen del bróker (SYMBOL_VOLUME_LIMIT), el límite de órdenes de la cuenta (ACCOUNT_LIMIT_ORDERS) y los niveles de stop y congelación, y ejecuta OrderCheck antes de cada orden. Otras comprobaciones: el spread no supera el 20 % del stop (con un límite absoluto opcional), MaxSlippagePoints (el EA deja de añadir órdenes si el precio se aleja del primer ejecución), una suspensión por pérdida diaria del 3 % que cierra la cesta, y comprobaciones de los niveles de congelación antes de cualquier modificación o cierre. En cuentas de compensación, una posición extranjera en el símbolo bloquea una nueva cesta. Sin comportamientos ocultos ni credenciales.
Resultados reales de las pruebas — Probador de estrategias de MT5, historial de JustMarkets-Demo2, todos los parámetros de entrada establecidos explícitamente
Resultado mostrado (valores predeterminados de la v1.00): Gráfico M5, cada tick basado en ticks reales (calidad del historial del 100 %), del 01/11/2025 al 01/11/2026, 10 000 USD, 1:100, cobertura, modo programado.
XAUUSD: saldo neto +1 713,01 USD | factor de beneficio 1,24 | caída máxima del capital 948,24 USD (8,39 %) | 3 109 operaciones (189 cestas; 78 577 222 ticks).
EURUSD: saldo neto -444,24 USD | factor de beneficio 0,84 | caída máxima del capital 1.089,28 USD (10,79 %) | 1.420 operaciones (71 cestas; 48.313.049 ticks).
Últimos 12 meses, mismos parámetros por defecto (del 1 de noviembre de 2024 al 1 de noviembre de 2025, ticks reales, 10 000 USD, cobertura):
XAUUSD: resultado neto -1 713,18 USD | PF 0,75 | DD del capital 26,37 % | 3 908 operaciones.
EURUSD: saldo neto -1 428,48 USD | PF 0,79 | DD del capital 21,21 % | 3 200 operaciones.
Ajuste: una sola pasada. El primer borrador también operaba en la franja horaria de las 10:00 de Nueva York y perdía más (XAUUSD +454,30, PF 1,03; EURUSD -2.663,70, PF 0,64 entre 2025 y 2026). Eliminé ese intervalo del horario predeterminado porque la mayoría de los días no hay publicación a las 10:00. No se modificó nada más, y la prueba del año anterior mencionada anteriormente no se utilizó para ninguna decisión.
Compensación, 1.000 USD, del 1 de noviembre de 2025 al 1 de noviembre de 2026 (comprobaciones locales, no la validación oficial):
EURUSD H1, OHLC de 1 minuto: -191,02 USD, PF 0,49, DD del capital 22,25 %, 308 operaciones. XAUUSD D1, OHLC de 1 minuto: -323,15 USD, PF 0,45, DD del capital del 32,82 %, 170 operaciones. EURUSD H1, ticks reales: -52,29 USD, PF 0,82, DD del capital 11,11 %, 435 operaciones. XAUUSD D1, ticks reales: +136,40 USD, PF 1,26, DD del capital del 6,21 %, 219 operaciones. En todas las ejecuciones se abrieron operaciones, sin solicitudes de orden fallidas ni stop-out. El modelo OHLC de 1 minuto genera ticks sintéticos, lo que perjudica gravemente la lógica de noticias rápidas. Se recomiendan las pruebas con ticks reales.
Costes, spread y cuentas pequeñas
Los minutos de noticias presentan spreads amplios, deslizamiento y recotizaciones. Las ejecuciones en vivo serán peores que las del simulador, y una cesta de entre 20 y 50 órdenes paga el spread y cualquier comisión en cada orden. Utiliza una cuenta con un spread bajo y ejecución rápida. En cuentas de 1 000 USD, el lote mínimo supone un número mucho menor de órdenes por cesta (a menudo entre 1 y 11), y se omiten algunos eventos. El bróker también puede limitar el número de órdenes o el volumen total.
Parámetros clave
EventSource, MinImportance, MinEventScore, RequireCalendarAgreement, ScheduleSet, ServerMinusNewYorkHours, ReactionWindowSec, TriggerATR, ATRPeriodM5, OrdersPerEvent (20-50), BasketRiskPercent, StopATR, TPNearATR, TPFarATR, TrailStartATR, TrailDistATR, BasketMaxMinutes, MaxSpreadPoints, MaxSpreadFractionOfStop, MaxSlippagePoints, DailyLossPercent, MaxMarginUsePercent, MagicNumber. Utilice un número mágico único y no comparta un símbolo compensado con otro sistema.
Advertencia de riesgo
Operar con divisas y oro apalancados, especialmente en torno a la publicación de noticias, conlleva un alto riesgo de pérdidas y no es adecuado para todo el mundo. Las brechas y el deslizamiento en el momento de la publicación de noticias pueden provocar pérdidas superiores al stop. Las pruebas retrospectivas son simulaciones históricas: en este caso, los resultados fueron mixtos y, en parte, con pérdidas, y no garantizan los resultados en condiciones reales. El rendimiento pasado no predice resultados futuros. No se garantiza ningún beneficio, tasa de acierto ni límite de caída, y el límite de pérdidas diarias no garantiza una pérdida máxima. Prueba primero en una cuenta demo y arriesga únicamente el dinero que puedas permitirte perder.
Las capturas de pantalla son paneles informativos generados a partir de los datos del Strategy Tester, no capturas de pantalla de la terminal.