Release Reflex Basket
- Experten
- Version: 1.0
- Aktivierungen: 5

Release Reflex Basket – Version 1.00
Original-Expert-Advisor für MetaTrader 5, der in den ersten Minuten nach geplanten Wirtschaftsveröffentlichungen handelt. Er liest Ereignisse von hoher Bedeutung aus dem integrierten MetaTrader 5-Wirtschaftskalender aus, bewertet sie, wartet auf eine Kursreaktion und eröffnet dann einen Korb mit 20 bis 50 Marktorders (Standard: 20) in Richtung der Reaktion. Der Korb verfügt über einen gemeinsamen Stop, nimmt Gewinne stufenweise mit, folgt dem Kurs (Trailing) und wird nach 30 Minuten geschlossen. Kein Grid, kein Martingale, kein Averaging Down, keine Lot-Steigerung. Er verwendet keine künstliche Intelligenz, kein neuronales Netzwerk, keine WebRequest-Funktionen, keine DLLs und keine externen Datenfeeds: Die Logik basiert auf der Bewertung von Kalenderereignissen sowie einer Regel zur Kursreaktion.
WICHTIG – EHRLICHE OFFENLEGUNG DER ERGEBNISSE
In meinen eigenen Strategie-Tester-Läufen haben die Standardeinstellungen in den letzten 12 Monaten mit Gold Geld erwirtschaftet, in den 12 Monaten davor jedoch mit Gold Geld VERLOREN und in beiden Zeiträumen mit EURUSD Geld VERLOREN. Die Ergebnisse schwanken stark von Jahr zu Jahr. Betrachten Sie dies als ein transparentes, risikobegrenztes Tool auf Basis eines Nachrichtenkorbs, das Sie bei Ihrem eigenen Broker testen können, und nicht als ein nachweislich profitables System. Bitte führen Sie vor dem Kauf die kostenlose Demo und Ihre eigenen Tests durch. Es wird kein Gewinn versprochen oder impliziert.
Ereignisquelle: Live-Kalender vs. Strategietester
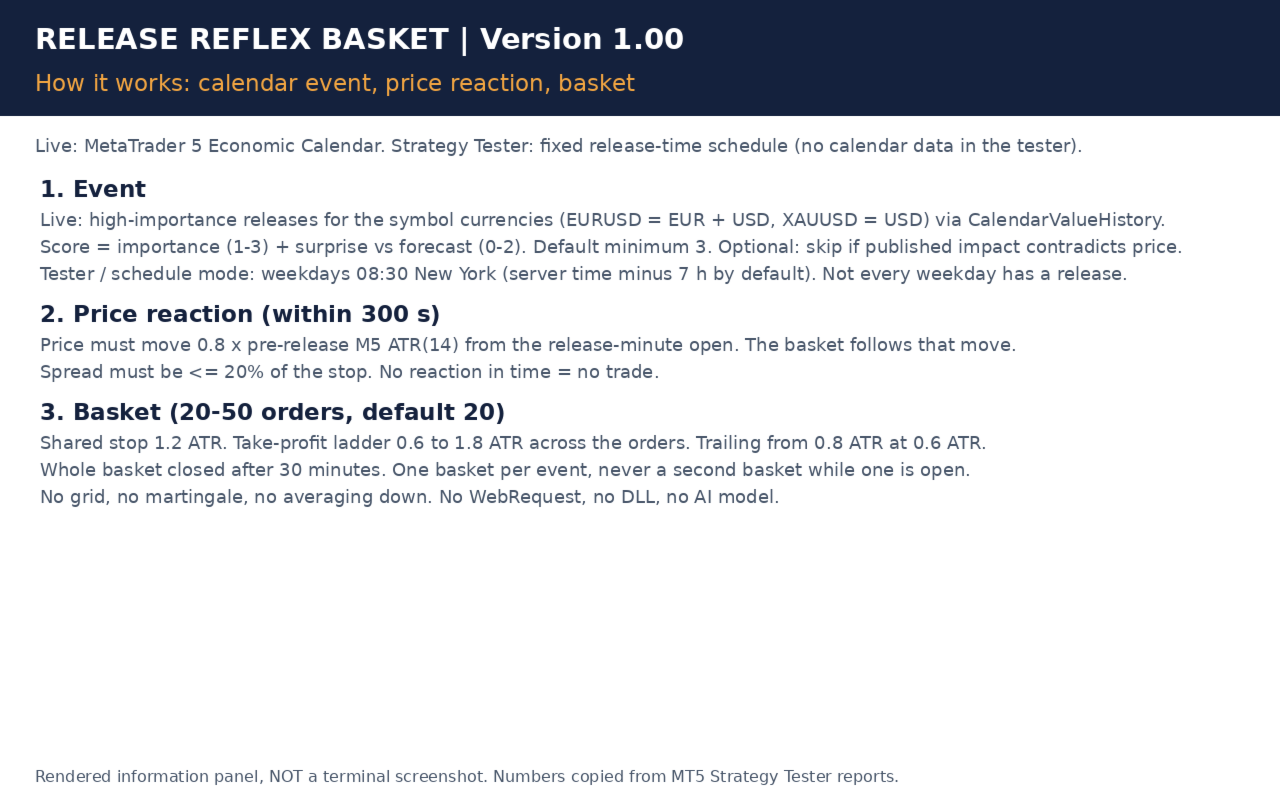
Live (EventSource = Auto oder Kalender): Der EA ruft „CalendarValueHistory“ für die Währungen des Symbols auf (EURUSD verwendet EUR und USD; XAUUSD verwendet USD). Ereignisse unterhalb von „MinImportance“ (Standard: „High“) werden ignoriert. Score = Wichtigkeitspunkte (1–3) + Überraschungspunkte (0–2, basierend auf dem Vergleich von Ist- und Prognosewerten nach Veröffentlichung). Der standardmäßige Mindestwert für den Score beträgt 3. Wenn „RequireCalendarAgreement“ aktiviert ist und die im Kalender veröffentlichte Auswirkung für die Währung im Widerspruch zur Kursreaktion steht, wird das Ereignis übersprungen. Die Kalenderzeiten entsprechen der Serverzeit des Brokers.
Der MetaTrader 5-Strategietester verfügt über keine Daten aus dem Wirtschaftskalender. Im Tester und bei der automatischen Validierung durch MQL5 verwendet der EA daher stattdessen einen festen Zeitplan für die Veröffentlichungen: werktags um 08:30 Uhr New Yorker Zeit (Standard-ScheduleSet), umgerechnet mit „ServerMinusNewYorkHours = 7“, was für die meisten GMT+2/GMT+3-Server geeignet ist. Die meisten US-Veröffentlichungen mit hoher Auswirkung (Arbeitsmarktdaten, Verbraucherpreisindex, Einzelhandelsumsätze, Arbeitslosenanträge, BIP) erscheinen um 08:30 Uhr New Yorker Zeit, aber nicht an jedem Werktag gibt es eine Veröffentlichung. Daher werden bei Backtests an manchen Tagen gehandelt, an denen keine Nachrichten vorlagen, und sie stellen nur eine Annäherung an das Verhalten im Live-Kalender dar. Sie können den Zeitplan auch live auswählen (EventSource = Schedule; es stehen die Sets „Nur NFP“ sowie „08:30 Uhr + 10:00 Uhr“ zur Verfügung).
Regeln
1. Reaktion: Innerhalb von ReactionWindowSec (300 s) nach der Veröffentlichung muss sich der Kurs um mindestens TriggerATR (0,8) × den M5-ATR(14) vor der Veröffentlichung vom Eröffnungskurs der Minute der Veröffentlichung entfernen. Keine Reaktion innerhalb der vorgegebenen Zeit bedeutet keinen Handel.
2. Basket: „OrdersPerEvent“-Marktorders (20–50) in Reaktionsrichtung. Gemeinsamer Stop bei „StopATR“ (1,2 ATR). Take-Profits werden gestaffelt von TPNearATR (0,6 ATR) für die erste Order bis TPFarATR (1,8 ATR) für die letzte. Trailing-Stop von TrailStartATR (0,8 ATR) bei TrailDistATR (0,6 ATR). Der gesamte Basket wird nach BasketMaxMinutes (30) geschlossen.
3. Pro Ereignis gibt es einen Korb, und es wird niemals ein zweiter Korb eröffnet, solange ein Korb offen ist.
Bei Netting-Konten stellt der Korb eine aggregierte Position dar: Jede Order erhöht das Volumen derselben Position mit dem gemeinsamen Stop, die Take-Profit-Stufenfolge erfolgt durch Teilschließungen, und die letzte Stufe der Stufenfolge ist der Take-Profit der Position.
Sicherheitsvorkehrungen
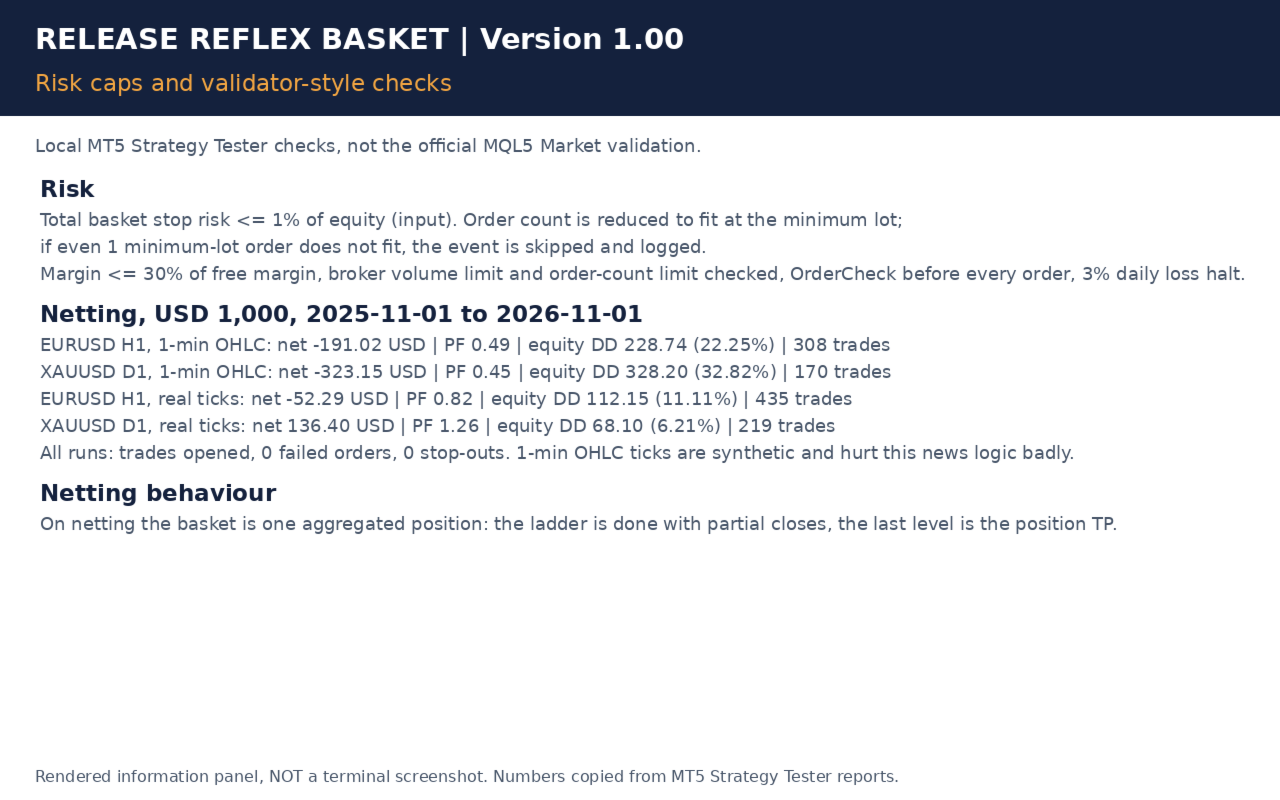
Das gesamte Stop-Loss-Risiko des Korbs ist auf „BasketRiskPercent“ (1 % des Eigenkapitals) begrenzt, berechnet mit „OrderCalcProfit“. Jede Order entspricht mindestens dem Mindestlot. Wenn der Korb die Bedingungen nicht erfüllt, wird die Anzahl der Orders reduziert (mindestens 1). Sollte bereits eine Order mit Mindestlot die Obergrenze überschreiten, wird das Ereignis übersprungen und im Protokoll wird der Grund angegeben. Die Margin ist auf 30 % der freien Margin begrenzt. Vor dem Handel werden der Handelsmodus, die Berechtigung für Marktorders, die Handelssitzung, Volumen-Min/Max/Schrittweite, das Broker-Volumenlimit (SYMBOL_VOLUME_LIMIT), das Orderlimit des Kontos (ACCOUNT_LIMIT_ORDERS) sowie die Stop- und Freeze-Levels; außerdem wird vor jeder Order „OrderCheck“ ausgeführt. Weitere Prüfungen: Spread von höchstens 20 % des Stopps (mit einer optionalen absoluten Obergrenze), MaxSlippagePoints (der EA stellt das Hinzufügen von Orders ein, wenn der Kurs vom ersten Ausführungskurs abweicht), eine 3-prozentige Tagesverlust-Sperre, die den Korb schließt, sowie Freeze-Level-Prüfungen vor jeder Änderung oder Schließung. Bei Netting-Konten blockiert eine ausländische Position auf dem Symbol einen neuen Korb. Kein verstecktes Verhalten und keine Anmeldedaten.
Tatsächliche Testergebnisse – MT5-Strategietester, JustMarkets-Demo2-Historie, alle Eingaben explizit festgelegt
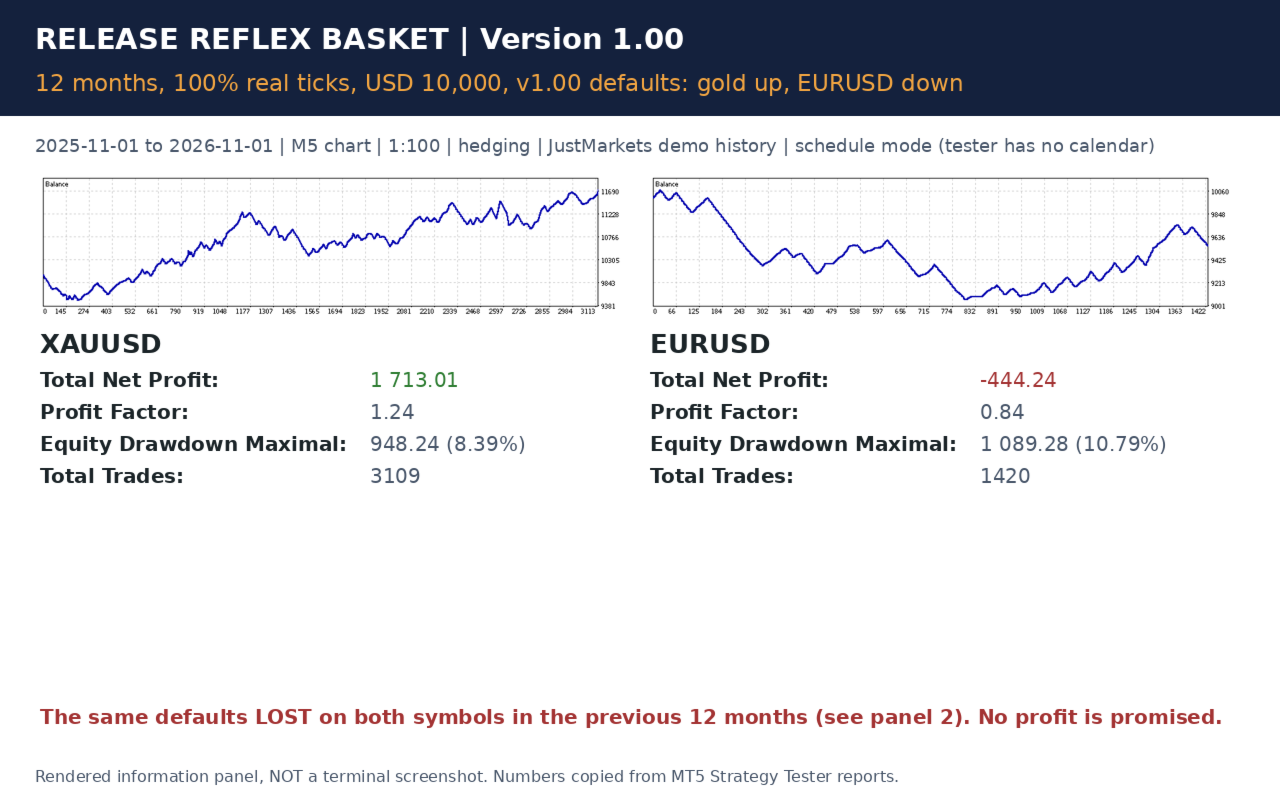
Aufgelistetes Ergebnis (Standardwerte v1.00): M5-Chart, jeder Tick basiert auf echten Ticks (100 % Datenqualität), 01.11.2025 bis 01.11.2026, 10.000 USD, 1:100, Hedging, Zeitplanmodus.
XAUUSD: Netto +1.713,01 USD | Gewinnfaktor 1,24 | Maximaler Kapitalrückgang 948,24 USD (8,39 %) | 3.109 Trades (189 Körbe; 78.577.222 Ticks).
EURUSD: Netto -444,24 USD | Gewinnfaktor 0,84 | Maximaler Kapitalrückgang 1.089,28 USD (10,79 %) | 1.420 Trades (71 Körbe; 48.313.049 Ticks).
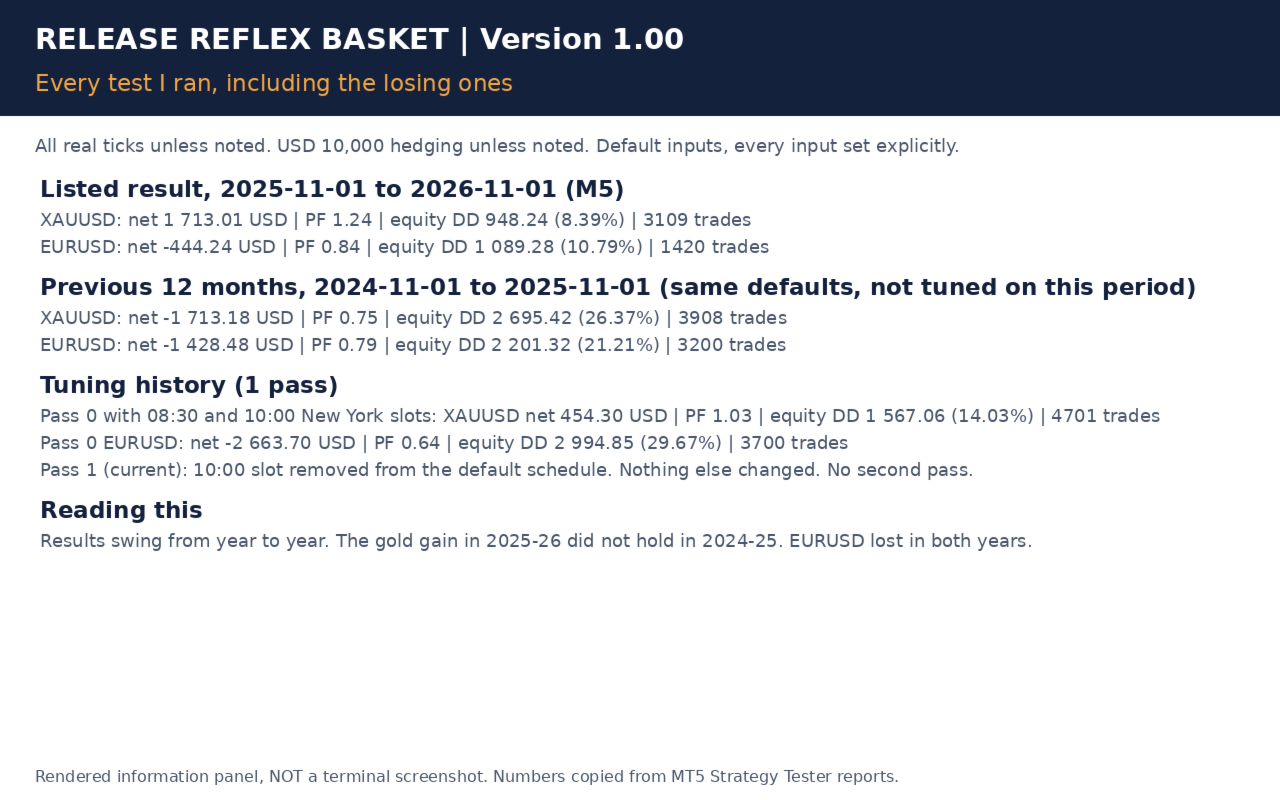
Vorangegangene 12 Monate, gleiche Standardeinstellungen (01.11.2024 bis 01.11.2025, reale Ticks, 10.000 USD, Absicherung):
XAUUSD: netto -1.713,18 USD | PF 0,75 | Kapital-DD 26,37 % | 3.908 Trades.
EURUSD: netto -1.428,48 USD | PF 0,79 | Kapital-DD 21,21 % | 3.200 Trades.
Optimierung: nur ein Durchlauf. Der erste Entwurf handelte auch im 10:00-Uhr-Zeitfenster in New York und verzeichnete dort höhere Verluste (XAUUSD +454,30, PF 1,03; EURUSD -2.663,70, PF 0,64 im Zeitraum 2025–26). Ich habe diesen Zeitblock aus dem Standardplan entfernt, da an den meisten Tagen keine Veröffentlichung um 10:00 Uhr stattfindet. Es wurden keine weiteren Änderungen vorgenommen, und der oben genannte Test aus dem Vorjahr wurde bei keiner Entscheidung herangezogen.
Netting, 1.000 USD, 01.11.2025 bis 01.11.2026 (lokale Überprüfungen, keine offizielle Validierung):
EURUSD H1, 1-Minuten-OHLC: -191,02 USD, PF 0,49, Equity-DD 22,25 %, 308 Trades. XAUUSD D1, 1-Minuten-OHLC: -323,15 USD, PF 0,45, Kapital-DD 32,82 %, 170 Trades. EURUSD H1, Real-Ticks: -52,29 USD, PF 0,82, Kapital-DD 11,11 %, 435 Trades. XAUUSD D1, echte Ticks: +136,40 USD, PF 1,26, Kapital-DD 6,21 %, 219 Trades. Bei jedem Lauf wurden Trades eröffnet, mit 0 fehlgeschlagenen Orderanfragen und keinem Stop-out. Das 1-Minuten-OHLC-Modell erzeugt synthetische Ticks, was die Logik bei schnellen Nachrichten stark beeinträchtigt. Bevorzugen Sie Tests mit echten Ticks.
Kosten, Spread und kleine Konten
Bei Nachrichtenminuten kommt es zu breiten Spreads, Slippage und Requotes. Live-Ausführungen fallen schlechter aus als im Tester, und bei einem Korb von 20–50 Orders fallen der Spread sowie etwaige Provisionen für jede einzelne Order an. Verwenden Sie ein Konto mit niedrigem Spread und schneller Ausführung. Bei Konten mit 1.000 USD bedeutet das Mindestlot weitaus weniger Orders pro Korb (oft 1–11), und manche Ereignisse werden übersprungen. Der Broker kann zudem die Anzahl der Orders oder das Gesamtvolumen begrenzen.
Wichtige Eingabeparameter
EventSource, MinImportance, MinEventScore, RequireCalendarAgreement, ScheduleSet, ServerMinusNewYorkHours, ReactionWindowSec, TriggerATR, ATRPeriodM5, OrdersPerEvent (20–50), BasketRiskPercent, StopATR, TPNearATR, TPFarATR, TrailStartATR, TrailDistATR, BasketMaxMinutes, MaxSpreadPoints, MaxSpreadFractionOfStop, MaxSlippagePoints, DailyLossPercent, MaxMarginUsePercent, MagicNumber. Verwenden Sie eine eindeutige Magic Number und teilen Sie kein „netted“ Symbol mit einem anderen System.
Risikohinweis
Der Handel mit gehebelten Devisen und Gold, insbesondere im Zusammenhang mit Nachrichtenveröffentlichungen, birgt ein hohes Verlustrisiko und ist nicht für jeden geeignet. Kurslücken und Slippage bei Nachrichtenveröffentlichungen können zu Verlusten führen, die über dem Stop hinausgehen. Backtests sind historische Simulationen: In diesem Fall fielen die Ergebnisse gemischt aus und es gab teilweise Verluste; sie bieten keine Garantie für Live-Ergebnisse. Die Wertentwicklung in der Vergangenheit lässt keine Rückschlüsse auf zukünftige Ergebnisse zu. Es wird keine Garantie für Gewinne, Gewinnquoten oder Drawdown-Grenzen gegeben, und die tägliche Verlustbegrenzung garantiert keinen maximalen Verlust. Testen Sie die Strategie zunächst auf einem Demokonto und setzen Sie nur Geld ein, dessen Verlust Sie sich leisten können.
Screenshots sind gerenderte Informationsfelder, die auf den Zahlen des Strategietesters basieren, und keine Screenshots aus dem Terminal.
Original-Expert-Advisor für MetaTrader 5, der in den ersten Minuten nach geplanten Wirtschaftsveröffentlichungen handelt. Er liest Ereignisse von hoher Bedeutung aus dem integrierten MetaTrader 5-Wirtschaftskalender aus, bewertet sie, wartet auf eine Kursreaktion und eröffnet dann einen Korb mit 20 bis 50 Marktorders (Standard: 20) in Richtung der Reaktion. Der Korb verfügt über einen gemeinsamen Stop, nimmt Gewinne stufenweise mit, folgt dem Kurs (Trailing) und wird nach 30 Minuten geschlossen. Kein Grid, kein Martingale, kein Averaging Down, keine Lot-Steigerung. Er verwendet keine künstliche Intelligenz, kein neuronales Netzwerk, keine WebRequest-Funktionen, keine DLLs und keine externen Datenfeeds: Die Logik basiert auf der Bewertung von Kalenderereignissen sowie einer Regel zur Kursreaktion.
WICHTIG – EHRLICHE OFFENLEGUNG DER ERGEBNISSE
In meinen eigenen Strategie-Tester-Läufen haben die Standardeinstellungen in den letzten 12 Monaten mit Gold Geld erwirtschaftet, in den 12 Monaten davor jedoch mit Gold Geld VERLOREN und in beiden Zeiträumen mit EURUSD Geld VERLOREN. Die Ergebnisse schwanken stark von Jahr zu Jahr. Betrachten Sie dies als ein transparentes, risikobegrenztes Tool auf Basis eines Nachrichtenkorbs, das Sie bei Ihrem eigenen Broker testen können, und nicht als ein nachweislich profitables System. Bitte führen Sie vor dem Kauf die kostenlose Demo und Ihre eigenen Tests durch. Es wird kein Gewinn versprochen oder impliziert.
Ereignisquelle: Live-Kalender vs. Strategietester
Live (EventSource = Auto oder Kalender): Der EA ruft „CalendarValueHistory“ für die Währungen des Symbols auf (EURUSD verwendet EUR und USD; XAUUSD verwendet USD). Ereignisse unterhalb von „MinImportance“ (Standard: „High“) werden ignoriert. Score = Wichtigkeitspunkte (1–3) + Überraschungspunkte (0–2, basierend auf dem Vergleich von Ist- und Prognosewerten nach Veröffentlichung). Der standardmäßige Mindestwert für den Score beträgt 3. Wenn „RequireCalendarAgreement“ aktiviert ist und die im Kalender veröffentlichte Auswirkung für die Währung im Widerspruch zur Kursreaktion steht, wird das Ereignis übersprungen. Die Kalenderzeiten entsprechen der Serverzeit des Brokers.
Der MetaTrader 5-Strategietester verfügt über keine Daten aus dem Wirtschaftskalender. Im Tester und bei der automatischen Validierung durch MQL5 verwendet der EA daher stattdessen einen festen Zeitplan für die Veröffentlichungen: werktags um 08:30 Uhr New Yorker Zeit (Standard-ScheduleSet), umgerechnet mit „ServerMinusNewYorkHours = 7“, was für die meisten GMT+2/GMT+3-Server geeignet ist. Die meisten US-Veröffentlichungen mit hoher Auswirkung (Arbeitsmarktdaten, Verbraucherpreisindex, Einzelhandelsumsätze, Arbeitslosenanträge, BIP) erscheinen um 08:30 Uhr New Yorker Zeit, aber nicht an jedem Werktag gibt es eine Veröffentlichung. Daher werden bei Backtests an manchen Tagen gehandelt, an denen keine Nachrichten vorlagen, und sie stellen nur eine Annäherung an das Verhalten im Live-Kalender dar. Sie können den Zeitplan auch live auswählen (EventSource = Schedule; es stehen die Sets „Nur NFP“ sowie „08:30 Uhr + 10:00 Uhr“ zur Verfügung).
Regeln
1. Reaktion: Innerhalb von ReactionWindowSec (300 s) nach der Veröffentlichung muss sich der Kurs um mindestens TriggerATR (0,8) × den M5-ATR(14) vor der Veröffentlichung vom Eröffnungskurs der Minute der Veröffentlichung entfernen. Keine Reaktion innerhalb der vorgegebenen Zeit bedeutet keinen Handel.
2. Basket: „OrdersPerEvent“-Marktorders (20–50) in Reaktionsrichtung. Gemeinsamer Stop bei „StopATR“ (1,2 ATR). Take-Profits werden gestaffelt von TPNearATR (0,6 ATR) für die erste Order bis TPFarATR (1,8 ATR) für die letzte. Trailing-Stop von TrailStartATR (0,8 ATR) bei TrailDistATR (0,6 ATR). Der gesamte Basket wird nach BasketMaxMinutes (30) geschlossen.
3. Pro Ereignis gibt es einen Korb, und es wird niemals ein zweiter Korb eröffnet, solange ein Korb offen ist.
Bei Netting-Konten stellt der Korb eine aggregierte Position dar: Jede Order erhöht das Volumen derselben Position mit dem gemeinsamen Stop, die Take-Profit-Stufenfolge erfolgt durch Teilschließungen, und die letzte Stufe der Stufenfolge ist der Take-Profit der Position.
Sicherheitsvorkehrungen
Das gesamte Stop-Loss-Risiko des Korbs ist auf „BasketRiskPercent“ (1 % des Eigenkapitals) begrenzt, berechnet mit „OrderCalcProfit“. Jede Order entspricht mindestens dem Mindestlot. Wenn der Korb die Bedingungen nicht erfüllt, wird die Anzahl der Orders reduziert (mindestens 1). Sollte bereits eine Order mit Mindestlot die Obergrenze überschreiten, wird das Ereignis übersprungen und im Protokoll wird der Grund angegeben. Die Margin ist auf 30 % der freien Margin begrenzt. Vor dem Handel werden der Handelsmodus, die Berechtigung für Marktorders, die Handelssitzung, Volumen-Min/Max/Schrittweite, das Broker-Volumenlimit (SYMBOL_VOLUME_LIMIT), das Orderlimit des Kontos (ACCOUNT_LIMIT_ORDERS) sowie die Stop- und Freeze-Levels; außerdem wird vor jeder Order „OrderCheck“ ausgeführt. Weitere Prüfungen: Spread von höchstens 20 % des Stopps (mit einer optionalen absoluten Obergrenze), MaxSlippagePoints (der EA stellt das Hinzufügen von Orders ein, wenn der Kurs vom ersten Ausführungskurs abweicht), eine 3-prozentige Tagesverlust-Sperre, die den Korb schließt, sowie Freeze-Level-Prüfungen vor jeder Änderung oder Schließung. Bei Netting-Konten blockiert eine ausländische Position auf dem Symbol einen neuen Korb. Kein verstecktes Verhalten und keine Anmeldedaten.
Tatsächliche Testergebnisse – MT5-Strategietester, JustMarkets-Demo2-Historie, alle Eingaben explizit festgelegt
Aufgelistetes Ergebnis (Standardwerte v1.00): M5-Chart, jeder Tick basiert auf echten Ticks (100 % Datenqualität), 01.11.2025 bis 01.11.2026, 10.000 USD, 1:100, Hedging, Zeitplanmodus.
XAUUSD: Netto +1.713,01 USD | Gewinnfaktor 1,24 | Maximaler Kapitalrückgang 948,24 USD (8,39 %) | 3.109 Trades (189 Körbe; 78.577.222 Ticks).
EURUSD: Netto -444,24 USD | Gewinnfaktor 0,84 | Maximaler Kapitalrückgang 1.089,28 USD (10,79 %) | 1.420 Trades (71 Körbe; 48.313.049 Ticks).
Vorangegangene 12 Monate, gleiche Standardeinstellungen (01.11.2024 bis 01.11.2025, reale Ticks, 10.000 USD, Absicherung):
XAUUSD: netto -1.713,18 USD | PF 0,75 | Kapital-DD 26,37 % | 3.908 Trades.
EURUSD: netto -1.428,48 USD | PF 0,79 | Kapital-DD 21,21 % | 3.200 Trades.
Optimierung: nur ein Durchlauf. Der erste Entwurf handelte auch im 10:00-Uhr-Zeitfenster in New York und verzeichnete dort höhere Verluste (XAUUSD +454,30, PF 1,03; EURUSD -2.663,70, PF 0,64 im Zeitraum 2025–26). Ich habe diesen Zeitblock aus dem Standardplan entfernt, da an den meisten Tagen keine Veröffentlichung um 10:00 Uhr stattfindet. Es wurden keine weiteren Änderungen vorgenommen, und der oben genannte Test aus dem Vorjahr wurde bei keiner Entscheidung herangezogen.
Netting, 1.000 USD, 01.11.2025 bis 01.11.2026 (lokale Überprüfungen, keine offizielle Validierung):
EURUSD H1, 1-Minuten-OHLC: -191,02 USD, PF 0,49, Equity-DD 22,25 %, 308 Trades. XAUUSD D1, 1-Minuten-OHLC: -323,15 USD, PF 0,45, Kapital-DD 32,82 %, 170 Trades. EURUSD H1, Real-Ticks: -52,29 USD, PF 0,82, Kapital-DD 11,11 %, 435 Trades. XAUUSD D1, echte Ticks: +136,40 USD, PF 1,26, Kapital-DD 6,21 %, 219 Trades. Bei jedem Lauf wurden Trades eröffnet, mit 0 fehlgeschlagenen Orderanfragen und keinem Stop-out. Das 1-Minuten-OHLC-Modell erzeugt synthetische Ticks, was die Logik bei schnellen Nachrichten stark beeinträchtigt. Bevorzugen Sie Tests mit echten Ticks.
Kosten, Spread und kleine Konten
Bei Nachrichtenminuten kommt es zu breiten Spreads, Slippage und Requotes. Live-Ausführungen fallen schlechter aus als im Tester, und bei einem Korb von 20–50 Orders fallen der Spread sowie etwaige Provisionen für jede einzelne Order an. Verwenden Sie ein Konto mit niedrigem Spread und schneller Ausführung. Bei Konten mit 1.000 USD bedeutet das Mindestlot weitaus weniger Orders pro Korb (oft 1–11), und manche Ereignisse werden übersprungen. Der Broker kann zudem die Anzahl der Orders oder das Gesamtvolumen begrenzen.
Wichtige Eingabeparameter
EventSource, MinImportance, MinEventScore, RequireCalendarAgreement, ScheduleSet, ServerMinusNewYorkHours, ReactionWindowSec, TriggerATR, ATRPeriodM5, OrdersPerEvent (20–50), BasketRiskPercent, StopATR, TPNearATR, TPFarATR, TrailStartATR, TrailDistATR, BasketMaxMinutes, MaxSpreadPoints, MaxSpreadFractionOfStop, MaxSlippagePoints, DailyLossPercent, MaxMarginUsePercent, MagicNumber. Verwenden Sie eine eindeutige Magic Number und teilen Sie kein „netted“ Symbol mit einem anderen System.
Risikohinweis
Der Handel mit gehebelten Devisen und Gold, insbesondere im Zusammenhang mit Nachrichtenveröffentlichungen, birgt ein hohes Verlustrisiko und ist nicht für jeden geeignet. Kurslücken und Slippage bei Nachrichtenveröffentlichungen können zu Verlusten führen, die über dem Stop hinausgehen. Backtests sind historische Simulationen: In diesem Fall fielen die Ergebnisse gemischt aus und es gab teilweise Verluste; sie bieten keine Garantie für Live-Ergebnisse. Die Wertentwicklung in der Vergangenheit lässt keine Rückschlüsse auf zukünftige Ergebnisse zu. Es wird keine Garantie für Gewinne, Gewinnquoten oder Drawdown-Grenzen gegeben, und die tägliche Verlustbegrenzung garantiert keinen maximalen Verlust. Testen Sie die Strategie zunächst auf einem Demokonto und setzen Sie nur Geld ein, dessen Verlust Sie sich leisten können.
Screenshots sind gerenderte Informationsfelder, die auf den Zahlen des Strategietesters basieren, und keine Screenshots aus dem Terminal.