Stop Survival Sizer
- Indicadores
- Versión: 1.0
- Activaciones: 5

Stop Survival Sizer responde a una pregunta práctica antes de abrir una operación: ¿qué amplitud debe tener mi stop para que, en este valor y en este marco temporal, el ruido normal no lo active con una frecuencia superior a la que estoy dispuesto a aceptar? ¿Y cuántos lotes me permite ese stop en cuanto a mi riesgo?
En lugar de una regla fija de «2 x ATR», realiza un cálculo. Para cada una de las últimas N barras (500 por defecto), considera el cierre de la barra como una entrada hipotética en largo y una entrada hipotética en corto. Registra cuánto se ha movido el precio en contra de cada entrada durante las siguientes H barras (10 por defecto), en unidades del ATR de esa barra. A partir de esta distribución, selecciona el múltiplo de stop más pequeño que se habría activado con una frecuencia no superior a tu objetivo (20 % por defecto). Lo hace por separado para las posiciones largas y cortas. Los mercados alcistas y bajistas suelen presentar movimientos adversos bastante diferentes.
Lo que se ve en el gráfico
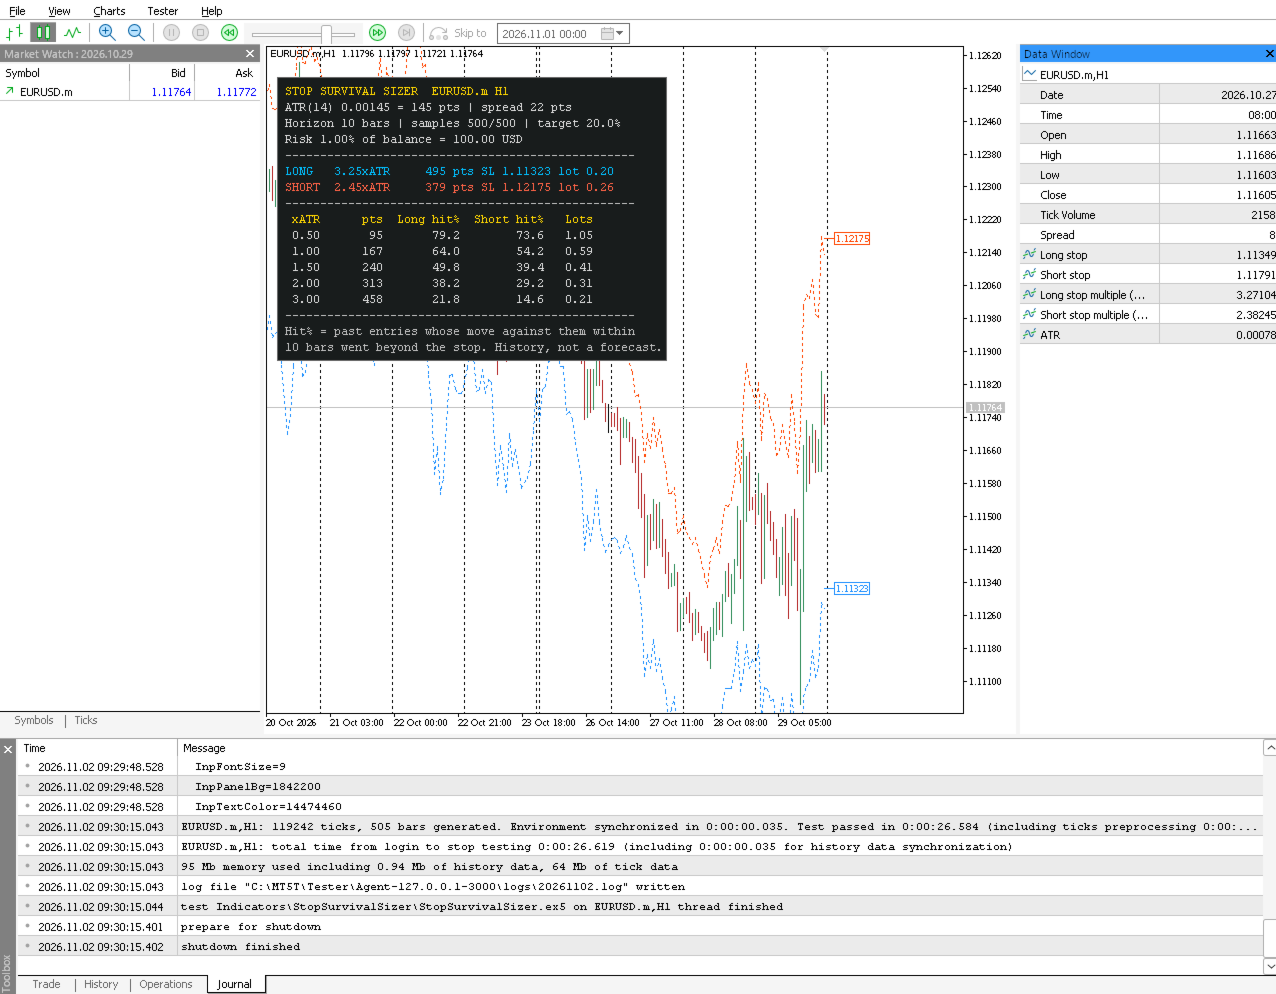
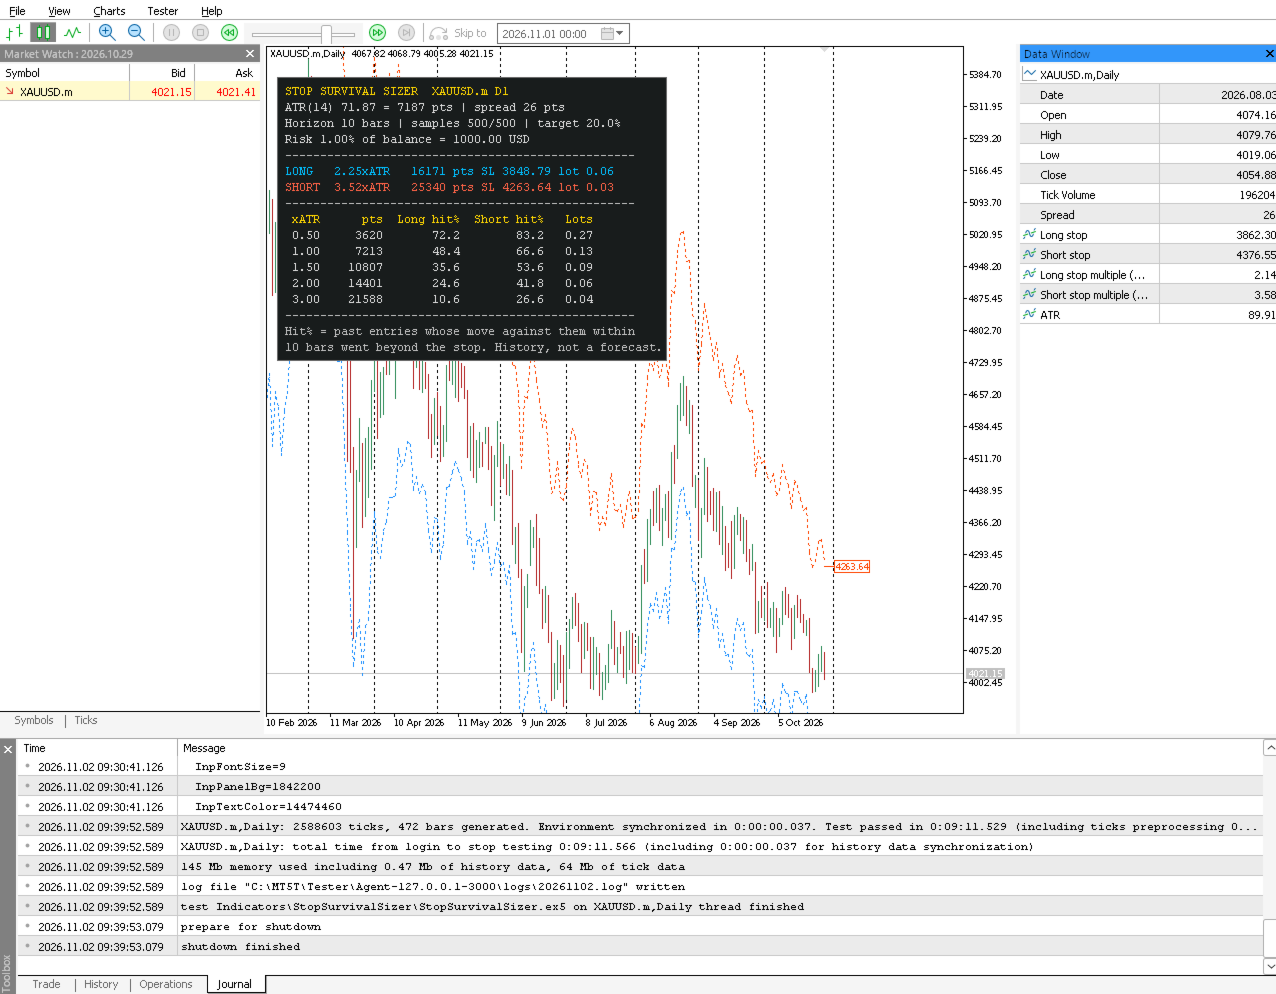
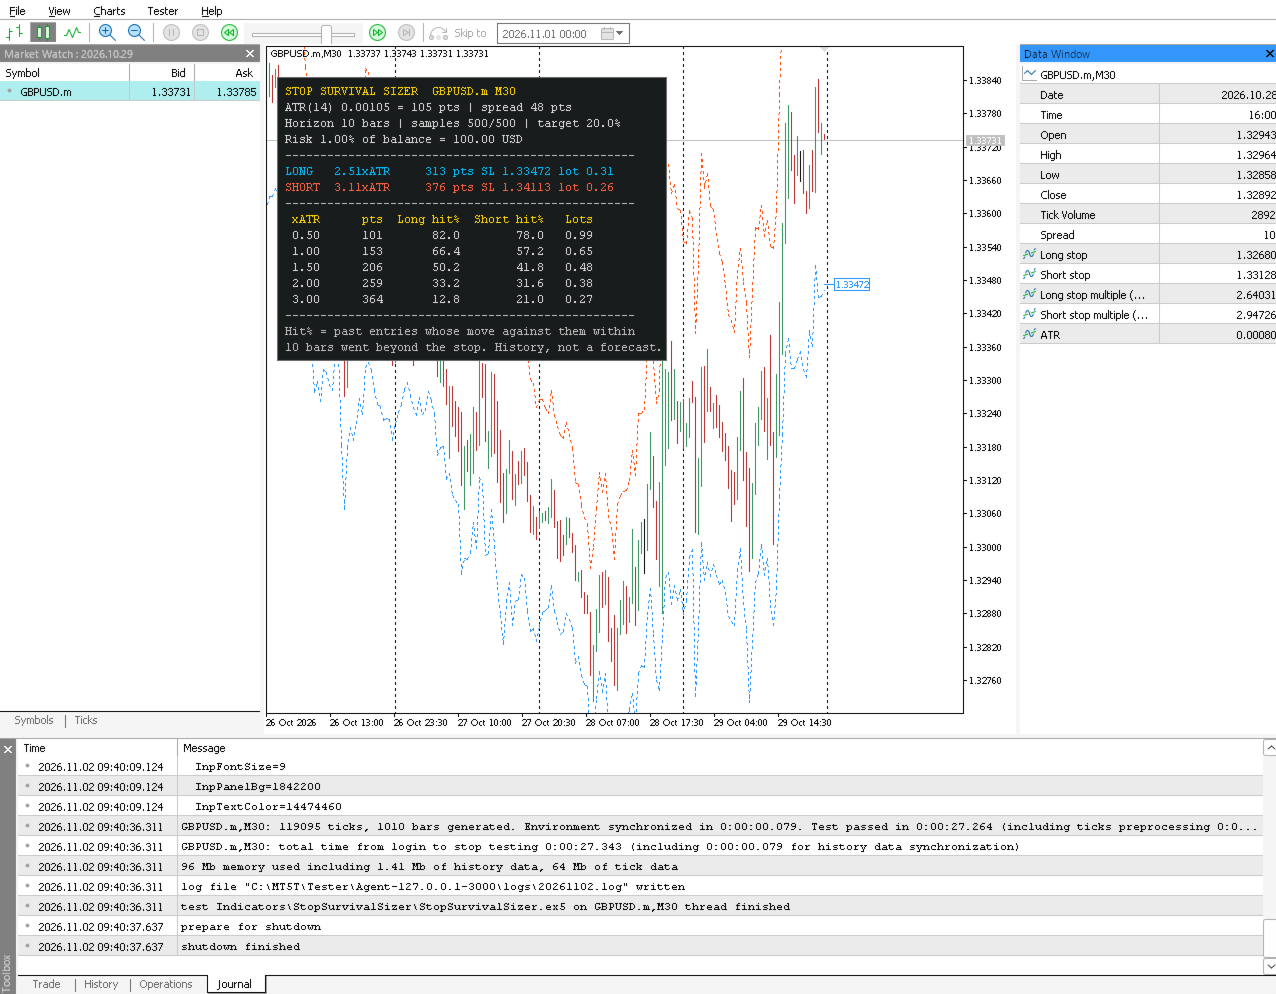
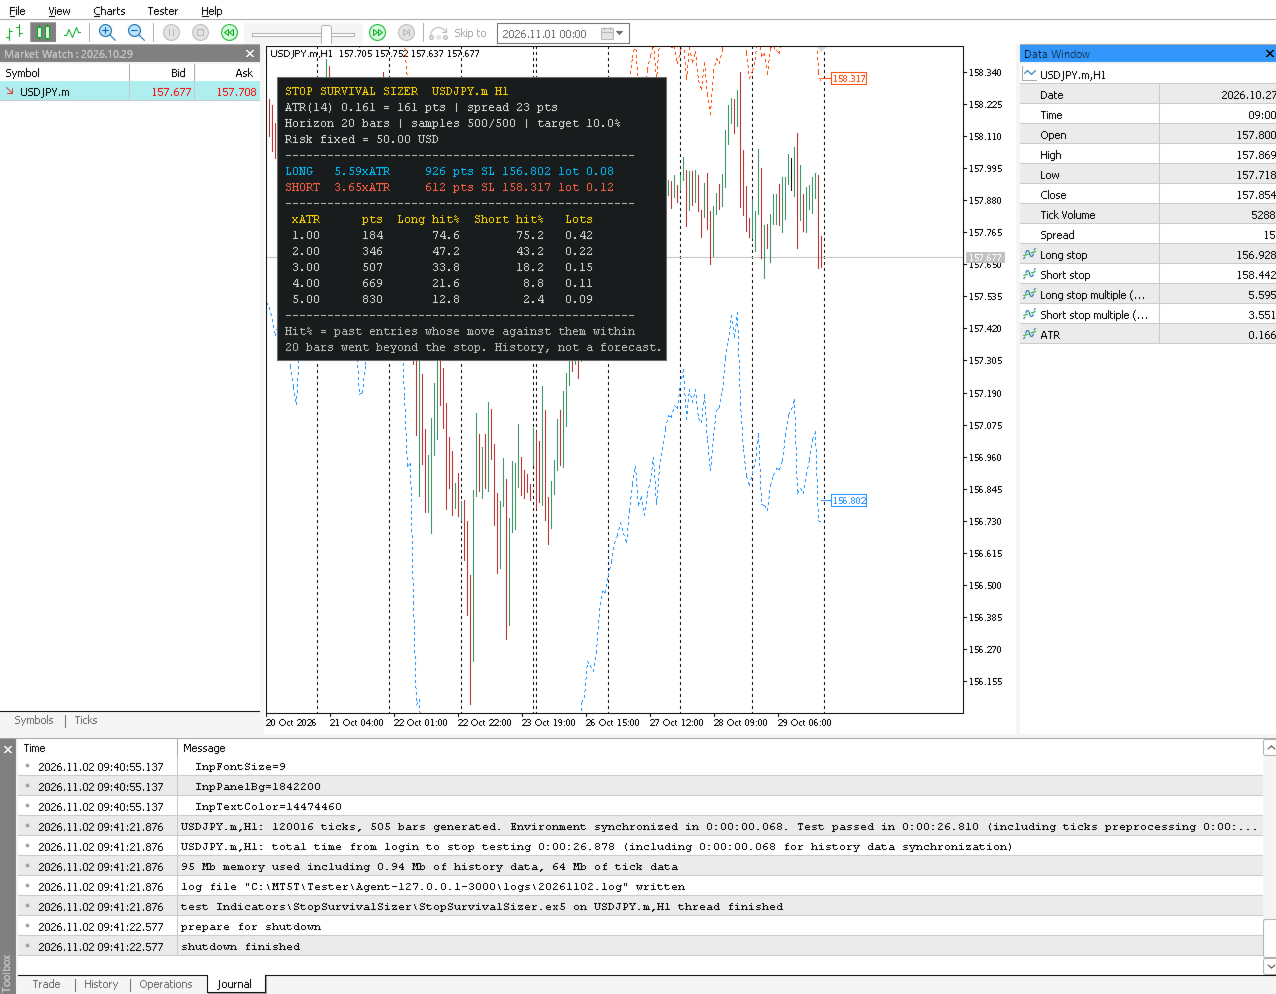
- Línea de stop de posiciones largas (azul, punteada): cierre de la barra menos el múltiplo recomendado para posiciones largas multiplicado por el ATR.
- Línea de stop de posiciones cortas (naranja-roja, punteada): cierre de la barra más el múltiplo recomendado para posiciones cortas multiplicado por el ATR.
- Etiquetas de precio en la última barra con los precios actuales de stop de posiciones largas y cortas.
- Panel:
- los stop recomendados para posiciones largas y cortas en múltiplos de ATR y en puntos, con los precios de stop a partir del precio de venta/compra actual y el tamaño del lote para tu nivel de riesgo;
- una tabla con 5 tamaños de stop a elegir (0,5 / 1 / 1,5 / 2 / 3 x ATR por defecto) con las tasas históricas de acierto de las posiciones largas y cortas, la distancia en puntos y el tamaño del lote;
- ATR, spread, horizonte, número de muestras válidas y el importe del riesgo.
Características
- Múltiplos de stop empíricos para posiciones largas y cortas, recalculados una vez por barra.
- Tamaño del lote en función del porcentaje del saldo, del porcentaje del capital o de una cantidad fija de dinero. Utiliza la función OrderCalcProfit de la terminal (con valor de tick como alternativa), por lo que es compatible con cuentas de divisas, metales, índices y cruces de divisas. Los lotes se redondean a la baja al paso de lotes del bróker y tienen un límite máximo. Si incluso el lote mínimo supondría un riesgo superior al permitido, el panel muestra «<min» en lugar de redondear al alza.
- Opcional: añade el spread actual a la distancia del stop.
- Tabla de tasa de acierto para 5 tamaños de stop definidos por el usuario.
- Las barras cerradas no se vuelven a pintar. Los múltiplos de una barra utilizan únicamente muestras cuyo horizonte de tenencia completo se cerró antes de que se abriera dicha barra, y se fijan cuando la barra se abre.
- 5 búferes para Expert Advisors (iCustom). Todas las entradas son números simples, indicadores de estado o colores, en un orden fijo.
- Eficiente: tras la primera pasada, solo se calculan las nuevas muestras y las nuevas barras. El número de barras calculadas es limitado (5000 por defecto).
- Sin DLL, sin archivos externos, sin solicitudes web. Nunca abre, modifica ni cierra operaciones.
Entradas (en orden iCustom)
1. Período ATR (Wilder), por defecto 14
2. Horizonte de mantenimiento, barras tras la entrada, por defecto 10
3. Entradas pasadas muestreadas (una por barra), 30..20 000, por defecto 500
4. Porcentaje objetivo de alcance del stop, 1..99, por defecto 20
5. Base de riesgo: 0 = porcentaje del saldo, 1 = porcentaje del capital, 2 = importe fijo; por defecto 0
6. Riesgo por operación % (modos «saldo»/«capital»), por defecto 1,0
7. Riesgo por operación en dinero (modo fijo), por defecto 100
8. Añadir el spread actual a la distancia del stop, valor por defecto: verdadero
9-13. Filas 1-5 de la tabla: stop x ATR, valores por defecto 0,5; 1,0; 1,5; 2,0; 3,0 (0,05..50)
14. Barras a calcular (las más recientes), 100..1 000 000, por defecto 5 000
15. Mostrar panel, valor por defecto: verdadero
16. Mostrar etiquetas de precio de stop en la última barra; valor por defecto: verdadero
17. Desplazamiento X del panel (px), por defecto 10
18. Desplazamiento del panel en el eje Y (px), valor por defecto: 30
19. Tamaño de fuente del panel, 6..24, por defecto 9
20. Color de fondo del panel
21. Color del texto del panel
Las entradas no válidas se rechazan al inicio con un mensaje claro en el registro de Experts.
Búferes para iCustom (lectura de barras cerradas en el turno 1 o más)
0 - Precio de stop de la posición larga (cierre - múltiplo de la posición larga x ATR)
1 - Precio de stop de la posición corta (cierre + múltiplo de la posición corta × ATR)
2 - Múltiplo de stop de posición larga (x ATR)
3 - Múltiplo de stop en corto (x ATR)
4 - ATR (Wilder)
EMPTY_VALUE significa «aún no hay recomendación» (menos de 30 muestras válidas, o la barra se encuentra fuera del rango calculado).
Ejemplo: iCustom(_Symbol,_Period, «Market\\Stop Survival Sizer», 14, 10, 500, 20,0) —el resto de parámetros mantienen sus valores por defecto.
Cómo utilizarlo
- Elige un horizonte temporal que se ajuste al tiempo que sueles mantener una operación (en barras) y un objetivo de tasa de acierto con el que te sientas cómodo.
- Antes de entrar, consulta el stop y el lote recomendados para tu dirección. También puedes comprobar, mediante la tabla, con qué frecuencia se habría alcanzado el tamaño de stop previsto.
- Un stop más ajustado permite más lotes, pero se activa con mayor frecuencia. La tabla muestra esta relación en cifras.
Limitaciones (por favor, léelas)
- Las tasas de acierto son frecuencias históricas, no previsiones ni probabilidades de tu próxima operación. El comportamiento del mercado cambia, y un stop que haya resistido el 80 % de las muestras pasadas puede activarse en la próxima operación.
- Las muestras son entradas hipotéticas al cierre de cada barra, no tus señales de entrada. Si tus entradas son selectivas (rupturas, retrocesos), sus movimientos adversos pueden diferir.
- Solo se mide el movimiento adverso dentro del horizonte. No se tienen en cuenta los take-profit, los trailing stops, las salidas antes del horizonte ni el orden de máximos y mínimos dentro de una barra.
- Los máximos y mínimos de las barras proceden de los precios (de compra) del gráfico. El spread se añade únicamente como el spread actual (opcional). El deslizamiento, las brechas durante los fines de semana o por noticias, la comisión y el swap no se incluyen en el tamaño del lote.
- Las líneas de stop en la barra en formación se mueven con su cierre (el múltiplo en sí es fijo para la barra). Los valores de las barras cerradas no cambian.
- Se necesitan al menos 30 muestras válidas antes de que se muestre nada (unas 55 barras con los parámetros predeterminados); la ventana completa de 500 muestras requiere unas 525 barras. Hasta entonces, el panel muestra el mensaje «Recopilando muestras».
- Los tamaños de lote se calculan en función del saldo o capital actual de la cuenta y de la configuración del contrato del símbolo. En el Probador de estrategias, se utiliza el depósito del probador.
- Se trata de una herramienta de análisis. No realiza operaciones ni garantiza beneficios.
Pruebas realizadas (versión 1.00)
- Se compila sin errores ni advertencias (MetaEditor, compilación 6292).
- Se han superado 14 pruebas unitarias del núcleo de cálculo (ATR frente a fuerza bruta, ATR incremental, excursión adversa frente a fuerza bruta, minimalidad cuantílica en 400 casos aleatorios, redondeo de lotes).
- Ejecutado directamente en el Strategy Tester en EURUSD (M1, H1), GBPUSD (M30), XAUUSD (D1) y USDJPY (H1), tanto con ticks cada uno como con ticks reales, depósitos de 1, 500 y 10 000 USD, los tres modos de riesgo y configuraciones de muestra grande/horizonte: no se registraron errores en el diario. Las entradas no válidas se rechazaron correctamente.
- Comprobación de repintado en 6 ejecuciones (53 154 barras cerradas): los valores barra por barra eran idénticos a los de la misma instancia y a los de una nueva instancia al final de la prueba (0 discrepancias). Los 503 recálculos independientes a partir de precios brutos también coincidieron (0 discrepancias).
- Las capturas de pantalla proceden del Probador de Estrategias visual de MetaTrader 5. Aún no se ha ejecutado en un gráfico en tiempo real a lo largo del tiempo.