Oriel Gold Window
- Asesores Expertos
- Versión: 1.0
- Activaciones: 5

Oriel Gold Window — Versión 1.00
Asesor experto original de MetaTrader 5 para el oro (XAUUSD) en el marco temporal H1. Tras la apertura del mercado al contado de Londres, analiza las dos primeras barras H1 completadas. Si ese intervalo supone una expansión del rango respecto al ATR y cierra en una dirección, el asesor espera a que se produzca un retroceso en la misma jornada que alcance el punto medio del impulso y, a continuación, entra en la dirección del impulso. Se aplica un stop fijo a cada orden, más allá del extremo del impulso. Una nueva posición al día. Sin grid, sin martingala, sin promedios y sin escalada de lotes. Las señales siempre se evalúan en H1, incluso si el periodo del gráfico es diferente.
IMPORTANTE — DIVULGACIÓN DE RESULTADOS HONESTOS
En mi propia ejecución del Strategy Tester, esta versión PERDIÓ dinero en 12 meses de ticks reales sobre el oro. No modifiqué los parámetros predeterminados. Se ofrece como un conjunto de reglas transparente y con riesgo controlado para probar, estudiar y ejecutar con los datos de tu propio bróker, no como un sistema rentable. Por favor, prueba la demo gratuita y realiza tus propias pruebas retrospectivas antes de comprar. No se promete ni se da a entender ningún beneficio.
Reglas
Todas las decisiones se basan en barras H1 completas y en el reloj del SERVIDOR del bróker. La hora de apertura de Londres por defecto es a las 10:00 hora del servidor, lo que coincide con las 08:00 de Londres en muchos brókers GMT+2 / GMT+3; cambia el parámetro «LondonOpenHour» si tu servidor tiene una configuración diferente. Las dos barras H1 que se abren a esa hora deben tener un rango máximo-mínimo combinado de al menos 1,0 x ATR(14), un cierre neto en una dirección y (por defecto) cada barra debe cerrar en esa misma dirección. La nueva prueba consiste en una barra H1 posterior del mismo día que toque el punto medio del impulso (más una zona de 0,20 ATR) y cierre volviendo a atravesarlo en la dirección del impulso. La entrada se realiza al precio de mercado en la siguiente barra. No se permiten nuevas entradas a partir de las 18:00, hora del servidor, ni a partir de las 16:00 del viernes. Las posiciones abiertas se cierran a partir de las 20:00 del viernes.
Salidas: el stop se sitúa más allá del extremo del impulso más 0,10 ATR. El take profit es 1,5 veces la distancia del stop. Tras alcanzar 1,0R, el stop se desplaza a +0,15R; tras alcanzar 1,2R, se desplaza 0,80R por detrás del precio en pasos de al menos 0,10R. Un stop temporal cierra la operación tras 48 barras H1. Los stop solo se mueven en la dirección rentable y únicamente tras comprobar los niveles de stop y de congelación; se aplaza cualquier movimiento que se acerque demasiado al mercado.
Medidas de seguridad
El spread no puede superar el 15 % de la distancia del stop (el límite máximo absoluto opcional está desactivado por defecto). Máximo una nueva operación al día, un periodo de espera de 1 barra tras el cierre y una suspensión por pérdida diaria del 3 % del capital que bloquea nuevas entradas y, por defecto, liquida la posición abierta. El tamaño del lote supone un riesgo del 0,75 % del capital, con un límite máximo del 1,50 %, calculado con OrderCalcProfit incluyendo el deslizamiento y redondeado a la baja al paso de volumen. Si incluso el lote mínimo supera ese presupuesto, el lote mínimo se utiliza ÚNICAMENTE cuando su stop loss modelado es como máximo del 2 % del capital (parámetro MaxMinLotRiskPct); de lo contrario, se omite la operación y el diario indica «no hay fondos suficientes». El uso del margen se limita al 20 % del margen libre, con un nivel de margen mínimo previsto del 300 %. Se comprueban el volumen mínimo/máximo/incremento, el límite de volumen del símbolo, el modo de operación, la sesión y el tamaño del tick. En cuentas de compensación, una posición o orden extranjera sobre el símbolo bloquea la entrada. Sin DLL, sin solicitudes web, sin datos externos.
Resultados reales de las pruebas — todos procedentes del Probador de Estrategias de MT5, historial de JustMarkets-Demo2
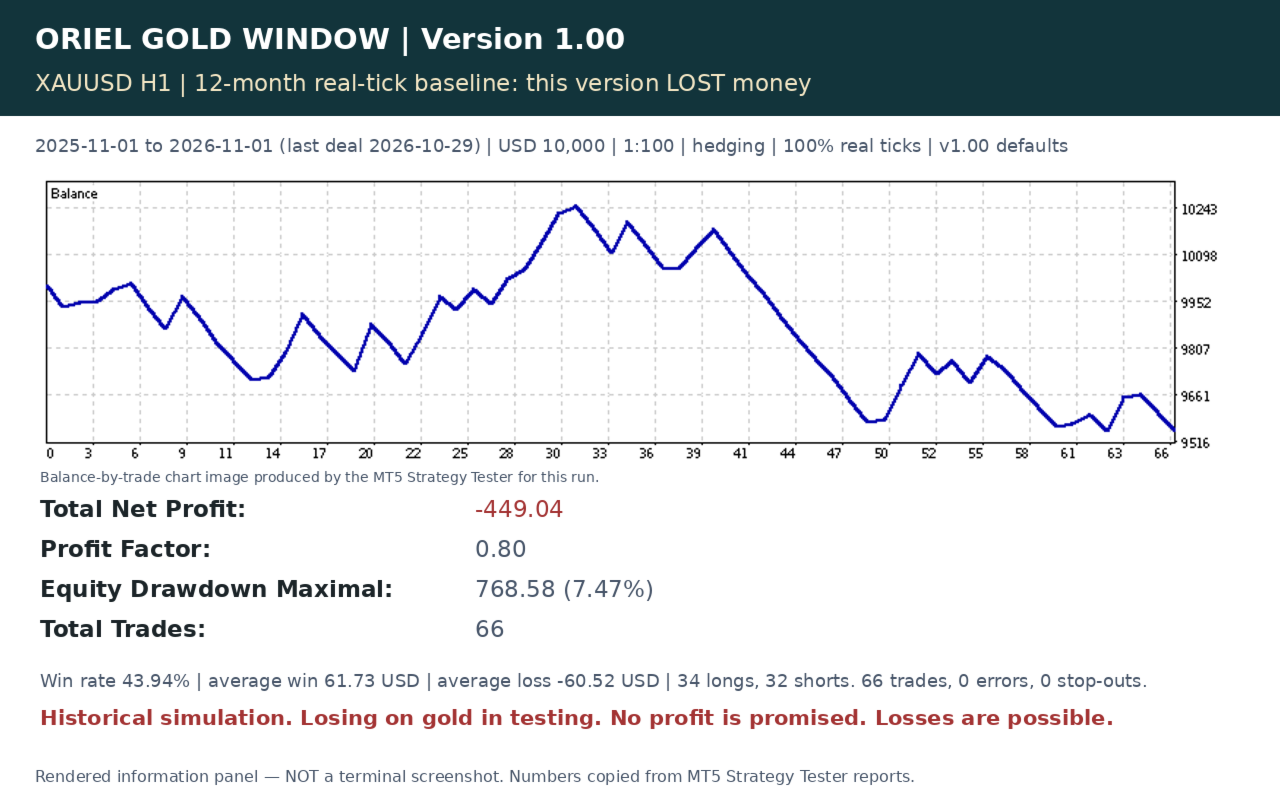
Línea de referencia, valores predeterminados de la v1.00 (el resultado indicado): XAUUSD.m, H1, cada tick basado en ticks reales (calidad del historial: 100 % de ticks reales; 78 577 222 ticks, 5 887 barras), del 1 de noviembre de 2025 al 1 de noviembre de 2026 (última operación el 29/10/2026 a las 18:11:54, hora del servidor), depósito de 10 000 USD, apalancamiento 1:100, cuenta de cobertura, todos los parámetros configurados explícitamente.
Beneficio neto: -449,04 USD | factor de beneficio: 0,80 | ganancia esperada: -6,80 USD | caída máxima del capital: 768,58 USD (7,47 %) | caída máxima del saldo: 699,48 USD (6,82 %) | 66 operaciones | 43,94 % de operaciones ganadoras (29 con beneficios, 37 con pérdidas) | ganancia media: 61,73; pérdida media: -60,52 USD | 34 operaciones en largo (44,12 % de aciertos), 32 operaciones en corto (43,75 % de aciertos). No se produjeron errores en las solicitudes de operación ni se llegó al stop-out en esta ejecución.
Sin ajustes: estos son los parámetros predeterminados compilados. No realicé pasadas de ajuste dentro ni fuera de la muestra.
Compensación / comprobaciones locales con depósitos pequeños (valores predeterminados de la v1.00, del 1 de noviembre de 2025 al 1 de noviembre de 2026):
Gráfico D1 del XAUUSD, compensación, 1.000 USD, modelo OHLC de 1 minuto: saldo neto -141,33 USD, PF 0,40, DD del capital del 15,01 %, 24 operaciones (todas con el lote mínimo). Se omitieron 63 señales con el mensaje «no hay fondos suficientes», ya que el stop modelado en 0,01 lotes superaba el 2 % del capital.
Gráfico H1 del EURUSD, compensación de posiciones, 1.000 USD, modelo OHLC de 1 minuto: resultado neto +32,99 USD, PF 1,21, caída máxima del capital (DD) del 3,07 %, 74 operaciones. En este caso concreto, el sistema resultó ligeramente rentable con el EURUSD. Se trata de una comprobación de ejecución puntual, no de una afirmación de que el sistema sea un EA de Forex ni de que este resultado vaya a repetirse.
XAUUSD H1, compensación, 1.000 USD, ticks 100 % reales: resultado neto -145,22 USD, PF 0,40, caída máxima del capital (DD) del 15,37 %, 24 operaciones (todas con el lote mínimo), 63 saltos de riesgo. En estas ejecuciones no se produjeron stop-out ni envíos de órdenes fallidos. Se trata de mis propias comprobaciones locales, no de la validación oficial de MQL5 Market.
Spread, horario de sesión y cuentas pequeñas
Los stops del oro aquí tienen la amplitud de un impulso londinense de dos horas, por lo que el spread, el slippage, la comisión y las brechas siguen siendo importantes, aunque menos que en un scalper M1. Las ejecuciones en el simulador son más favorables que las reales. Mis cifras se basan en los precios de un bróker de cuenta demo. Tu bróker, tipo de cuenta, swap, comisión y zona horaria del servidor serán diferentes. Ajusta «LondonOpenHour» al reloj de tu bróker para que coincida con la apertura del mercado al contado de Londres y utiliza una cuenta con un spread bajo.
En cuentas de oro de 1.000 USD, el lote mínimo de 0,01 a menudo supone un riesgo superior al 0,75 % (hasta el límite del 2 %, y el deslizamiento o las brechas pueden aumentar la pérdida). Los días de fuertes impulsos se omiten por completo. La caída máxima en mis pruebas con oro de 1.000 USD fue de aproximadamente el 15 %. Establece MaxMinLotRiskPct en 0 para no forzar nunca el lote mínimo.
Parámetros clave
LondonOpenHour, ImpulseBars, ATRPeriod, ExpansionATR, RequireBarAgreement, RetestTolATR, EntryCutoffHour, FridayLastEntryHour, FridayFlattenHour, EnableLong, EnableShort, StopBufferATR, TargetR, BreakEvenR, BreakEvenLockR, TrailStartR, TrailDistR, TrailStepR, MaxHoldBars, MaxSpreadPoints, MaxSpreadFractionOfStop, CooldownBars, RiskPercent, HardStopRiskPercent, MaxMinLotRiskPct, MaxTradesPerDay, DailyLossPercent, FlattenOnDailyHalt, MaxFreeMarginUsePercent, MinMarginLevel, SlippagePoints, MagicNumber. Utiliza un número mágico único y no compartas un símbolo compensado con otro sistema.
Advertencia de riesgo
Operar con productos apalancados, como el oro, conlleva un alto riesgo de pérdida y no es adecuado para todo el mundo. Las pruebas retrospectivas son simulaciones históricas que, en este caso, NO resultaron rentables con el oro, y no garantizan los resultados en condiciones reales. El rendimiento pasado no predice resultados futuros. No se garantiza ningún beneficio, tasa de acierto ni límite de caída. El límite de pérdidas diarias no garantiza una pérdida máxima. Prueba primero en una cuenta demo y arriesga únicamente el dinero que puedas permitirte perder.
Las capturas de pantalla son paneles informativos generados a partir de los datos del Strategy Tester, no capturas de pantalla de la terminal.
Asesor experto original de MetaTrader 5 para el oro (XAUUSD) en el marco temporal H1. Tras la apertura del mercado al contado de Londres, analiza las dos primeras barras H1 completadas. Si ese intervalo supone una expansión del rango respecto al ATR y cierra en una dirección, el asesor espera a que se produzca un retroceso en la misma jornada que alcance el punto medio del impulso y, a continuación, entra en la dirección del impulso. Se aplica un stop fijo a cada orden, más allá del extremo del impulso. Una nueva posición al día. Sin grid, sin martingala, sin promedios y sin escalada de lotes. Las señales siempre se evalúan en H1, incluso si el periodo del gráfico es diferente.
IMPORTANTE — DIVULGACIÓN DE RESULTADOS HONESTOS
En mi propia ejecución del Strategy Tester, esta versión PERDIÓ dinero en 12 meses de ticks reales sobre el oro. No modifiqué los parámetros predeterminados. Se ofrece como un conjunto de reglas transparente y con riesgo controlado para probar, estudiar y ejecutar con los datos de tu propio bróker, no como un sistema rentable. Por favor, prueba la demo gratuita y realiza tus propias pruebas retrospectivas antes de comprar. No se promete ni se da a entender ningún beneficio.
Reglas
Todas las decisiones se basan en barras H1 completas y en el reloj del SERVIDOR del bróker. La hora de apertura de Londres por defecto es a las 10:00 hora del servidor, lo que coincide con las 08:00 de Londres en muchos brókers GMT+2 / GMT+3; cambia el parámetro «LondonOpenHour» si tu servidor tiene una configuración diferente. Las dos barras H1 que se abren a esa hora deben tener un rango máximo-mínimo combinado de al menos 1,0 x ATR(14), un cierre neto en una dirección y (por defecto) cada barra debe cerrar en esa misma dirección. La nueva prueba consiste en una barra H1 posterior del mismo día que toque el punto medio del impulso (más una zona de 0,20 ATR) y cierre volviendo a atravesarlo en la dirección del impulso. La entrada se realiza al precio de mercado en la siguiente barra. No se permiten nuevas entradas a partir de las 18:00, hora del servidor, ni a partir de las 16:00 del viernes. Las posiciones abiertas se cierran a partir de las 20:00 del viernes.
Salidas: el stop se sitúa más allá del extremo del impulso más 0,10 ATR. El take profit es 1,5 veces la distancia del stop. Tras alcanzar 1,0R, el stop se desplaza a +0,15R; tras alcanzar 1,2R, se desplaza 0,80R por detrás del precio en pasos de al menos 0,10R. Un stop temporal cierra la operación tras 48 barras H1. Los stop solo se mueven en la dirección rentable y únicamente tras comprobar los niveles de stop y de congelación; se aplaza cualquier movimiento que se acerque demasiado al mercado.
Medidas de seguridad
El spread no puede superar el 15 % de la distancia del stop (el límite máximo absoluto opcional está desactivado por defecto). Máximo una nueva operación al día, un periodo de espera de 1 barra tras el cierre y una suspensión por pérdida diaria del 3 % del capital que bloquea nuevas entradas y, por defecto, liquida la posición abierta. El tamaño del lote supone un riesgo del 0,75 % del capital, con un límite máximo del 1,50 %, calculado con OrderCalcProfit incluyendo el deslizamiento y redondeado a la baja al paso de volumen. Si incluso el lote mínimo supera ese presupuesto, el lote mínimo se utiliza ÚNICAMENTE cuando su stop loss modelado es como máximo del 2 % del capital (parámetro MaxMinLotRiskPct); de lo contrario, se omite la operación y el diario indica «no hay fondos suficientes». El uso del margen se limita al 20 % del margen libre, con un nivel de margen mínimo previsto del 300 %. Se comprueban el volumen mínimo/máximo/incremento, el límite de volumen del símbolo, el modo de operación, la sesión y el tamaño del tick. En cuentas de compensación, una posición o orden extranjera sobre el símbolo bloquea la entrada. Sin DLL, sin solicitudes web, sin datos externos.
Resultados reales de las pruebas — todos procedentes del Probador de Estrategias de MT5, historial de JustMarkets-Demo2
Línea de referencia, valores predeterminados de la v1.00 (el resultado indicado): XAUUSD.m, H1, cada tick basado en ticks reales (calidad del historial: 100 % de ticks reales; 78 577 222 ticks, 5 887 barras), del 1 de noviembre de 2025 al 1 de noviembre de 2026 (última operación el 29/10/2026 a las 18:11:54, hora del servidor), depósito de 10 000 USD, apalancamiento 1:100, cuenta de cobertura, todos los parámetros configurados explícitamente.
Beneficio neto: -449,04 USD | factor de beneficio: 0,80 | ganancia esperada: -6,80 USD | caída máxima del capital: 768,58 USD (7,47 %) | caída máxima del saldo: 699,48 USD (6,82 %) | 66 operaciones | 43,94 % de operaciones ganadoras (29 con beneficios, 37 con pérdidas) | ganancia media: 61,73; pérdida media: -60,52 USD | 34 operaciones en largo (44,12 % de aciertos), 32 operaciones en corto (43,75 % de aciertos). No se produjeron errores en las solicitudes de operación ni se llegó al stop-out en esta ejecución.
Sin ajustes: estos son los parámetros predeterminados compilados. No realicé pasadas de ajuste dentro ni fuera de la muestra.
Compensación / comprobaciones locales con depósitos pequeños (valores predeterminados de la v1.00, del 1 de noviembre de 2025 al 1 de noviembre de 2026):
Gráfico D1 del XAUUSD, compensación, 1.000 USD, modelo OHLC de 1 minuto: saldo neto -141,33 USD, PF 0,40, DD del capital del 15,01 %, 24 operaciones (todas con el lote mínimo). Se omitieron 63 señales con el mensaje «no hay fondos suficientes», ya que el stop modelado en 0,01 lotes superaba el 2 % del capital.
Gráfico H1 del EURUSD, compensación de posiciones, 1.000 USD, modelo OHLC de 1 minuto: resultado neto +32,99 USD, PF 1,21, caída máxima del capital (DD) del 3,07 %, 74 operaciones. En este caso concreto, el sistema resultó ligeramente rentable con el EURUSD. Se trata de una comprobación de ejecución puntual, no de una afirmación de que el sistema sea un EA de Forex ni de que este resultado vaya a repetirse.
XAUUSD H1, compensación, 1.000 USD, ticks 100 % reales: resultado neto -145,22 USD, PF 0,40, caída máxima del capital (DD) del 15,37 %, 24 operaciones (todas con el lote mínimo), 63 saltos de riesgo. En estas ejecuciones no se produjeron stop-out ni envíos de órdenes fallidos. Se trata de mis propias comprobaciones locales, no de la validación oficial de MQL5 Market.
Spread, horario de sesión y cuentas pequeñas
Los stops del oro aquí tienen la amplitud de un impulso londinense de dos horas, por lo que el spread, el slippage, la comisión y las brechas siguen siendo importantes, aunque menos que en un scalper M1. Las ejecuciones en el simulador son más favorables que las reales. Mis cifras se basan en los precios de un bróker de cuenta demo. Tu bróker, tipo de cuenta, swap, comisión y zona horaria del servidor serán diferentes. Ajusta «LondonOpenHour» al reloj de tu bróker para que coincida con la apertura del mercado al contado de Londres y utiliza una cuenta con un spread bajo.
En cuentas de oro de 1.000 USD, el lote mínimo de 0,01 a menudo supone un riesgo superior al 0,75 % (hasta el límite del 2 %, y el deslizamiento o las brechas pueden aumentar la pérdida). Los días de fuertes impulsos se omiten por completo. La caída máxima en mis pruebas con oro de 1.000 USD fue de aproximadamente el 15 %. Establece MaxMinLotRiskPct en 0 para no forzar nunca el lote mínimo.
Parámetros clave
LondonOpenHour, ImpulseBars, ATRPeriod, ExpansionATR, RequireBarAgreement, RetestTolATR, EntryCutoffHour, FridayLastEntryHour, FridayFlattenHour, EnableLong, EnableShort, StopBufferATR, TargetR, BreakEvenR, BreakEvenLockR, TrailStartR, TrailDistR, TrailStepR, MaxHoldBars, MaxSpreadPoints, MaxSpreadFractionOfStop, CooldownBars, RiskPercent, HardStopRiskPercent, MaxMinLotRiskPct, MaxTradesPerDay, DailyLossPercent, FlattenOnDailyHalt, MaxFreeMarginUsePercent, MinMarginLevel, SlippagePoints, MagicNumber. Utiliza un número mágico único y no compartas un símbolo compensado con otro sistema.
Advertencia de riesgo
Operar con productos apalancados, como el oro, conlleva un alto riesgo de pérdida y no es adecuado para todo el mundo. Las pruebas retrospectivas son simulaciones históricas que, en este caso, NO resultaron rentables con el oro, y no garantizan los resultados en condiciones reales. El rendimiento pasado no predice resultados futuros. No se garantiza ningún beneficio, tasa de acierto ni límite de caída. El límite de pérdidas diarias no garantiza una pérdida máxima. Prueba primero en una cuenta demo y arriesga únicamente el dinero que puedas permitirte perder.
Las capturas de pantalla son paneles informativos generados a partir de los datos del Strategy Tester, no capturas de pantalla de la terminal.