Nexus Portfolio EA
- 专家
- 版本: 1.61
- 更新: 3 十一月 2026
- 激活: 5

簡述
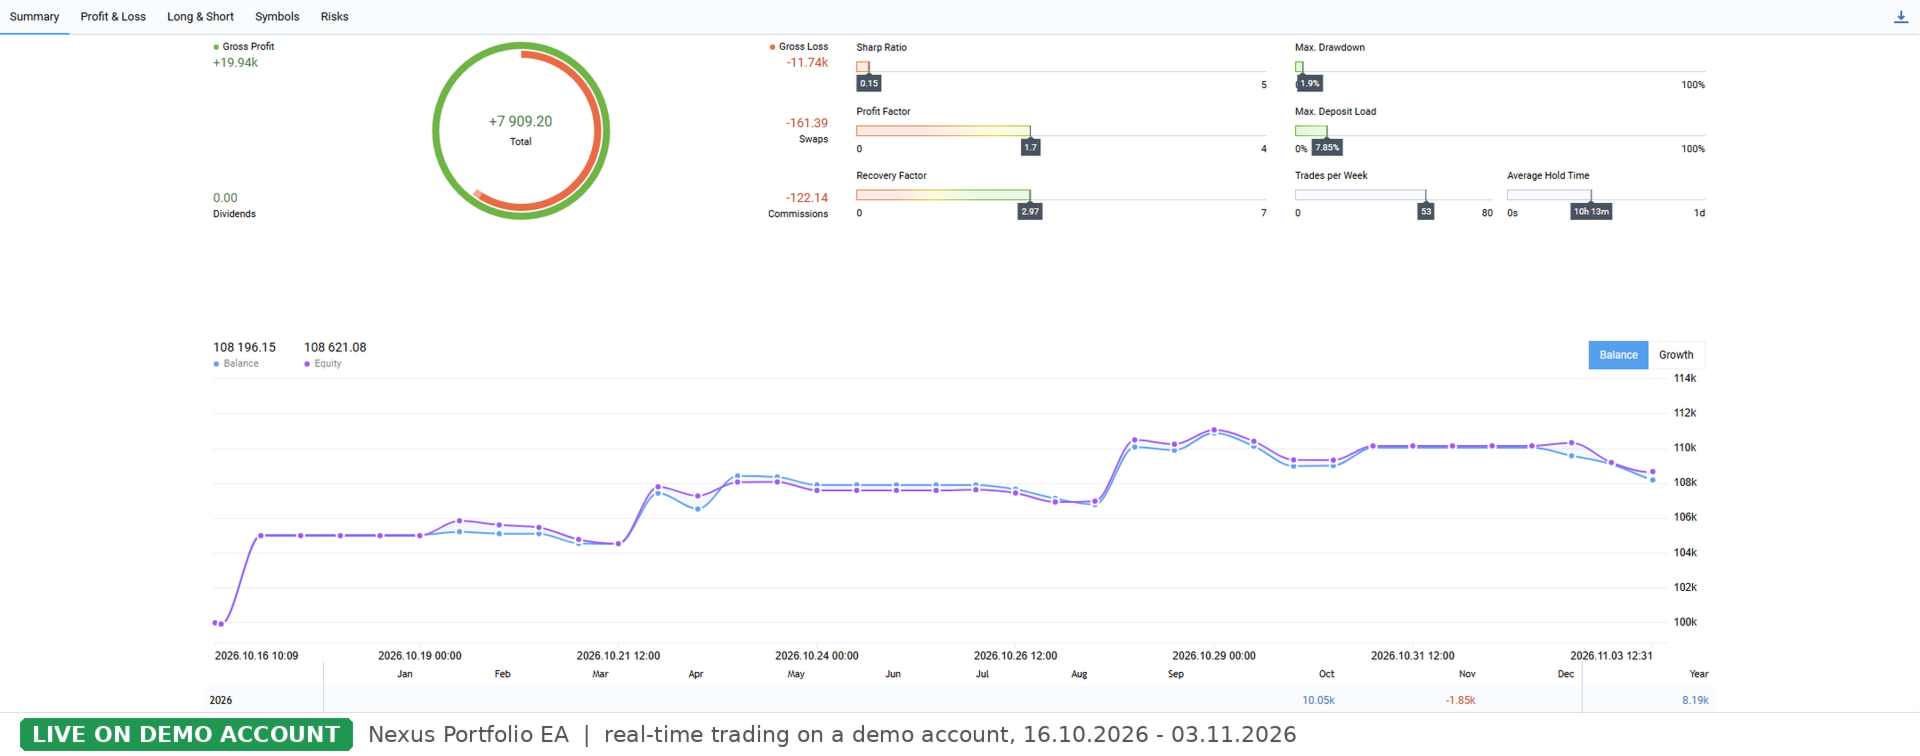
租賃選項。 3 個月的租賃價格刻意設定為象徵性的 50 美元:您可以藉此在經紀商的模擬帳戶中體驗 Nexus Portfolio,在真實的市場環境下進行交易,並與回測結果進行比較,然後再決定是否購買完整版授權。
建議存款:5,000 美元起。每個模組的單筆交易風險都很低(帳戶餘額的 0.03% 至 0.6%)。如果帳戶餘額較低,計算出的交易手數會低於經紀商的最小交易手數,因此部分交易會被跳過或以高於配置的風險開倉。如需測試,請開立一個餘額為 5,000 美元以上的模擬帳戶,並保持預設值(全域風險乘數 = 1.0)。
多策略智慧交易系統:涵蓋黃金、主要股指和兩種外匯貨幣對的18個獨立模組,由全球風險管理器控制。
詳述
Nexus Portfolio 是一款多策略智慧交易系統,可從單一圖表執行18個獨立的交易模組。每個模組都是一個獨立的基於規則的系統,擁有各自的交易品種、時間框架、入場邏輯、停損和倉位管理。所有模組共用一個全球風險管理器,該風險管理器控制整體風險敞口和帳戶限額。
該投資組合的核心理念是多元化投資。各模組利用不同的市場行為(區間突破、價值區域接受度、平均值迴歸成交量加權平均價、價格行為模式、動量、交易時段金字塔、指數回檔和日曆效應),涵蓋不同交易時段的交易品種。
模組
亞洲區間突破 (XAUUSD):在亞洲交易時段區間突破、部分平倉和損益平衡點設定掛單。
市場輪廓 TPO (XAUUSD):在前一交易時段價值區域之外設置接受入場點。
市場輪廓 TPO(GER40):接受價值區域,並有更多近期入場點。
VWAP 策略(XAUUSD):從 VWAP 偏誤帶平均值回歸,並有分形確認。
VWAP 策略(US100)。
VWAP 策略(EURUSD)。
雙重吞沒形態(GER40):歐洲交易時段的兩根K線吞沒形態。
VWAP FVG(GER40):在 VWAP 區域附近尋找合理價值缺口入場點。
黃金動量策略(XAUUSD):跟隨強勁的波動性,並根據時間調整退出策略。
10-14. 金字塔跑者策略(US100、GER40、USDJPY 和兩個備用位置):開盤區間震盪,加倉獲利倉位,並共享訓練停損位。
指數回檔策略(US100、US500、US30、JP225):在設定最大持股時間的情況下,尋找股票指數的每日回檔入場點。
4小時K線收盤價(含D1濾鏡)(XAUUSD):強勁的4小時K線,方向與日線走勢一致。
首日K線(US100):交易方向與美國現貨交易時段首日K線一致。
日曆漂移(股指):FOMC決議和紐約證券交易所休市前的短期持倉。
每個模組均可單獨啟用或停用,並可交易一系列具有各自風險倍數的股票代碼(格式為股票代碼:倍數)。
全域風險管理
所有模組的全域風險倍數。
最大總未平倉風險佔帳戶餘額的百分比。
最大持倉和訂單數量。
每日、每周和每月停損限額和停盈目標,可選擇平倉所有部位。
浮動利潤平倉,可選擇追蹤止盈。
每個模組根據風險到停損的距離計算其交易手數。如果計算出的交易手數低於經紀商規定的最小手數,則跳過該筆交易,而不是增加交易手數。
每筆交易請求在發送前都會檢查交易品種、交易量限制、可用保證金、停損和凍結價位。
要求
MetaTrader 5,對沖帳戶。
交易品種:XAUUSD、GER40、US100、US500、US30、JP225、EURUSD、USDJPY(差價合約現貨指數,而非期貨)。系統會自動偵測經紀商提供的交易品種名稱,例如 GOLD、NAS100、GER40.cash 或帶有 .m 等後綴的品種。此外,系統還提供手動品種映射表。如果某個模組的交易品種在經紀商處不可用,則會跳過該模組。
模組的交易時間設定為經紀商伺服器時間,冬季為 UTC+2,夏季為 UTC+3(歐洲夏令時),這適用於大多數經紀商。如果伺服器時間不同,EA 會在 EA 日誌中發出警告。
建議起始資金:5,000 美元起,這樣指數部位規模就不會受到最小手數的限制。
建議使用虛擬專用伺服器 (VPS) 以確保持續運作。
安裝
將 EA 附加到任意單一圖表(例如 XAUUSD M5)。 EA 將從該圖表交易所有已配置的交易品種。請勿同時將其附加到多個圖表。預設設定可直接使用。若要降低或增加整個投資組合的風險,只需更改全域風險乘數即可。
回測
使用「基於真實報價的逐筆回測」模式,並確保模組使用的所有交易品種均有歷史數據。策略測試器中的結果取決於經紀商數據,並不能保證未來的表現。
風險提示
交易槓桿產品涉及重大風險。