News Impact Statistics
- 实用工具
- 版本: 1.0
- 激活: 10

News Impact Statistics 衡量市场在每次经济数据发布时的真实波动幅度——针对该交易品种,使用您的经纪商的价格——并在后续数据发布之前显示其通常的波动幅度。
它使用 MetaTrader 5 内置的经济日历和终端中的价格历史。不发出网络请求,不使用 DLL,也不依赖外部日历数据源。仅为指标:从不交易。
您将看到的内容
- Ranking(排行):近几年内与该品种货币相关的所有高重要性数据发布,按发布后 15 分钟的中位数波动排序。同时给出 5 分钟和 60 分钟后的波动、15 分钟振幅、价格顺着数据“意外”(surprise)方向运动的频率、点差扩大幅度,以及距下一次发布的时间。在同一时刻发布的数据(例如非农就业数据和失业率)会被标注出来,以免同一次波动被算作两个信号。
- Event detail(事件详情):第一个小时内的典型走势(中位数和中间 50%)、前 25% 的波动,以及最近几次发布的实际值、预测值和日历的判定。
- Upcoming(即将发布):未来 7 天内的数据发布及其通常的 15 分钟波动,并在图表上用虚线标出未来 72 小时内的发布(将鼠标悬停在线上可查看通常的波动)。
测量方法
- 幅度:从发布时刻的价格到 5、15 和 60 分钟后收盘价的距离,使用该日期可用的最小周期的 K 线(M1, M5 或 M15)。
- 方向:日历会把每个实际值评定为对其货币利好或利空。指标会检查 15 分钟后价格是否朝该方向运动,并用二项检验与 50/50 作对比(当结果超出随机水平时标注 *)。
- 点差:发布前后的最大点差除以发布前的正常点差,基于最近 30 天的 tick 数据。更早的发布数据会被有意跳过,以免终端下载多年的 tick 历史。
用途
- 在数据发布前确定止损和仓位的大小。
- 选择 EA 的新闻过滤器应避开哪些事件,以及哪些事件对该品种几乎没有影响。
- 了解正常的反应是什么样子,以便异常的反应一目了然。
须知
- 日历时间采用您的经纪商的服务器时间。没有确切时间的事件会被跳过。
- 策略测试器中无法使用经济日历,因此免费演示版会显示内置的示例数据。
- 这些波动是历史,不是预测。不同经纪商在数据发布前后的点差和滑点各不相同。
- 价格历史的深度取决于“最大图表数据量”(Max bars in chart),该设置位于 工具 - 选项 - 图表(Tools - Options - Charts)。
输入参数
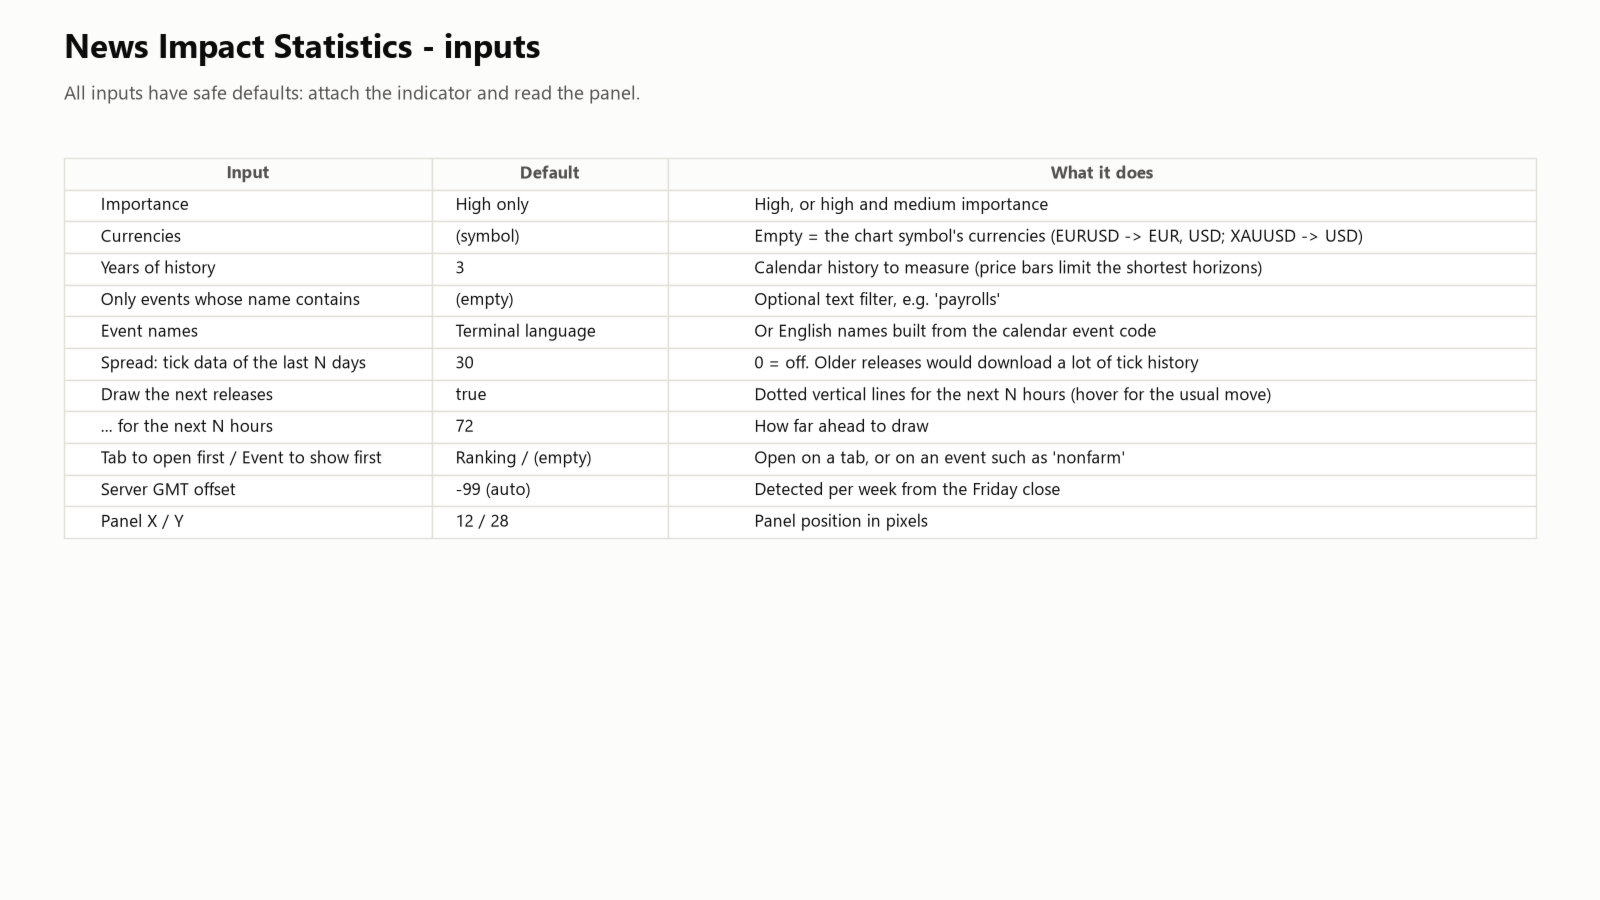
- 重要性(仅高)、货币(留空 = 该品种的货币)、历史年数(3)、名称过滤。
- Event names:终端语言,或根据日历事件代码生成的英文名称。
- 基于最近 N 天 tick 数据计算的点差(30;0 = 关闭)。
- 在图表上绘制接下来的数据发布(true),时间范围为未来 N 小时(72)。
- 首先打开的标签页、首先显示的事件(其名称的一部分)、服务器 GMT 偏移(-99 = 自动)、面板位置。
技术支持
如有任何不清楚之处,请在 MQL5 上给我发私信。
交易杠杆产品存在较高的亏损风险。