Seasonality and Session Lab
- 实用工具
- 版本: 1.0
- 激活: 10

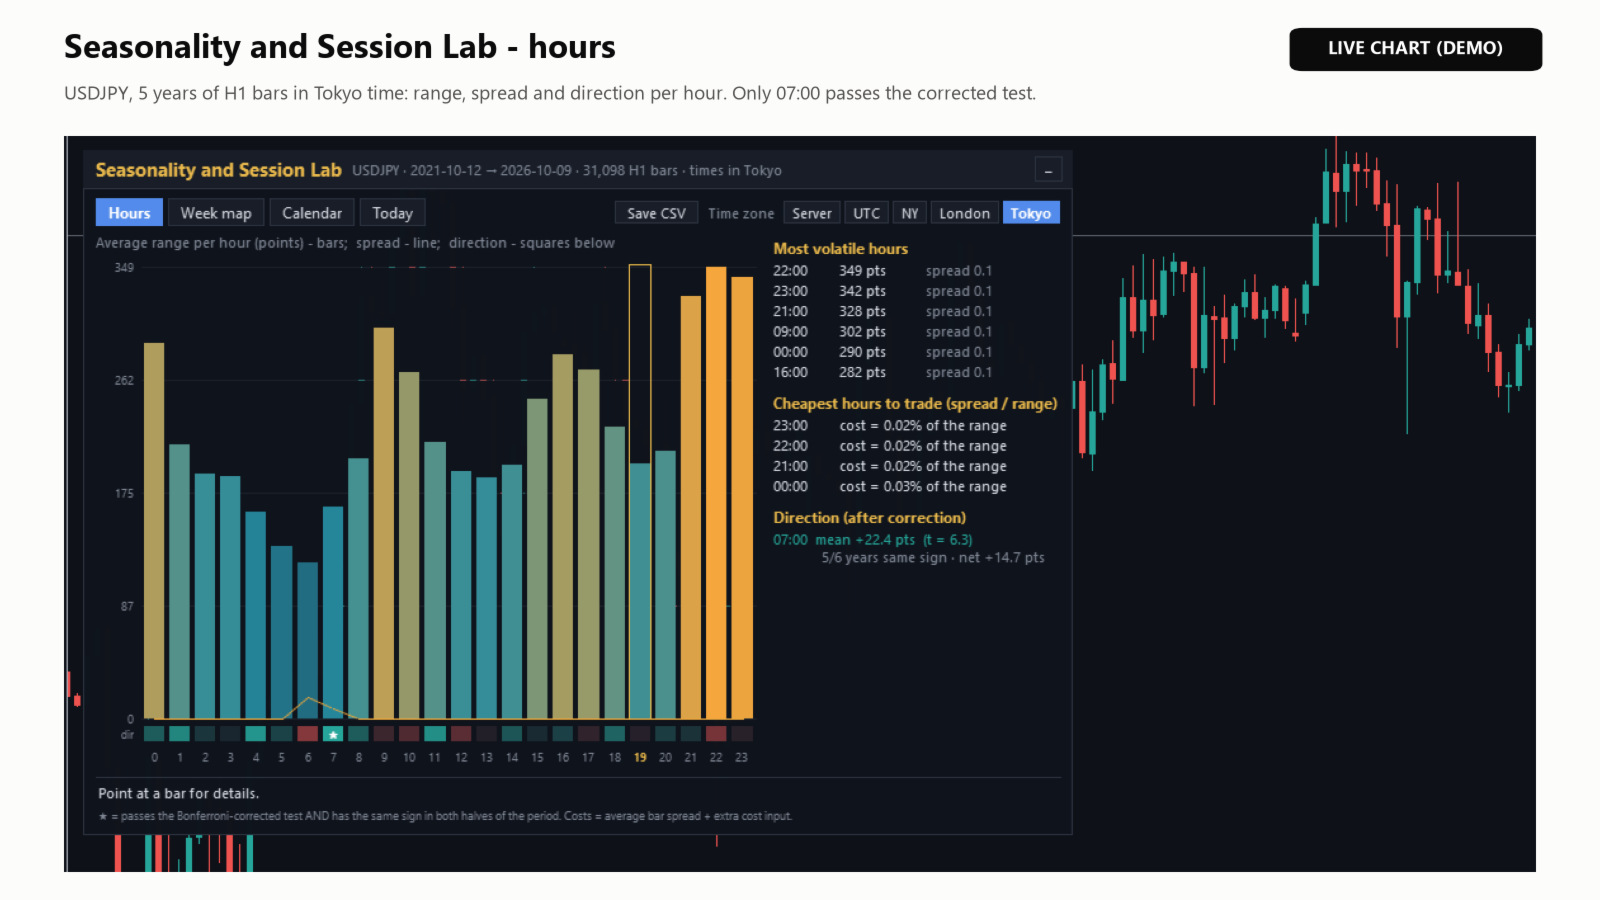
Seasonality and Session Lab 展示该交易品种在各个小时、星期几、每月各日、各个月份以及特殊日期(gotobi、月末、每月第一个周五)上的表现,并指出其中哪些规律能够通过诚实的统计检验。
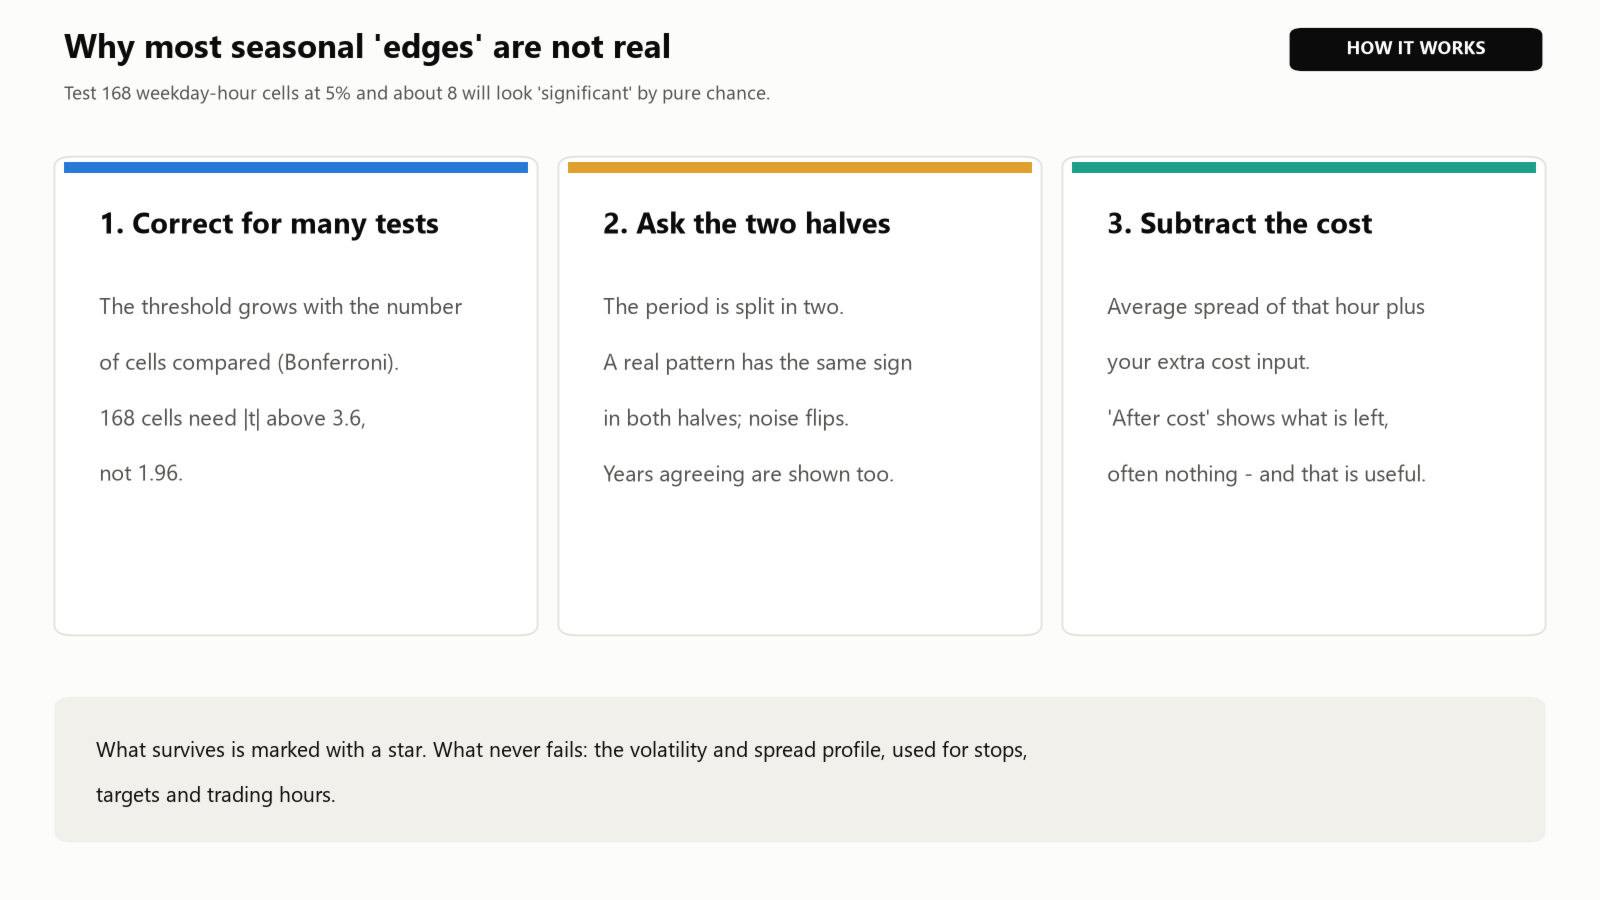
大多数季节性“优势”其实只是噪声:比较 168 个“星期几 × 小时”的格子,仅凭纯粹的偶然,就会有大约八个看起来显著。本指标会对此进行校正,检查样本期的前后两半,并扣除成本。它能够有把握地展示的,是每个小时的波动率和点差特征,您可以将其用于设置止损、目标位和交易时段。
仅为指标:不交易,不使用 DLL,不发出网络请求。适用于任何交易品种和周期。
标签页
- Hours(小时):每小时的平均波幅(柱形)、点差(线)和方向(方块),并附有波动最大的小时、交易成本最低的小时(点差占波幅的比例),以及方向通过检验的小时的列表。
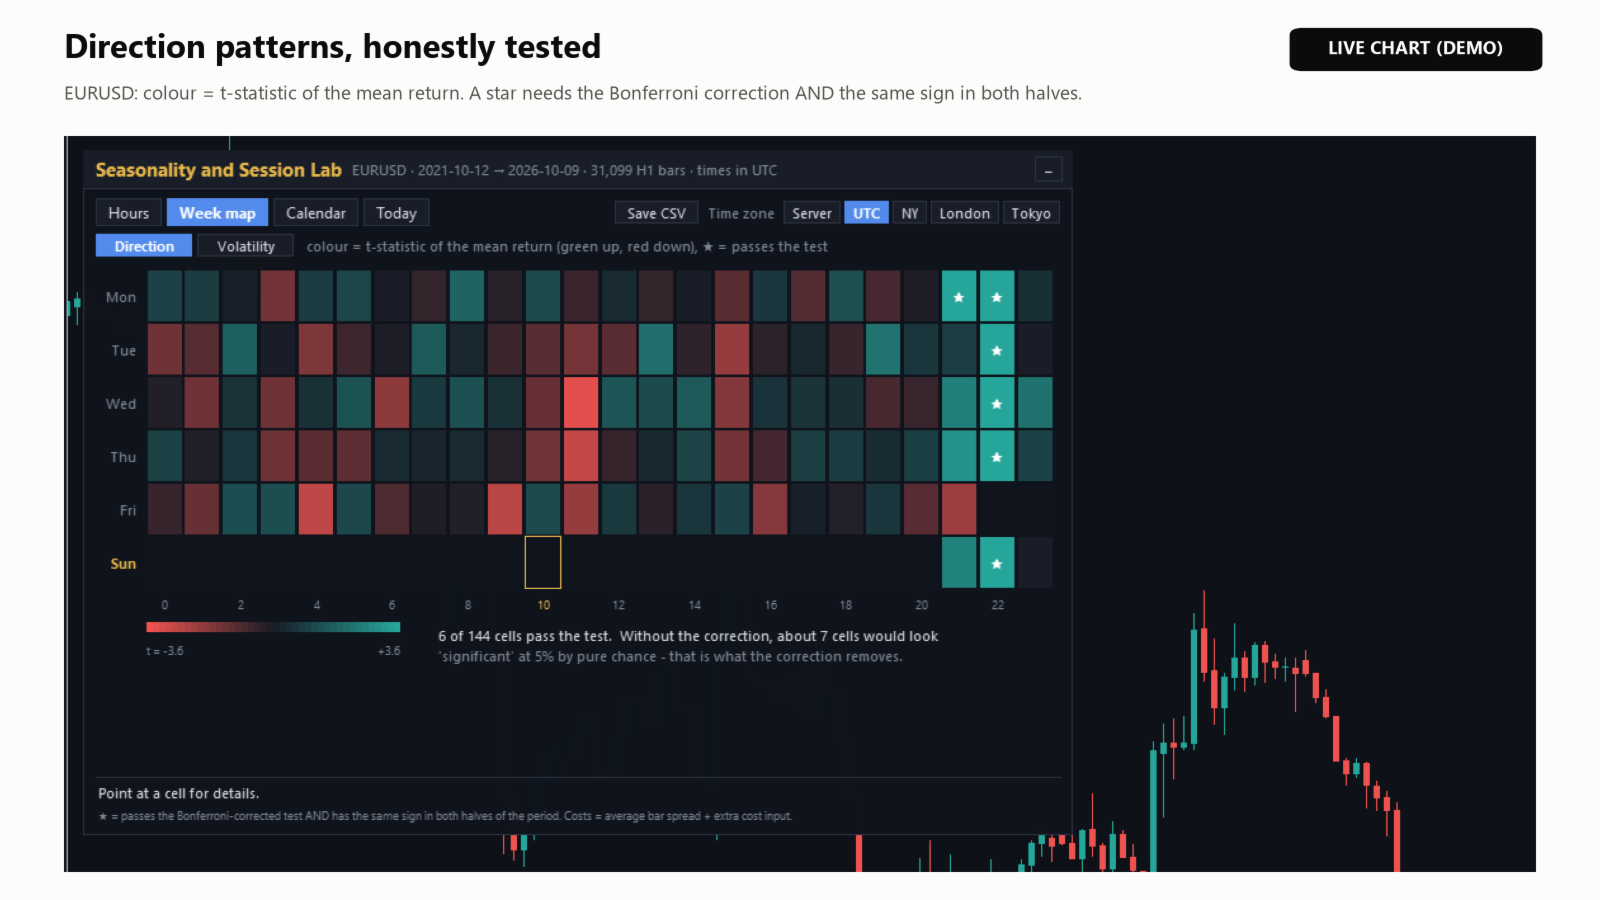
- Week map(周热力图):“星期几 × 小时”的热力图,显示方向(t 统计量)或波动率(平均波幅)。
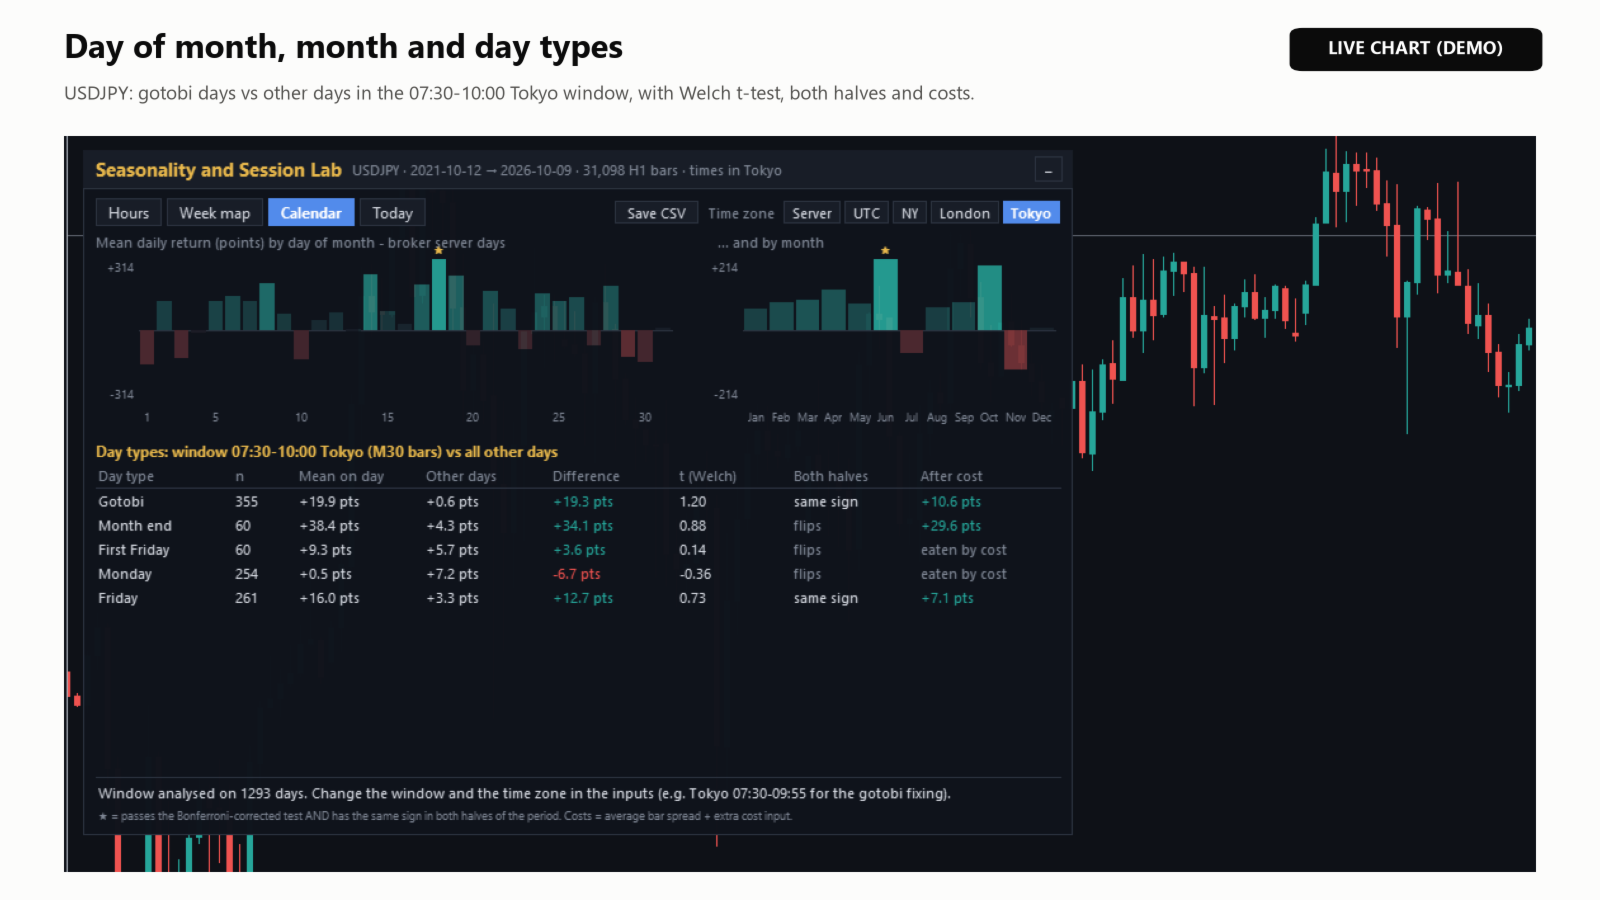
- Calendar(日历):按每月日期和按月份统计的平均日收益率,以及针对您所选时间窗口的日类型对比(例如用于 gotobi 定盘的东京时间 07:30-09:55):gotobi 日、月末、每月第一个周五、周一和周五,分别与所有其他日期对比,并附 Welch t 检验。
- Today(今日):今日截至目前的波幅与历史的对比、到当天结束前通常还会剩余的波幅,以及接下来波动较大的小时。
规律何时获得星标
- 其 t 统计量超过了按所比较格子数量做过 Bonferroni 校正的阈值(对于 168 个格子,约为 3.6,而不是 1.96)。
- 在样本期的前半段和后半段,均值的符号相同。
- 至少有 30 个观测值。
“After cost”(扣除成本后)是减去该小时的平均点差和您输入的额外成本之后的数值。往往什么都不剩——在基于某个规律构建策略之前,了解这一点很有价值。
时区
可选服务器时间、UTC、纽约、伦敦或东京,并可在面板上切换。经纪商的服务器时差会根据外汇品种每周五的收盘逐周检测,因此服务器的夏令时变化也能得到处理。您也可以手动设置。
须知
- 历史深度受“最大图表数据量”(Max bars in chart)限制,该设置位于 工具 - 选项 - 图表(Tools - Options - Charts)。100,000 根 H1 K 线可覆盖十年以上。
- 结果是您的经纪商过往价格的统计数据,不是交易信号,也不能预测未来。
- “Save CSV”会写出小时表、周热力图表和日类型表。
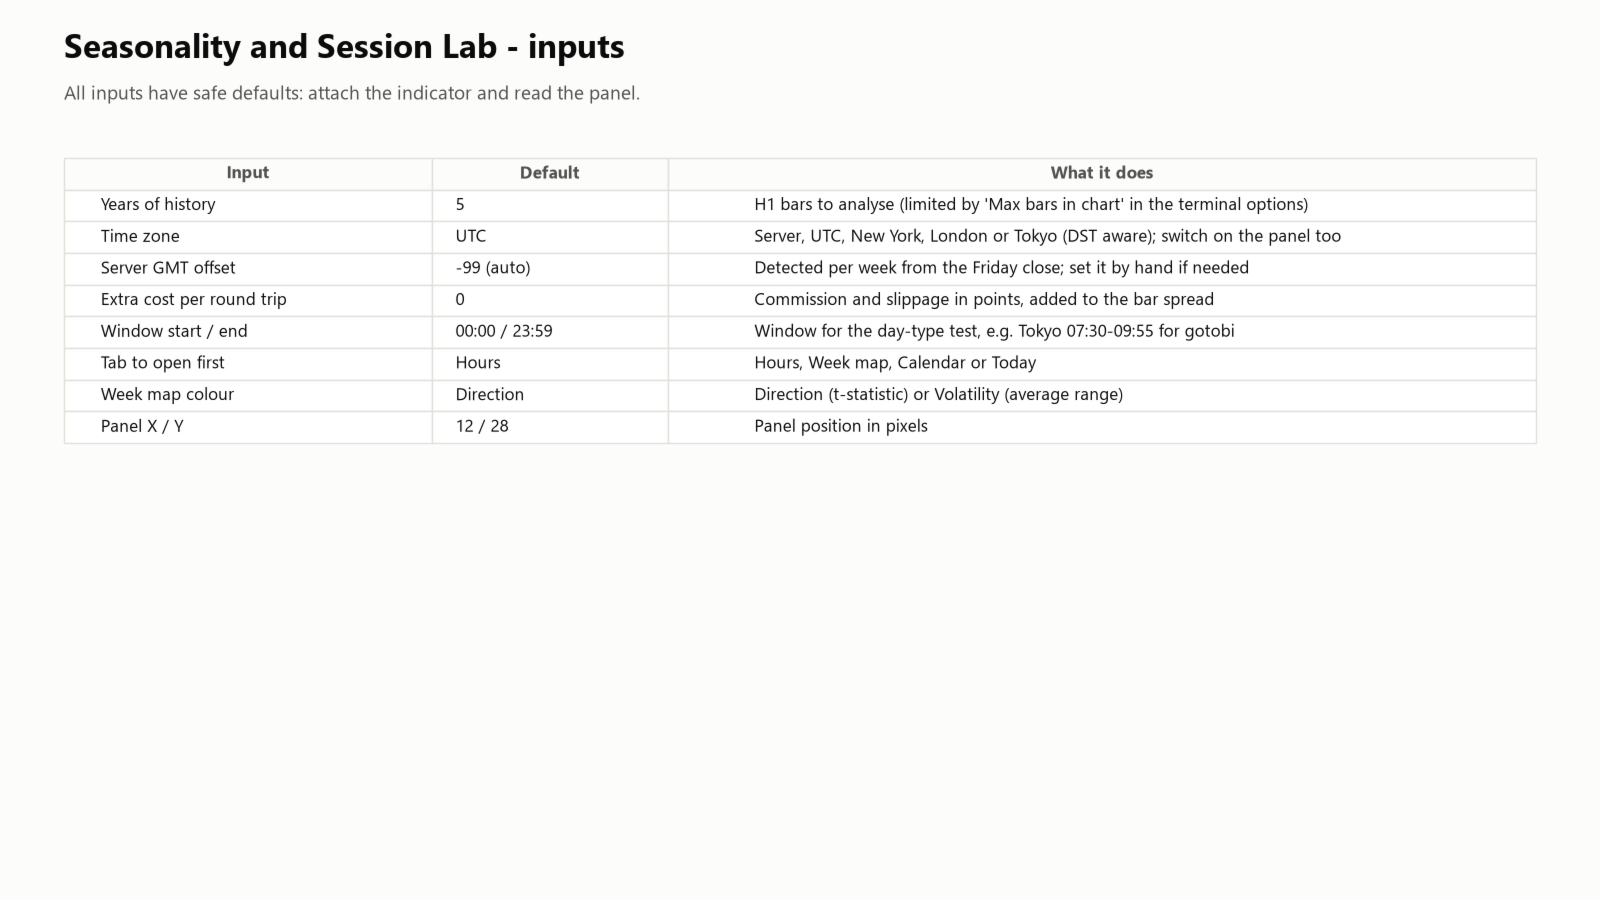
输入参数
- 历史年数(5)、时区(UTC)、服务器 GMT 偏移(-99 = 自动)。
- Extra cost per round trip in points(0):手续费和滑点,会加到 K 线点差上。
- Window start and end(00:00 - 23:59):用于日类型对比的时间窗口,按所选时区计。
- 首先打开的标签页、周热力图的颜色(方向或波动率)、面板位置。
技术支持
如有任何不清楚之处,请在 MQL5 上给我发私信。
交易杠杆产品存在较高的亏损风险。