LongRunner Index Daily Long EA MT5
- 专家
- 版本: 2.0
- 激活: 10

完整指南(全部设置、设置文件,英文): https://www.mql5.com/en/blogs/post/778433实盘账户(我自己的账户,同一策略,自 2026 年 2 月起)*:mql5.com/zh/signals/2372831
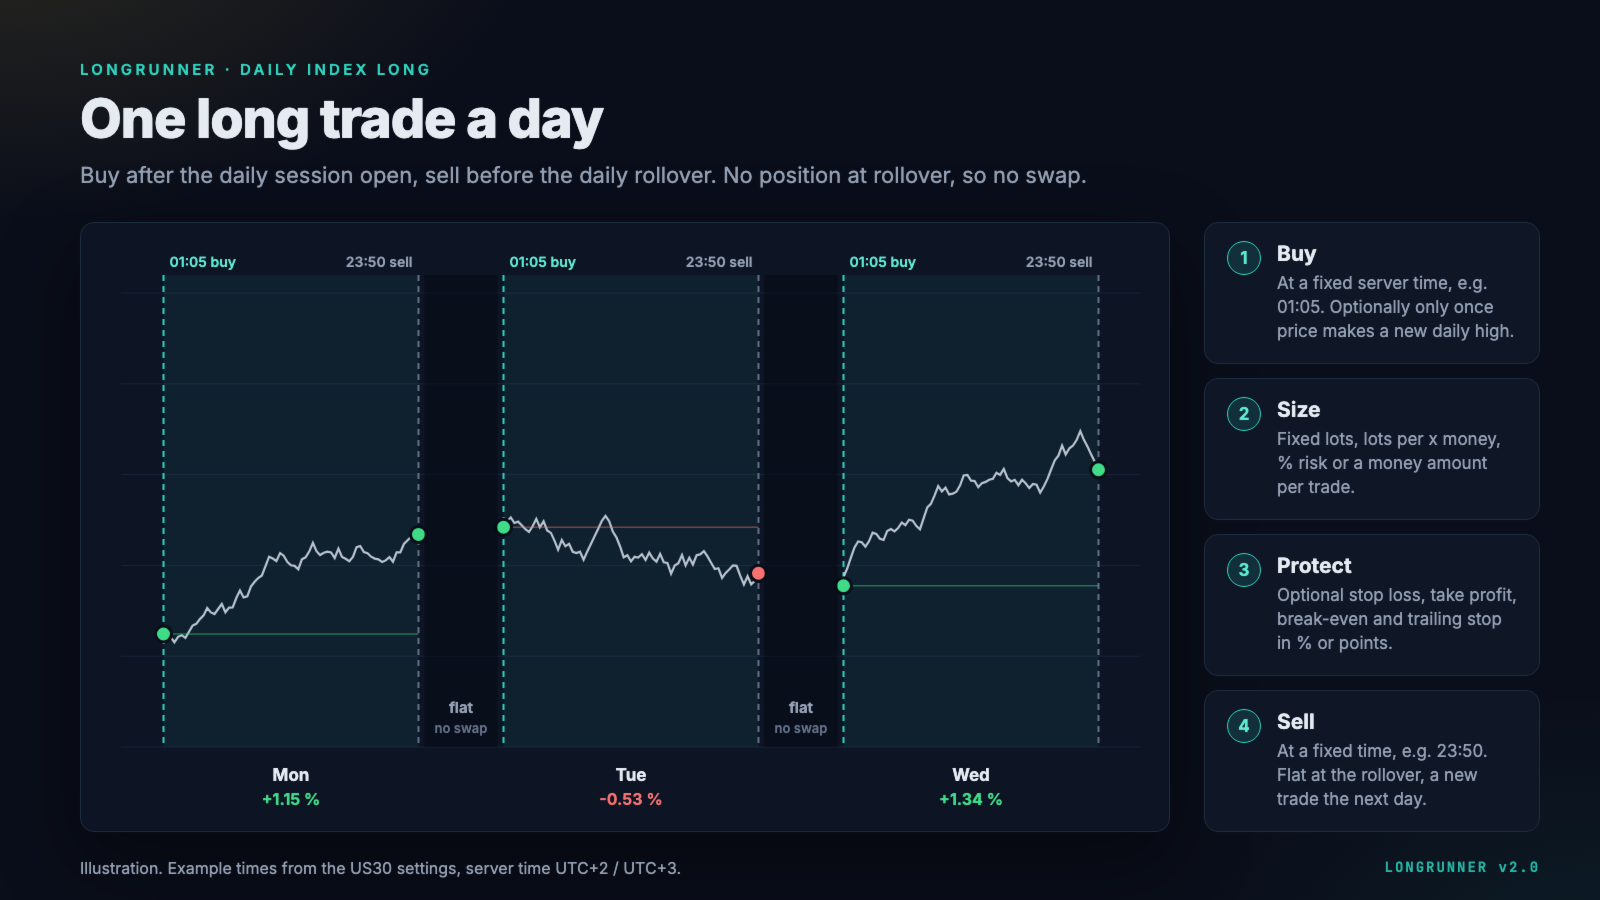
LongRunner 每天买入一次股票指数,并在经纪商每日换日(rollover)之前再卖出。从长期看股票指数一直在上涨,但以 CFD 形式持有,每次换日都要支付融资费用(swap)。LongRunner 只赚取当天的走势,避开这笔成本:在固定的服务器时间开立新的多头仓位,并在同一服务器日的固定时间平仓。
每天每个品种只做一笔交易。不用网格,不用马丁格尔,不摊平,不持仓过换日(除非您关闭平仓时间)。
交易方式
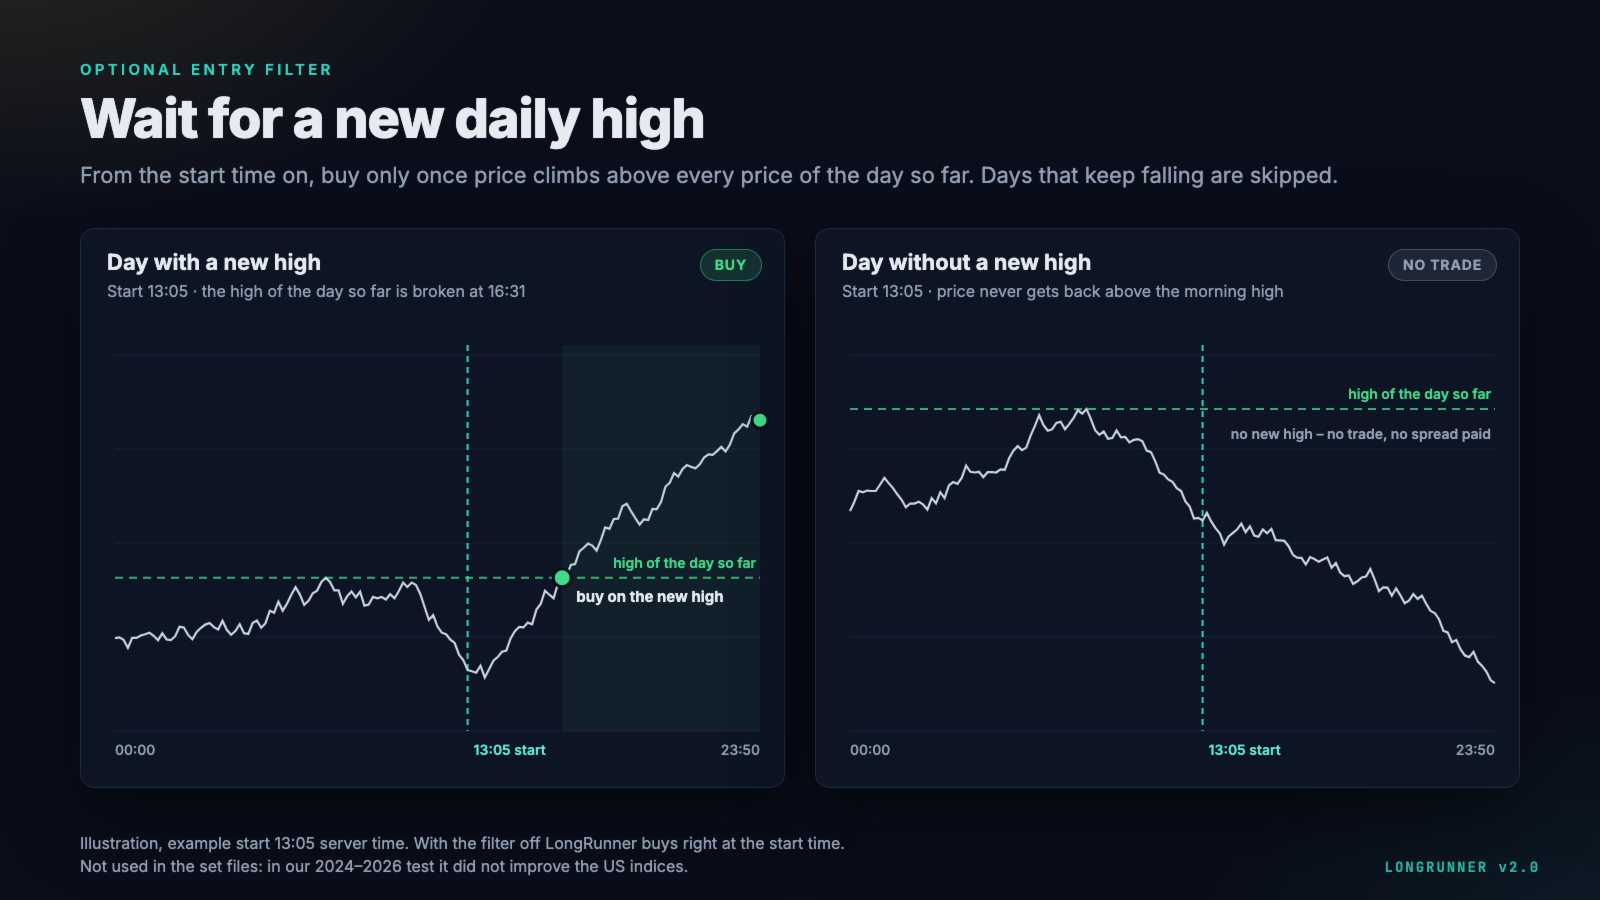
- 买入:在固定的服务器时间买入,例如美国指数为 01:05。可选:仅在价格创出当日新高后才买入。
- 仓位大小:固定手数、每 x 资金对应的手数、余额百分比或固定金额。
- 保护(可选):止损、止盈、保本和追踪止损,以入场价的百分比或点数设置。
- 卖出:在固定时间卖出,例如 23:50。换日时不持仓,第二天再开新交易。
趋势过滤器(可选)
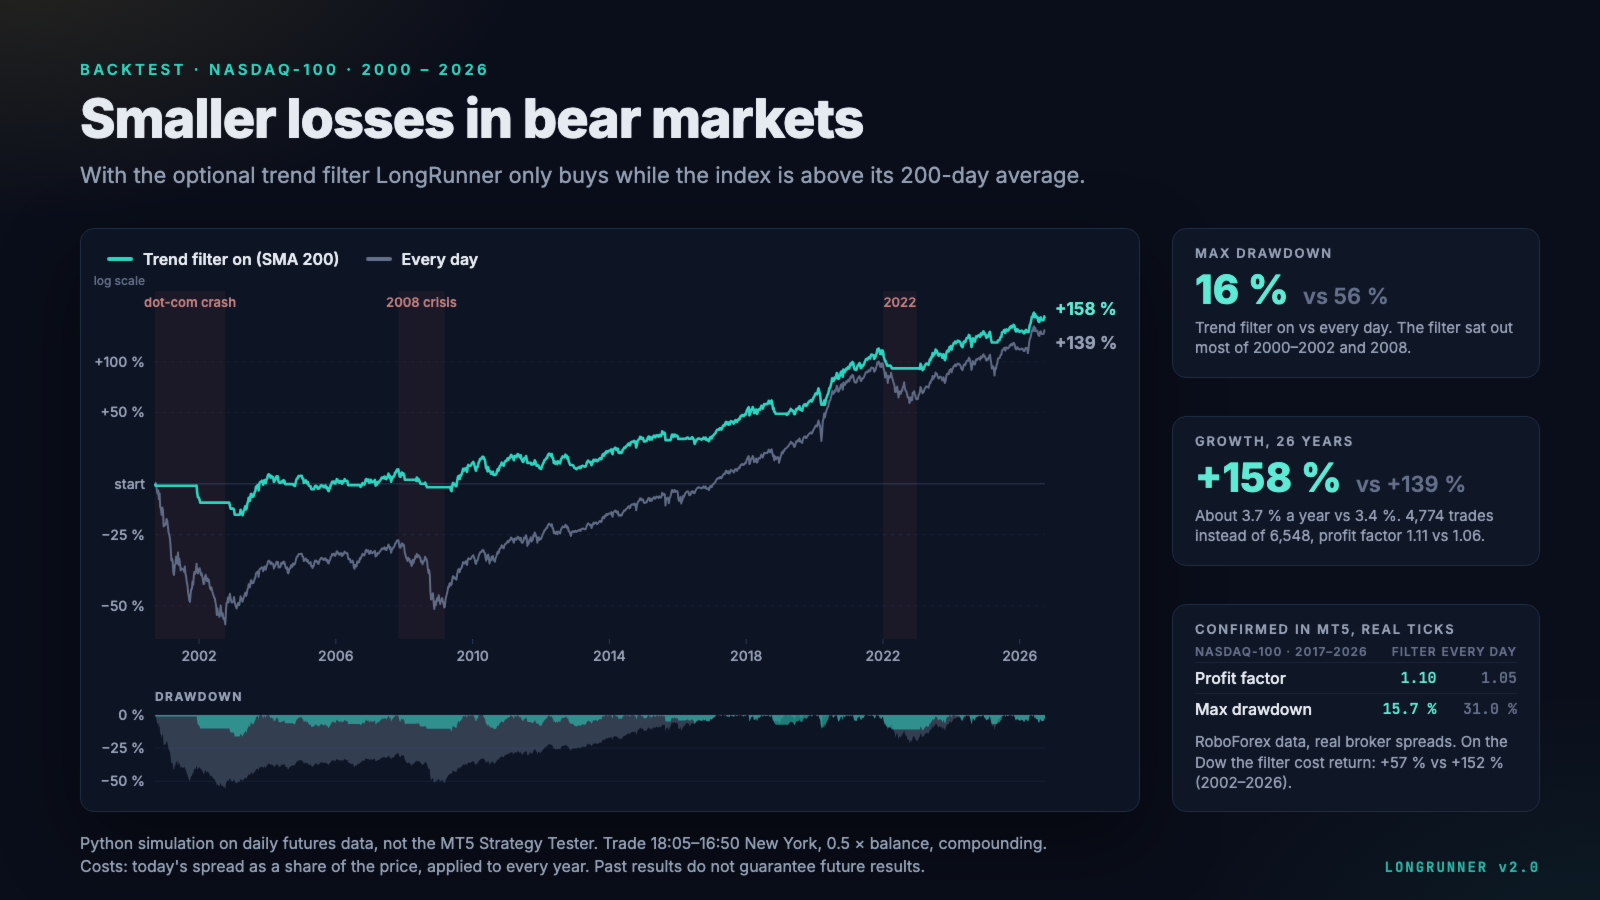
每天买入也意味着在漫长的熊市中持续买入。开启趋势过滤器后,LongRunner 只在最近一个日线收盘价高于其移动平均线时买入(默认:200 日 SMA)。在我们对 Nasdaq-100 的 26 年测试中,这把最大回撤从 56% 降到了 16%,因为过滤器避开了 2000–2002 年和 2008 年的大部分时间。它是一种保险,而不是收益放大器:在 Dow 上它同样降低了回撤,但赚得比每天交易少;而且在 V 形暴跌之后,它会较晚才重新买入。所有设置文件都启用了它。
按您的方式设定仓位大小
- 固定手数或每 x 资金对应的手数(例如每 1,000 余额 0.01 手)。
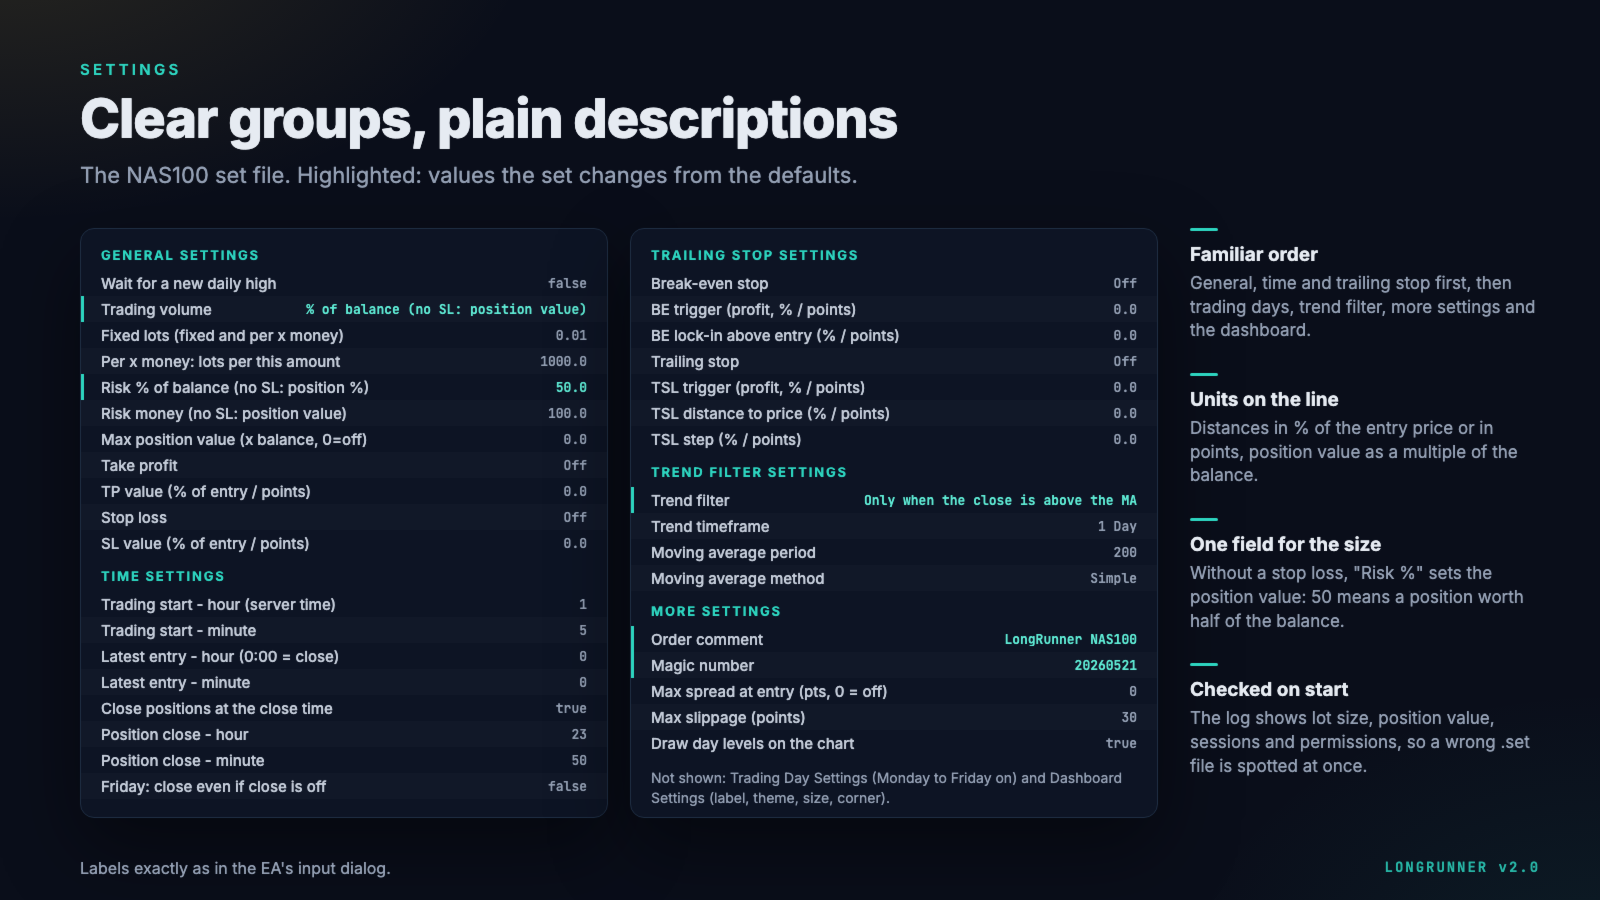
- 余额百分比或固定金额:设置止损时,这是在止损处亏损的金额。不设止损时,它决定仓位价值:50% 表示仓位价值为余额的一半。
- 可选的最大仓位价值,以余额的倍数表示。
- 手数会遵守经纪商的最小和最大手数、品种的交易量限制以及可用预付款,因此订单会被缩减而不是被拒绝。启动时,EA日志会显示手数、仓位价值,以及指数下跌 10% 将造成的损失。
功能
- 交易开始时间、最晚入场时间和平仓时间可自由设置(服务器时间)
- 买入前等待新的日内高点(可选)
- 止盈、止损、保本和追踪止损,以入场价的百分比或点数设置
- 周一至周日的交易日可单独设置
- 最大点差:在最晚入场时间之前等待点差回落,而不是立即跳过当天
- 关闭平仓时间:持仓直到 TP/SL,可选在周末前的周五平仓
- 重启安全:终端重启后,它知道今天的交易是否已经完成
- 启动时检查品种的交易时段,如果开始或平仓时间不在交易时段内会发出警告
- 在图表上绘制开始时间、平仓时间以及需要突破的高点
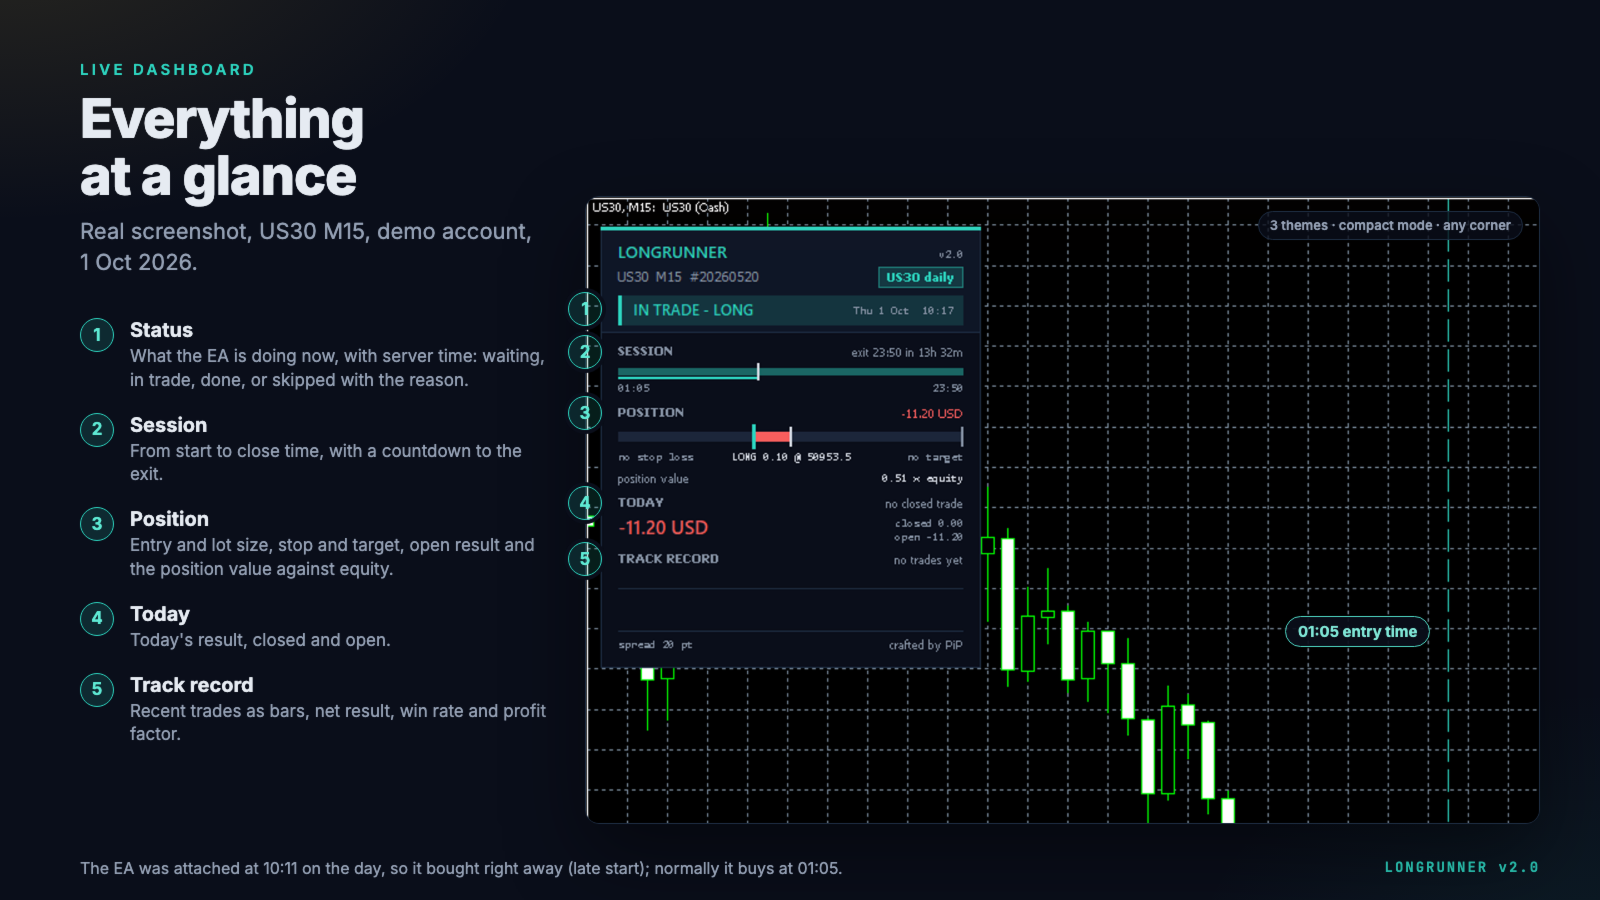
- 实时面板:状态、时段时间轴、下一次入场(含手数和仓位价值)、持仓、今日结果和历史业绩
- 三种面板主题、紧凑模式、可置于图表任意角落
推荐用法
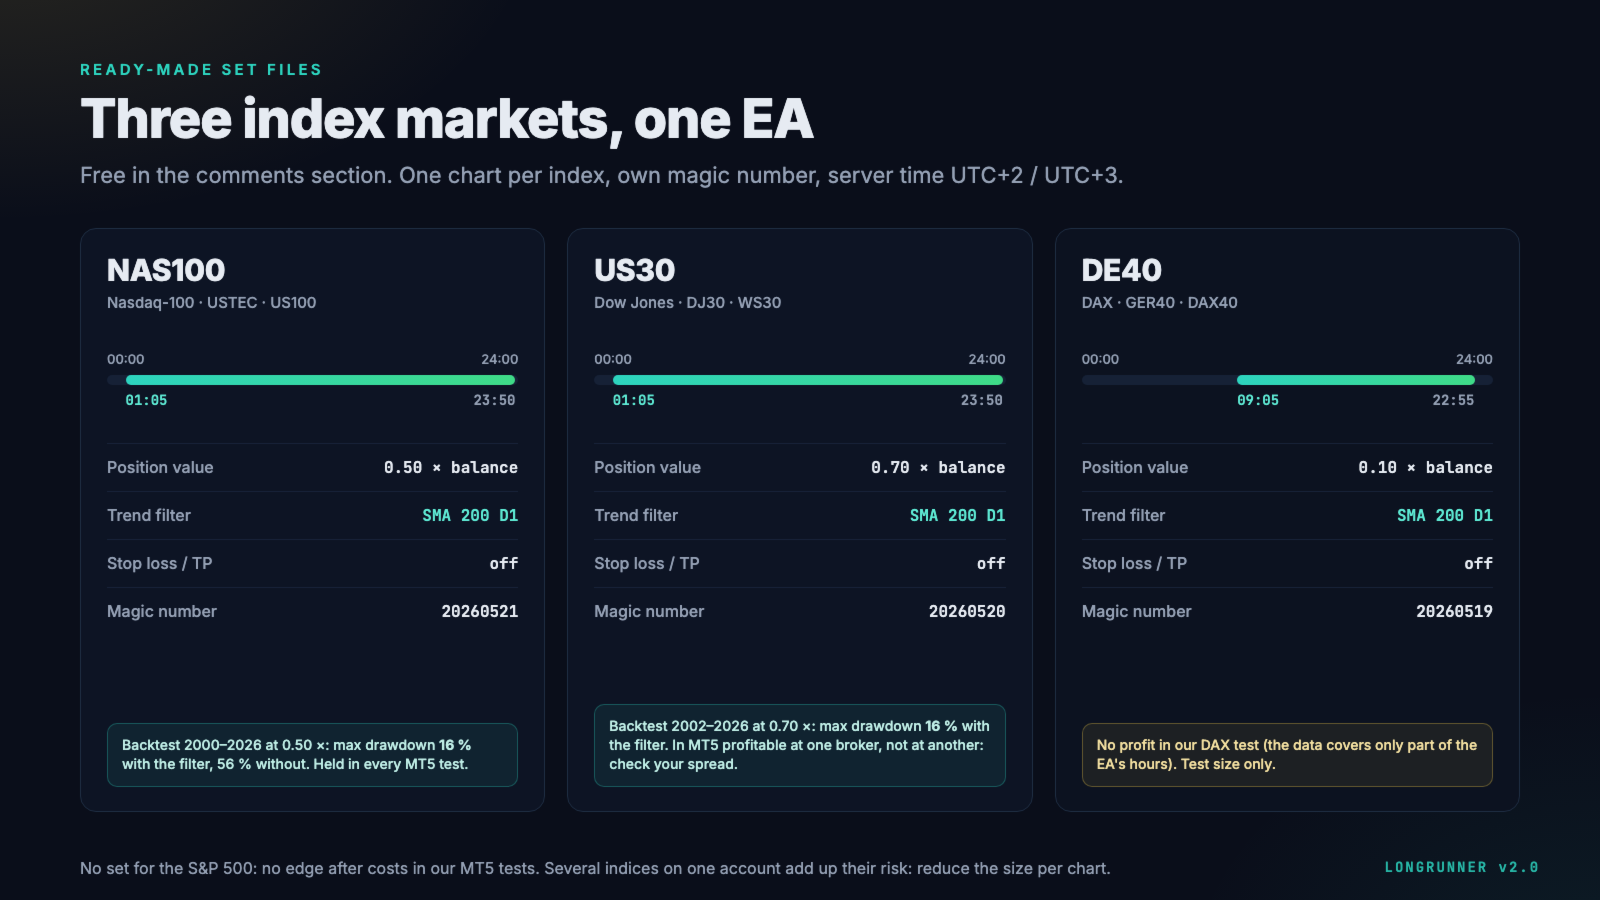
- 股票指数:已为 Nasdaq-100(NAS100 / USTEC / US100)和 Dow Jones(US30)准备好设置文件。DAX 设置(DE40)仅以测试仓位大小提供。没有 S&P 500 的设置:在我们的 MT5 测试中,扣除成本后它没有显示出优势。
- 服务器时间:设置文件假定冬季为 UTC+2、夏季为 UTC+3(纽约收盘 = 午夜)。如果服务器时间不同,请按差值平移开始时间和平仓时间。
- 点差是每日交易的主要成本,决定优势能否保留:在我们的 MT5 测试中,同样的 Dow 交易在一家经纪商盈利,在另一家却亏损。请选择在开始和平仓时间指数点差较小的经纪商,设置 'Max spread at entry'(入场最大点差),并在实盘交易前用真实报价在您的策略测试器中运行该设置文件。
- 建议使用对冲(hedging)账户。在净额(netting)账户上,LongRunner 与其他所有 EA 共用每个品种的一个仓位;此时它会跳过当天,而不是买入别人的仓位。
- 仓位价值:美国各指数走势同步,因此在同一账户上运行多个指数图表,风险几乎是一比一叠加。设置文件中的数值(每个指数 0.5–0.7 × 余额)是按每个账户一个指数设计的;同时运行多个时请调低。
- 实盘交易前,请用您经纪商的数据在策略测试器中测试每个品种,并在模拟账户上测试。
MetaTrader 5 真实报价回测
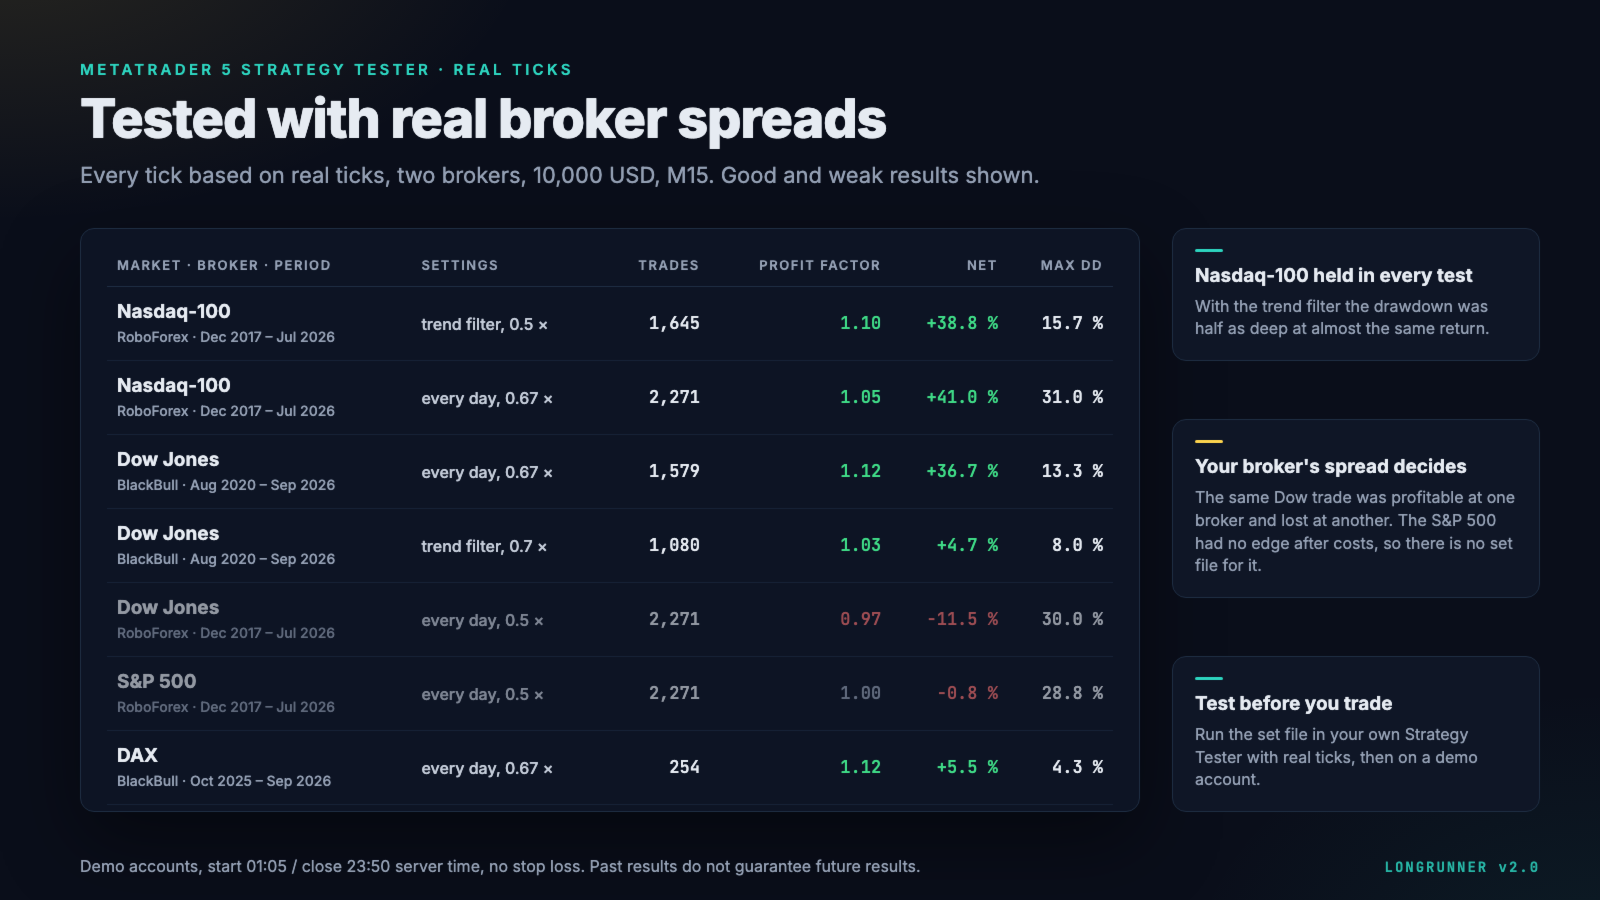
策略测试器,“基于真实报价的每个报价”,两家经纪商的模拟账户,10,000 USD,开始 01:05,平仓 23:50,无止损:
- Nasdaq-100,RoboForex,2017 年 12 月 – 2026 年 7 月,趋势过滤器开启,0.5 × 余额:1,645 笔交易,盈利因子 1.10,+38.8%,最大回撤 15.7%
- 同上,每天交易,0.67 × 余额:2,271 笔交易,盈利因子 1.05,+41.0%,最大回撤 31.0%
- Dow Jones,BlackBull,2020 年 8 月 – 2026 年 9 月,每天交易,0.67 ×:盈利因子 1.12,+36.7%,最大回撤 13.3%(趋势过滤器开启,0.7 ×:盈利因子 1.03,+4.7%,回撤 8.0%)
- Dow Jones,RoboForex,2017 年 12 月 – 2026 年 7 月,每天交易,0.5 ×:盈利因子 0.97,−11.5%,最大回撤 30.0%
- S&P 500,RoboForex,2017 年 12 月 – 2026 年 7 月,每天交易,0.5 ×:盈利因子 1.00,−0.8%(该市场没有设置文件)
长期检验(Nasdaq-100,26 年)
基于期货日线数据的 Python 模拟,交易时间为服务器时间 01:05–23:50(纽约时间 18:05–16:50),2000 年 9 月 – 2026 年 9 月,仓位价值 0.5 × 余额,复利计算。成本:以当前点差占价格的比例计算(Nasdaq-100 每笔约 0.007%),并应用于每一年。
- 趋势过滤器开启(SMA 200):+158%(约每年 3.7%),最大回撤 16%,4,774 笔交易,盈利因子 1.11
- 每天交易:+139%(约每年 3.4%),最大回撤 56%,6,548 笔交易,盈利因子 1.06
- 同样的方法,Dow Jones 2002–2026,有 / 无过滤器:最大回撤 11% / 32%,增长 +57% / +152%
26 年的数据是模拟结果,不是 MT5 策略测试器的结果:未模拟滑点,回撤按每日收盘净值计算,期货不是 CFD。您的经纪商的价格、点差和交易时段会有所不同。
实盘账户(同一策略,自 2026 年 2 月起)
* 这是我自 2026 年 2 月起的实盘账户。它用另一个 EA 版本交易同样的每日指数做多策略,并与一个时段区间突破策略和 Turnaround Tuesday 在同一账户上运行。其结果混合了这三种策略,并不是 LongRunner 代码的业绩记录:mql5.com/zh/signals/2372831
风险提示:以保证金交易 CFD 具有很高的亏损风险。没有止损的仓位在暴跌日的亏损可能远超正常的单日波动:测试中最差的一天是 Nasdaq-100 的 −10.9%(2008 年 10 月 15 日),在 0.5 × 时约为余额的 −5.5%。设置文件中的仓位大小正是基于这段历史选定的(回撤约 20%);未来的暴跌可能更深。回测只是模拟;过去的结果不保证未来的结果。请先在模拟账户上测试。
输入参数
逻辑分组:General、Time、Trailing Stop、Trading Days、Trend Filter、More 和 Dashboard。需要单位的数值会在该行注明单位。所有市场的设置文件都发布在评论区。
支持
如有问题或错误报告,请通过评论或私信联系。请提供您的经纪商、品种、.set 文件以及相关当天的EA日志记录。