LongRunner
- Experten
-
Pitt Petruschke
 Algo-Trader und EA-Entwickler aus Deutschland. Gründer von AlgoVerdict (algoverdict.com) – unabhängige Tests von Expert Advisors, Brokern und Signal-Plattformen auf Basis echter Live-Konten. Autor von Dawnbreak, einem Session-Range-Breakout-EA für MT5. Mein eigener EA-Park läuft auf Echtgeld-Konten;
- Version: 2.0
- Aktivierungen: 10
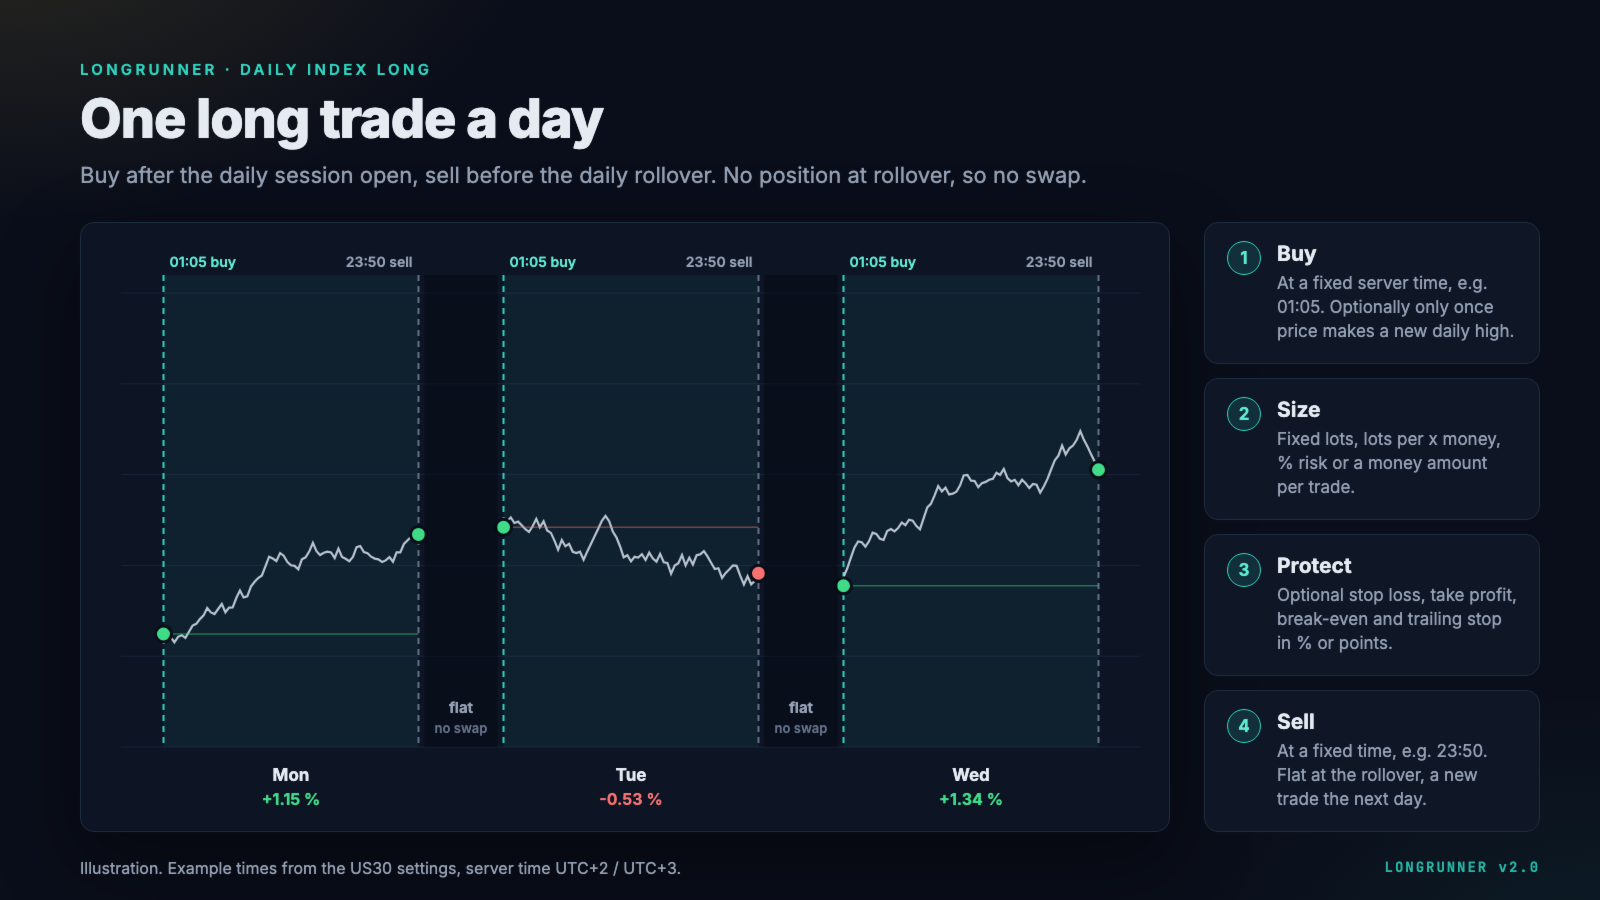
LongRunner kauft einmal täglich einen Aktienindex und verkauft ihn wieder, bevor der Broker den täglichen Rollover durchführt. Aktienindizes sind langfristig gestiegen, aber das Halten als CFD verursacht bei jedem Rollover Finanzierungskosten (Swap). LongRunner nutzt die tägliche Kursbewegung und vermeidet diese Kosten: eine neue Long-Position zu einer festgelegten Serverzeit, die am selben Server-Tag zu einer festgelegten Zeit geschlossen wird.
Ein Handel pro Tag und Wertpapier. Kein Grid, kein Martingale, kein Averaging, keine über den Rollover hinaus gehaltene Position (es sei denn, Sie deaktivieren die Schlusszeit).
So funktioniert der Handel
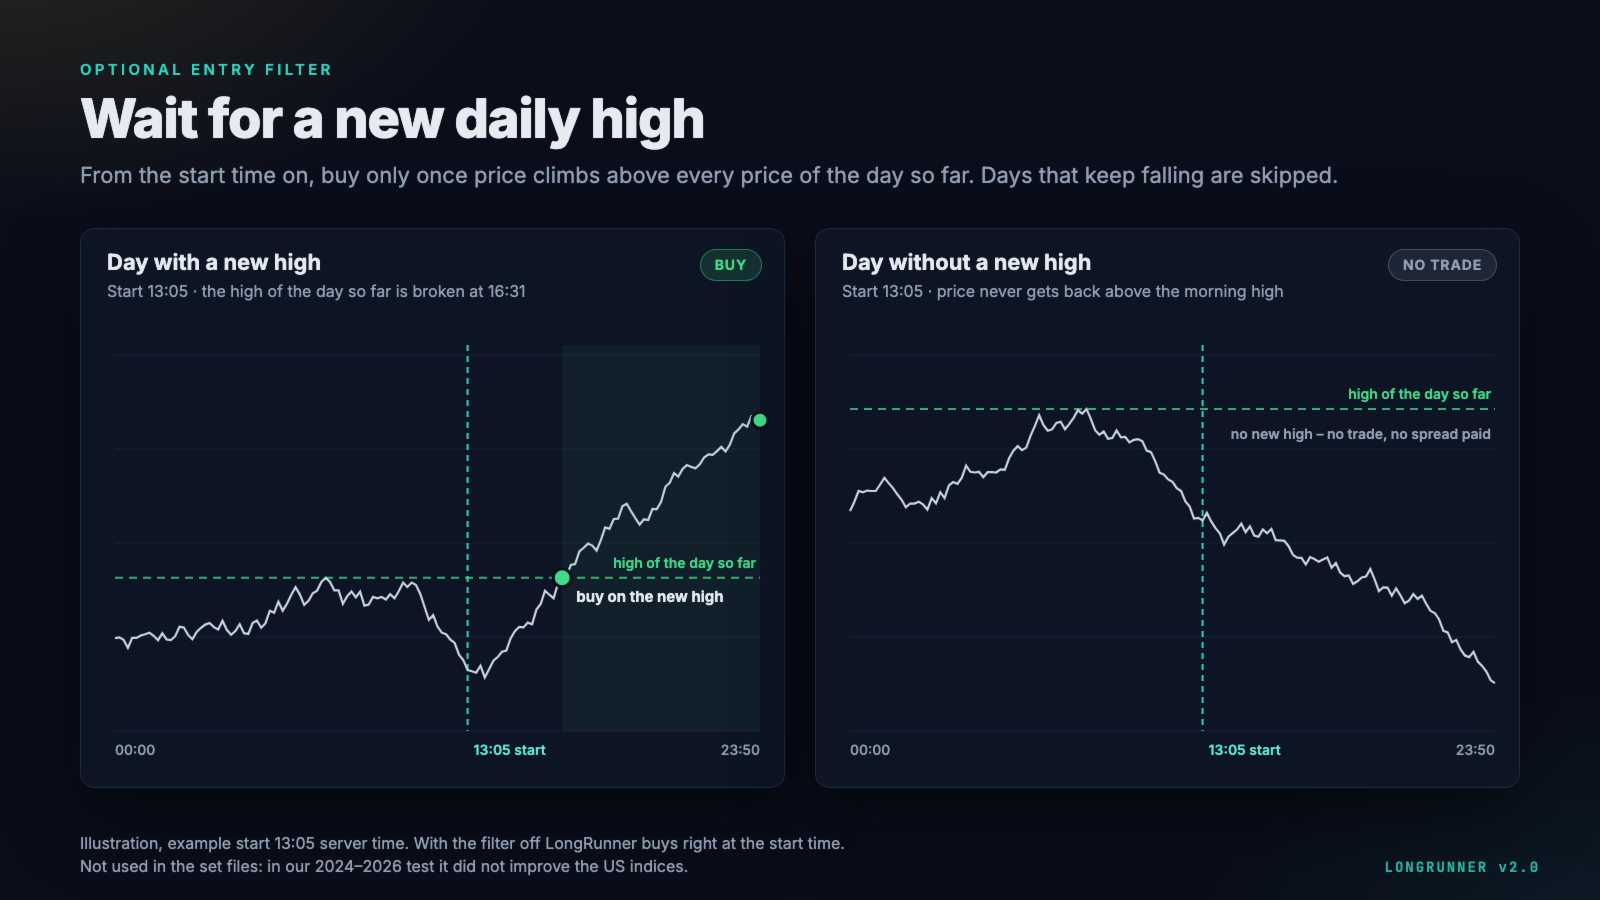
- Kauf zu einer festgelegten Serverzeit, zum Beispiel um 01:05 Uhr bei den US-Indizes. Optional erst, wenn der Kurs ein neues Tageshoch erreicht hat.
- Positionsgrößefestlegen: feste Lots, Lots pro x Geldbetrag, % des Guthabens oder ein fester Geldbetrag.
- Sichern Sie die Position nach Beliebenab: Stop-Loss, Take-Profit, Break-Even und Trailing-Stop, in % des Einstiegskurses oder in Punkten.
- Verkauf zu einem festgelegten Zeitpunkt, zum Beispiel um 23:50 Uhr. Glattstellung beim Rollover, neuer Trade am nächsten Tag.
Trendfilter (optional)
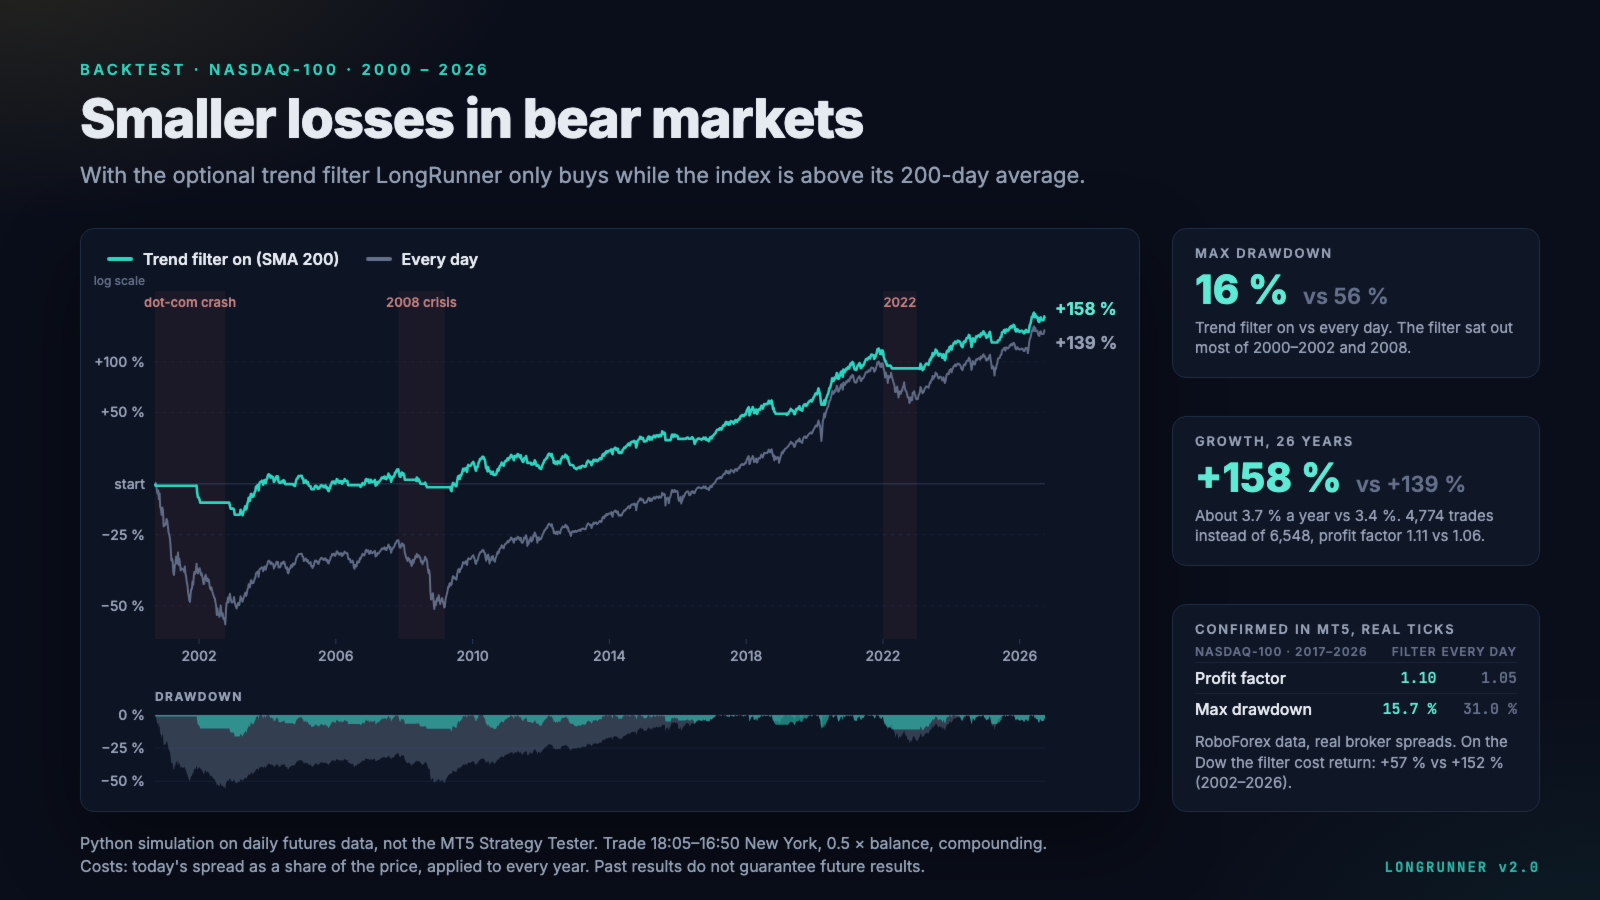
Jeden Tag zu kaufen bedeutet auch, während langer Bärenmärkte zu kaufen. Bei aktiviertem Trendfilter kauft LongRunner nur, solange der letzte Tagesschlusskurs über seinem gleitenden Durchschnitt liegt (Standard: 200-Tage-SMA). In unserem 26-jährigen Test am Nasdaq-100 reduzierte dies den maximalen Drawdown von 56 % auf 16 %, da der Filter den größten Teil der Jahre 2000–2002 und 2008 aussetzte. Er dient als Absicherung, nicht als Renditesteigerer: Beim Dow reduzierte er zwar ebenfalls den Drawdown, erzielte aber weniger Gewinn als der tägliche Handel, und nach einem V-förmigen Crash kauft er erst spät wieder ein. Alle voreingestellten Dateien nutzen ihn.
Positionsgröße nach Ihren Vorstellungen
- Feste Lots oder Lots pro x Geld (zum Beispiel 0,01 Lot pro 1.000 des Guthabens).
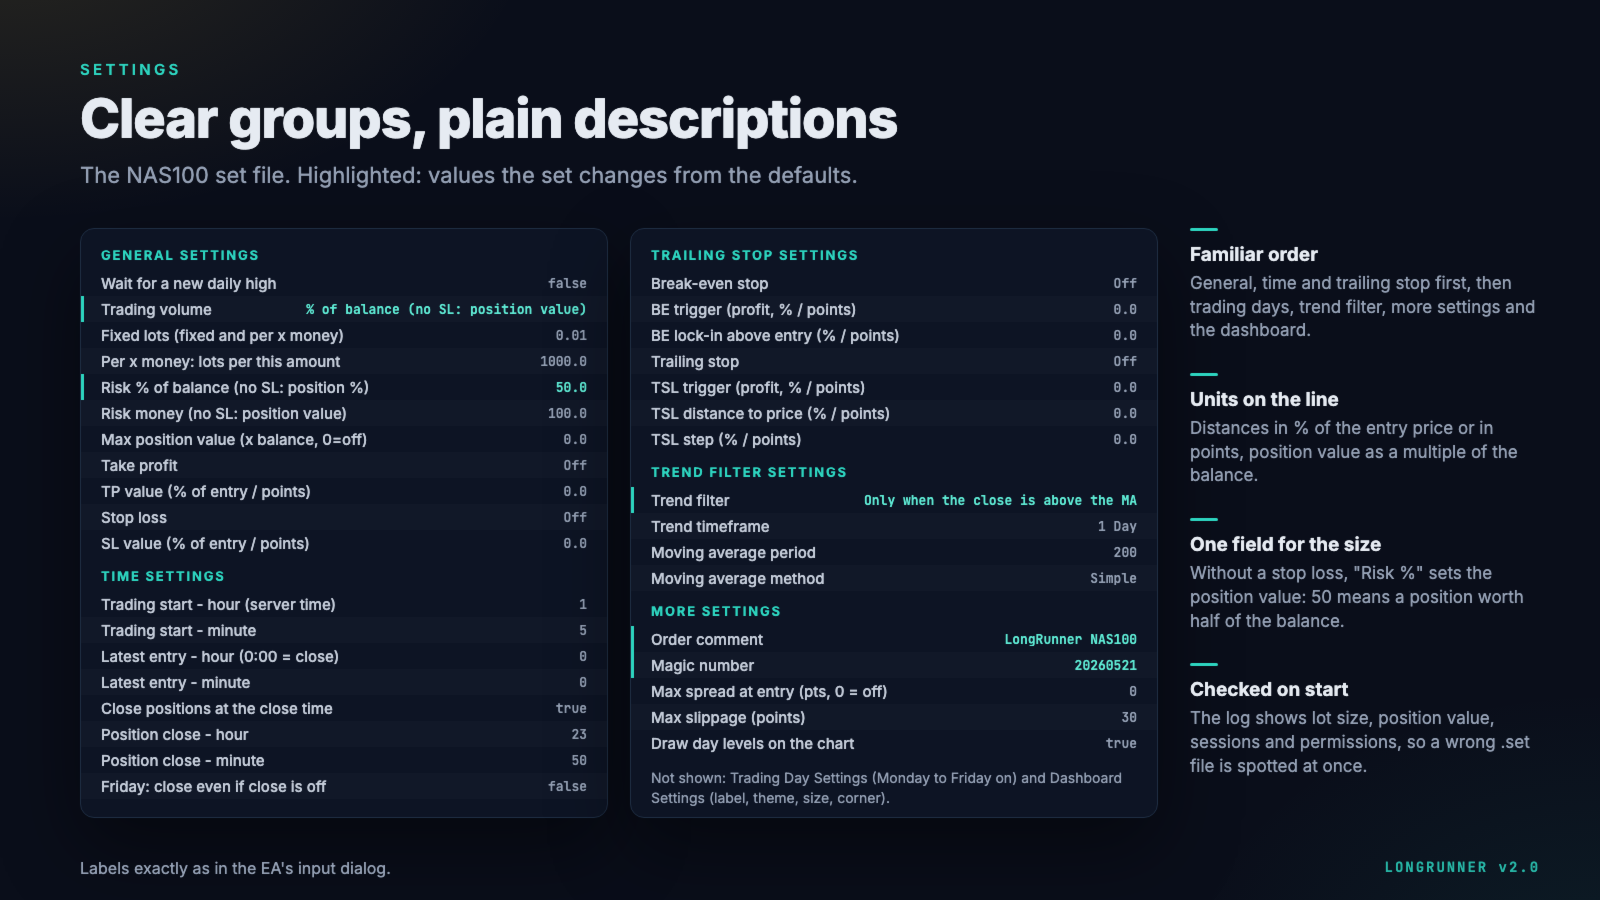
- Prozent des Guthabens oder ein Geldbetrag: Bei einem Stop-Loss entspricht dies dem Verlustbetrag beim Auslösen des Stops. Ohne Stop-Loss legt dies den Positionswert fest: 50 % bedeutet eine Position im Wert der Hälfte des Guthabens.
- Optionaler maximaler Positionswert als Vielfaches des Guthabens.
- Die Lotgröße berücksichtigt das Mindest- und Höchstlot des Brokers, das Volumenlimit des Symbols und die freie Margin, sodass eine Order reduziert und nicht abgelehnt wird. Beim Start zeigt das Expertenprotokoll die Lotgröße, den Positionswert und die Kosten eines Indexrückgangs um 10 % an.
Funktionen
- Handelsstart, letzter Einstieg und Schlusszeit frei einstellbar (Serverzeit)
- Warten auf ein neues Tageshoch vor dem Kauf (optional)
- Take-Profit, Stop-Loss, Break-Even und Trailing-Stop in % des Einstiegskurses oder in Punkten
- Handelstage Montag bis Sonntag individuell einstellbar
- Maximaler Spread: Warten, bis der Spread bis zum spätesten Einstiegszeitpunkt gesunken ist, anstatt den Trade sofort zu überspringen
- Schlusszeit deaktiviert: Positionen werden bis zum Erreichen von TP/SL gehalten, mit optionalem Abschluss am Freitag vor dem Wochenende
- Neustart-sicher: Nach einem Neustart des Terminals erkennt das Programm, ob der heutige Handel bereits getätigt wurde
- Überprüft beim Start die Handelszeiten des Symbols und warnt, wenn die Start- oder Schlusszeit außerhalb dieser liegt
- Startzeit, Schlusszeit und das zu übertreffende Hoch werden im Chart eingezeichnet
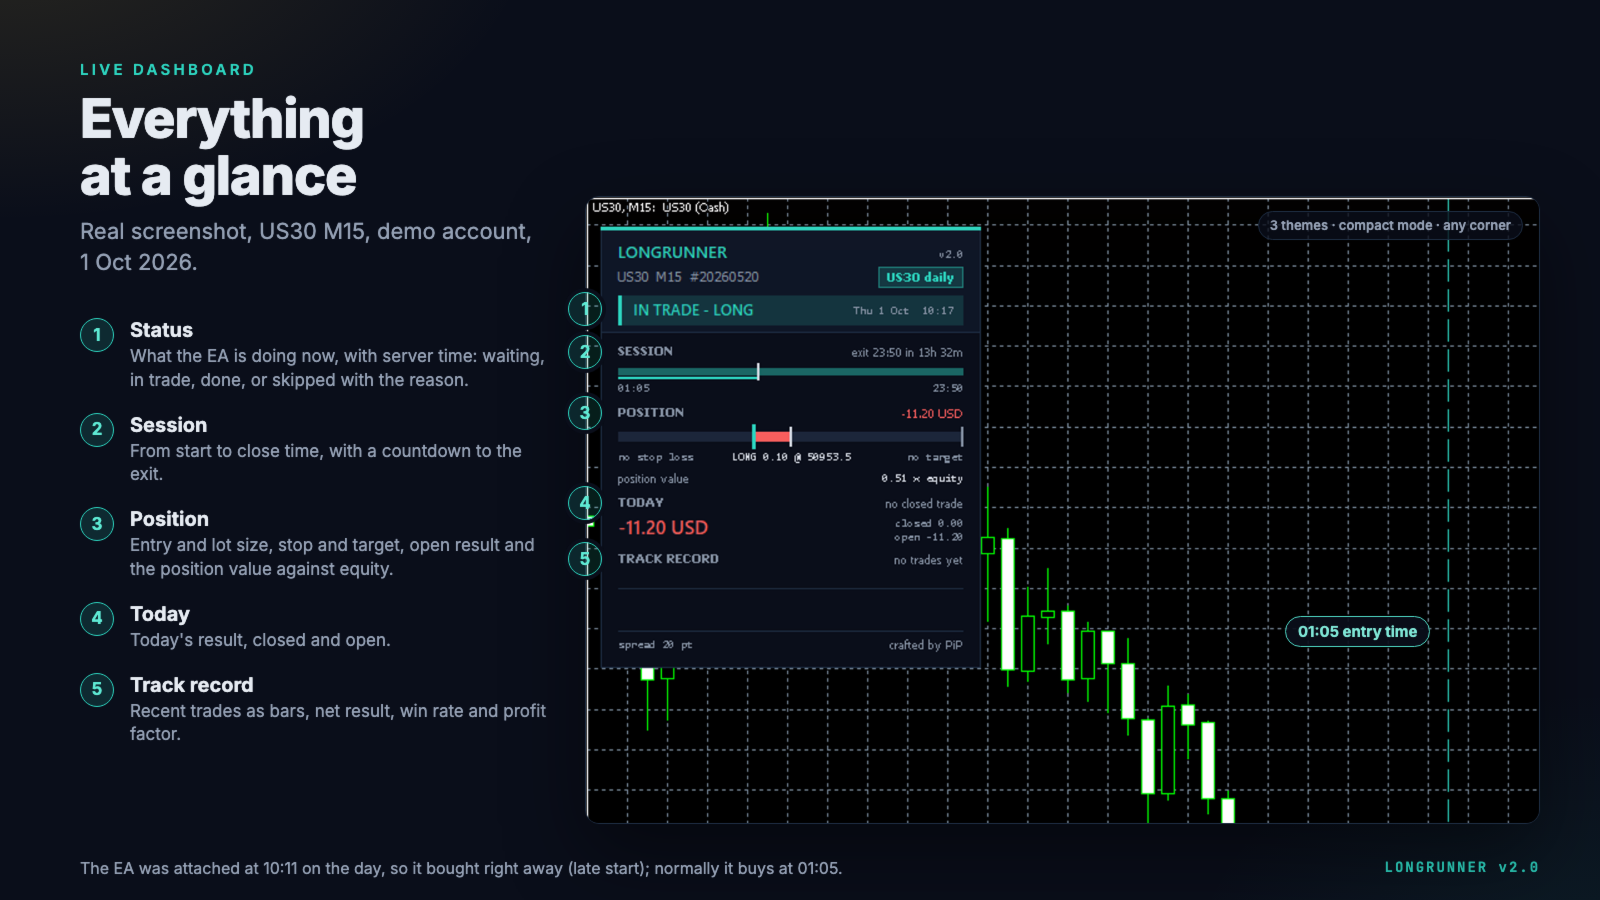
- Live-Dashboard: Status, Sitzungszeitleiste, nächster Einstieg mit Lotgröße und Positionswert, offene Position, heutiges Ergebnis und Erfolgsbilanz
- Drei Dashboard-Designs, Kompaktmodus, beliebige Chart-Ecke
Empfohlene Verwendung
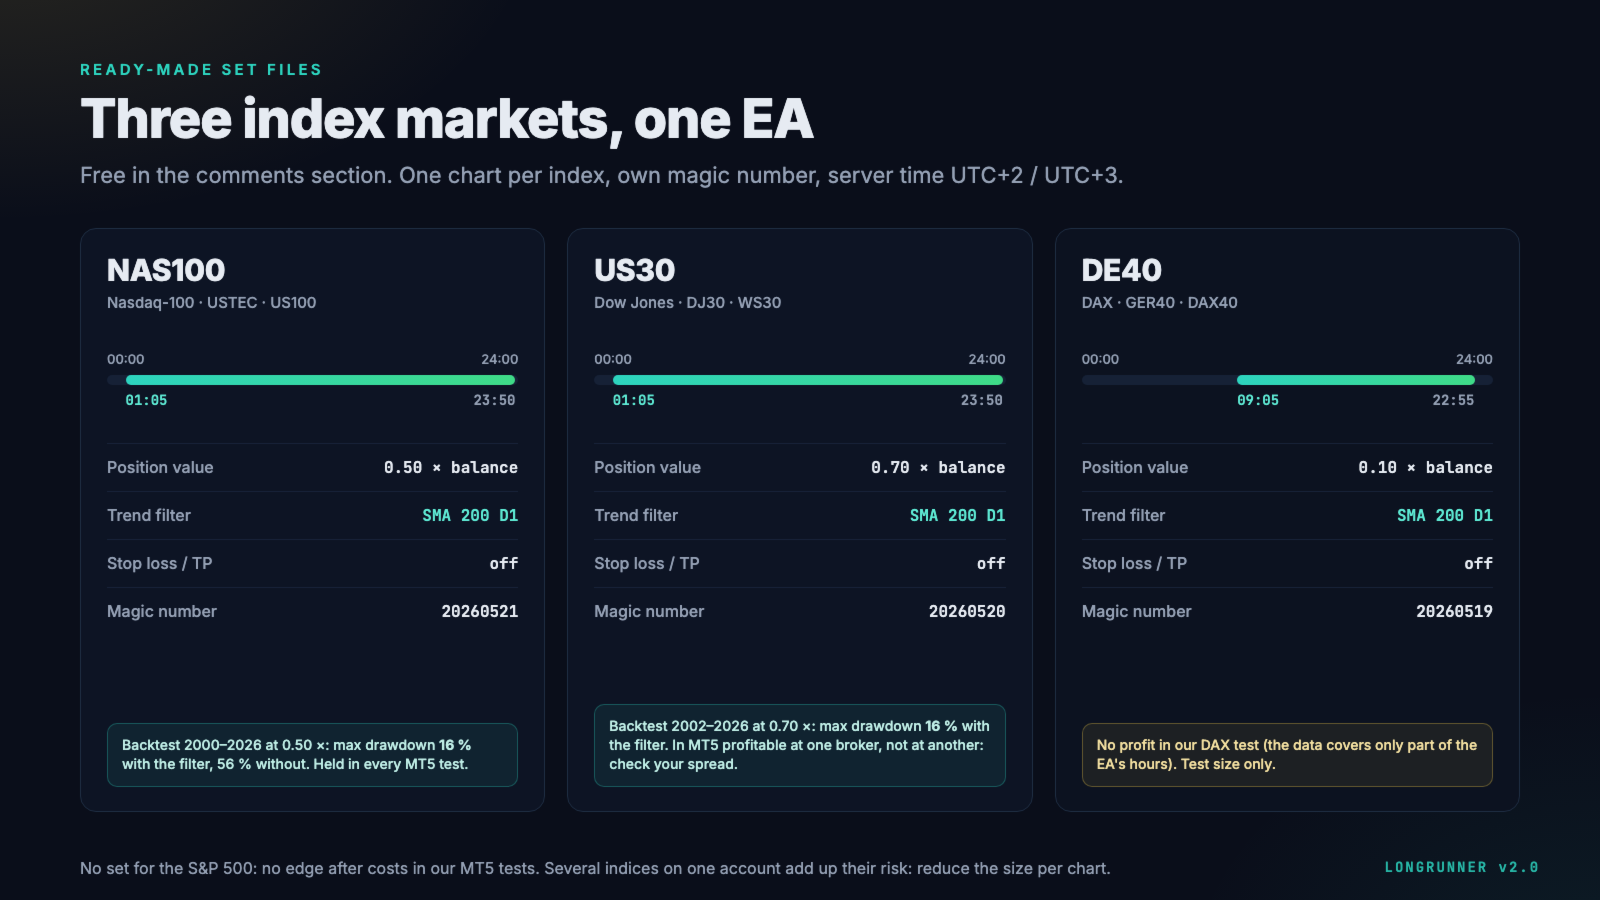
- Aktienindizes: Es liegen vorgefertigte Set-Dateien für den Nasdaq-100 (NAS100 / USTEC / US100) und den Dow Jones (US30) bereit. Ein DAX-Set (DE40) ist nur in Testgröße enthalten. Es gibt kein S&P-500-Set: In unseren MT5-Tests zeigte es nach Abzug der Kosten keinen Vorteil.
- Serverzeit: Die Set-Dateien gehen von UTC+2 im Winter und UTC+3 im Sommer aus (Schlusskurs in New York = Mitternacht). Andere Serverzeiten: Verschieben Sie die Start- und Schlusszeit um die entsprechende Differenz.
- Der Spread ist der Hauptkostenfaktor eines täglichen Handels und entscheidet darüber, ob der Vorteil erhalten bleibt: In unseren MT5-Tests war derselbe Dow-Handel bei einem Broker profitabel und bei einem anderen verlustreich. Verwenden Sie einen Broker mit engen Index-Spreads zur Start- und Schlusszeit, legen Sie „Max. Spread beim Einstieg“ fest und führen Sie die Set-Datei in Ihrem Strategietester mit echten Ticks aus, bevor Sie live handeln.
- Ein Hedging-Konto wird empfohlen. Auf einem Netting-Konto teilt sich LongRunner eine Position pro Symbol mit jedem anderen EA; er überspringt dann den Tag, anstatt in die Position eines anderen einzusteigen.
- Positionswert: Da sich die US-Indizes gemeinsam bewegen, addieren sich die Risiken mehrerer Index-Charts auf einem Konto fast eins zu eins. Die voreingestellten Werte (0,5–0,7 × Guthaben pro Index) gelten für einen Index pro Konto; reduzieren Sie diese, wenn Sie mehrere Indizes handeln.
- Testen Sie jedes Symbol im Strategietester mit den Daten Ihres Brokers und auf einem Demokonto, bevor Sie live handeln.
MetaTrader 5-Backtests mit echten Ticks
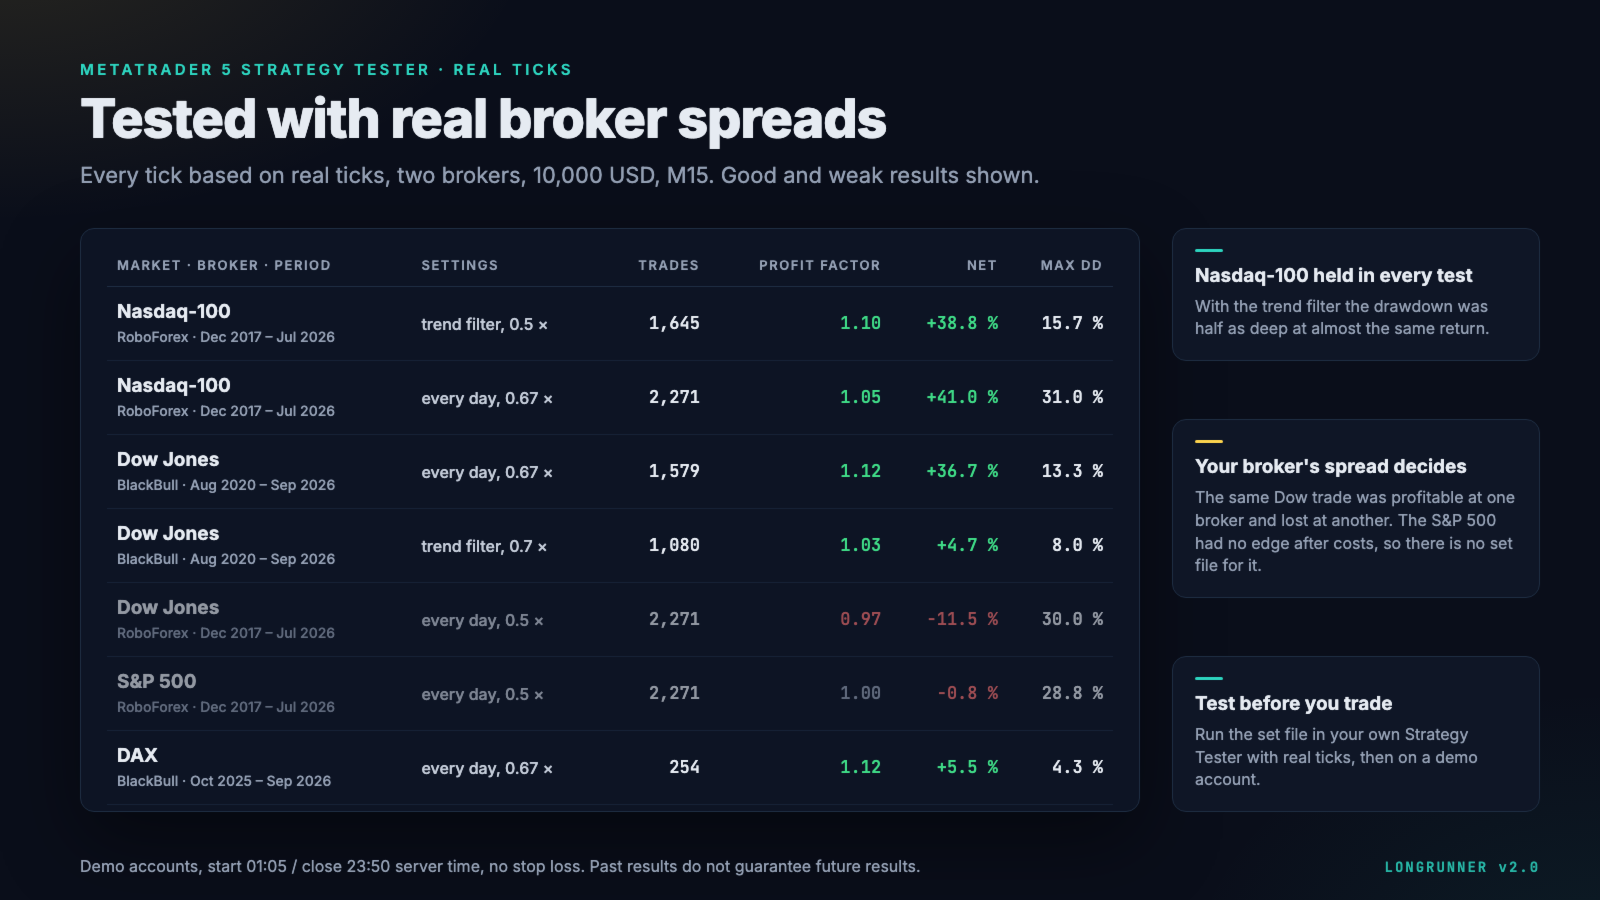
Strategietester, „Jeder Tick basiert auf echten Ticks“, Demokonten bei zwei Brokern, 10.000 USD, Start 01:05, Schluss 23:50, kein Stop-Loss:
- Nasdaq-100, RoboForex, Dez. 2017 – Juli 2026, Trendfilter aktiviert, 0,5 × Guthaben: 1.645 Trades, Profitfaktor 1,10, +38,8 %, maximaler Drawdown 15,7 %
- Gleiches, täglich, 0,67 × Guthaben: 2.271 Trades, Profitfaktor 1,05, +41,0 %, maximaler Drawdown 31,0 %
- Dow Jones, BlackBull, Aug. 2020 – Sep. 2026, täglich, 0,67 ×: Profitfaktor 1,12, +36,7 %, maximaler Drawdown 13,3 % (Trendfilter aktiviert, 0,7 ×: Profitfaktor 1,03, +4,7 %, Drawdown 8,0 %)
- Dow Jones, RoboForex, Dez. 2017 – Juli 2026, täglich, 0,5 ×: Profitfaktor 0,97, −11,5 %, maximaler Drawdown 30,0 %
- S&P 500, RoboForex, Dez. 2017 – Juli 2026, täglich, 0,5 ×: Profitfaktor 1,00, −0,8 % (keine Set-Datei für diesen Markt)
Langzeitanalyse (Nasdaq-100, 26 Jahre)
Python-Simulation auf Basis täglicher Futures-Daten, Handel von 01:05 bis 23:50 Uhr Serverzeit (18:05 bis 16:50 Uhr New York), September 2000 – September 2026, Positionswert 0,5 × Guthaben, Zinseszins. Kosten: der heutige Spread als Anteil am Kurs (ca. 0,007 % pro Handel am Nasdaq-100), auf jedes Jahr angewendet.
- Trendfilter aktiviert (SMA 200): +158 % (ca. 3,7 % pro Jahr), maximaler Drawdown 16 %, 4.774 Trades, Profitfaktor 1,11
- Täglich: +139 % (ca. 3,4 % pro Jahr), maximaler Drawdown 56 %, 6.548 Trades, Profitfaktor 1,06
- Gleiche Methode, Dow Jones 2002–2026, mit/ohne Filter: maximaler Drawdown 11 % / 32 %, Wachstum +57 % / +152 %
Die Zahlen für den Zeitraum von 26 Jahren stammen aus einer Simulation und nicht aus dem MT5-Strategietester: Slippage wurde nicht modelliert, der Drawdown wurde anhand des täglichen Schlusskapitals gemessen, Futures sind keine CFDs. Die Kurse, Spreads und Handelszeiten Ihres Brokers können abweichen.
Risikohinweis: Der Handel mit CFDs auf Margin birgt ein hohes Verlustrisiko. Eine Position ohne Stop-Loss kann an einem Crash-Tag weit mehr verlieren als die normale tägliche Kursschwankung: Der schlechteste Testtag lag bei −10,9 % am Nasdaq-100 (15. Oktober 2008), was etwa −5,5 % des Guthabens bei 0,5 × entspricht. Die Positionsgrößen wurden auf der Grundlage dieser historischen Daten (ca. 20 % Drawdown) gewählt; zukünftige Kursstürze können noch stärker ausfallen. Backtests sind Simulationen; vergangene Ergebnisse sind keine Garantie für zukünftige Ergebnisse. Testen Sie zunächst auf einem Demokonto.
Eingaben
Logische Gruppen: Allgemein, Zeit, Trailing Stop, Handelstage, Trendfilter, Mehr und Dashboard. Werte, die eine Einheit erfordern, geben diese in der Zeile an. Einstellungsdateien für alle Märkte sind im Kommentarbereich veröffentlicht.
Support
Fragen und Fehlermeldungen bitte über die Kommentare oder eine private Nachricht. Bitte geben Sie Ihren Broker, das Symbol, die .set-Datei und die Experten-Protokollzeilen des betreffenden Tages an.