LongRunner Index Daily Long EA MT5
- Asesores Expertos
-
Pitt Petruschke
 Algo trader and EA developer from Germany. Founder of AlgoVerdict (algoverdict.com) – independent tests of Expert Advisors, brokers and signal platforms based on live accounts. Author of Dawnbreak, a session range breakout EA for MT5. My own EA park runs on real accounts; my signals are listed in
- Versión: 2.0
- Activaciones: 10
Precio de lanzamiento: 49 USD para las primeras 10 copias. Después, 79 USD; precio final: 99 USD. Los primeros compradores conservarán todas las actualizaciones futuras.
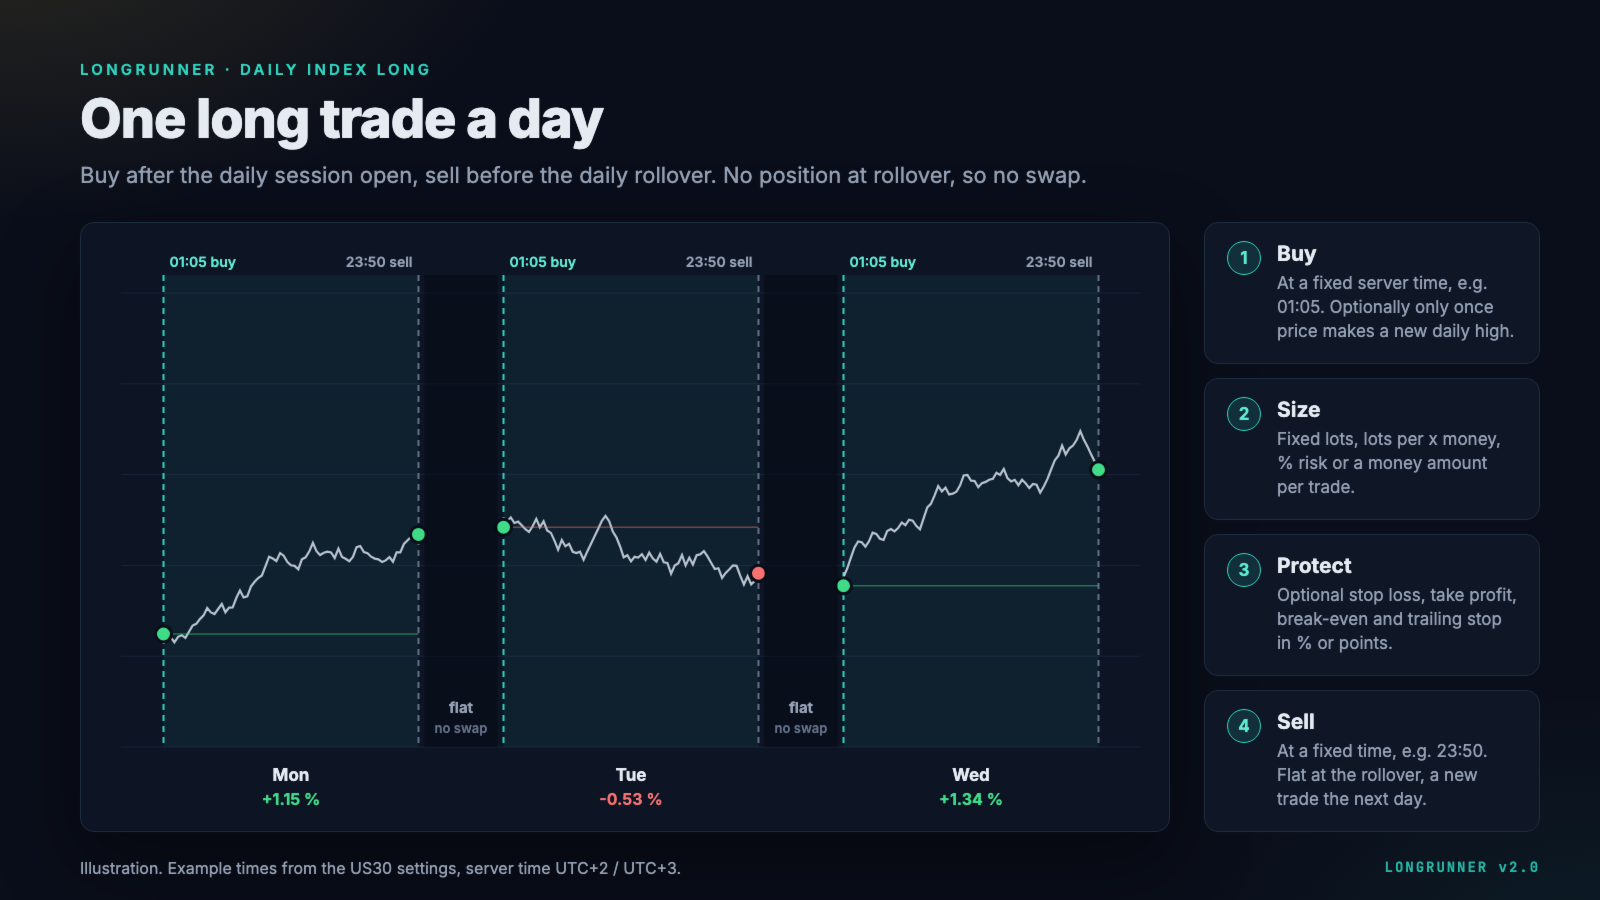
LongRunner compra un índice bursátil una vez al día y lo vuelve a vender antes del rollover diario del bróker. Los índices bursátiles han subido a largo plazo, pero mantenerlos como CFD conlleva un coste de financiación (swap) en cada renovación. LongRunner aprovecha la variación diaria y elimina ese coste: abre una nueva posición larga a una hora fija del servidor y la cierra a una hora fija del mismo día del servidor.
Una operación al día por símbolo. Sin estrategia de rejilla, sin martingala, sin promedios, sin posiciones mantenidas más allá del cierre diario (a menos que desactives la hora de cierre).
Cómo opera
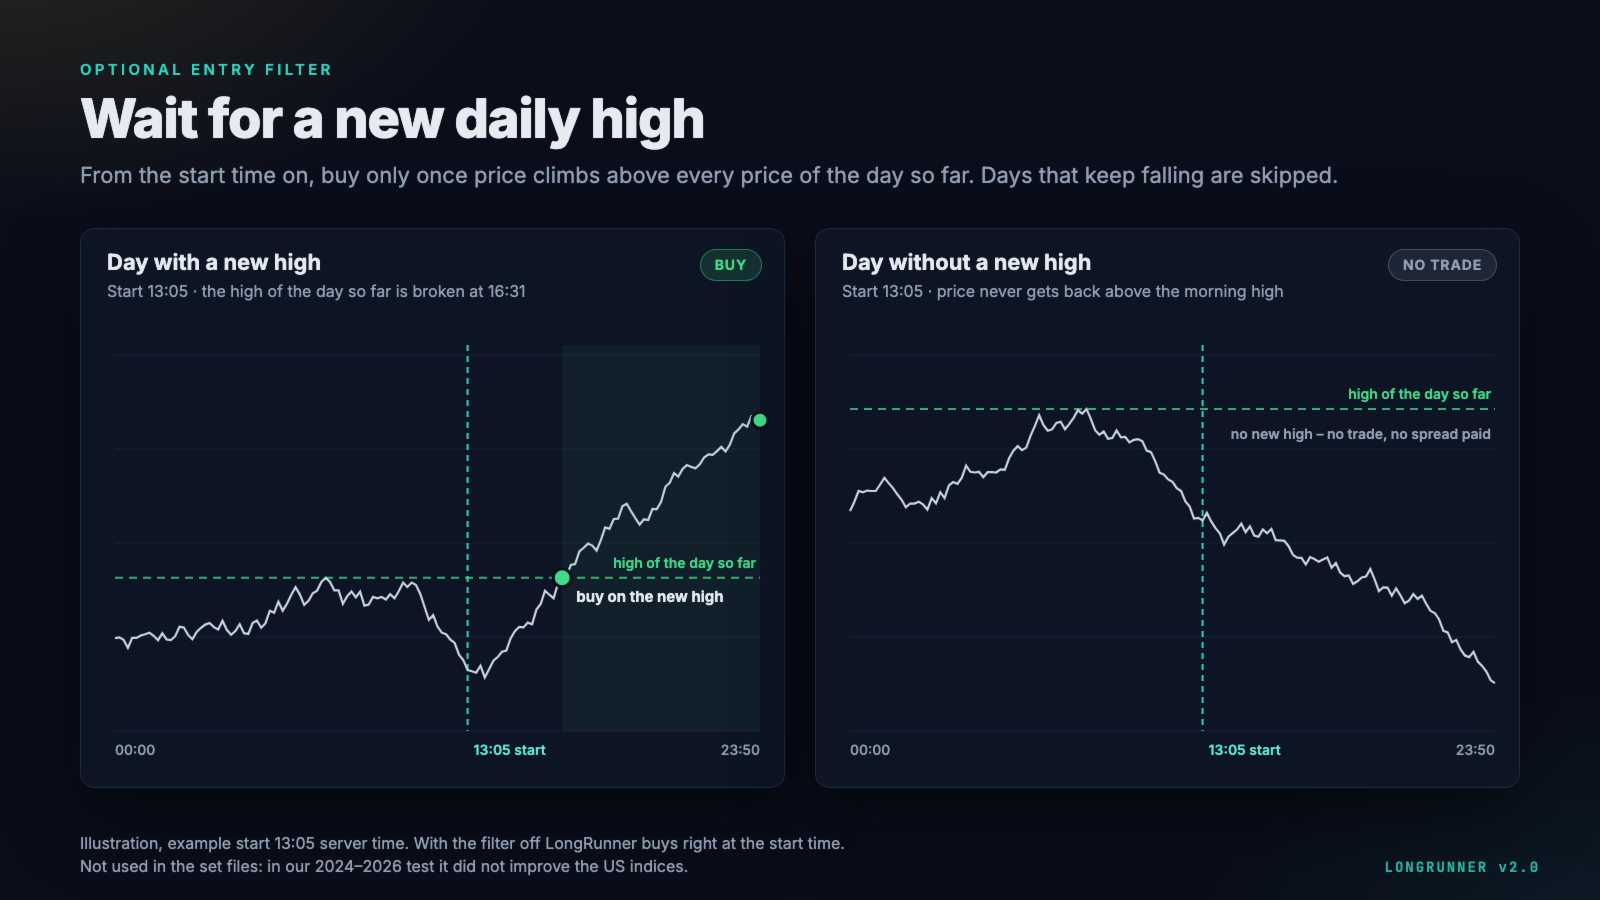
- Compra a una hora fija del servidor, por ejemplo, a las 01:05 en los índices estadounidenses. Opcionalmente, solo cuando el precio alcance un nuevo máximo del día.
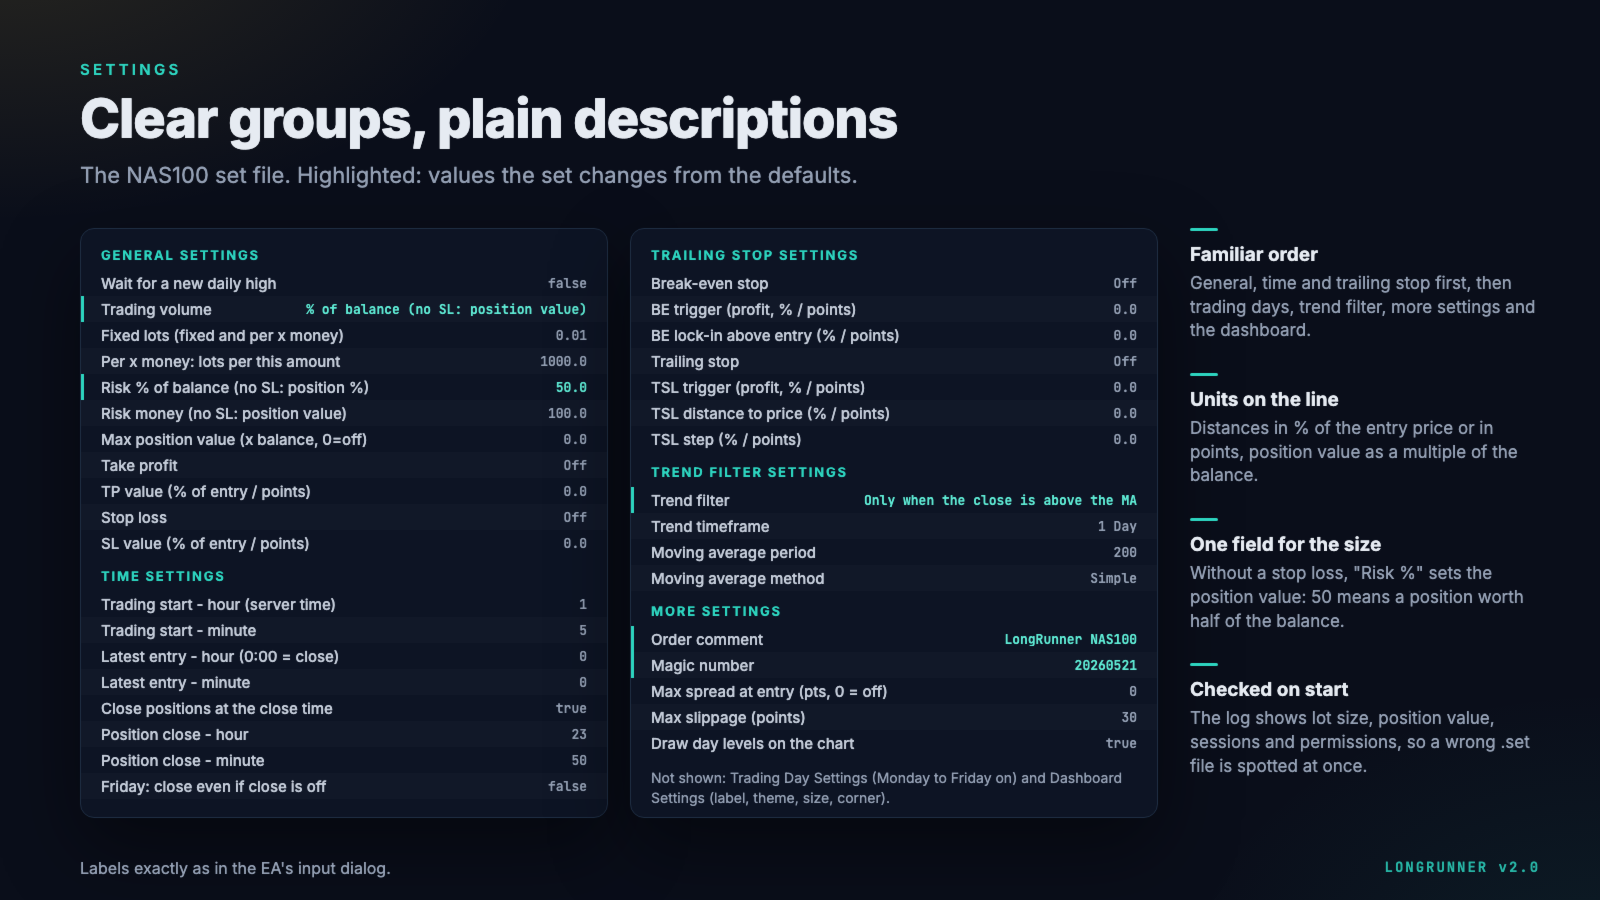
- Determina el tamaño de la posición: lotes fijos, lotes por cada x de dinero, % del saldo o una cantidad fija de dinero.
- Protéjala si lo desea: stop loss, take profit, punto de equilibrio y trailing stop, en % del precio de entrada o en puntos.
- Vender a una hora fija, por ejemplo, a las 23:50. Cerrar la posición al cierre de la sesión y abrir una nueva operación al día siguiente.
Filtro de tendencia (opcional)
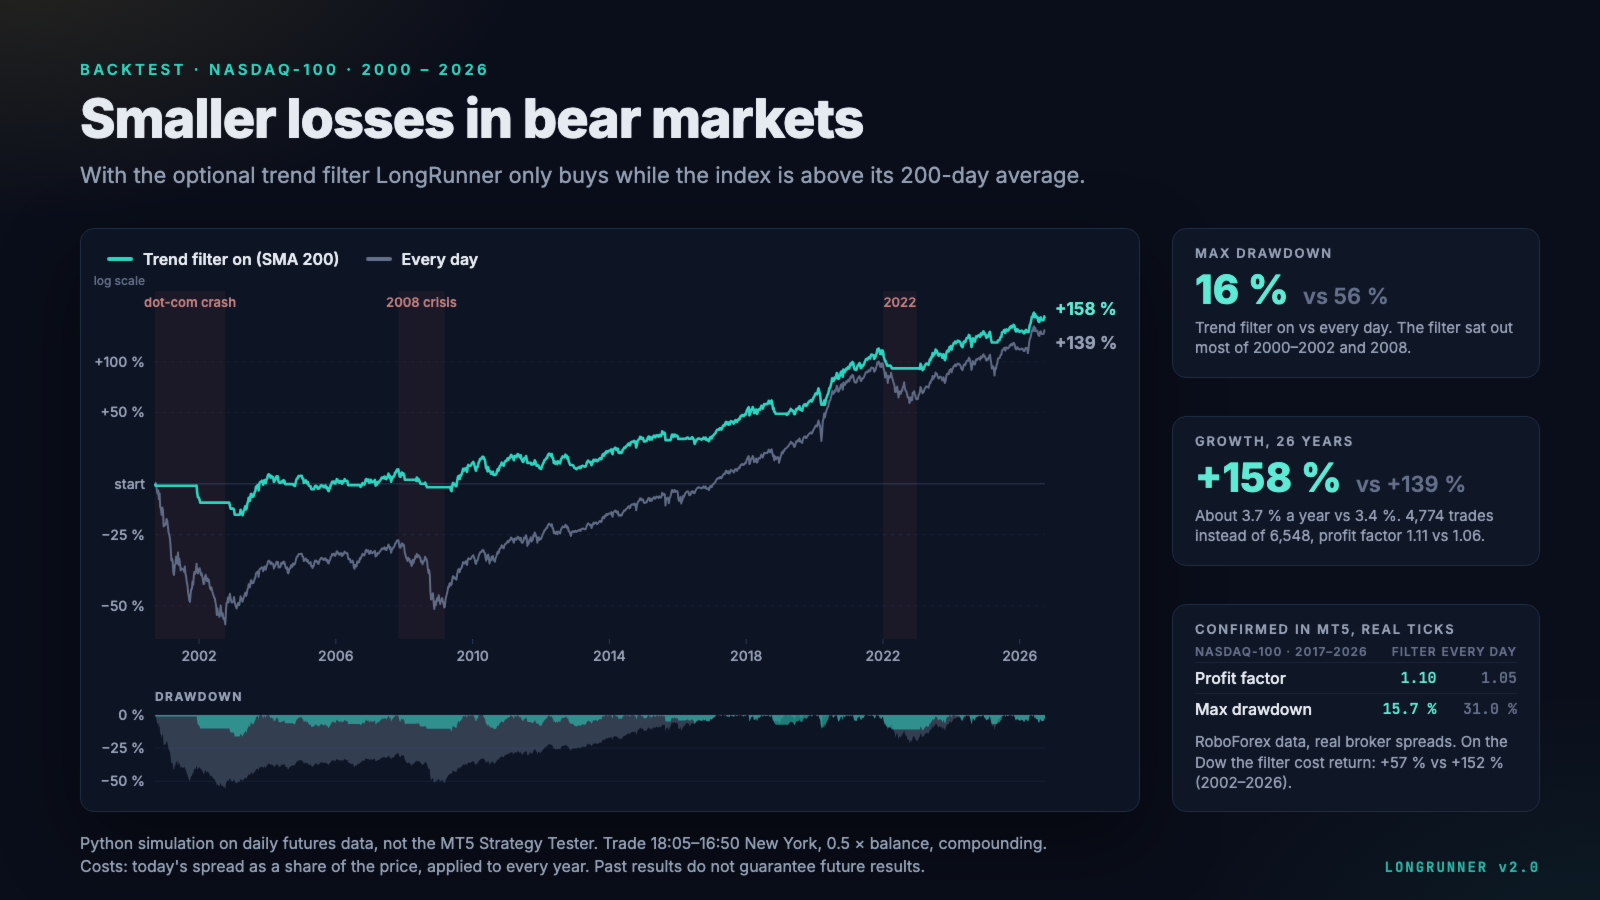
Comprar todos los días también implica comprar durante largos periodos bajistas. Con el filtro de tendencia activado, LongRunner solo compra mientras el último cierre diario se sitúe por encima de su media móvil (por defecto: media móvil simple de 200 días). En nuestra prueba de 26 años con el Nasdaq-100, esto redujo la caída máxima del 56 % al 16 %, ya que el filtro se mantuvo inactivo durante la mayor parte de los años 2000-2002 y 2008. Es un seguro, no un potenciador de la rentabilidad: en el Dow también redujo la caída máxima, pero generó menos beneficios que operar todos los días, y tras una caída en forma de V vuelve a comprar tarde. Todos los archivos de configuración lo utilizan.
Tamaño de la posición a tu medida
- Lotes fijos o lotes por cada x de saldo (por ejemplo, 0,01 lotes por cada 1.000 de saldo).
- % del saldo o una cantidad de dinero: con un stop loss, esta es la cantidad que se pierde al activarse el stop. Sin stop loss, establece el valor de la posición: el 50 % significa una posición que vale la mitad del saldo.
- Valor máximo opcional de la posición como múltiplo del saldo.
- El tamaño del lote respeta el lote mínimo y máximo del bróker, el límite de volumen del símbolo y el margen libre, por lo que una orden se reduce en lugar de rechazarse. Al inicio, el registro de expertos muestra el tamaño del lote, el valor de la posición y lo que costaría una caída del índice del 10 %.
Características
- Inicio de la operación, última entrada y hora de cierre ajustables libremente (hora del servidor)
- Esperar a un nuevo máximo diario antes de comprar (opcional)
- Take profit, stop loss, punto de equilibrio y trailing stop en % del precio de entrada o en puntos
- Días de negociación de lunes a domingo, configurables individualmente
- Spread máximo: espera a que el spread baje hasta la hora de entrada más tardía, en lugar de saltarse la operación de inmediato
- Hora de cierre desactivada: las posiciones se mantienen hasta el TP/SL, con un cierre opcional el viernes antes del fin de semana
- Seguro ante reinicios: tras reiniciar la terminal, sabe si la operación de hoy ya se ha realizado
- Comprueba las sesiones de negociación del símbolo al inicio y avisa si la hora de inicio o de cierre queda fuera de ellas
- Hora de inicio, hora de cierre y el máximo a superar marcados en el gráfico
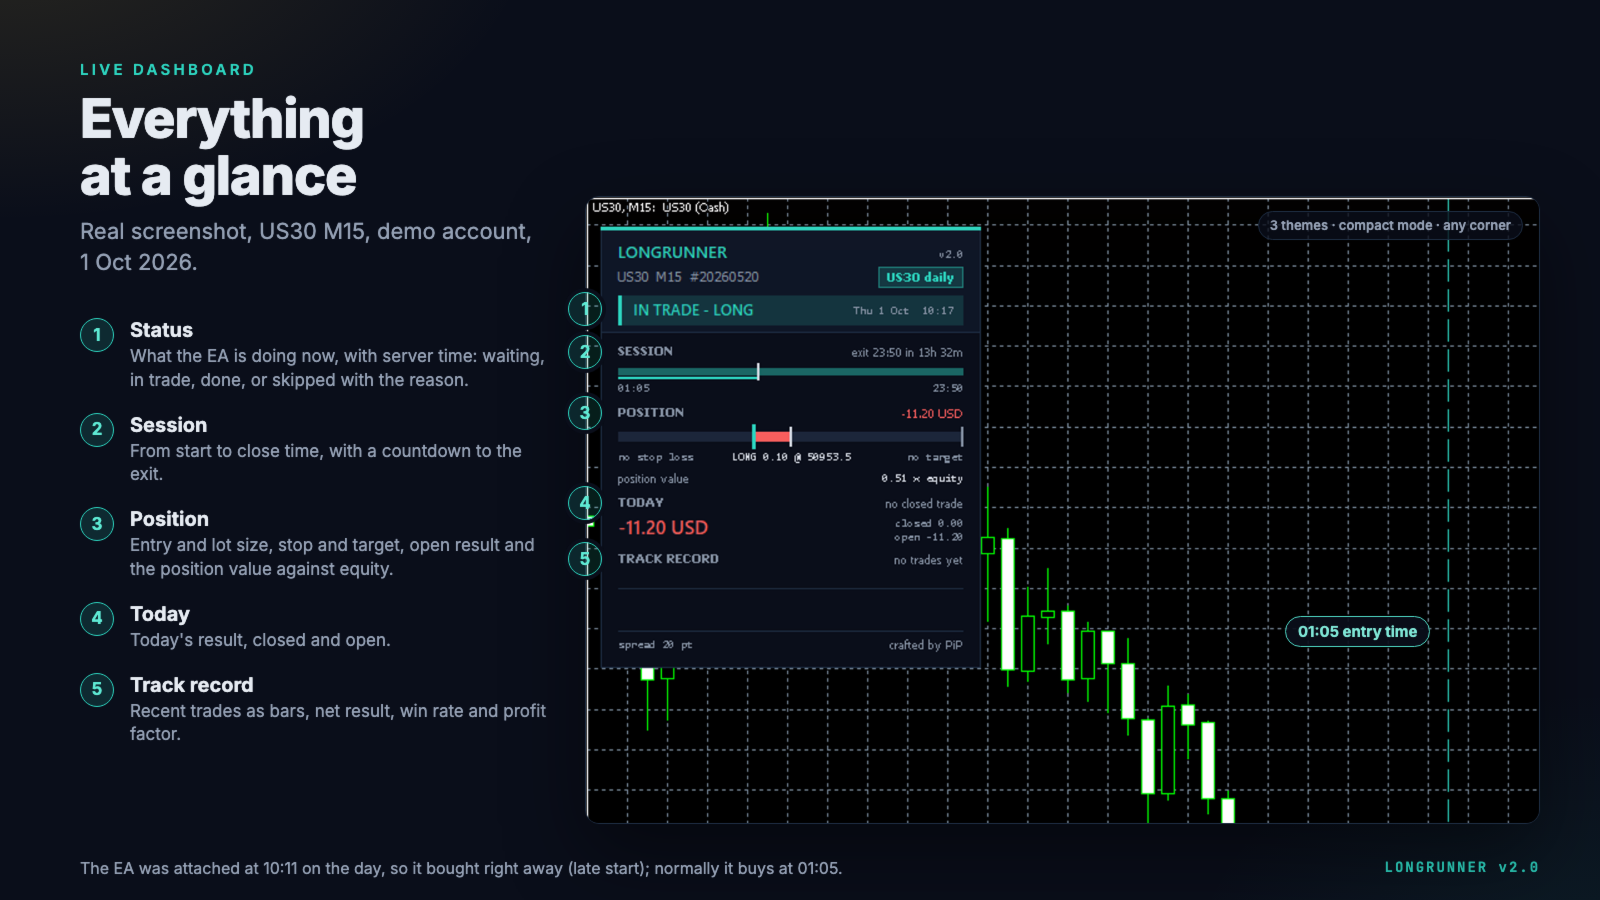
- Panel de control en tiempo real: estado, cronología de la sesión, próxima entrada con tamaño de lote y valor de la posición, posición abierta, resultado de hoy e historial
- Tres temas para el panel de control, modo compacto, en cualquier esquina del gráfico
Uso recomendado
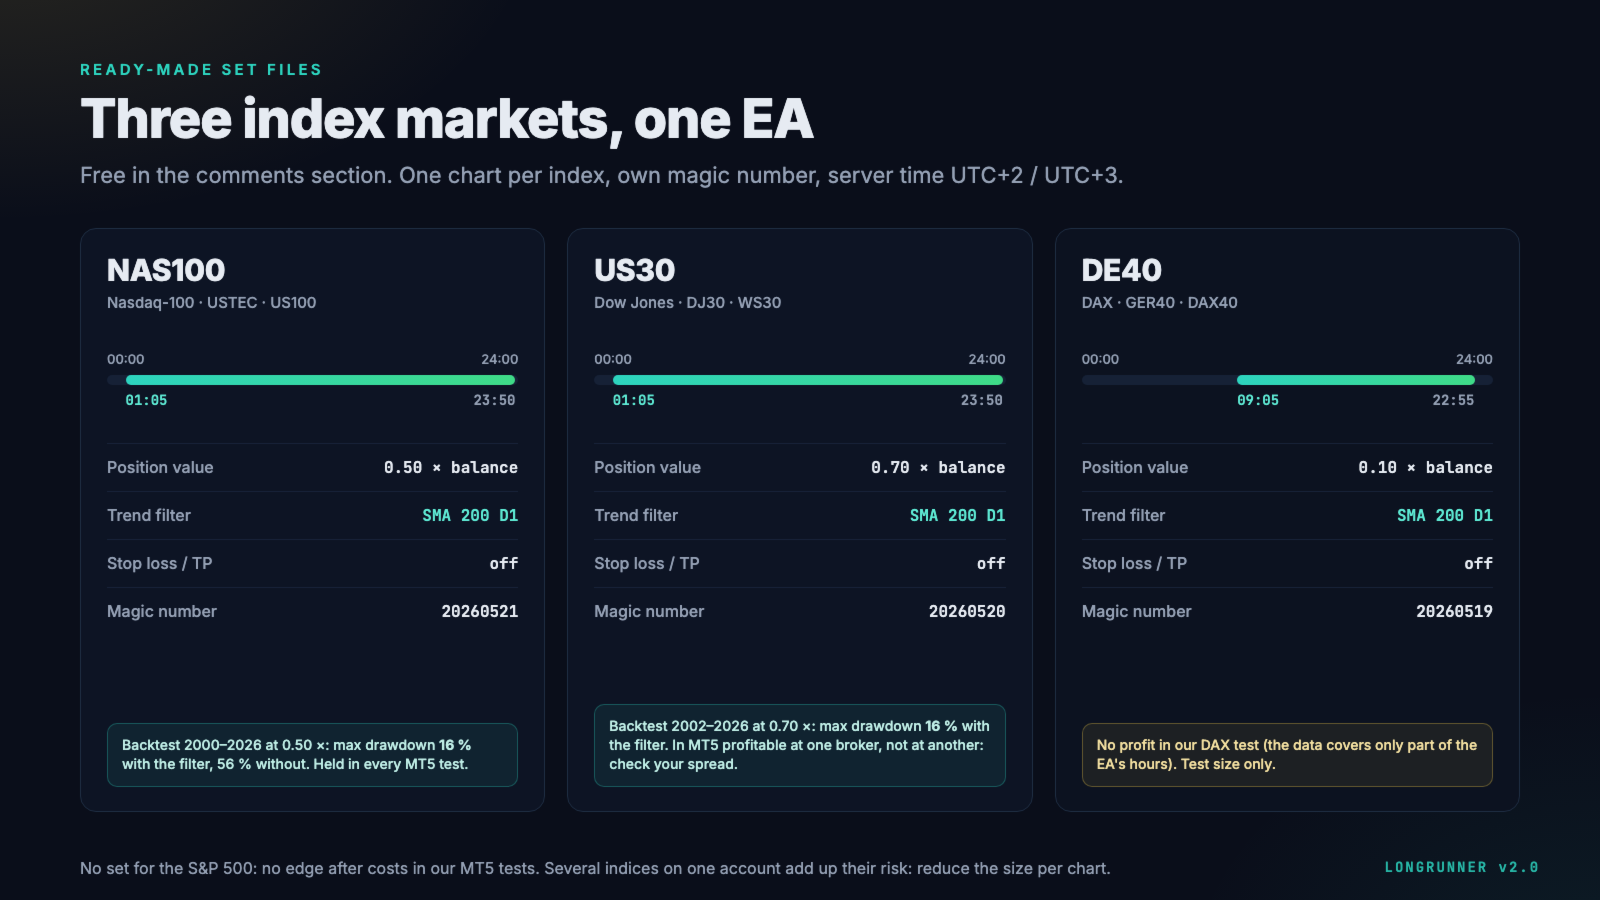
- Índices bursátiles: hay archivos de configuración listos para el Nasdaq-100 (NAS100 / USTEC / US100) y el Dow Jones (US30). Se incluye un conjunto para el DAX (DE40) solo a escala de prueba. No hay ningún conjunto para el S&P 500: en nuestras pruebas con MT5 no mostró ninguna ventaja tras descontar los costes.
- Hora del servidor: los archivos de configuración asumen UTC+2 en invierno y UTC+3 en verano (cierre de Nueva York = medianoche). Otras horas de servidor: desplaza la hora de apertura y cierre según la diferencia.
- El spread es el principal coste de una operación diaria y determina si la ventaja se mantiene: en nuestras pruebas con MT5, la misma operación con el Dow fue rentable en un bróker y generó pérdidas en otro. Utiliza un bróker con spreads ajustados en los índices a la hora de apertura y cierre, configura el «Spread máximo en la entrada» y ejecuta el archivo de configuración en tu Strategy Tester con ticks reales antes de operar en vivo.
- Se recomienda una cuenta de cobertura. En una cuenta de compensación, LongRunner comparte una posición por símbolo con todos los demás EA; a continuación, se salta la jornada en lugar de comprar en la posición de otra persona.
- Valor de la posición: los índices estadounidenses se mueven al unísono, por lo que varios gráficos de índices en una misma cuenta suman su riesgo casi en una proporción de uno a uno. Los valores establecidos (0,5–0,7 × saldo por índice) están pensados para un solo índice por cuenta; redúcelos si operas con varios.
- Prueba cada símbolo en el Strategy Tester con los datos de tu bróker y en una cuenta demo antes de operar en vivo.
Backtests en MetaTrader 5 con ticks reales
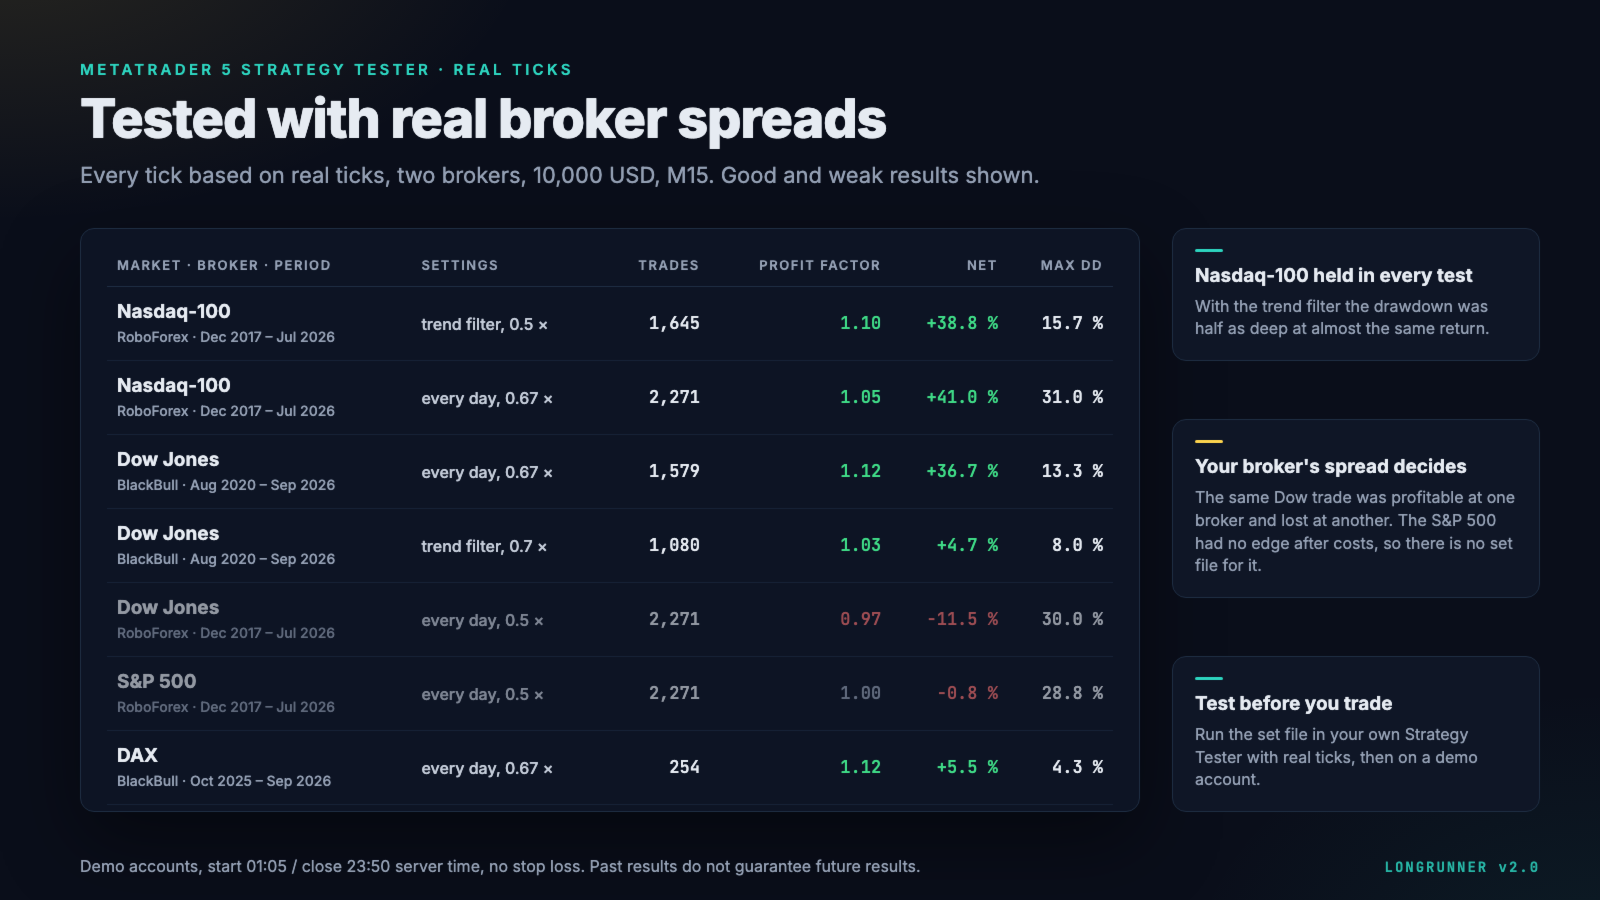
Probador de estrategias, «Cada tick basado en ticks reales», cuentas de demostración en dos brókers, 10 000 USD, inicio a las 01:05, cierre a las 23:50, sin stop loss:
- Nasdaq-100, RoboForex, diciembre de 2017 – julio de 2026, filtro de tendencia activado, 0,5 × saldo: 1.645 operaciones, factor de beneficio 1,10, +38,8 %, caída máxima del 15,7 %
- Lo mismo, todos los días, 0,67 × saldo: 2.271 operaciones, factor de beneficio 1,05, +41,0 %, caída máxima del 31,0 %
- Dow Jones, BlackBull, de agosto de 2020 a septiembre de 2026, todos los días, 0,67 ×: factor de beneficio 1,12, +36,7 %, caída máxima del 13,3 % (filtro de tendencia activado, 0,7 ×: factor de beneficio 1,03, +4,7 %, caída del 8,0 %)
- Dow Jones, RoboForex, diciembre de 2017 – julio de 2026, todos los días, 0,5 ×: factor de beneficio 0,97, −11,5 %, caída máxima del 30,0 %
- S&P 500, RoboForex, diciembre de 2017 – julio de 2026, diario, 0,5 ×: factor de beneficio 1,00, −0,8 % (sin archivo de configuración para este mercado)
Análisis a largo plazo (Nasdaq-100, 26 años)
Simulación en Python con datos diarios de futuros, operaciones de 01:05 a 23:50, hora del servidor (18:05 a 16:50, hora de Nueva York), de septiembre de 2000 a septiembre de 2026, valor de la posición 0,5 × saldo, capitalización compuesta. Costes: el spread actual como porcentaje del precio (aproximadamente un 0,007 % por operación en el Nasdaq-100), aplicado a cada año.
- Filtro de tendencia activado (SMA 200): +158 % (aproximadamente un 3,7 % al año), caída máxima del 16 %, 4.774 operaciones, factor de beneficio de 1,11
- Diariamente: +139 % (aproximadamente un 3,4 % al año), caída máxima del 56 %, 6 548 operaciones, factor de beneficio de 1,06
- Mismo método, Dow Jones 2002-2026, con/sin el filtro: caída máxima del 11 % / 32 %, crecimiento del +57 % / +152 %
Las cifras de los 26 años son una simulación, no proceden del Probador de Estrategias de MT5: no se ha modelado el deslizamiento, la caída máxima se mide sobre el patrimonio neto de cierre diario y los futuros no son CFD. Los precios, los spreads y los horarios de negociación de tu bróker pueden variar.
Advertencia de riesgo: la negociación de CFD con margen conlleva un alto riesgo de pérdida. Una posición sin stop loss puede perder mucho más que la fluctuación diaria habitual en un día de caída brusca: el peor día de la prueba fue del −10,9 % en el Nasdaq-100 (15 de octubre de 2008), lo que supone aproximadamente un −5,5 % del saldo con un apalancamiento de 0,5 ×. Los tamaños de las posiciones se eligieron basándose en este mismo historial (una caída de alrededor del 20 %); las caídas futuras pueden ser más pronunciadas. Las pruebas retrospectivas son simulaciones; los resultados pasados no garantizan resultados futuros. Prueba primero en una cuenta demo.
Parámetros
Grupos lógicos: General, Tiempo, Trailing Stop, Días de negociación, Filtro de tendencia, Más y Panel de control. Los valores que requieran una unidad lo indican en la línea correspondiente. Los archivos de configuración para todos los mercados se publican en la sección de comentarios.
Asistencia
Preguntas e informes de errores a través de los comentarios o de un mensaje privado. Por favor, incluye tu bróker, el símbolo, el archivo .set y las líneas del registro de Experts del día en cuestión.
Más del mismo autor
- Dawnbreak Session Range Breakout: un rango, una ruptura, una operación al día en oro, pares de divisas, índices y Bitcoin
- Sextant Trade Panel: tamaño de lote basado en el riesgo, gestión de operaciones y protección diaria contra pérdidas, todo en un solo panel
- RecoveryPilot Grid and Zone Recovery: recuperación de rejillas y zonas con un control de pérdidas antes de cada ciclo