LongRunner Index Daily Long EA MT5
- Experts
-
Pitt Petruschke
 Algo trader and EA developer from Germany. Founder of AlgoVerdict (algoverdict.com) – independent tests of Expert Advisors, brokers and signal platforms based on live accounts.
- Versione: 2.0
- Attivazioni: 10
Guida completa (tutte le impostazioni, file set, in inglese): https://www.mql5.com/en/blogs/post/778433Conto reale (il mio, stessa strategia, da feb. 2026)*: mql5.com/it/signals/2372831
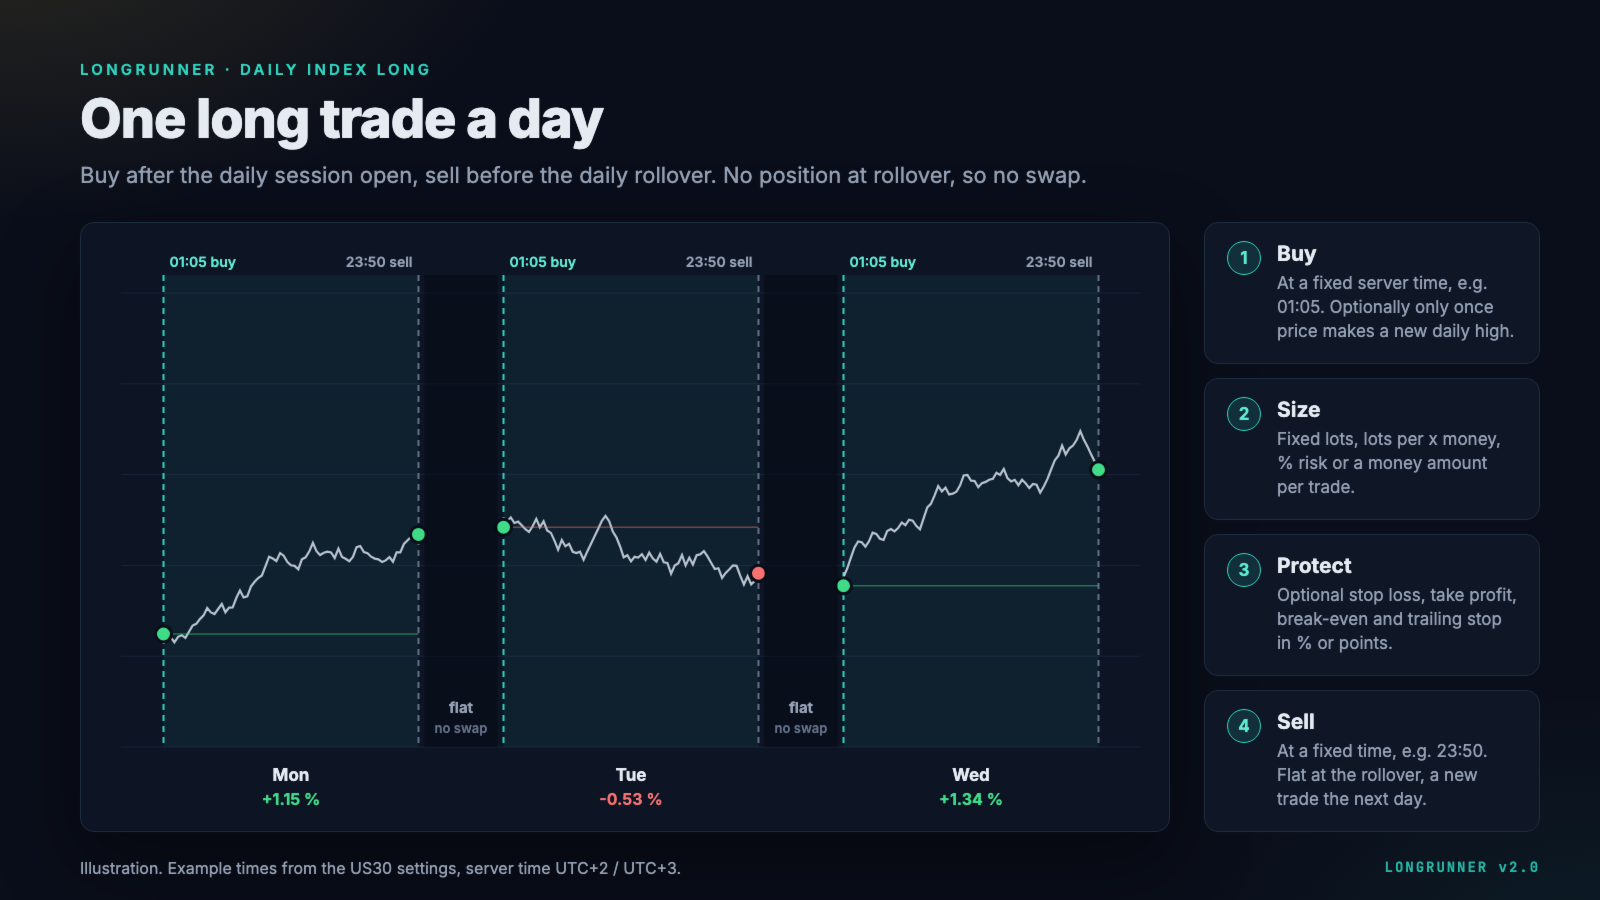
LongRunner compra un indice azionario una volta al giorno e lo rivende prima del rollover giornaliero del broker. Gli indici azionari sono saliti nel lungo periodo, ma tenerli come CFD costa un finanziamento (swap) a ogni rollover. LongRunner prende il movimento della giornata e lascia fuori quel costo: una nuova posizione long a un orario server fisso, chiusa a un orario fisso nello stesso giorno server.
Un trade al giorno per simbolo. Nessuna griglia, nessuna martingala, nessuna media del prezzo, nessuna posizione mantenuta oltre il rollover (a meno che non si disattivi l'orario di chiusura).
Come opera
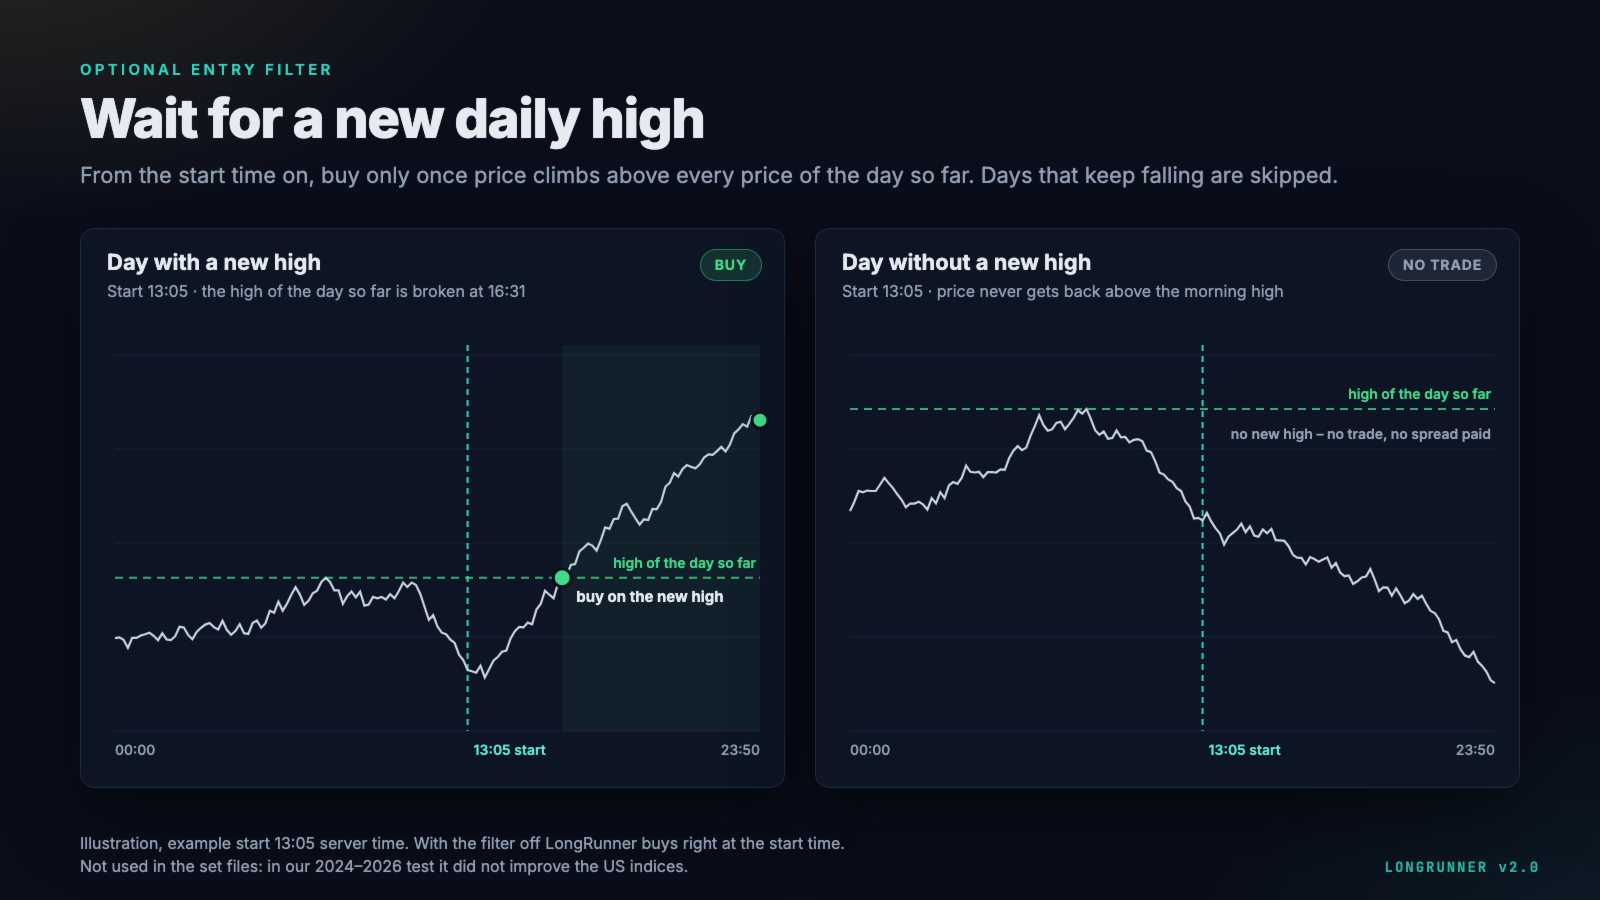
- Acquisto a un orario server fisso, ad esempio 01:05 sugli indici USA. Facoltativamente solo quando il prezzo segna un nuovo massimo del giorno.
- Dimensione della posizione: lotti fissi, lotti per x di denaro, % del saldo o un importo fisso.
- Protezione se lo desidera: stop loss, take profit, break-even e trailing stop, in % del prezzo di entrata o in punti.
- Vendita a un orario fisso, ad esempio 23:50. Nessuna posizione al rollover, un nuovo trade il giorno dopo.
Filtro di tendenza (facoltativo)
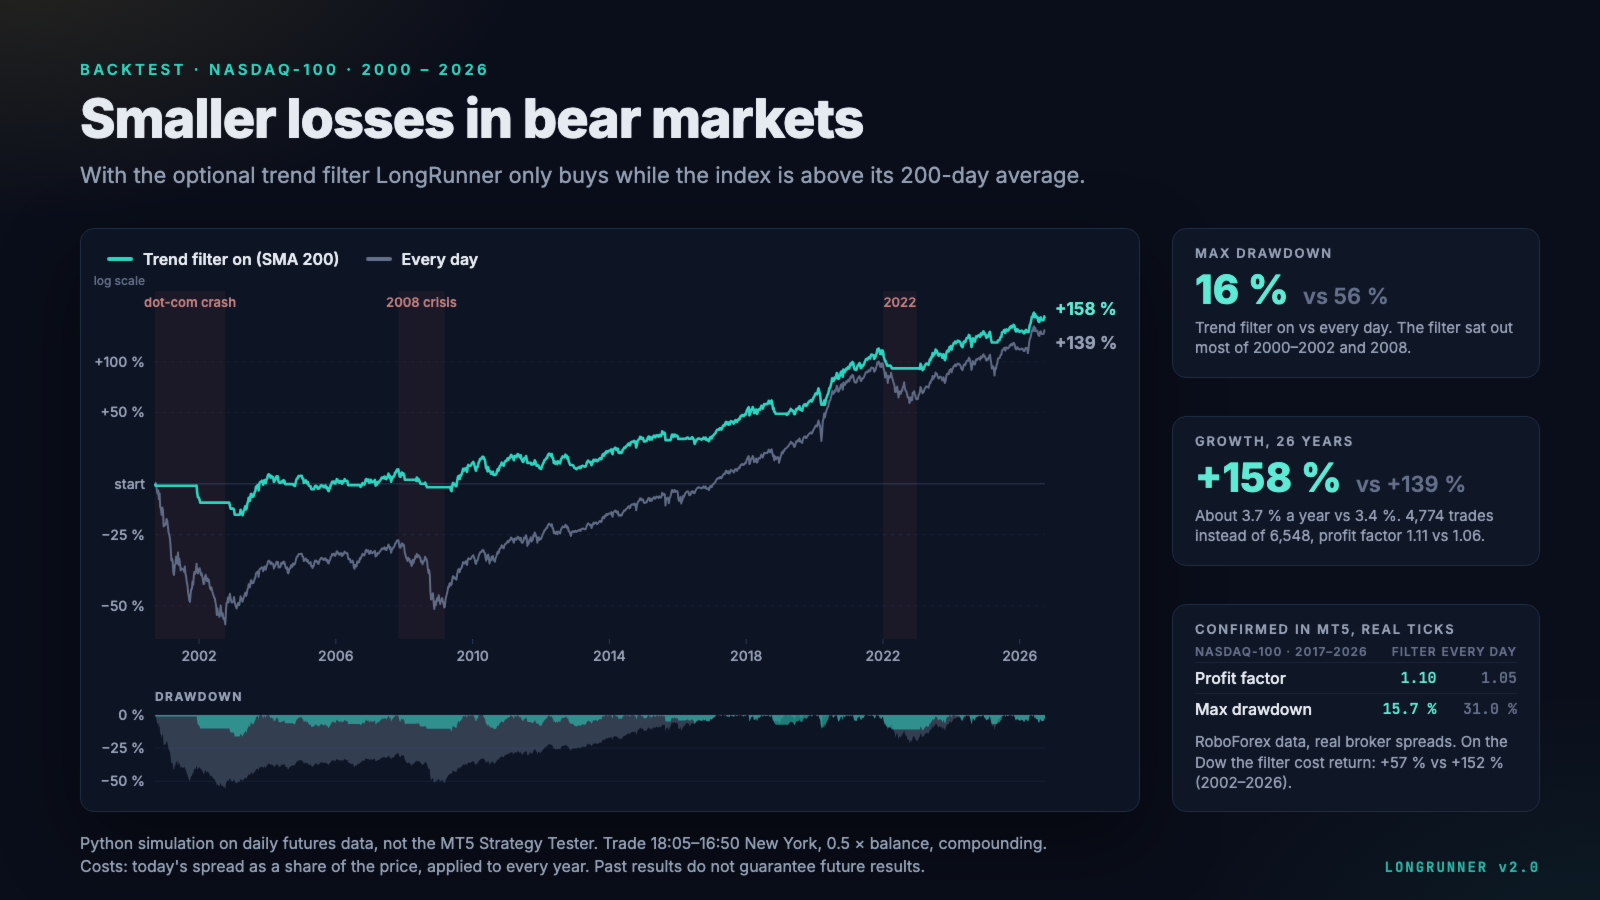
Comprare ogni giorno significa anche comprare durante lunghi mercati ribassisti. Con il filtro di tendenza attivo, LongRunner compra solo finché l'ultima chiusura giornaliera è sopra la sua media mobile (predefinita: SMA a 200 giorni). Nel nostro test di 26 anni sul Nasdaq-100 questo ha ridotto il drawdown massimo dal 56% al 16%, perché il filtro è rimasto fuori per la maggior parte del 2000–2002 e del 2008. È un'assicurazione, non un moltiplicatore di rendimento: sul Dow ha ridotto anch'esso il drawdown, ma ha guadagnato meno che operare ogni giorno, e dopo un crollo a V ricompra in ritardo. Tutti i file set lo utilizzano.
Dimensione della posizione a Sua scelta
- Lotti fissi o lotti per x di denaro (ad esempio 0,01 lotti ogni 1.000 di saldo).
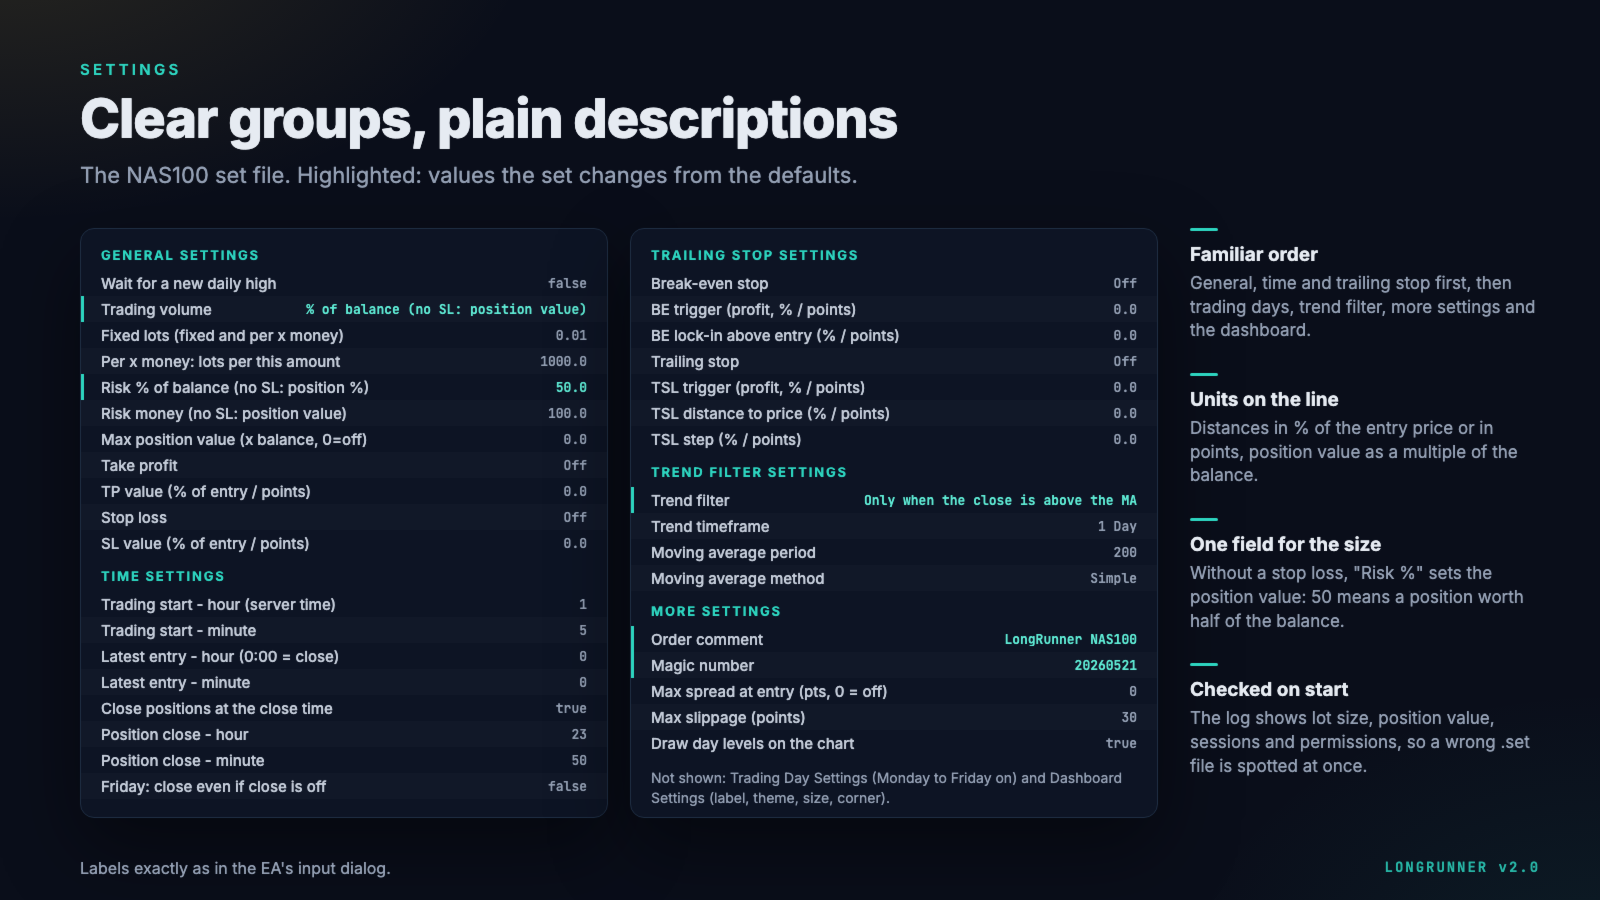
- % del saldo o un importo in denaro: con uno stop loss è l'importo perso allo stop. Senza stop loss stabilisce il valore della posizione: 50% significa una posizione che vale metà del saldo.
- Facoltativamente un valore massimo della posizione come multiplo del saldo.
- La dimensione del lotto rispetta il lotto minimo e massimo del broker, il limite di volume del simbolo e il margine libero, così un ordine viene ridotto anziché rifiutato. All'avvio il journal Esperti mostra la dimensione del lotto, il valore della posizione e quanto costerebbe un calo del 10% dell'indice.
Funzionalità
- Inizio del trading, ultimo ingresso e orario di chiusura liberamente regolabili (orario server)
- Attesa di un nuovo massimo giornaliero prima di comprare (facoltativa)
- Take profit, stop loss, break-even e trailing stop in % del prezzo di entrata o in punti
- Giorni di trading da lunedì a domenica, singolarmente
- Spread massimo: attende che lo spread scenda fino all'orario dell'ultimo ingresso invece di saltare subito la giornata
- Orario di chiusura disattivato: le posizioni vengono mantenute fino a TP/SL, con chiusura facoltativa il venerdì prima del fine settimana
- Sicuro ai riavvii: dopo un riavvio del terminale sa se il trade di oggi è già stato eseguito
- All'avvio controlla le sessioni di trading del simbolo e avvisa se l'orario di inizio o di chiusura cade al di fuori di esse
- Orario di inizio, orario di chiusura e il massimo da superare disegnati sul grafico
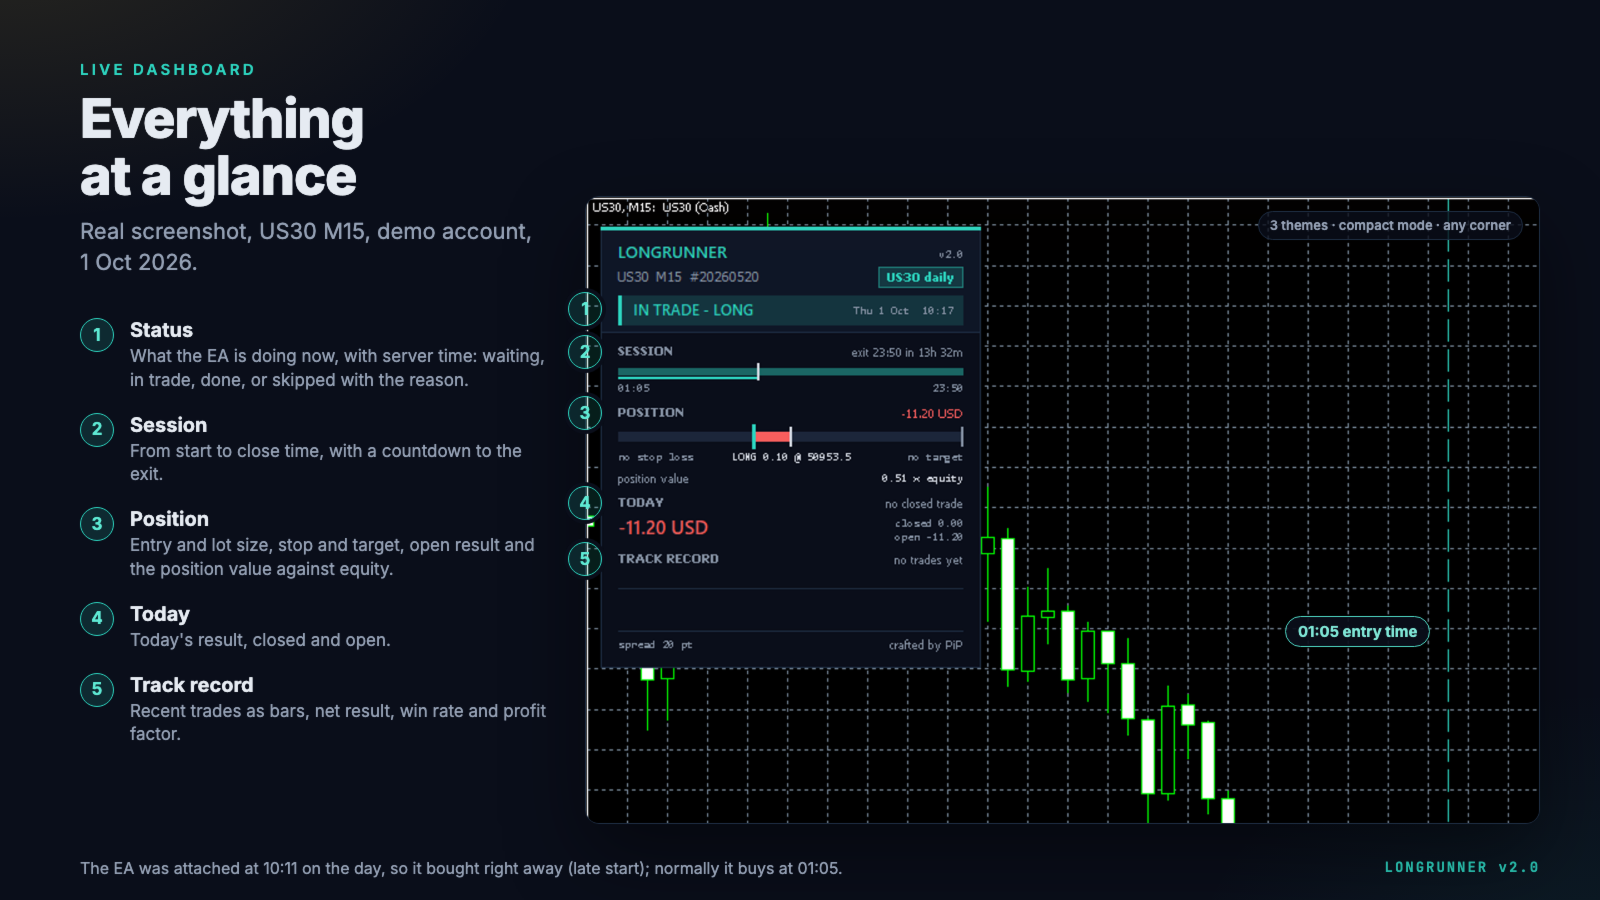
- Dashboard live: stato, timeline della sessione, prossimo ingresso con dimensione del lotto e valore della posizione, posizione aperta, risultato di oggi e storico
- Tre temi per la dashboard, modalità compatta, qualsiasi angolo del grafico
Uso consigliato
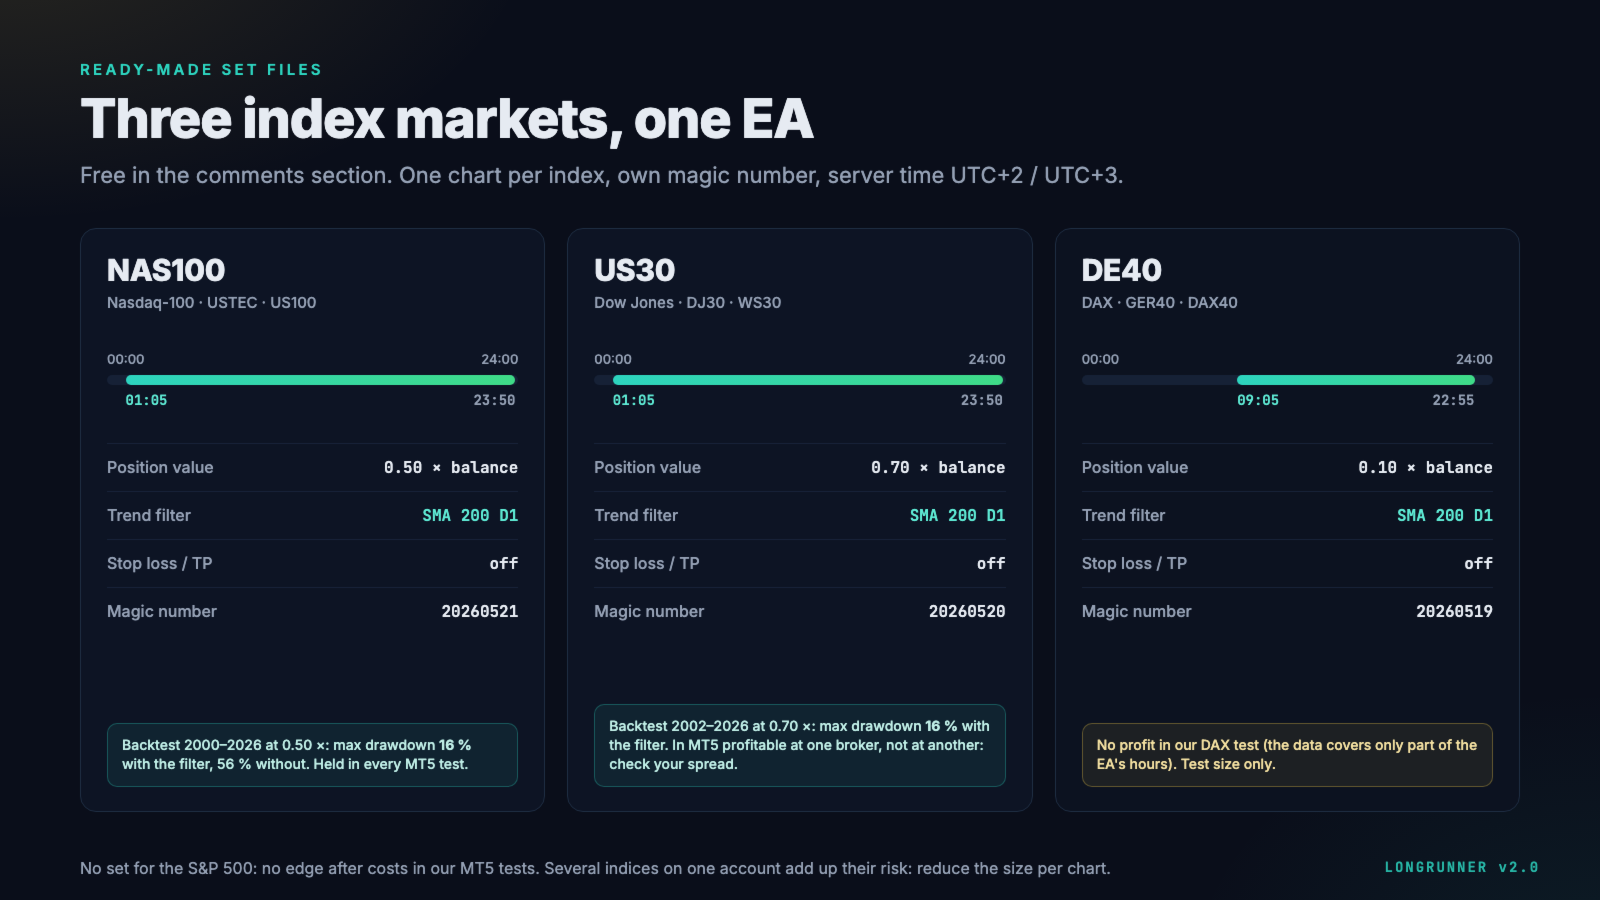
- Indici azionari: i file set sono pronti per il Nasdaq-100 (NAS100 / USTEC / US100) e il Dow Jones (US30). Un set per il DAX (DE40) è incluso solo in dimensione di test. Non c'è un set per l'S&P 500: nei nostri test MT5 non ha mostrato alcun vantaggio al netto dei costi.
- Orario server: i file set presuppongono UTC+2 in inverno e UTC+3 in estate (chiusura di New York = mezzanotte). Con altri orari server, sposti l'orario di inizio e di chiusura della differenza.
- Lo spread è il costo principale di un trade giornaliero e decide se il vantaggio sopravvive: nei nostri test MT5 lo stesso trade sul Dow era in profitto con un broker e in perdita con un altro. Utilizzi un broker con spread ridotti sugli indici agli orari di inizio e di chiusura, imposti 'Max spread at entry' (spread massimo all'ingresso) ed esegua il file set nel Suo Tester di Strategia con tick reali prima di operare dal vivo.
- Si consiglia un conto hedging. Su un conto netting LongRunner condivide una posizione per simbolo con ogni altro EA; in quel caso salta la giornata invece di comprare nella posizione di qualcun altro.
- Valore della posizione: gli indici USA si muovono insieme, quindi più grafici di indici sullo stesso conto sommano il loro rischio quasi uno a uno. I valori dei set (0,5–0,7 × saldo per indice) sono pensati per un indice per conto; li riduca se ne utilizza diversi.
- Testi ogni simbolo nel Tester di Strategia con i dati del Suo broker, e su un conto demo, prima di operare dal vivo.
Backtest MetaTrader 5 con tick reali
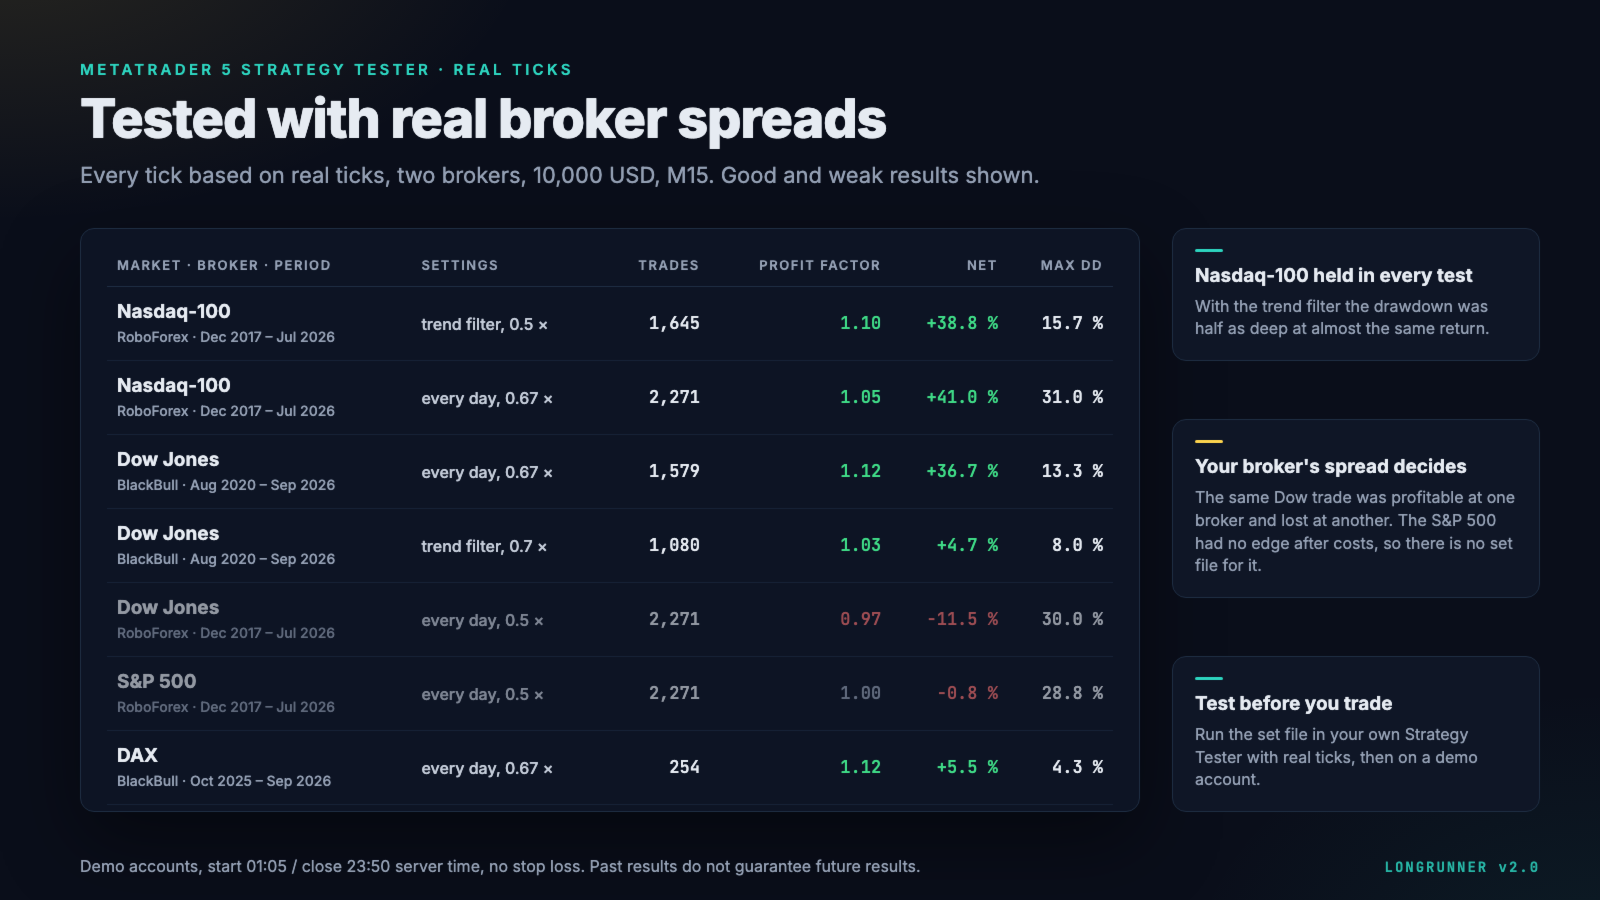
Tester di Strategia, "Ogni tick basato su tick reali", conti demo presso due broker, 10.000 USD, inizio 01:05, chiusura 23:50, senza stop loss:
- Nasdaq-100, RoboForex, dic. 2017 – lug. 2026, filtro di tendenza attivo, 0,5 × saldo: 1.645 trade, fattore di profitto 1,10, +38,8%, drawdown massimo 15,7%
- Uguale, ogni giorno, 0,67 × saldo: 2.271 trade, fattore di profitto 1,05, +41,0%, drawdown massimo 31,0%
- Dow Jones, BlackBull, ago. 2020 – set. 2026, ogni giorno, 0,67 ×: fattore di profitto 1,12, +36,7%, drawdown massimo 13,3% (filtro di tendenza attivo, 0,7 ×: fattore di profitto 1,03, +4,7%, drawdown 8,0%)
- Dow Jones, RoboForex, dic. 2017 – lug. 2026, ogni giorno, 0,5 ×: fattore di profitto 0,97, −11,5%, drawdown massimo 30,0%
- S&P 500, RoboForex, dic. 2017 – lug. 2026, ogni giorno, 0,5 ×: fattore di profitto 1,00, −0,8% (nessun file set per questo mercato)
Verifica di lungo periodo (Nasdaq-100, 26 anni)
Simulazione Python su dati giornalieri dei futures, trade 01:05–23:50 orario server (18:05–16:50 New York), set. 2000 – set. 2026, valore della posizione 0,5 × saldo, con capitalizzazione composta. Costi: lo spread attuale come quota del prezzo (circa 0,007% per trade sul Nasdaq-100), applicato a ogni anno.
- Filtro di tendenza attivo (SMA 200): +158% (circa 3,7% all'anno), drawdown massimo 16%, 4.774 trade, fattore di profitto 1,11
- Ogni giorno: +139% (circa 3,4% all'anno), drawdown massimo 56%, 6.548 trade, fattore di profitto 1,06
- Stesso metodo, Dow Jones 2002–2026, con / senza il filtro: drawdown massimo 11% / 32%, crescita +57% / +152%
I dati sui 26 anni sono una simulazione, non il Tester di Strategia di MT5: nessuno slippage modellato, drawdown misurato sull'equity di chiusura giornaliera, i futures non sono CFD. Prezzi, spread e orari di sessione del Suo broker sono diversi.
Conto reale (stessa strategia, da feb. 2026)
* Il mio conto reale da febbraio 2026. Opera la stessa strategia long giornaliera sugli indici con una diversa build dell'EA, insieme a un breakout del range di sessione e a Turnaround Tuesday su un unico conto. Il suo risultato mescola tutte e tre le strategie e non è uno storico del codice di LongRunner: mql5.com/it/signals/2372831
Avvertenza sul rischio: il trading di CFD a margine comporta un alto rischio di perdita. Una posizione senza stop loss può perdere molto più di un normale movimento giornaliero in un giorno di crollo: il giorno peggiore del test è stato −10,9% sul Nasdaq-100 (15 ott. 2008), circa −5,5% del saldo a 0,5 ×. Le dimensioni dei set sono state scelte su questo stesso storico (circa 20% di drawdown); i crolli futuri possono essere più profondi. I backtest sono simulazioni; i risultati passati non garantiscono risultati futuri. Testi prima su un conto demo.
Parametri di input
Gruppi logici: General, Time, Trailing Stop, Trading Days, Trend Filter, More e Dashboard. I valori che richiedono un'unità la indicano sulla riga. I file set per tutti i mercati sono pubblicati nella sezione commenti.
Supporto
Domande e segnalazioni di bug tramite i commenti o un messaggio privato. Indichi il Suo broker, il simbolo, il file .set e le righe del journal Esperti del giorno in questione.