LongRunner Index Daily Long EA MT5
- Experts
-
Pitt Petruschke
 Algo trader and EA developer from Germany. Founder of AlgoVerdict (algoverdict.com) – independent tests of Expert Advisors, brokers and signal platforms based on live accounts.
- 버전: 2.0
- 활성화: 10
전체 가이드 (모든 설정, 세트 파일, 영어): https://www.mql5.com/en/blogs/post/778433실계좌(제 계좌, 동일 전략, 2026년 2월부터)*: mql5.com/ko/signals/2372831
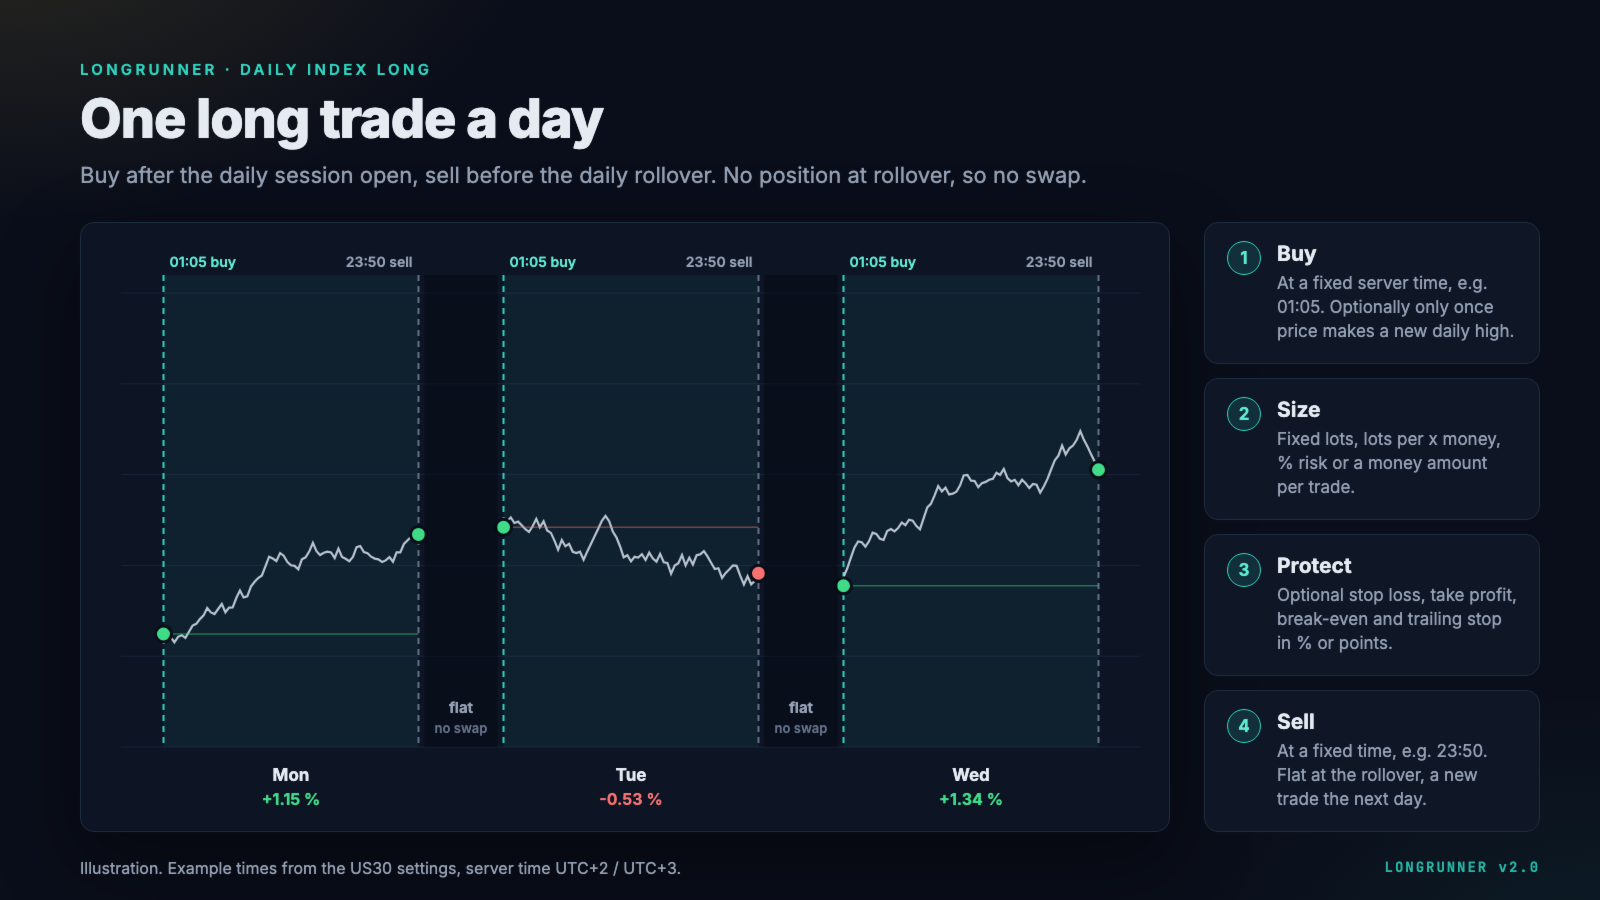
LongRunner는 하루에 한 번 주가지수를 매수하고 브로커의 일일 롤오버 전에 다시 매도합니다. 주가지수는 장기적으로 상승해 왔지만, CFD로 보유하면 롤오버 때마다 자금 조달 비용(스왑)이 발생합니다. LongRunner는 하루의 움직임을 취하고 이 비용은 피합니다. 고정된 서버 시간에 새로운 매수 포지션을 열고, 같은 서버일의 고정된 시간에 청산합니다.
하루, 심볼당 한 번의 거래입니다. 그리드 없음, 마틴게일 없음, 물타기 없음, 롤오버를 넘겨 보유하는 포지션 없음(청산 시간을 끄지 않는 한).
거래 방식
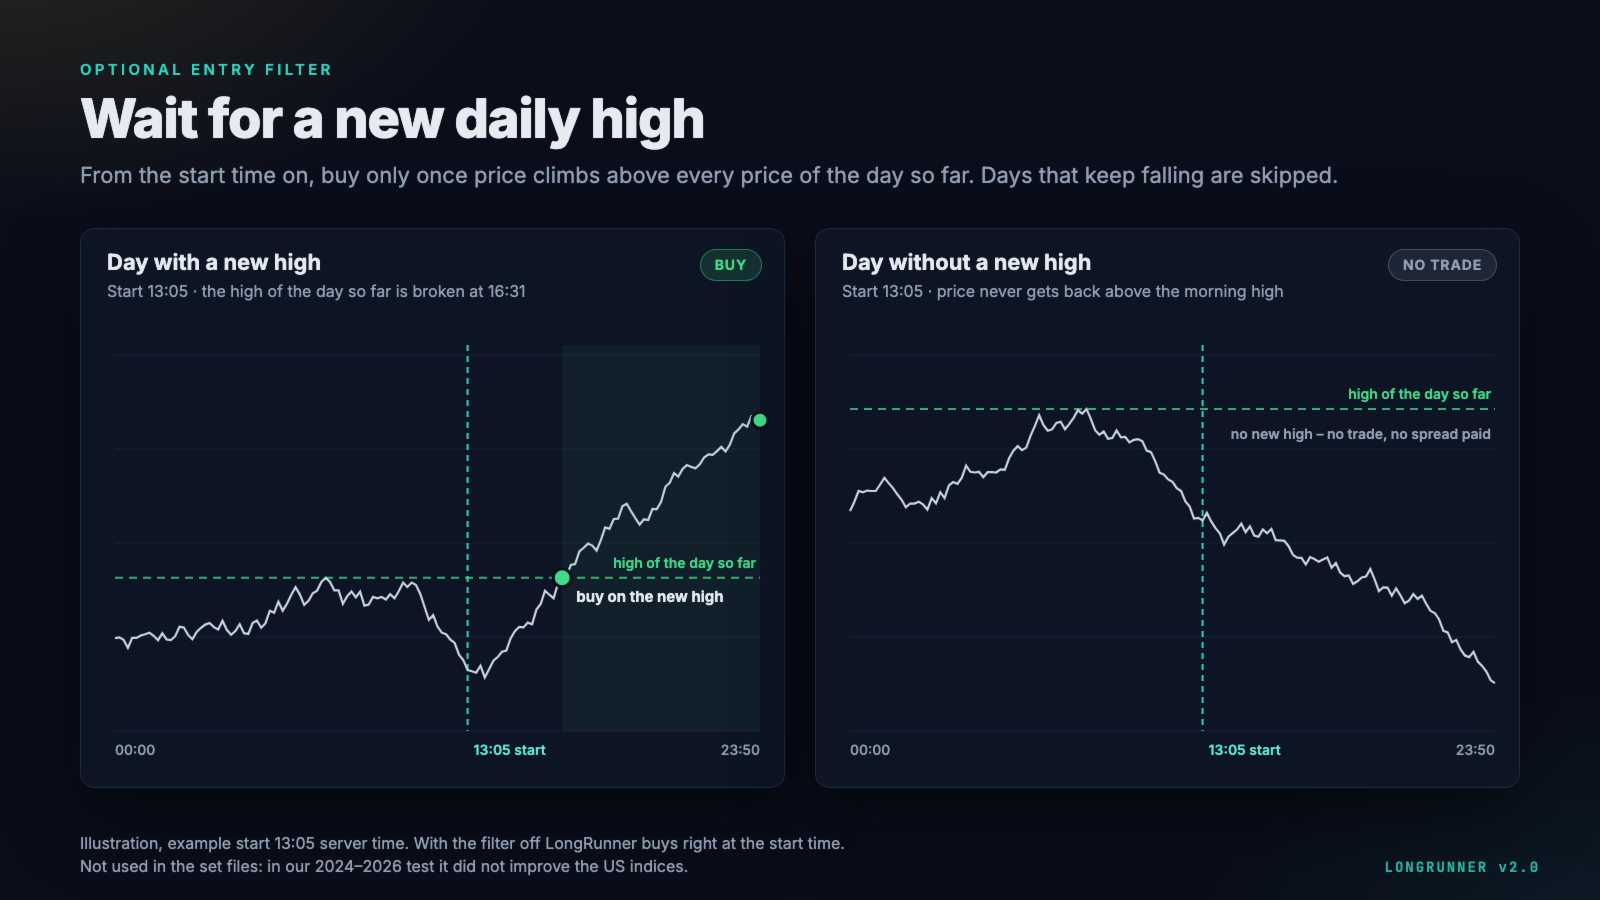
- 매수: 고정된 서버 시간에 매수합니다. 예를 들어 미국 지수는 01:05입니다. 선택 사항으로, 가격이 당일 신고가를 기록한 경우에만 매수합니다.
- 규모: 포지션 크기는 고정 랏, x 금액당 랏, 잔고의 % 또는 고정 금액으로 정합니다.
- 보호(선택): 스톱로스, 테이크프로핏, 손익분기 및 트레일링 스톱을 진입 가격의 % 또는 포인트로 설정합니다.
- 매도: 고정된 시간, 예를 들어 23:50에 매도합니다. 롤오버 시점에는 포지션이 없고, 다음 날 새 거래를 합니다.
추세 필터(선택)
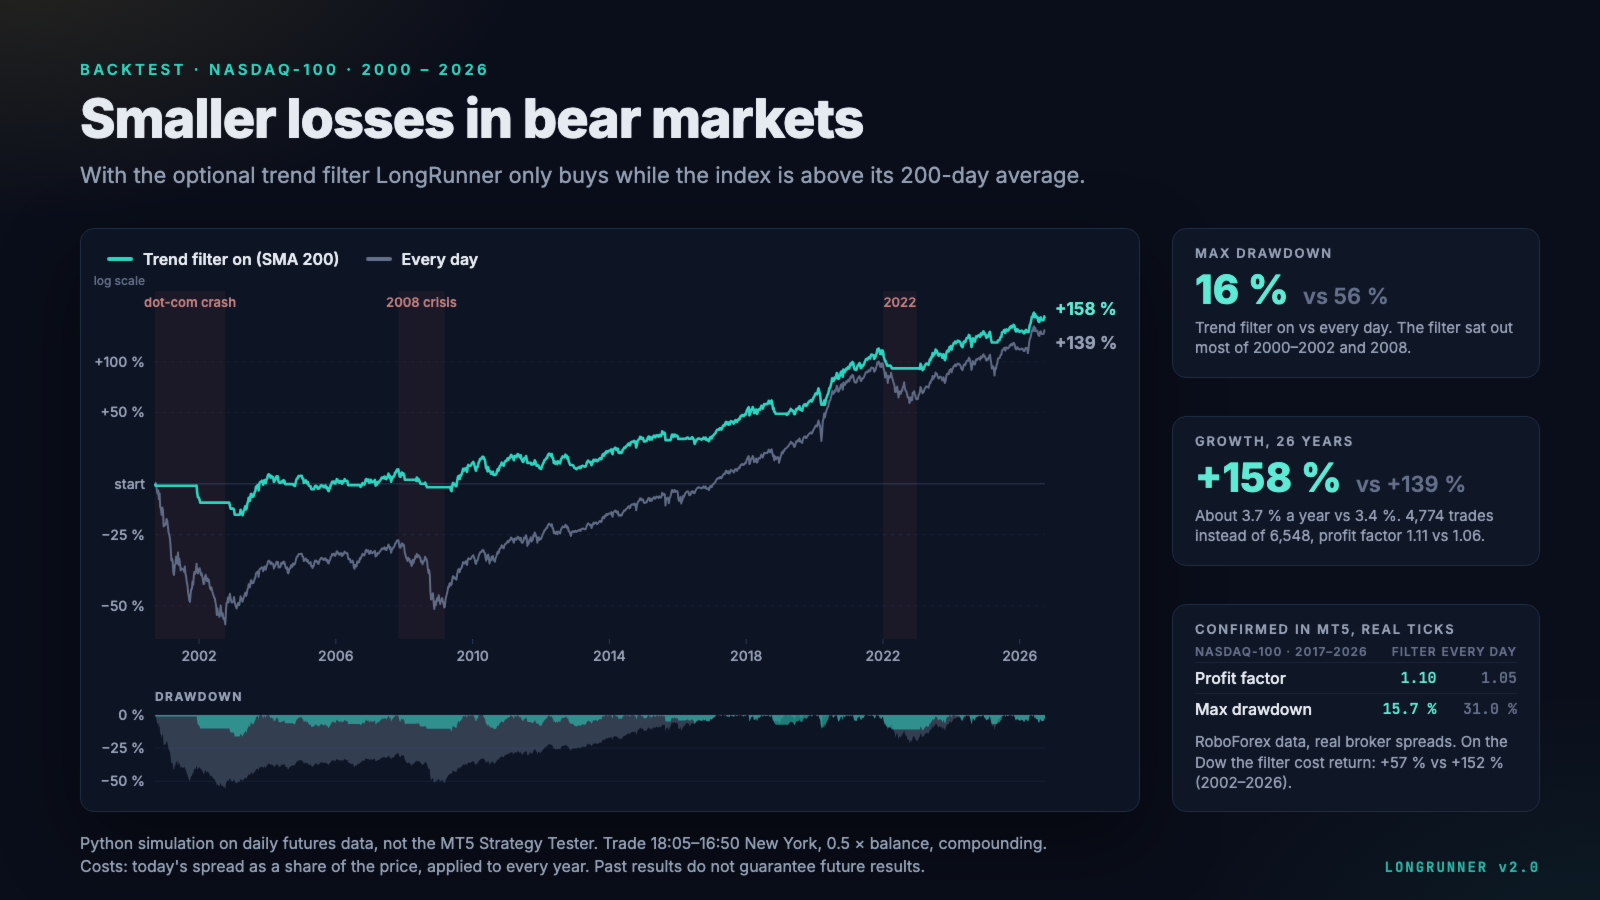
매일 매수한다는 것은 긴 약세장 동안에도 계속 매수한다는 뜻입니다. 추세 필터를 켜면 LongRunner는 마지막 일봉 종가가 이동평균선(기본값: 200일 SMA) 위에 있을 때만 매수합니다. Nasdaq-100에 대한 26년 테스트에서 필터가 2000–2002년과 2008년의 대부분을 쉬었기 때문에 최대 드로다운이 56%에서 16%로 줄었습니다. 이는 보험이지 수익을 높이는 장치가 아닙니다. Dow에서도 드로다운은 줄었지만 매일 거래할 때보다 수익이 적었고, V자형 폭락 이후에는 늦게 다시 매수합니다. 모든 세트 파일이 이 필터를 사용합니다.
원하는 방식의 포지션 크기
- 고정 랏 또는 x 금액당 랏(예: 잔고 1,000당 0.01랏).
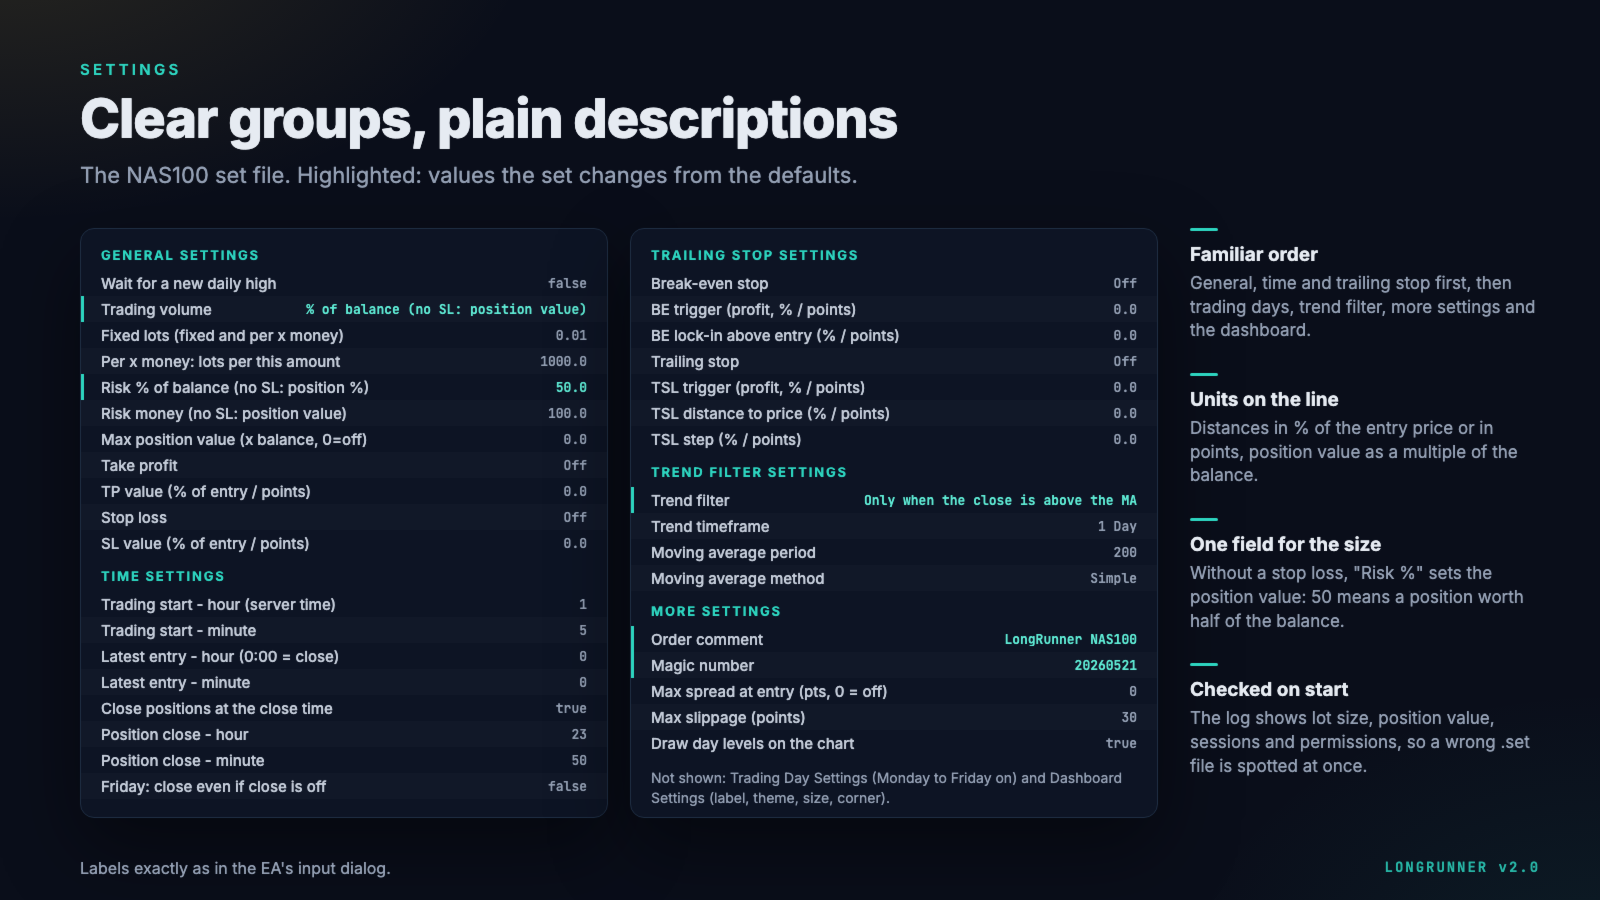
- 잔고의 % 또는 금액: 스톱로스가 있으면 스톱에서 잃는 금액입니다. 스톱로스가 없으면 포지션 가치를 정합니다. 50%는 잔고의 절반에 해당하는 가치의 포지션을 뜻합니다.
- 선택 사항으로 잔고의 배수로 정하는 최대 포지션 가치.
- 랏 크기는 브로커의 최소 및 최대 랏, 심볼의 거래량 한도, 여유 증거금을 고려하므로 주문이 거부되지 않고 축소됩니다. 시작 시 엑스퍼트 로그에 랏 크기, 포지션 가치, 그리고 지수가 10% 하락할 때의 손실이 표시됩니다.
기능
- 거래 시작, 마지막 진입, 청산 시간을 자유롭게 설정 가능(서버 시간)
- 매수 전 새로운 일중 고점 대기(선택)
- 테이크프로핏, 스톱로스, 손익분기, 트레일링 스톱을 진입 가격의 % 또는 포인트로 설정
- 월요일부터 일요일까지 거래일 개별 설정
- 최대 스프레드: 바로 그날을 건너뛰지 않고 마지막 진입 시간까지 스프레드가 내려오기를 기다립니다
- 청산 시간 끔: 포지션을 TP/SL까지 보유하며, 주말 전 금요일 청산을 선택할 수 있습니다
- 재시작 안전: 터미널을 다시 시작한 후에도 오늘 거래가 이미 이루어졌는지 압니다
- 시작 시 심볼의 거래 세션을 확인하고, 시작 또는 청산 시간이 세션 밖에 있으면 경고합니다
- 시작 시간, 청산 시간, 돌파해야 할 고점을 차트에 표시
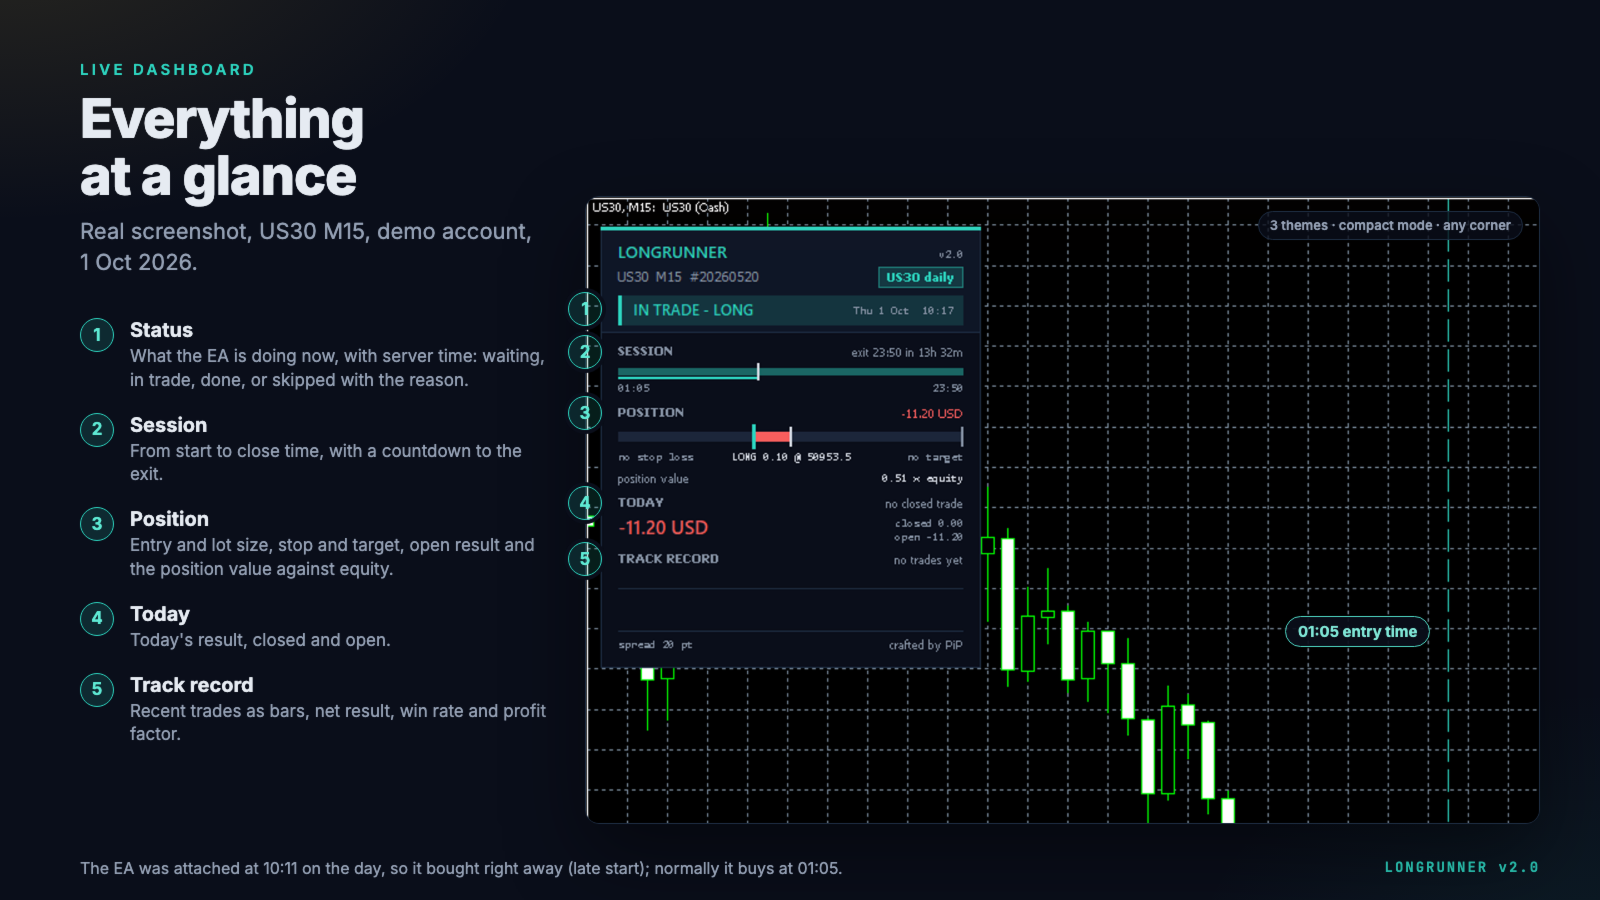
- 실시간 대시보드: 상태, 세션 타임라인, 랏 크기와 포지션 가치가 포함된 다음 진입, 보유 포지션, 오늘의 결과와 실적
- 세 가지 대시보드 테마, 컴팩트 모드, 차트의 원하는 모서리에 배치
권장 사용법
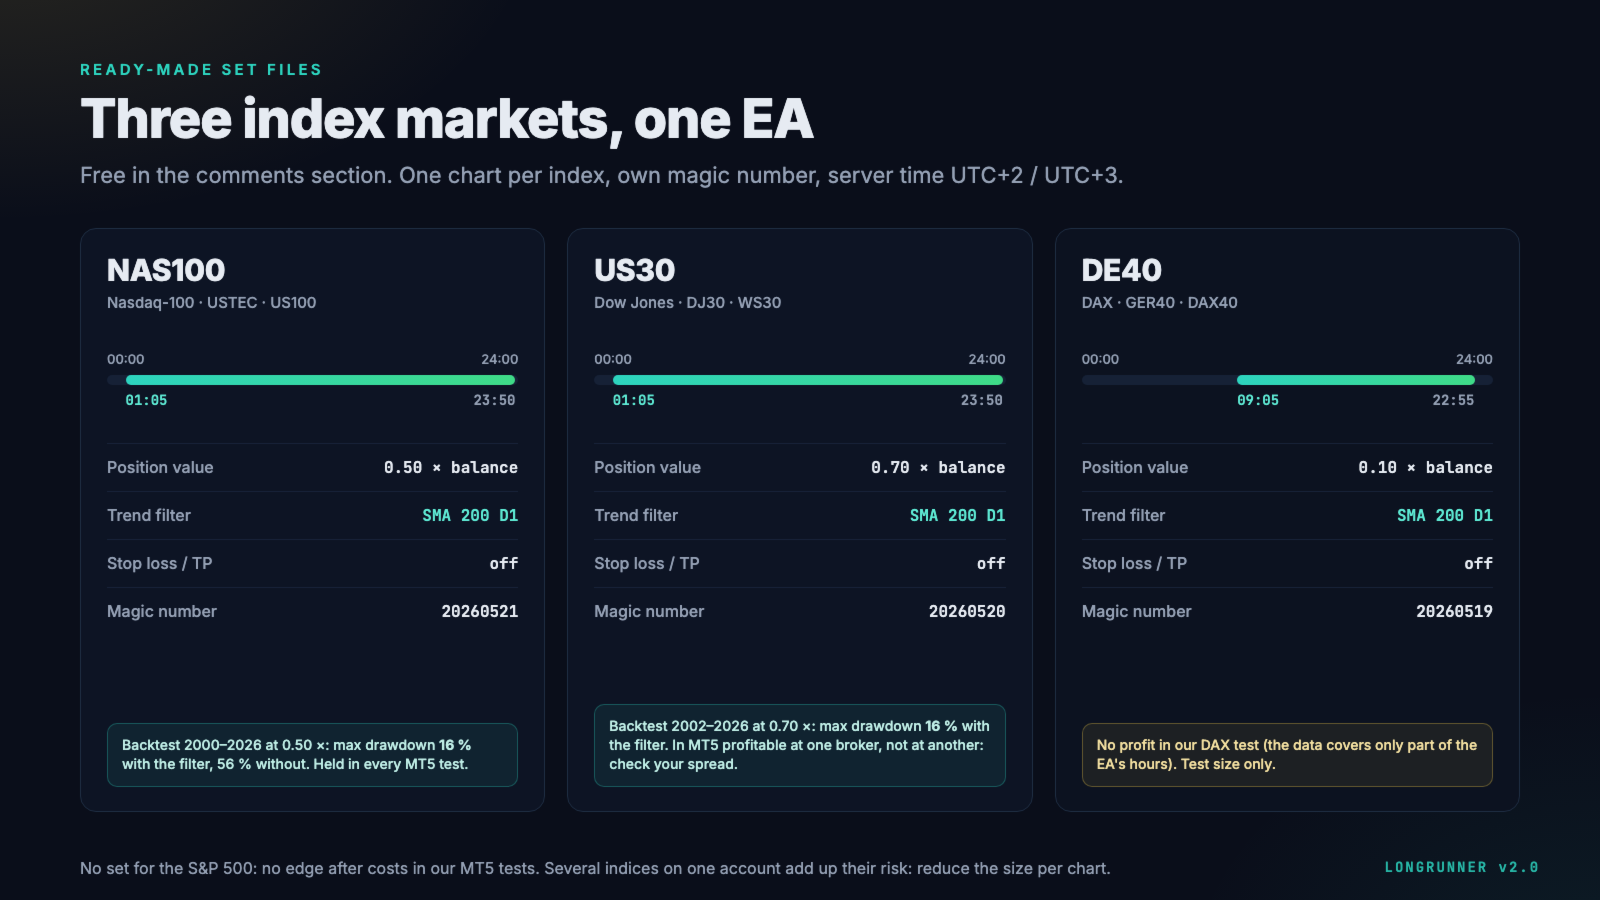
- 주가지수: Nasdaq-100(NAS100 / USTEC / US100)과 Dow Jones(US30)용 세트 파일이 준비되어 있습니다. DAX 세트(DE40)는 테스트 크기로만 포함되어 있습니다. S&P 500 세트는 없습니다. MT5 테스트에서 비용을 제외하면 우위가 나타나지 않았습니다.
- 서버 시간: 세트 파일은 겨울에는 UTC+2, 여름에는 UTC+3(뉴욕 종가 = 자정)을 기준으로 합니다. 서버 시간이 다르면 시작 및 청산 시간을 그 차이만큼 옮기십시오.
- 스프레드는 일일 거래의 주된 비용이며 우위가 살아남을지를 결정합니다. MT5 테스트에서 같은 Dow 거래가 한 브로커에서는 수익이었고 다른 브로커에서는 손실이었습니다. 시작 및 청산 시간에 지수 스프레드가 좁은 브로커를 사용하고, 'Max spread at entry'(진입 시 최대 스프레드)를 설정한 뒤, 실거래 전에 전략 테스터에서 실제 틱으로 세트 파일을 실행하십시오.
- 헤징 계좌를 권장합니다. 네팅 계좌에서는 LongRunner가 심볼당 하나의 포지션을 다른 모든 EA와 공유하므로, 이 경우 다른 사람의 포지션에 추가 매수하지 않고 그날을 건너뜁니다.
- 포지션 가치: 미국 지수들은 함께 움직이므로 한 계좌에서 여러 지수 차트를 운용하면 위험이 거의 일대일로 합산됩니다. 세트 값(지수당 0.5–0.7 × 잔고)은 계좌당 하나의 지수를 기준으로 한 것이므로, 여러 개를 운용할 때는 줄이십시오.
- 실거래 전에 모든 심볼을 사용하는 브로커의 데이터로 전략 테스터에서 테스트하고 데모 계좌에서도 테스트하십시오.
실제 틱 기반 MetaTrader 5 백테스트
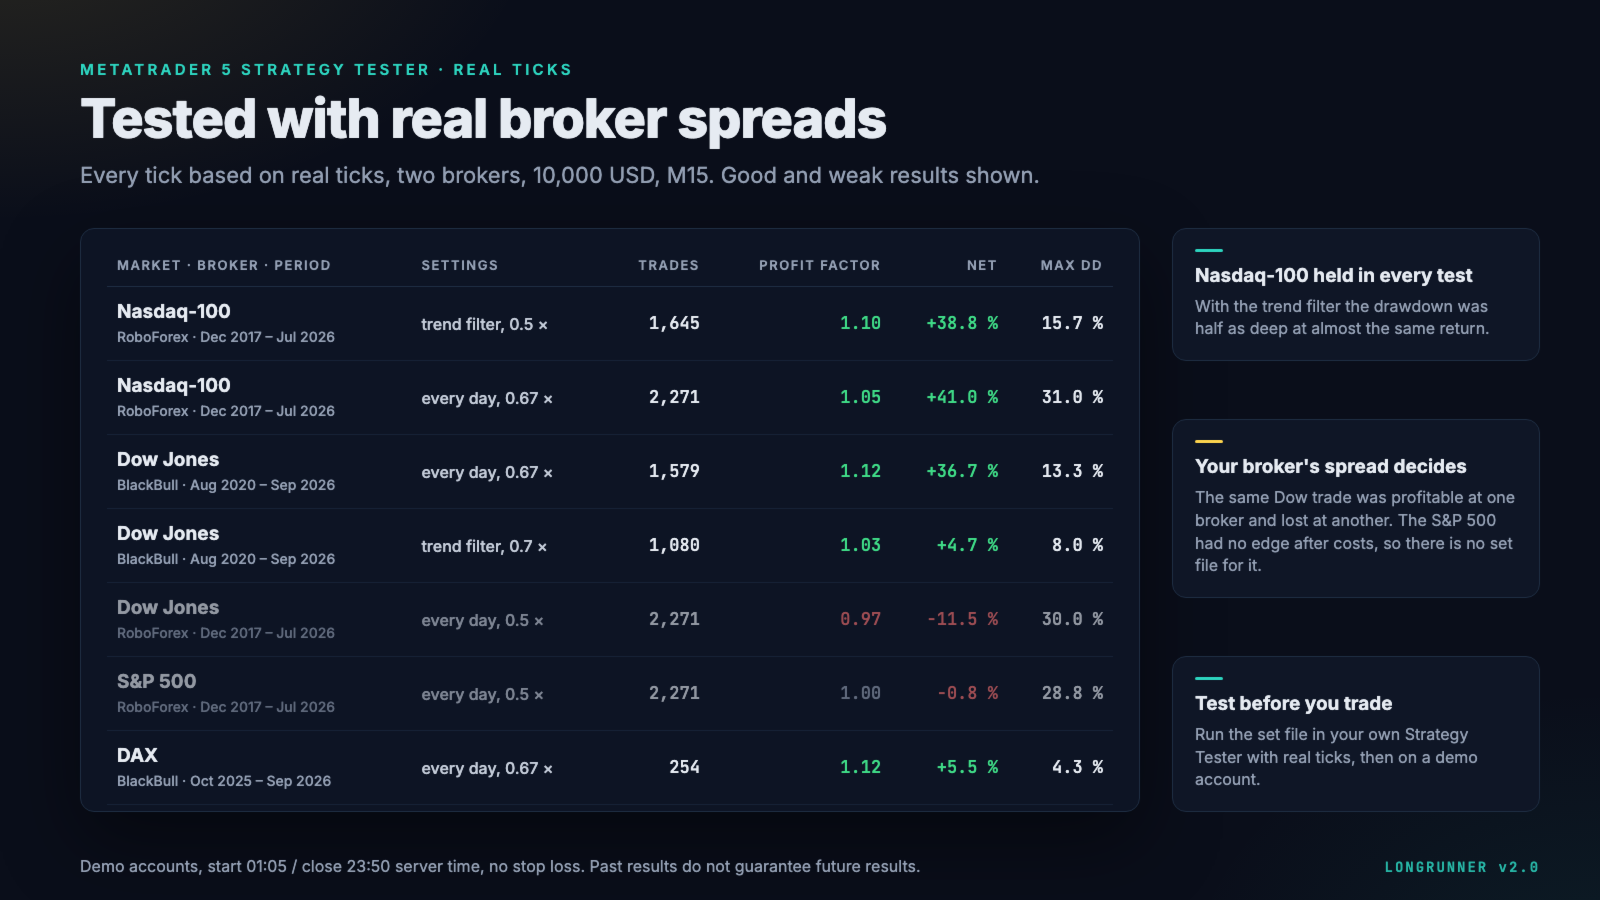
전략 테스터, "실제 틱 기반 모든 틱", 두 브로커의 데모 계좌, 10,000 USD, 시작 01:05, 청산 23:50, 스톱로스 없음:
- Nasdaq-100, RoboForex, 2017년 12월 – 2026년 7월, 추세 필터 켬, 0.5 × 잔고: 1,645회 거래, 수익 팩터 1.10, +38.8%, 최대 드로다운 15.7%
- 동일 조건, 매일, 0.67 × 잔고: 2,271회 거래, 수익 팩터 1.05, +41.0%, 최대 드로다운 31.0%
- Dow Jones, BlackBull, 2020년 8월 – 2026년 9월, 매일, 0.67 ×: 수익 팩터 1.12, +36.7%, 최대 드로다운 13.3%(추세 필터 켬, 0.7 ×: 수익 팩터 1.03, +4.7%, 드로다운 8.0%)
- Dow Jones, RoboForex, 2017년 12월 – 2026년 7월, 매일, 0.5 ×: 수익 팩터 0.97, −11.5%, 최대 드로다운 30.0%
- S&P 500, RoboForex, 2017년 12월 – 2026년 7월, 매일, 0.5 ×: 수익 팩터 1.00, −0.8%(이 시장용 세트 파일 없음)
장기 검증(Nasdaq-100, 26년)
선물 일봉 데이터를 이용한 Python 시뮬레이션입니다. 거래 시간은 서버 시간 01:05–23:50(뉴욕 시간 18:05–16:50), 기간은 2000년 9월 – 2026년 9월, 포지션 가치 0.5 × 잔고, 복리 적용. 비용: 현재 스프레드를 가격 대비 비율로 계산(Nasdaq-100에서 거래당 약 0.007%)하여 모든 연도에 적용했습니다.
- 추세 필터 켬(SMA 200): +158%(연 약 3.7%), 최대 드로다운 16%, 4,774회 거래, 수익 팩터 1.11
- 매일: +139%(연 약 3.4%), 최대 드로다운 56%, 6,548회 거래, 수익 팩터 1.06
- 같은 방법, Dow Jones 2002–2026, 필터 있음 / 없음: 최대 드로다운 11% / 32%, 성장 +57% / +152%
26년 수치는 시뮬레이션이며 MT5 전략 테스터가 아닙니다. 슬리피지는 반영하지 않았고, 드로다운은 일일 종가 기준 에퀴티로 측정했으며, 선물은 CFD가 아닙니다. 사용하는 브로커의 가격, 스프레드, 세션 시간은 다릅니다.
실계좌(동일 전략, 2026년 2월부터)
* 2026년 2월부터 운용 중인 제 실계좌입니다. 동일한 일일 지수 매수 전략을 다른 EA 빌드로 거래하며, 세션 레인지 돌파 전략 및 Turnaround Tuesday와 함께 한 계좌에서 운용합니다. 그 결과는 세 전략이 모두 섞인 것으로, LongRunner 코드의 실적이 아닙니다: mql5.com/ko/signals/2372831
위험 경고: 증거금을 이용한 CFD 거래는 손실 위험이 높습니다. 스톱로스가 없는 포지션은 폭락일에 일반적인 일일 변동보다 훨씬 많이 잃을 수 있습니다. 테스트에서 가장 나쁜 날은 Nasdaq-100의 −10.9%(2008년 10월 15일)였으며, 0.5 × 에서는 잔고의 약 −5.5%였습니다. 세트 크기는 바로 이 이력을 바탕으로 정했습니다(드로다운 약 20%). 향후 폭락은 더 깊을 수 있습니다. 백테스트는 시뮬레이션이며, 과거 결과가 미래 결과를 보장하지 않습니다. 먼저 데모 계좌에서 테스트하십시오.
입력 파라미터
논리 그룹: General, Time, Trailing Stop, Trading Days, Trend Filter, More, Dashboard. 단위가 필요한 값은 해당 줄에 단위를 표시합니다. 모든 시장용 세트 파일은 댓글란에 게시되어 있습니다.
지원
질문과 버그 신고는 댓글이나 개인 메시지로 보내 주십시오. 브로커, 심볼, .set 파일, 해당 날짜의 엑스퍼트 로그 줄을 함께 보내 주십시오.