
Spread Profile by Hour
- Utilitários
-
Quoc Dat Quach
 Software engineer with 8 years in fintech and mobile, writing MQL4/MQL5 since 2017. I build Expert Advisors, indicators, trade and risk-management panels and utilities for MT4/MT5, and I trade forex and gold on MT5 myself.
- Versão: 1.10
- Atualizado: 5 outubro 2026
O Spread Profile by Hour monta a distribuição do spread de um símbolo para cada hora do dia do servidor a partir do histórico de ticks da sua própria corretora, e a desenha como 24 barras. A parte sólida de uma barra é o spread mediano daquela hora; o topo mais claro vai até o percentil 90. Informe o tamanho de stop que você normalmente usa e cada barra recebe um rótulo com o seu spread mediano como fração desse stop, para que o custo fique na mesma unidade do seu risco.
É uma ferramenta de medição. Não envia ordens, não usa DLL nem WebRequest e não grava nenhum arquivo além da exportação CSV que você ativar.
Por que existe: em regras de intraday e scalping, muitas vezes é o spread, e não o sinal de entrada, que decide se uma vantagem (edge) sobrevive. O terminal mostra o spread do momento, e o histórico de barras guarda um único valor de spread por barra, o que esconde o que aconteceu dentro da hora. As mesmas regras podem funcionar em horários calmos e perder no rollover diário ou na abertura de uma sessão simplesmente porque ali o spread é várias vezes maior. Este indicador lê as próprias cotações - cada tick de bid e ask dos últimos N dias corridos, via CopyTicksRange - e as agrupa pela hora do dia no horário do servidor.
O que ele calcula para cada hora do servidor, nos últimos N dias corridos, excluindo o dia de hoje, para que o quadro não mude enquanto você opera:
- Spread mediano e percentil 90 em pontos para cada hora, no painel; média, máximo e o número de cotações por trás de cada hora, na exportação CSV.
- Dois modos de amostragem. Tick count: cada cotação conta uma vez. Time-weighted: cada cotação conta pelo tempo em que permaneceu válida, até 60 segundos. A contagem por tick super-representa mercados rápidos, e mercados rápidos costumam ter spreads largos; a ponderação por tempo responde qual spread você teria encontrado num momento aleatório daquela hora.
- Um filtro de dia da semana, de segunda a sexta, para regras que operam em apenas um dia da semana; aumente a profundidade do histórico junto com ele, já que 20 dias corridos contêm apenas dois ou três de um mesmo dia da semana.
- A visão de custo: com um tamanho de stop em pontos informado, cada barra recebe o rótulo do spread mediano como porcentagem desse stop, e o cabeçalho mostra a mediana e o percentil 90 da hora atual na mesma unidade. Quando a janela é estreita demais para um rótulo em cada barra, só a barra com a maior mediana mantém o seu rótulo.
- O spread mediano da hora atual na moeda da conta por 1,00 lote, a partir do valor do tick e do tamanho do tick do símbolo.
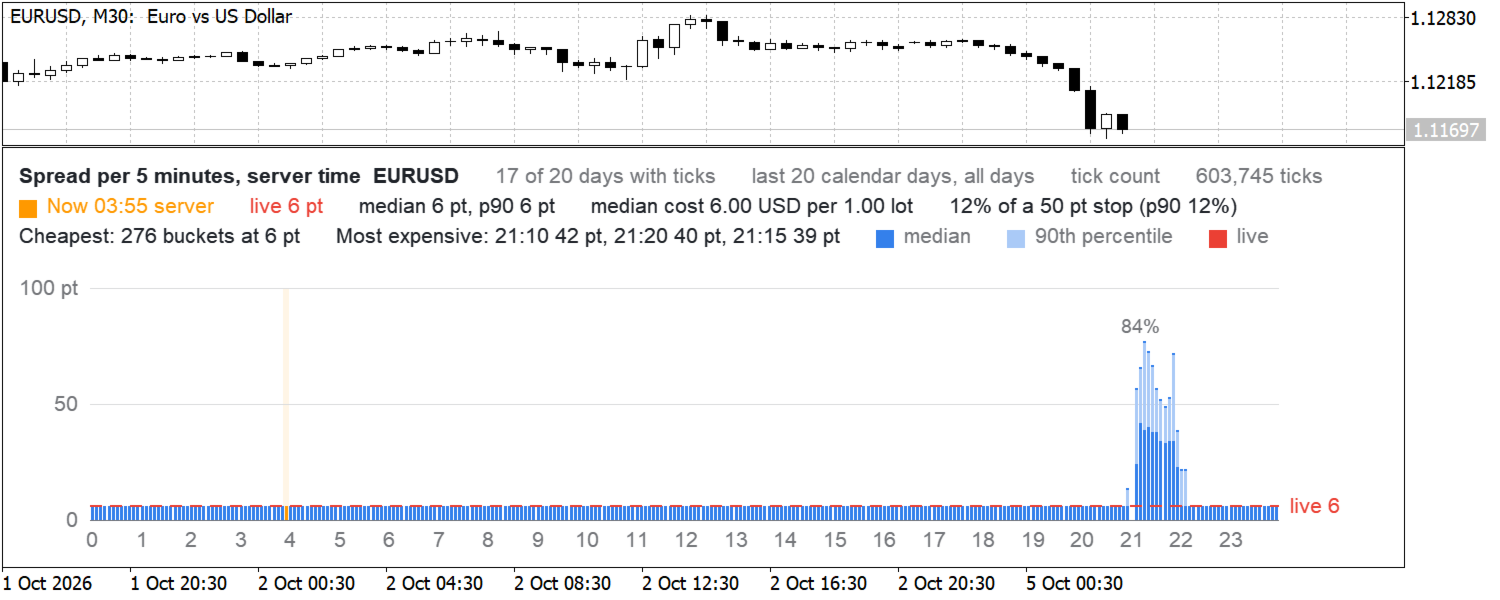
- As horas nas duas pontas do ranking de medianas, até três de cada lado, no cabeçalho. Horas com a mesma mediana são listadas juntas ou resumidas, por exemplo "Cheapest: 23 hours at 6 pt", de modo que valores iguais nunca são apresentados como um ranking; se todas as horas têm a mesma mediana, o cabeçalho informa isso.
- A hora atual do servidor destacada e o spread ao vivo desenhado como uma linha tracejada sobre as barras.
- Exportação CSV opcional da tabela por hora para MQL5\Files\SpreadProfile_<symbol>_<yyyymmdd>.csv em UTF-8, gravada após cada cálculo.
Como ele trata o histórico de ticks, que é a parte que decide se os números são confiáveis: um dia é carregado a cada passo do timer e liberado logo em seguida, para que o gráfico continue responsivo em ouro ou cripto com mais de 100.000 ticks por dia. Um dia que o terminal ainda está baixando é tentado novamente por alguns segundos, e um dia cujos ticks não cobrem as suas próprias barras M1 é tentado novamente antes de ser usado. Os dias são lidos do mais recente para trás. Quando três dias de negociação seguidos não retornam nenhum tick (com filtro de dia da semana, três dias consecutivos daquele dia da semana), ou dez seguidos não têm nem ticks nem barras M1, esses dias são lidos uma segunda vez após uma pausa e, se continuarem vazios, o carregamento para e o cabeçalho mostra a data do dia mais antigo efetivamente usado; uma lacuna desse tamanho dentro do armazenamento de ticks da corretora encerra o carregamento da mesma forma. O cabeçalho também conta os dias usados como parciais, ou seja, com ticks que não chegaram à última barra M1, e os dias indisponíveis, ou seja, com barras M1 mas sem ticks. Um símbolo sem nenhum histórico de ticks informa isso em cerca de vinte segundos, em vez de desenhar um painel vazio. O diário recebe uma linha de resumo por cálculo - dias usados, ticks lidos, horas preenchidas - mais uma linha com o nome do arquivo CSV quando a exportação está ativada.
Como ler o painel. Cada barra é uma hora do dia no horário do servidor. A parte sólida é a mediana: metade das cotações, ou metade do tempo no modo Time-weighted, teve spread igual ou menor que ela. O topo mais claro é o percentil 90: uma cotação em cada dez teve spread maior que esse valor. Medições das capturas de tela, feitas numa conta demo ao longo de 20 dias corridos, dos quais 17 tiveram ticks:
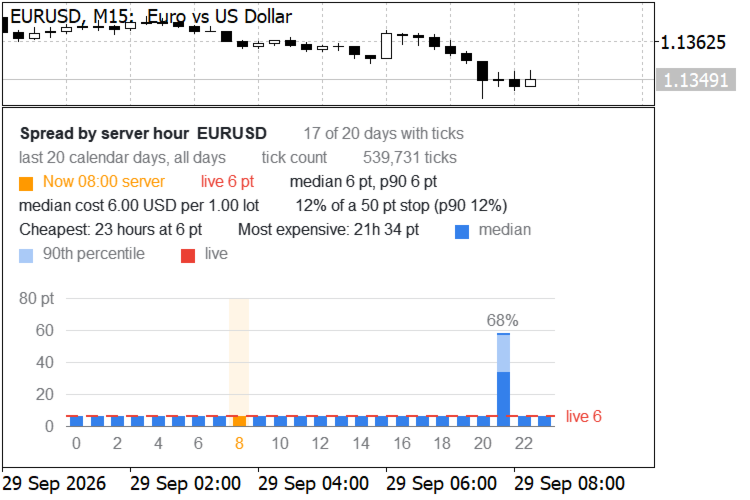
- EURUSD, Tick count, stop de 50 pontos: a mediana é 6 pontos em 23 das 24 horas. Às 21:00, horário do servidor, o rollover diário, ela é 34 pontos, com percentil 90 de 58. Isso é 12 por cento do stop na maior parte do dia e 68 por cento naquela única hora.
- GBPUSD, Time-weighted, sem stop informado: 7 pontos em 23 horas, mediana 46 e percentil 90 de 94 às 21:00. No modo Tick count, a mesma hora mostra 54 e 100, porque as cotações se concentram em torno do rollover, onde o spread é largo.
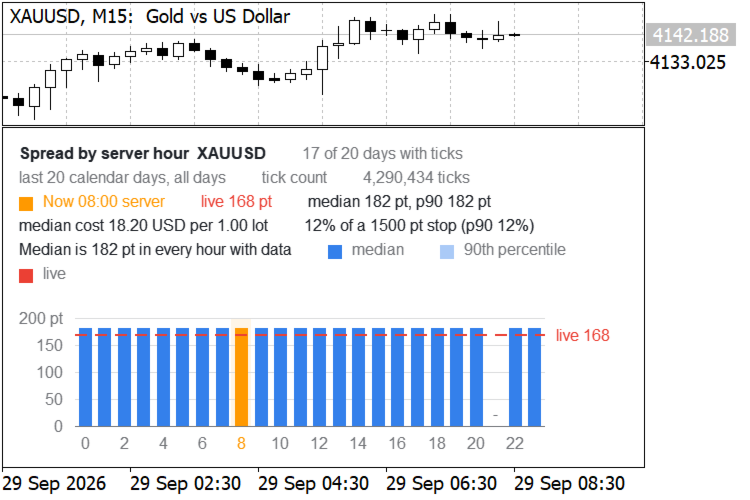
- XAUUSD, Tick count, stop de 1500 pontos: a mediana é 182 pontos em todas as horas que têm dados, o que equivale a 12 por cento do stop e 18,20 USD por 1,00 lote, por isso o cabeçalho informa isso em vez de ranquear valores iguais. A pausa diária às 21:00 tem menos ticks que o mínimo e aparece como um traço.
O uso prático é uma decisão sobre horários: se o seu sistema opera numa hora em que o spread mediano é uma fração grande do seu stop, pule essa hora, aumente o stop ou confira se o movimento esperado paga esse custo. O percentil 90 mostra como é uma execução ruim, mas não rara.
Conferência independente. As estatísticas por hora foram recalculadas a partir dos mesmos ticks brutos por uma implementação separada em Python. Mediana, percentil 90, média, máximo e contagem de ticks coincidiram em todas as horas nos dois modos de amostragem, por exemplo EURUSD 20:00 com 10.692 ticks e 21:00 com 8.097 ticks, e GBPUSD 21:00 nos dois modos. Testes de carga na mesma máquina: 20 dias de XAUUSD, 4,29 milhões de ticks, em 1 a 3 segundos; 60 dias filtrados para segundas-feiras, 2,60 milhões de ticks, em 1,3 segundo; 365 dias de EURUSD, 9,37 milhões de ticks em 232 dias com ticks, em cerca de 30 segundos, incluindo a segunda leitura dos dias anteriores ao início do histórico de ticks. Os seus tempos dependem da densidade de ticks da sua corretora e de os ticks já estarem ou não em disco.
Parâmetros de entrada: profundidade do histórico em dias corridos (1 a 365, padrão 20), modo de amostragem, filtro de dia da semana, faixa do histograma em pontos com uma classe de overflow, mínimo de ticks para uma hora ser exibida, tamanho do stop em pontos (0 desativa os rótulos de porcentagem), altura da janela, sete cores, das quais quatro são derivadas automaticamente quando deixadas em None (o fundo a partir do gráfico, texto e grade a partir desse fundo, o topo do percentil 90 a partir da cor da barra), tamanho da fonte e a opção de CSV. Cada parâmetro de entrada está documentado pelo seu próprio comentário no terminal.
Observações e limites. A profundidade do histórico de ticks depende da sua corretora e do que o terminal já baixou. Na primeiríssima execução com uma profundidade longa, o terminal pode ainda estar baixando ticks; um dia que ainda está chegando é tentado novamente por alguns segundos e depois usado como parcial ou pulado, então, se o carregamento parar cedo, anexe o indicador de novo quando o download terminar - a segunda execução lê do disco. Todas as horas são horas do servidor, então um evento como o rollover pode se deslocar uma hora do servidor entre o horário de verão e o de inverno, e uma janela que abrange a mudança o mostra dividido entre duas horas vizinhas. Contas demo e reais, e tipos de conta standard, raw e zero, podem ter spreads muito diferentes para o mesmo símbolo - meça na conta em que você opera. O histórico de spread não prevê spreads futuros: notícias, feriados e baixa liquidez podem produzir spreads bem acima do percentil 90 mostrado aqui. O custo por lote usa o valor do tick atual, que, em pares cruzados, varia com a taxa de câmbio. O perfil é recalculado uma vez a cada novo dia do servidor e sempre que os parâmetros de entrada, o símbolo ou o timeframe mudam. O indicador abre numa janela separada, e várias cópias podem rodar num mesmo gráfico, cada uma na sua própria janela.













































Quite a nice tool, but I would like to see more options, like spread per minute etc. in the settings... Thanks so much for your response, I am looking forward to your next update.