
Spread Profile by Hour
- Utilitys
-
Quoc Dat Quach
 Software engineer with 8 years in fintech and mobile, writing MQL4/MQL5 since 2017. I build Expert Advisors, indicators, trade and risk-management panels and utilities for MT4/MT5, and I trade forex and gold on MT5 myself.
- Version: 1.10
- Aktualisiert: 5 Oktober 2026
Spread Profile by Hour erstellt aus der eigenen Tick-Historie Ihres Brokers die Spread-Verteilung eines Symbols für jede Stunde des Servertages und stellt sie als 24 Balken dar. Der ausgefüllte Teil eines Balkens ist der Median-Spread dieser Stunde, die hellere Kappe reicht bis zum 90. Perzentil. Geben Sie den Stop-Loss-Abstand ein, den Sie normalerweise verwenden, dann wird jeder Balken mit seinem Median-Spread als Anteil an diesem Stop beschriftet, sodass die Kosten in derselben Einheit stehen wie Ihr Risiko.
Es ist ein Messwerkzeug. Es platziert keine Orders, verwendet weder DLL noch WebRequest und schreibt keine Datei außer dem CSV-Export, den Sie einschalten.
Warum es das gibt: Bei Intraday- und Scalping-Regeln entscheidet oft der Spread und nicht das Einstiegssignal darüber, ob ein Edge Bestand hat. Das Terminal zeigt den Spread des aktuellen Moments, und die Balkenhistorie speichert einen einzigen Spread-Wert pro Balken, was verbirgt, was innerhalb der Stunde geschehen ist. Dieselben Regeln können in ruhigen Stunden funktionieren und beim täglichen Rollover oder bei der Eröffnung einer Handelssitzung verlieren, einfach weil der Spread dort um ein Mehrfaches breiter ist. Dieser Indikator liest die Kurse selbst - jeden Bid- und Ask-Tick der letzten N Kalendertage über CopyTicksRange - und gruppiert sie nach der Tagesstunde in Serverzeit.
Was er für jede Serverstunde berechnet, über die letzten N Kalendertage ohne den heutigen Tag, damit sich das Bild nicht verschiebt, während Sie handeln:
- Median und 90. Perzentil des Spreads in Punkten für jede Stunde im Panel; Mittelwert, Maximum und die Anzahl der zugrunde liegenden Kurse je Stunde im CSV-Export.
- Zwei Sampling-Modi. Tick count: Jeder Kurs zählt einmal. Time-weighted: Jeder Kurs zählt für die Zeit, in der er gültig war, bis zu 60 Sekunden. Die Tickzählung überrepräsentiert schnelle Märkte, und schnelle Märkte haben oft breite Spreads; die Zeitgewichtung beantwortet, welchen Spread Sie zu einem zufälligen Zeitpunkt dieser Stunde vorgefunden hätten.
- Ein Wochentagsfilter, Montag bis Freitag, für Regeln, die nur an einem Tag der Woche handeln; erhöhen Sie dabei auch die Historientiefe, da 20 Kalendertage nur zwei oder drei Tage desselben Wochentags enthalten.
- Die Kostenansicht: Ist ein Stop-Loss-Abstand in Punkten eingegeben, wird jeder Balken mit dem Median-Spread als Prozentsatz dieses Stops beschriftet, und die Kopfzeile zeigt Median und 90. Perzentil der aktuellen Stunde in derselben Einheit. Ist das Fenster zu schmal für eine Beschriftung an jedem Balken, behält nur der Balken mit dem höchsten Median seine Beschriftung.
- Der Median-Spread der aktuellen Stunde in Kontowährung pro 1,00 Lot, berechnet aus Tickwert und Tickgröße des Symbols.
- Die Stunden an beiden Enden der Median-Rangfolge, jeweils bis zu drei, in der Kopfzeile. Stunden mit gleichem Median werden gemeinsam aufgeführt oder zusammengefasst, zum Beispiel "Cheapest: 23 hours at 6 pt", sodass gleiche Werte nie als Rangfolge dargestellt werden; haben alle Stunden denselben Median, sagt die Kopfzeile das.
- Die aktuelle Serverstunde wird hervorgehoben, und der Live-Spread wird als gestrichelte Linie über die Balken gezeichnet.
- Optionaler CSV-Export der Stundentabelle nach MQL5\Files\SpreadProfile_<symbol>_<yyyymmdd>.csv in UTF-8, geschrieben nach jeder Berechnung.
Wie er mit der Tick-Historie umgeht - der Teil, der entscheidet, ob man den Zahlen trauen kann: Pro Timer-Schritt wird ein Tag geladen und sofort wieder freigegeben, sodass der Chart auch bei Gold oder Krypto mit mehr als 100.000 Ticks pro Tag reaktionsfähig bleibt. Ein Tag, den das Terminal noch herunterlädt, wird einige Sekunden lang erneut versucht, und ein Tag, dessen Ticks seine eigenen M1-Balken nicht abdecken, wird erneut versucht, bevor er verwendet wird. Die Tage werden vom jüngsten an rückwärts gelesen. Wenn drei Handelstage in Folge keine Ticks liefern (mit Wochentagsfilter drei aufeinanderfolgende Tage dieses Wochentags) oder zehn in Folge weder Ticks noch M1-Balken haben, werden diese Tage nach einer Pause ein zweites Mal gelesen; sind sie dann immer noch leer, stoppt das Laden, und die Kopfzeile zeigt das Datum des ältesten tatsächlich verwendeten Tages. Eine Lücke dieser Länge innerhalb des Tick-Speichers des Brokers beendet das Laden auf dieselbe Weise. Die Kopfzeile zählt außerdem die Tage, die als partial verwendet wurden, d. h. die Ticks reichten nicht bis zum letzten M1-Balken, und die Tage als unavailable, d. h. M1-Balken, aber keine Ticks. Ein Symbol ganz ohne Tick-Historie meldet das innerhalb von etwa zwanzig Sekunden, statt ein leeres Panel zu zeichnen. Das Journal erhält pro Berechnung eine Zusammenfassungszeile - verwendete Tage, gelesene Ticks, gefüllte Stunden - sowie eine Zeile mit dem Namen der CSV-Datei, wenn der Export eingeschaltet ist.
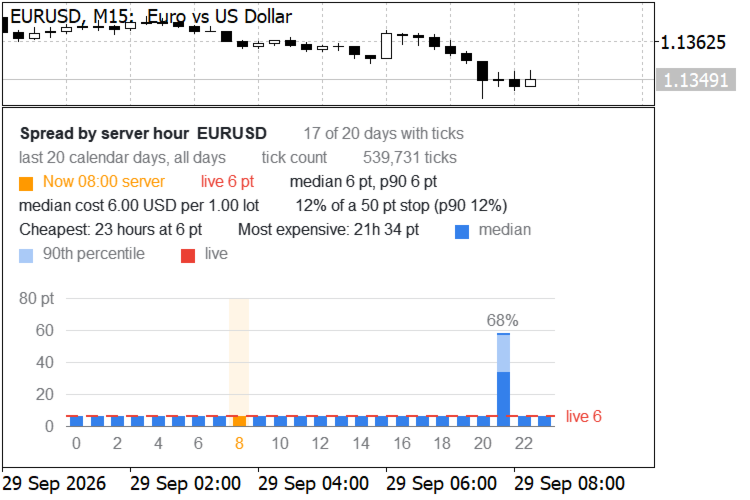
So lesen Sie das Panel. Jeder Balken ist eine Stunde des Tages in Serverzeit. Der ausgefüllte Teil ist der Median: Die Hälfte der Kurse - im Modus Time-weighted die Hälfte der Zeit - hatte einen Spread kleiner oder gleich diesem Wert. Die hellere Kappe ist das 90. Perzentil: Bei einem von zehn Kursen war der Spread breiter als dieser Wert. Messungen aus den Screenshots, erstellt auf einem Demokonto über 20 Kalendertage, von denen 17 Ticks hatten:
- EURUSD, Tick count, Stop von 50 Punkten: Der Median beträgt in 23 der 24 Stunden 6 Punkte. Um 21:00 Serverzeit, beim täglichen Rollover, sind es 34 Punkte bei einem 90. Perzentil von 58. Das sind 12 Prozent des Stops für den größten Teil des Tages und 68 Prozent in dieser einen Stunde.
- GBPUSD, Time-weighted, kein Stop eingegeben: 7 Punkte in 23 Stunden, Median 46 und 90. Perzentil 94 um 21:00. Im Modus Tick count zeigt dieselbe Stunde 54 und 100, weil sich die Kurse um den Rollover häufen, wo der Spread breit ist.
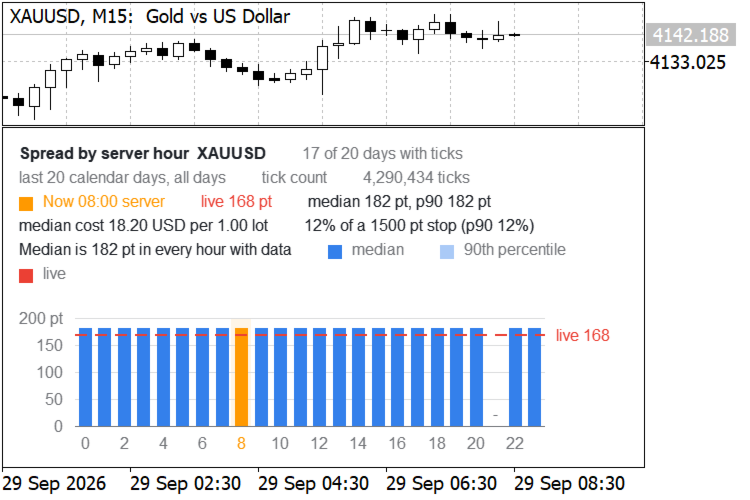
- XAUUSD, Tick count, Stop von 1500 Punkten: Der Median beträgt in jeder Stunde mit Daten 182 Punkte, das sind 12 Prozent des Stops und 18,20 USD pro 1,00 Lot; daher meldet die Kopfzeile genau das, statt gleiche Werte in eine Rangfolge zu bringen. Die tägliche Handelspause um 21:00 hat weniger als die Mindestanzahl an Ticks und wird als Strich angezeigt.
Der praktische Nutzen ist eine Entscheidung über Handelsstunden: Wenn Ihr System in einer Stunde handelt, in der der Median-Spread einen großen Anteil Ihres Stops ausmacht, lassen Sie diese Stunde aus, erweitern Sie den Stop oder prüfen Sie, ob die erwartete Bewegung die Kosten trägt. Das 90. Perzentil zeigt, wie eine schlechte, aber nicht seltene Ausführung aussieht.
Unabhängige Kontrolle. Die Stundenstatistiken wurden von einer separaten Python-Implementierung aus denselben Roh-Ticks neu berechnet. Median, 90. Perzentil, Mittelwert, Maximum und Tickanzahl stimmten für jede Stunde in beiden Sampling-Modi überein, zum Beispiel EURUSD 20:00 mit 10.692 Ticks und 21:00 mit 8.097 Ticks sowie GBPUSD 21:00 in beiden Modi. Ladetests auf demselben Rechner: 20 Tage XAUUSD, 4,29 Millionen Ticks, in 1 bis 3 Sekunden; 60 Tage, gefiltert auf Montage, 2,60 Millionen Ticks, in 1,3 Sekunden; 365 Tage EURUSD, 9,37 Millionen Ticks über 232 Tage mit Ticks, in etwa 30 Sekunden einschließlich des zweiten Lesens der Tage vor Beginn der Tick-Historie. Ihre Zeiten hängen von der Tickdichte Ihres Brokers ab und davon, ob die Ticks bereits auf der Festplatte liegen.
Eingabeparameter: Historientiefe in Kalendertagen (1 bis 365, Standard 20), Sampling-Modus, Wochentagsfilter, Histogrammbereich in Punkten mit einer Überlaufklasse, Mindestanzahl an Ticks, damit eine Stunde angezeigt wird, Stop-Loss-Abstand in Punkten (0 schaltet die Prozentbeschriftungen aus), Fensterhöhe, sieben Farben, von denen vier automatisch abgeleitet werden, wenn sie auf None bleiben (Hintergrund vom Chart, Text und Raster von diesem Hintergrund, die Kappe des 90. Perzentils von der Balkenfarbe), Schriftgröße und der CSV-Schalter. Jeder Eingabeparameter ist im Terminal durch einen eigenen Kommentar dokumentiert.
Hinweise und Grenzen. Die Tiefe der Tick-Historie hängt von Ihrem Broker ab und davon, was das Terminal bereits heruntergeladen hat. Beim allerersten Lauf über eine große Tiefe lädt das Terminal möglicherweise noch Ticks herunter; ein Tag, der noch eintrifft, wird einige Sekunden lang erneut versucht und dann als partial verwendet oder übersprungen. Stoppt das Laden also früh, hängen Sie den Indikator erneut an, sobald der Download abgeschlossen ist - der zweite Lauf liest von der Festplatte. Alle Stunden sind Serverstunden, daher kann sich ein Ereignis wie der Rollover zwischen Sommer- und Winterzeit um eine Serverstunde verschieben, und ein Zeitraum, der die Umstellung umfasst, zeigt es auf zwei benachbarte Stunden verteilt. Demo- und Live-Konten sowie die Kontotypen Standard, Raw und Zero können für dasselbe Symbol sehr unterschiedliche Spreads haben - messen Sie auf dem Konto, auf dem Sie handeln. Die Spread-Historie sagt künftige Spreads nicht voraus: Nachrichten, Feiertage und geringe Liquidität können Spreads deutlich über dem hier gezeigten 90. Perzentil erzeugen. Die Kosten pro Lot verwenden den aktuellen Tickwert, der sich bei Cross-Paaren mit dem Wechselkurs bewegt. Das Profil wird einmal pro neuem Servertag neu berechnet und immer dann, wenn sich die Eingabeparameter, das Symbol oder der Zeitrahmen ändern. Der Indikator öffnet sich in einem separaten Fenster, und mehrere Kopien können auf einem Chart laufen, jede in ihrem eigenen Fenster.

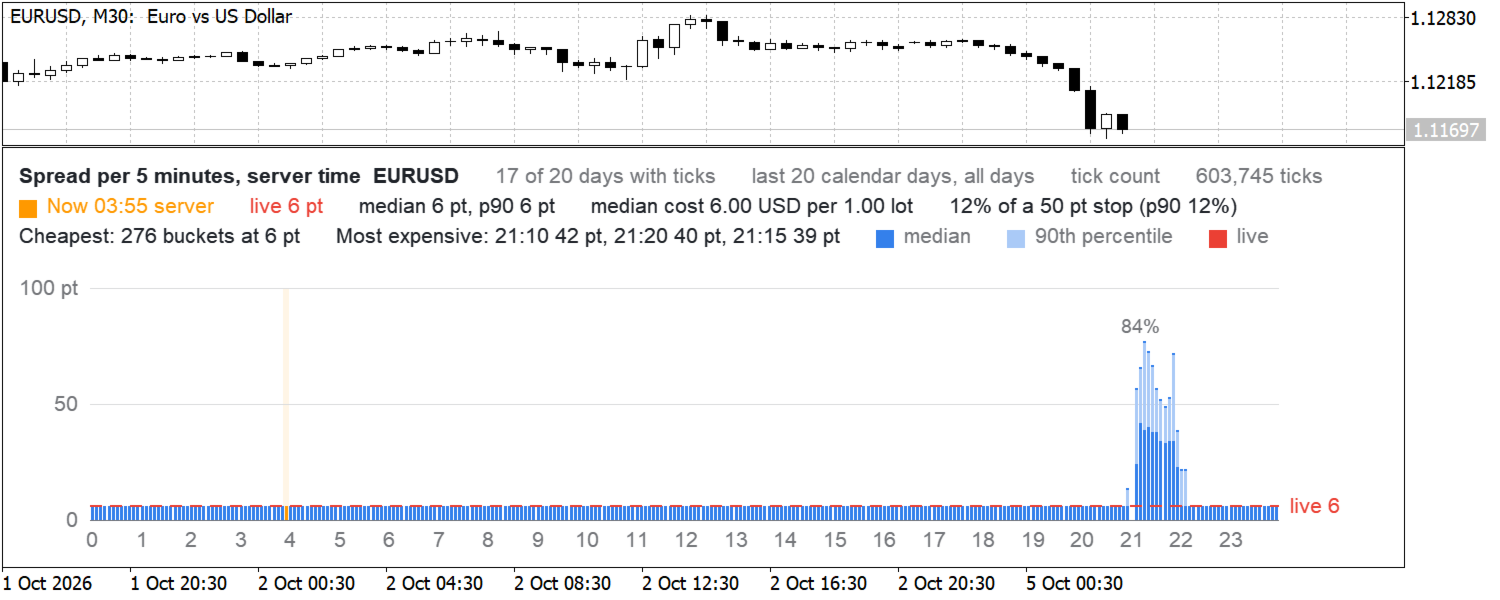












































Quite a nice tool, but I would like to see more options, like spread per minute etc. in the settings... Thanks so much for your response, I am looking forward to your next update.