
Spread Profile by Hour
- Utilitaires
-
Quoc Dat Quach
 Software engineer with 8 years in fintech and mobile, writing MQL4/MQL5 since 2017. I build Expert Advisors, indicators, trade and risk-management panels and utilities for MT4/MT5, and I trade forex and gold on MT5 myself.
- Version: 1.10
- Mise à jour: 5 octobre 2026
Spread Profile by Hour construit la distribution du spread d'un symbole pour chaque heure de la journée du serveur, à partir de l'historique de ticks propre à votre courtier, et l'affiche sous forme de 24 barres. La partie pleine d'une barre est le spread médian de cette heure, la partie supérieure plus claire monte jusqu'au 90e centile. Saisissez la taille de stop que vous utilisez habituellement et chaque barre est étiquetée avec son spread médian exprimé en part de ce stop, de sorte que le coût est dans la même unité que votre risque.
C'est un outil de mesure. Il ne passe aucun ordre, n'utilise ni DLL ni WebRequest, et n'écrit aucun fichier à part l'export CSV que vous activez.
Raison d'être : pour des règles intraday et de scalping, c'est souvent le spread, et non le signal d'entrée, qui décide si un avantage survit. Le terminal affiche le spread de l'instant présent, et l'historique des barres ne conserve qu'une seule valeur de spread par barre, ce qui masque ce qui s'est passé à l'intérieur de l'heure. Les mêmes règles peuvent fonctionner aux heures calmes et perdre au rollover quotidien ou à l'ouverture d'une session, simplement parce que le spread y est plusieurs fois plus large. Cet indicateur lit les cotations elles-mêmes - chaque tick bid et ask des N derniers jours calendaires via CopyTicksRange - et les regroupe par heure de la journée en heure du serveur.
Ce qu'il calcule pour chaque heure du serveur, sur les N derniers jours calendaires, aujourd'hui exclu, afin que l'image ne change pas pendant que vous tradez :
- Spread médian et 90e centile en points pour chaque heure sur le panneau ; moyenne, maximum et nombre de cotations derrière chaque heure dans l'export CSV.
- Deux modes d'échantillonnage. Tick count : chaque cotation compte une fois. Time-weighted : chaque cotation compte pour la durée pendant laquelle elle est restée valide, jusqu'à 60 secondes. Le comptage par tick surreprésente les marchés rapides, et les marchés rapides ont souvent des spreads larges ; la pondération par le temps indique quel spread vous auriez rencontré à un moment aléatoire de cette heure.
- Un filtre de jour de la semaine, du lundi au vendredi, pour les règles qui ne tradent qu'un seul jour de la semaine ; augmentez la profondeur d'historique en même temps, car 20 jours calendaires ne contiennent que deux ou trois occurrences d'un même jour de la semaine.
- La vue du coût : lorsqu'une taille de stop en points est saisie, chaque barre est étiquetée avec le spread médian en pourcentage de ce stop, et l'en-tête affiche la médiane et le 90e centile de l'heure en cours dans la même unité. Lorsque la fenêtre est trop étroite pour une étiquette sur chaque barre, seule la barre ayant la médiane la plus élevée conserve son étiquette.
- Le spread médian de l'heure en cours dans la devise du compte pour 1,00 lot, calculé à partir de la valeur du tick et de la taille du tick du symbole.
- Les heures situées aux deux extrémités du classement des médianes, jusqu'à trois de chaque côté, dans l'en-tête. Les heures qui partagent une médiane sont listées ensemble ou résumées, par exemple « Cheapest: 23 hours at 6 pt », de sorte que des valeurs égales ne sont jamais présentées comme un classement ; si toutes les heures ont la même médiane, l'en-tête l'indique.
- L'heure du serveur en cours mise en évidence, et le spread en direct tracé sous forme de ligne pointillée à travers les barres.
- Export CSV optionnel du tableau par heure vers MQL5\Files\SpreadProfile_<symbol>_<yyyymmdd>.csv en UTF-8, écrit après chaque calcul.
Traitement de l'historique des ticks, c'est-à-dire la partie qui détermine si l'on peut se fier aux chiffres : un jour est chargé à chaque pas du timer puis libéré aussitôt, de sorte que le graphique reste réactif sur l'or ou les cryptos avec plus de 100 000 ticks par jour. Un jour que le terminal est encore en train de télécharger est retenté pendant quelques secondes, et un jour dont les ticks ne couvrent pas ses propres barres M1 est retenté avant d'être utilisé. Les jours sont lus du plus récent vers le plus ancien. Lorsque trois jours de trading consécutifs ne renvoient aucun tick (avec un filtre de jour de la semaine, trois occurrences consécutives de ce jour), ou que dix jours consécutifs n'ont ni ticks ni barres M1, ces jours sont lus une seconde fois après une pause, et s'ils sont toujours vides, le chargement s'arrête et l'en-tête affiche la date du jour le plus ancien effectivement utilisé ; une lacune de cette longueur à l'intérieur du stockage de ticks du courtier met fin au chargement de la même façon. L'en-tête compte aussi les jours utilisés comme partiels, c'est-à-dire dont les ticks n'ont pas atteint la dernière barre M1, et les jours indisponibles, c'est-à-dire avec des barres M1 mais sans ticks. Un symbole sans aucun historique de ticks le signale en environ vingt secondes au lieu d'afficher un panneau vide. Le journal reçoit une ligne de résumé par calcul - jours utilisés, ticks lus, heures remplies - plus une ligne indiquant le nom du fichier CSV lorsque l'export est activé.
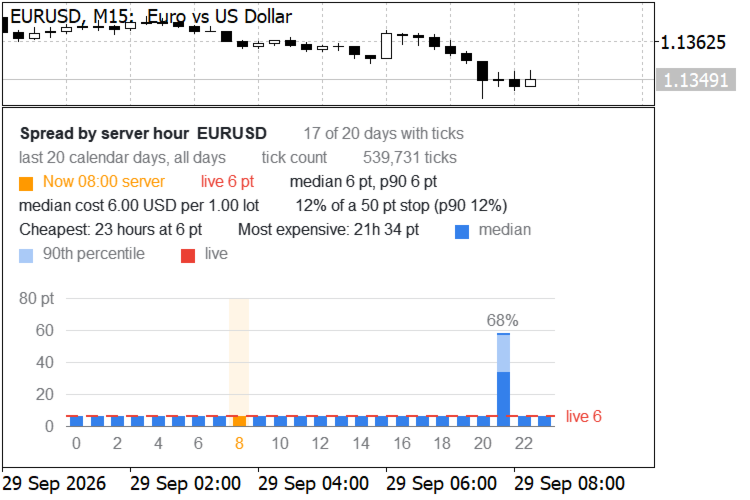
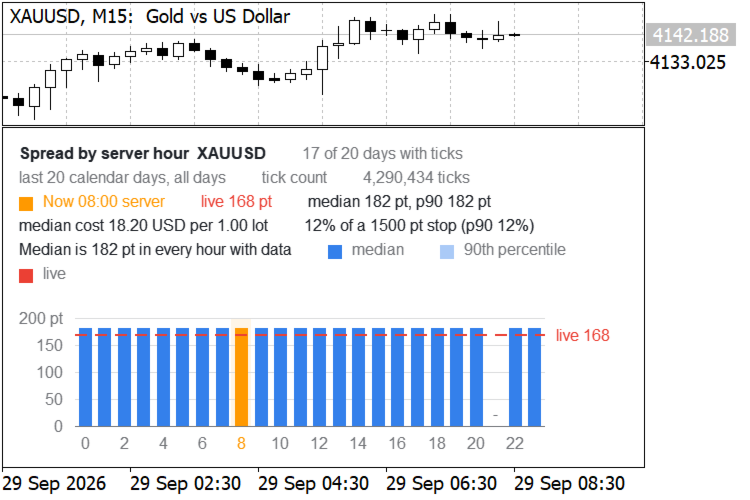
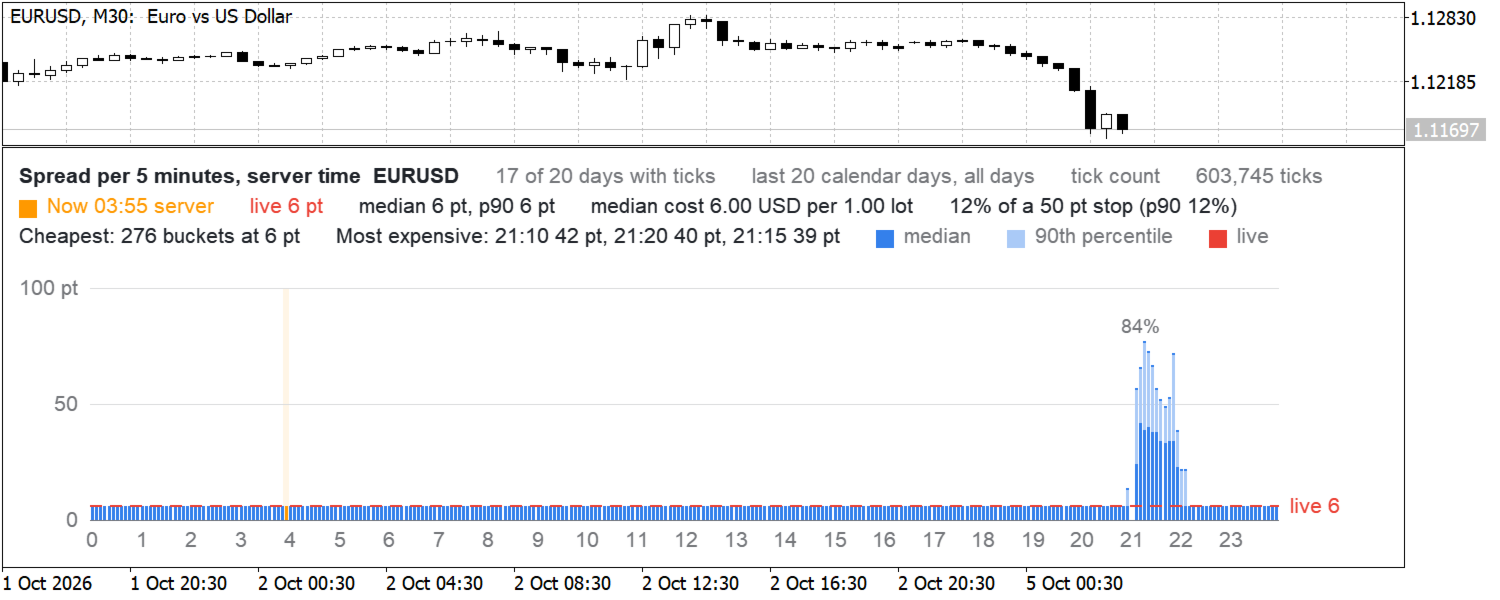
Comment lire le panneau. Chaque barre représente une heure de la journée en heure du serveur. La partie pleine est la médiane : la moitié des cotations, ou la moitié du temps en mode Time-weighted, avaient un spread inférieur ou égal à cette valeur. La partie supérieure plus claire est le 90e centile : une cotation sur dix avait un spread plus large que cette valeur. Mesures issues des captures d'écran, prises sur un compte démo sur 20 jours calendaires, dont 17 avec des ticks :
- EURUSD, Tick count, stop de 50 points : la médiane est de 6 points dans 23 des 24 heures. À 21:00 heure du serveur, au rollover quotidien, elle est de 34 points avec un 90e centile de 58. Cela représente 12 % du stop pendant la majeure partie de la journée et 68 % pendant cette seule heure.
- GBPUSD, Time-weighted, aucun stop saisi : 7 points dans 23 heures, médiane 46 et 90e centile 94 à 21:00. En mode Tick count, la même heure affiche 54 et 100, car les cotations se concentrent autour du rollover, là où le spread est large.
- XAUUSD, Tick count, stop de 1500 points : la médiane est de 182 points dans chaque heure disposant de données, soit 12 % du stop et 18,20 USD pour 1,00 lot, l'en-tête l'indique donc au lieu de classer des valeurs égales. La pause quotidienne à 21:00 compte moins de ticks que le minimum requis et s'affiche sous forme de tiret.
L'usage pratique est une décision sur les heures : si votre système trade dans une heure où le spread médian représente une part importante de votre stop, évitez cette heure, élargissez le stop, ou vérifiez que le mouvement attendu couvre ce coût. Le 90e centile montre à quoi ressemble une exécution mauvaise mais pas rare.
Vérification indépendante. Les statistiques par heure ont été recalculées à partir des mêmes ticks bruts par une implémentation Python distincte. Médiane, 90e centile, moyenne, maximum et nombre de ticks concordaient pour chaque heure dans les deux modes d'échantillonnage, par exemple EURUSD 20:00 avec 10 692 ticks et 21:00 avec 8 097 ticks, et GBPUSD 21:00 dans les deux modes. Tests de chargement sur la même machine : 20 jours de XAUUSD, 4,29 millions de ticks, en 1 à 3 secondes ; 60 jours filtrés sur les lundis, 2,60 millions de ticks, en 1,3 seconde ; 365 jours d'EURUSD, 9,37 millions de ticks sur 232 jours avec ticks, en environ 30 secondes, y compris la seconde lecture des jours antérieurs au début de l'historique des ticks. Vos temps dépendent de la densité de ticks de votre courtier et du fait que les ticks soient déjà sur le disque ou non.
Paramètres d'entrée : profondeur d'historique en jours calendaires (1 à 365, 20 par défaut), mode d'échantillonnage, filtre de jour de la semaine, plage de l'histogramme en points avec une classe de débordement, nombre minimum de ticks pour qu'une heure soit affichée, taille du stop en points (0 désactive les étiquettes de pourcentage), hauteur de la fenêtre, sept couleurs dont quatre sont dérivées automatiquement lorsqu'elles sont laissées sur None (le fond à partir du graphique, le texte et la grille à partir de ce fond, la partie supérieure du 90e centile à partir de la couleur des barres), taille de police, et l'option CSV. Chaque paramètre d'entrée est documenté par son propre commentaire dans le terminal.
Remarques et limites. La profondeur de l'historique des ticks dépend de votre courtier et de ce que le terminal a déjà téléchargé. Lors de la toute première exécution sur une grande profondeur, le terminal peut encore être en train de télécharger des ticks ; un jour encore en cours d'arrivée est retenté pendant quelques secondes, puis utilisé comme partiel ou ignoré, donc si le chargement s'arrête prématurément, rattachez l'indicateur une fois le téléchargement terminé - la seconde exécution lit depuis le disque. Toutes les heures sont des heures du serveur, de sorte qu'un événement comme le rollover peut se décaler d'une heure du serveur entre l'heure d'été et l'heure d'hiver, et une période d'historique qui chevauche le changement d'heure le montre réparti sur deux heures voisines. Les comptes démo et réels, ainsi que les types de compte standard, raw et zero, peuvent avoir des spreads très différents pour le même symbole - mesurez sur le compte que vous tradez. L'historique des spreads ne prédit pas les spreads futurs : les news, les jours fériés et une faible liquidité peuvent produire des spreads bien au-dessus du 90e centile affiché ici. Le coût par lot utilise la valeur du tick actuelle, qui, pour les paires croisées, varie avec le taux de change. Le profil est recalculé une fois par nouveau jour du serveur et chaque fois que les paramètres d'entrée, le symbole ou l'unité de temps changent. L'indicateur s'ouvre dans une fenêtre séparée et plusieurs copies peuvent tourner sur un même graphique, chacune dans sa propre fenêtre.













































Quite a nice tool, but I would like to see more options, like spread per minute etc. in the settings... Thanks so much for your response, I am looking forward to your next update.