
Spread Profile by Hour
- Utilidades
-
Quoc Dat Quach
 Software engineer with 8 years in fintech and mobile, writing MQL4/MQL5 since 2017. I build Expert Advisors, indicators, trade and risk-management panels and utilities for MT4/MT5, and I trade forex and gold on MT5 myself.
- Versión: 1.10
- Actualizado: 5 octubre 2026
Spread Profile by Hour construye la distribución del spread de un símbolo para cada hora del día del servidor a partir del propio historial de ticks de su bróker, y la dibuja como 24 barras. La parte sólida de una barra es el spread mediano de esa hora; la franja superior más clara llega hasta el percentil 90. Introduzca el tamaño de stop que usa habitualmente y cada barra se etiqueta con su spread mediano como proporción de ese stop, de modo que el coste queda en la misma unidad que su riesgo.
Es una herramienta de medición. No coloca órdenes, no usa ninguna DLL ni WebRequest, y no escribe ningún archivo salvo la exportación CSV que usted active.
Por qué existe: en las reglas intradía y de scalping, a menudo es el spread, y no la señal de entrada, lo que decide si una ventaja sobrevive. El terminal muestra el spread de este momento, y el historial de barras guarda un único valor de spread por barra, lo que oculta lo que ocurrió dentro de la hora. Las mismas reglas pueden funcionar en horas tranquilas y perder en el rollover diario o en la apertura de una sesión simplemente porque allí el spread es varias veces más amplio. Este indicador lee las propias cotizaciones - cada tick bid y ask de los últimos N días de calendario mediante CopyTicksRange - y las agrupa por hora del día en hora del servidor.
Qué calcula para cada hora del servidor, sobre los últimos N días de calendario con el día de hoy excluido, para que la imagen no cambie mientras usted opera:
- Spread mediano y percentil 90 en puntos para cada hora en el panel; media, máximo y el número de cotizaciones en que se basa cada hora en la exportación CSV.
- Dos modos de muestreo. Tick count: cada cotización cuenta una vez. Time-weighted: cada cotización cuenta por el tiempo que estuvo vigente, hasta 60 segundos. El conteo por ticks sobrerrepresenta los mercados rápidos, y los mercados rápidos a menudo tienen spreads amplios; la ponderación por tiempo responde a qué spread habría encontrado usted en un momento aleatorio de esa hora.
- Un filtro de día de la semana, de lunes a viernes, para reglas que operan solo un día de la semana; aumente con él la profundidad del historial, ya que 20 días de calendario contienen solo dos o tres de un mismo día de la semana.
- La vista de coste: con un tamaño de stop en puntos introducido, cada barra se etiqueta con el spread mediano como porcentaje de ese stop, y el encabezado muestra la mediana y el percentil 90 de la hora actual en la misma unidad. Cuando la ventana es demasiado estrecha para poner una etiqueta en cada barra, solo la barra con la mediana más alta conserva su etiqueta.
- El spread mediano de la hora actual en la divisa de la cuenta por 1,00 lote, a partir del valor del tick y el tamaño del tick del símbolo.
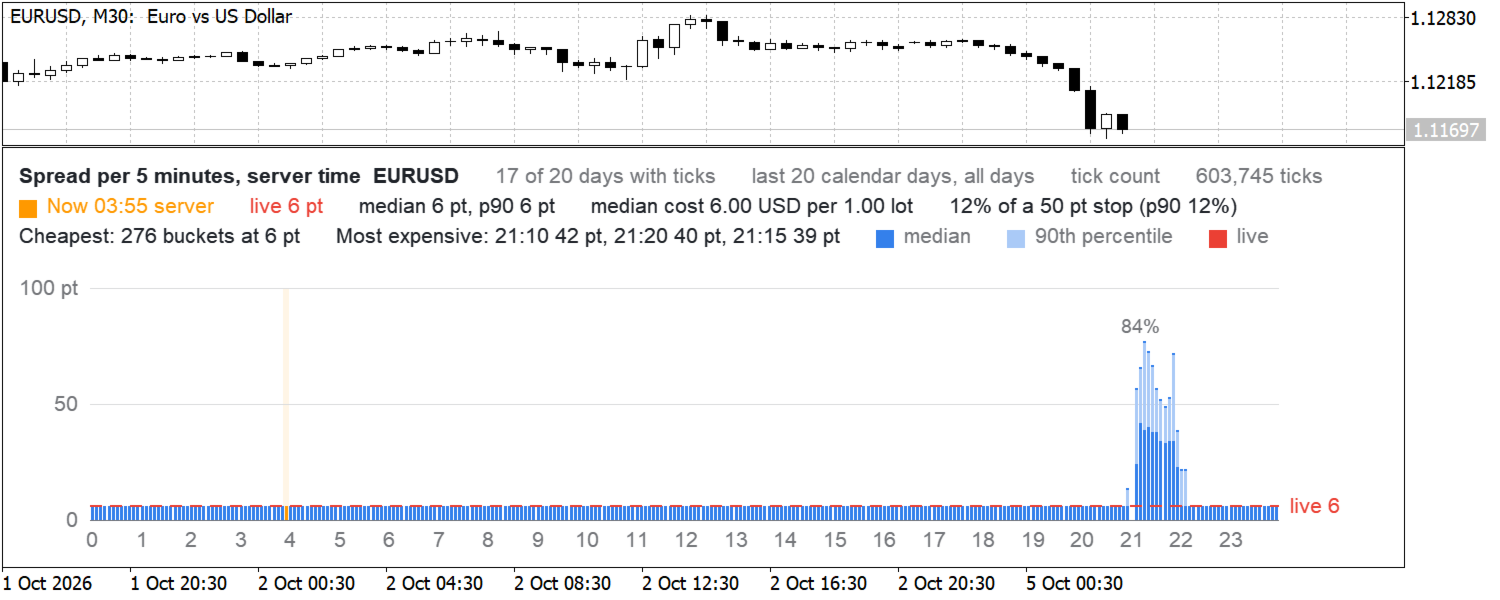
- Las horas de ambos extremos de la clasificación por mediana, hasta tres de cada extremo, en el encabezado. Las horas que comparten mediana se listan juntas o se resumen, por ejemplo "Cheapest: 23 hours at 6 pt", de modo que los valores iguales nunca se presentan como una clasificación; si todas las horas tienen la misma mediana, el encabezado lo indica.
- La hora actual del servidor resaltada y el spread en vivo dibujado como una línea discontinua a lo ancho de las barras.
- Exportación CSV opcional de la tabla por horas a MQL5\Files\SpreadProfile_<symbol>_<yyyymmdd>.csv en UTF-8, escrita después de cada cálculo.
Cómo trata el historial de ticks, que es la parte que decide si se puede confiar en las cifras: se carga un día por cada paso del temporizador y se libera de inmediato, de modo que el gráfico sigue respondiendo con oro o criptomonedas con más de 100.000 ticks al día. Un día que el terminal todavía está descargando se reintenta durante unos segundos, y un día cuyos ticks no cubren sus propias barras M1 se reintenta antes de usarlo. Los días se leen desde el más reciente hacia atrás. Cuando tres días de trading seguidos no devuelven ticks (con un filtro de día de la semana, tres días consecutivos de ese día de la semana), o diez seguidos no tienen ni ticks ni barras M1, esos días se leen una segunda vez tras una pausa, y si siguen vacíos la carga se detiene y el encabezado muestra la fecha del día más antiguo realmente utilizado; un hueco de esa longitud dentro del almacenamiento de ticks del bróker termina la carga de la misma manera. El encabezado también cuenta los días usados como parciales, es decir, con ticks que no llegaron a la última barra M1, y los días no disponibles, es decir, con barras M1 pero sin ticks. Un símbolo sin ningún historial de ticks lo informa en unos veinte segundos en lugar de dibujar un panel vacío. El diario recibe una línea de resumen por cálculo - días usados, ticks leídos, horas rellenadas - más una línea con el nombre del archivo CSV cuando la exportación está activada.
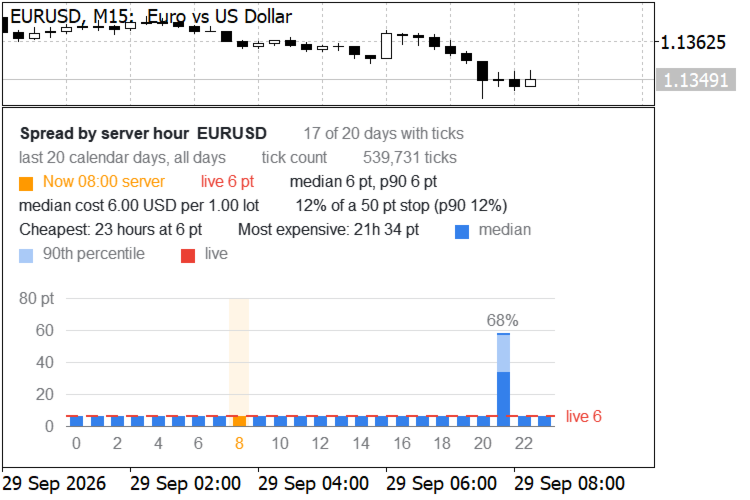
Cómo leer el panel. Cada barra es una hora del día en hora del servidor. La parte sólida es la mediana: la mitad de las cotizaciones, o la mitad del tiempo en modo Time-weighted, tuvo un spread igual o inferior a ella. La franja superior más clara es el percentil 90: una de cada diez cotizaciones tuvo un spread mayor que ese. Mediciones de las capturas de pantalla, tomadas en una cuenta demo sobre 20 días de calendario, de los cuales 17 tuvieron ticks:
- EURUSD, Tick count, stop de 50 puntos: la mediana es de 6 puntos en 23 de las 24 horas. A las 21:00 hora del servidor, el rollover diario, es de 34 puntos con un percentil 90 de 58. Eso supone el 12 por ciento del stop durante la mayor parte del día y el 68 por ciento en esa única hora.
- GBPUSD, Time-weighted, sin stop introducido: 7 puntos en 23 horas, mediana de 46 y percentil 90 de 94 a las 21:00. En modo Tick count la misma hora marca 54 y 100, porque las cotizaciones se concentran en torno al rollover, donde el spread es amplio.
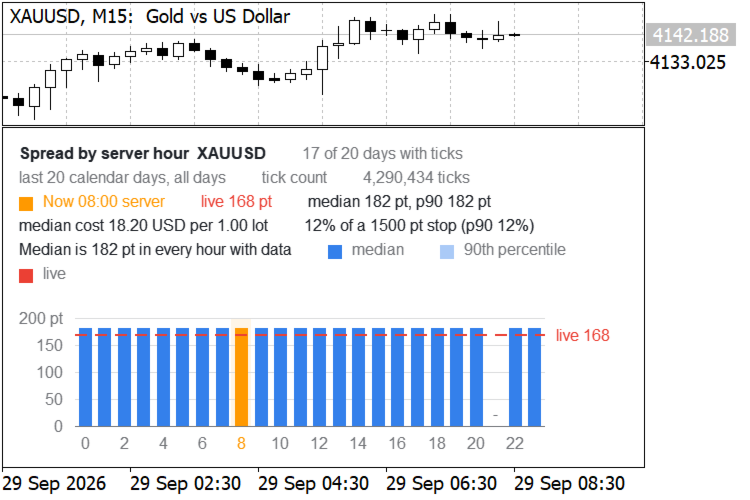
- XAUUSD, Tick count, stop de 1500 puntos: la mediana es de 182 puntos en todas las horas que tienen datos, lo que equivale al 12 por ciento del stop y a 18,20 USD por 1,00 lote, por lo que el encabezado indica eso en lugar de clasificar valores iguales. La pausa diaria de las 21:00 tiene menos ticks que el mínimo y se muestra como un guion.
El uso práctico es una decisión sobre horas: si su sistema opera en una hora en la que el spread mediano es una parte importante de su stop, omita esa hora, amplíe el stop o compruebe que el movimiento esperado lo compensa. El percentil 90 muestra cómo es una ejecución mala, pero no rara.
Verificación independiente. Las estadísticas por hora se recalcularon a partir de los mismos ticks en bruto mediante una implementación separada en Python. La mediana, el percentil 90, la media, el máximo y el número de ticks coincidieron en todas las horas en ambos modos de muestreo, por ejemplo EURUSD 20:00 con 10.692 ticks y 21:00 con 8.097 ticks, y GBPUSD 21:00 en ambos modos. Pruebas de carga en la misma máquina: 20 días de XAUUSD, 4,29 millones de ticks, en un tiempo de 1 a 3 segundos; 60 días filtrados a los lunes, 2,60 millones de ticks, en 1,3 segundos; 365 días de EURUSD, 9,37 millones de ticks en 232 días con ticks, en unos 30 segundos, incluida la segunda lectura de los días anteriores al comienzo del historial de ticks. Sus tiempos dependen de la densidad de ticks de su bróker y de si los ticks ya están en disco.
Parámetros de entrada: profundidad del historial en días de calendario (1 a 365, 20 por defecto), modo de muestreo, filtro de día de la semana, rango del histograma en puntos con un intervalo de desbordamiento, ticks mínimos para que se muestre una hora, tamaño del stop en puntos (0 desactiva las etiquetas de porcentaje), altura de la ventana, siete colores, de los cuales cuatro se derivan automáticamente si se dejan en None (el fondo a partir del gráfico, el texto y la cuadrícula a partir de ese fondo, la franja del percentil 90 a partir del color de la barra), tamaño de fuente y el interruptor del CSV. Cada parámetro está documentado con su propio comentario en el terminal.
Notas y límites. La profundidad del historial de ticks depende de su bróker y de lo que el terminal ya haya descargado. En la primera ejecución sobre una profundidad larga, el terminal puede estar todavía descargando ticks; un día que aún está llegando se reintenta durante unos segundos y después se usa como parcial o se omite, así que si la carga se detiene antes de tiempo, vuelva a adjuntar el indicador cuando haya terminado la descarga: la segunda ejecución lee desde el disco. Todas las horas son horas del servidor, de modo que un evento como el rollover puede desplazarse una hora del servidor entre el horario de verano y el de invierno, y una ventana que abarca el cambio lo muestra repartido entre dos horas contiguas. Las cuentas demo y reales, y los tipos de cuenta standard, raw y zero, pueden tener spreads muy distintos para el mismo símbolo: mida en la cuenta con la que opera. El historial de spreads no predice los spreads futuros: las noticias, los festivos y la escasa liquidez pueden producir spreads muy por encima del percentil 90 que se muestra aquí. El coste por lote usa el valor del tick actual, que en los pares cruzados se mueve con el tipo de cambio. El perfil se recalcula una vez por cada nuevo día del servidor y siempre que cambian los parámetros de entrada, el símbolo o el marco temporal. El indicador se abre en una ventana separada y pueden ejecutarse varias copias en un gráfico, cada una en su propia ventana.













































Quite a nice tool, but I would like to see more options, like spread per minute etc. in the settings... Thanks so much for your response, I am looking forward to your next update.