 MetaTrader 5
 Experts
 Indicadores
 Scripts
 Bibliotecas
 Repositório
Assista a como baixar robôs de negociação gratuitos
Encontre-nos em Facebook!
Participe de nossa página de fãs
Participe de nossa página de fãs
Script interessante?
Coloque um link para ele, e permita que outras pessoas também o avaliem
Coloque um link para ele, e permita que outras pessoas também o avaliem
Você gostou do script?
Avalie seu funcionamento no terminal MetaTrader 5
Avalie seu funcionamento no terminal MetaTrader 5

T3 adaptativo com ATR - indicador para MetaTrader 5

- Visualizações:
- 1869
- Avaliação:
- Publicado:
- Atualizado:
-
 Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro LoginVocê concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se -
 Precisa de um robô ou indicador baseado nesse código? Solicite-o no Freelance
Ir para Freelance
Existem muitas formas de adaptar alguns indicadores em vez de calcular os períodos fixos.
Um método menos conhecido, é usar o ATR (Average True Range) normalizado para tornar o cálculo adaptativo. O T3 é um candidato perfeito para ser adaptativo (permite períodos fracionais de cálculo), aqui temos um T3 que está usando o ATR como base para cálculos adaptativos.
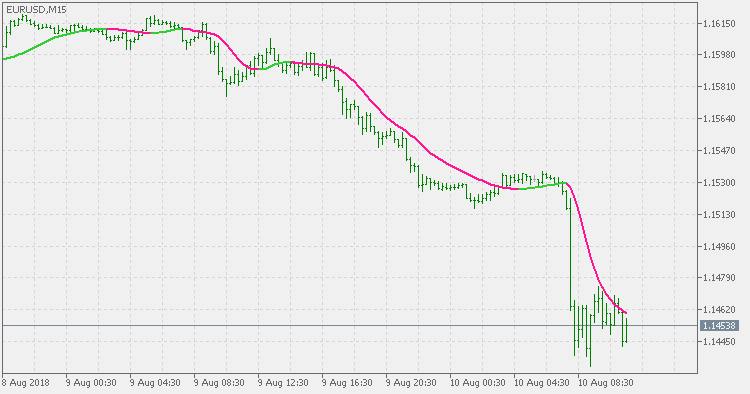
Traduzido do inglês pela MetaQuotes Ltd.
Publicação original: https://www.mql5.com/en/code/21894
EMA adaptativa com ATR
EMA adaptativa com ATR
Double Smoothed EMA adaptativa com ATR
Double Smoothed EMA adaptativa com ATR