 MetaTrader 5
 エキスパート
 インディケータ
 スクリプト
 ライブラリ
 ストレージ
無料でロボットをダウンロードする方法を見る
Facebook上で私たちを見つけてください。
私たちのファンページに参加してください
私たちのファンページに参加してください
スクリプトを気に入りましたか?MetaTrader 5ターミナルの中でそれを試してみてください。

高速EMAハル平均 - MetaTrader 5のためのインディケータ

- ビュー:
- 1233
- 評価:
- パブリッシュ済み:
- アップデート済み:
-
 取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索
-
 このコードに基づいたロボットまたはインジケーターが必要なら、フリーランスでご注文ください
フリーランスに移動
理論:
元のハル移動平均は LWMA[square root(period), (2*LWMA(period/2, price)-LWMA(period, price)] として計算されます。 そのような計算は許容ラグと幾分滑らかな平均を作り出します。 他の平均タイプも同時に使用されますが、そうすると元のハル移動平均のラグを超えてしまうようなラグを生成しがちです。
このバージョン:
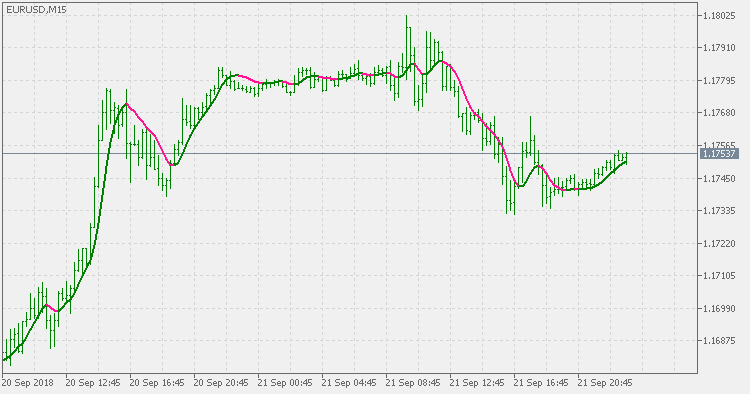
このバージョンでは、 "高速EMAを使用しています " (詳細: Fast EMA). 結果は、元のハルほど滑らかではありませんが、ラグは元よりも小さいですし、使用に際して問題ありません。 滑らかさ "不足 " はむしろ主観的であり、一度検査されると滑らかです。
使用法:
通常の方法-色の変化は、シグナルとして使用することができます。
MetaQuotes Ltdによって英語から翻訳されました。
元のコード: https://www.mql5.com/en/code/22447