Oriel Gold Window
- Experten
- Version: 1.0
- Aktivierungen: 5

Oriel Gold Window – Version 1.00
Original-Expert-Advisor für MetaTrader 5 für Gold (XAUUSD) im H1-Zeitrahmen. Nach Eröffnung des Londoner Kassamarktes werden die ersten beiden abgeschlossenen H1-Balken gemessen. Wenn dieses Fenster eine Ausweitung der Handelsspanne im Vergleich zur ATR darstellt und in eine Richtung schließt, wartet der EA auf einen Pullback am selben Tag, der den Mittelpunkt des Impulses markiert, und steigt dann in Richtung des Impulses ein. Jeder Order ist ein Hard-Stop beigefügt, der über das Extrem des Impulses hinausgeht. Eine neue Position pro Tag. Kein Grid, kein Martingale, kein Averaging und keine Lot-Steigerung. Signale werden immer auf dem H1-Chart ausgewertet, auch wenn der Chartzeitraum ein anderer ist.
WICHTIG – OFFENLEGUNG EHRLICHER ERGEBNISSE
In meinem eigenen Strategietester-Lauf hat diese Version bei 12 Monaten mit echten Ticks für Gold Geld VERLOREN. Ich habe die Standardeinstellungen nicht angepasst. Sie wird als transparentes, risikokontrolliertes Regelwerk zum Testen, Studieren und Ausführen mit Ihren eigenen Brokerdaten angeboten – nicht als profitables System. Bitte führen Sie vor dem Kauf die kostenlose Demo und Ihre eigenen Backtests durch. Es wird kein Gewinn versprochen oder impliziert.
Regeln
Alle Entscheidungen basieren auf abgeschlossenen H1-Balken und der SERVER-Uhr des Brokers. Die Standard-Eröffnungszeit in London ist 10:00 Uhr Serverzeit, was bei vielen Brokern mit GMT+2 / GMT+3 der Uhrzeit 08:00 Uhr in London entspricht; ändern Sie „LondonOpenHour“, falls Ihre Serverzeit davon abweicht. Die beiden H1-Bars, die zu dieser Stunde eröffnen, müssen ein kombiniertes Hoch-Tief von mindestens 1,0 × ATR(14) aufweisen, einen Netto-Schlusskurs in eine Richtung und (standardmäßig) jeweils einen Schlusskurs in derselben Richtung. Der Retest ist ein späterer H1-Balken desselben Tages, der den Impulsmittelpunkt (zuzüglich einer 0,20-ATR-Zone) berührt und in Impulsrichtung wieder darunter schließt. Der Einstieg erfolgt zum Marktpreis beim nächsten Balken. Ab 18:00 Uhr Serverzeit sind keine neuen Einstiegspositionen mehr zulässig, ebenso wenig wie ab 16:00 Uhr am Freitag. Offene Positionen werden ab 20:00 Uhr am Freitag glattgestellt.
Ausstiege: Der Stop liegt jenseits des Impuls-Extrems plus 0,10 ATR. Der Take-Profit beträgt das 1,5-Fache der Stop-Distanz. Nach 1,0R wird der Stop auf +0,15R verschoben; nach 1,2R folgt er dem Kurs in Schritten von mindestens 0,10R mit einem Abstand von 0,80R. Ein Zeit-Stop schließt den Trade nach 48 H1-Balken. Stops werden nur in gewinnbringender Richtung und erst nach Überprüfung des Stop-Levels und des Freeze-Levels verschoben; eine Verschiebung, die zu nah am Markt liegen würde, wird zurückgestellt.
Sicherheitsvorkehrungen
Der Spread darf 15 % der Stop-Distanz nicht überschreiten (die optionale absolute Obergrenze ist standardmäßig deaktiviert). Maximal ein neuer Trade pro Tag, eine Abkühlphase von 1 Bar nach einem Schlusskurs sowie eine tägliche Verlustbegrenzung von 3 % des Eigenkapitals, die neue Einstiege blockiert und standardmäßig die offene Position glattstellt. Die Lotgröße entspricht einem Risiko von 0,75 % des Eigenkapitals, begrenzt auf 1,50 %, berechnet mit OrderCalcProfit einschließlich Slippage und auf den Volumenschritt abgerundet. Wenn selbst das Mindestlot dieses Budget überschreitet, wird das Mindestlot NUR dann verwendet, wenn sein modellierter Stop-Loss höchstens 2 % des Eigenkapitals beträgt (Eingabe „MaxMinLotRiskPct“); andernfalls wird der Trade übersprungen und im Journal erscheint die Meldung „nicht genug Geld“. Die Margin-Auslastung ist auf 20 % der freien Margin begrenzt, bei einer prognostizierten Margin-Level-Untergrenze von 300 %. Volumen-Min/Max/Schrittweite, Symbol-Volumenlimit, Handelsmodus, Handelssitzung und Tick-Größe werden überprüft. Bei Netting-Konten blockiert eine ausländische Position oder Order für das Symbol den Einstieg. Keine DLLs, keine Webanfragen, keine externen Daten.
Tatsächliche Testergebnisse – alle aus dem MT5-Strategietester, JustMarkets-Demo2-Historien
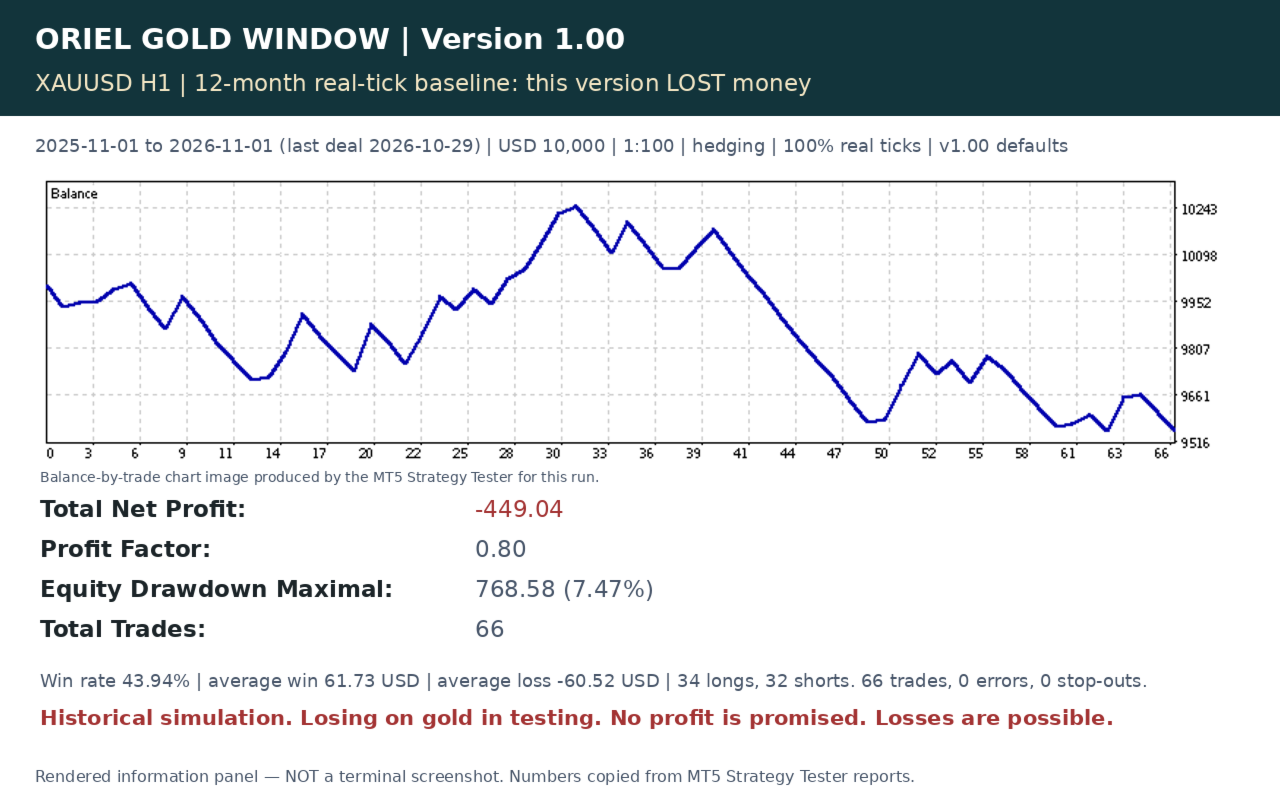
-Baseline, v1.00-Standardeinstellungen (das aufgeführte Ergebnis): XAUUSD.m, H1, jeder Tick basierend auf echten Ticks (Historienqualität 100 % echte Ticks; 78.577.222 Ticks, 5.887 Balken), 01.11.2025 bis 01.11.2026 (letzter Handel 29.10.2026 18:11:54 Serverzeit), Einlage 10.000 USD, Hebel 1:100, Hedging-Konto, alle Eingaben explizit festgelegt.
Nettogewinn -449,04 USD | Gewinnfaktor 0,80 | erwarteter Ertrag -6,80 USD | maximaler Kapitalrückgang 768,58 USD (7,47 %) | maximaler Kontostand-Drawdown 699,48 USD (6,82 %) | 66 Trades | Gewinnquote 43,94 % (29 Gewinne, 37 Verluste) | durchschnittlicher Gewinn 61,73, durchschnittlicher Verlust -60,52 USD | 34 Long-Trades (44,12 % gewonnen), 32 Short-Trades (43,75 % gewonnen). In diesem Lauf gab es keine Fehler bei den Handelsaufträgen und keinen Stop-out.
Keine Optimierung: Dies sind die kompilierten Standardeingaben. Ich habe keine In-Sample- bzw. Out-of-Sample-Anpassungsläufe durchgeführt.
Netting / lokale Überprüfungen mit kleinen Einlagen (Standardwerte v1.00, 01.11.2025 bis 01.11.2026):
XAUUSD-D1-Chart, Netting, 1.000 USD, 1-Minuten-OHLC-Modell: Netto -141,33 USD, PF 0,40, Equity-DD 15,01 %, 24 Trades (alle mit dem Mindestlot). 63 Signale wurden mit der Meldung „nicht genügend Kapital“ übersprungen, da der modellierte Stop bei 0,01 Lots 2 % des Kapitals überstieg.
EURUSD-H1-Chart, Netting, 1.000 USD, 1-Minuten-OHLC-Modell: Netto +32,99 USD, PF 1,21, Kapital-DD 3,07 %, 74 Trades. Dieser Zeitraum war beim EURUSD zufällig leicht profitabel. Dies ist eine lokale Ausführungsprüfung und stellt keine Behauptung dar, dass es sich bei dem System um einen Forex-EA handelt oder dass sich dieses Ergebnis wiederholen wird.
XAUUSD H1, Netting, 1.000 USD, 100 % echte Ticks: Netto -145,22 USD, PF 0,40, Drawdown des Kapitals 15,37 %, 24 Trades (alle mit minimalem Lot), 63 Risiko-Skips. In diesen Läufen kam es zu keinem Stop-out und keinen fehlgeschlagenen Order-Sends. Dies sind meine eigenen lokalen Überprüfungen, nicht die offizielle Validierung durch den MQL5-Markt.
Spread, Handelszeiten und kleine Konten
Gold-Stops entsprechen hier der Breite eines zweistündigen Londoner Impulses, daher spielen Spread, Slippage, Provision und Kurslücken immer noch eine Rolle, wenn auch in geringerem Maße als bei einem M1-Scalper. Die Ausführungen im Tester sind günstiger als die Live-Ausführungen. Meine Zahlen basieren auf den Kursen eines Demo-Brokers. Ihr Broker, Ihr Kontotyp, Swap, Provision und die Zeitzone des Servers werden davon abweichen. Stellen Sie „LondonOpenHour“ auf die Uhrzeit Ihres Brokers ein, sodass sie mit der Eröffnung des Londoner Kassamarktes übereinstimmt, und verwenden Sie ein Konto mit niedrigem Spread.
Bei Gold-Konten mit 1.000 USD birgt das Mindestlot von 0,01 oft ein Risiko von mehr als 0,75 % (bis zur Obergrenze von 2 %, und Slippage oder Kurslücken können den Verlust noch vergrößern). Tage mit starken Kursschwankungen werden komplett übersprungen. Der Drawdown bei meinen 1.000-USD-Gold-Tests lag bei etwa 15 %. Setzen Sie „MaxMinLotRiskPct“ auf 0, um das Mindestlot niemals zu erzwingen.
Wichtige Eingabewerte
LondonOpenHour, ImpulseBars, ATRPeriod, ExpansionATR, RequireBarAgreement, RetestTolATR, EntryCutoffHour, FridayLastEntryHour, FridayFlattenHour, EnableLong, EnableShort, StopBufferATR, TargetR, BreakEvenR, BreakEvenLockR, TrailStartR, TrailDistR, TrailStepR, MaxHoldBars, MaxSpreadPoints, MaxSpreadFractionOfStop, CooldownBars, RiskPercent, HardStopRiskPercent, MaxMinLotRiskPct, MaxTradesPerDay, DailyLossPercent, FlattenOnDailyHalt, MaxFreeMarginUsePercent, MinMarginLevel, SlippagePoints, MagicNumber. Verwenden Sie eine eindeutige Magic Number und teilen Sie sich kein „netted“ Symbol mit einem anderen System.
Risikohinweis
Der Handel mit gehebelten Produkten wie Gold birgt ein hohes Verlustrisiko und ist nicht für jeden geeignet. Backtests sind historische Simulationen, die in diesem Fall bei Gold KEINE Gewinne erzielten und keine Garantie für Live-Ergebnisse darstellen. Die Wertentwicklung in der Vergangenheit lässt keine Rückschlüsse auf zukünftige Ergebnisse zu. Es wird keine Garantie für Gewinne, Gewinnquoten oder Drawdown-Grenzen gegeben. Der tägliche Verluststopp garantiert keinen maximalen Verlust. Testen Sie das System zunächst auf einem Demokonto und setzen Sie nur Geld ein, dessen Verlust Sie sich leisten können.
Screenshots sind gerenderte Informationsfelder, die auf den Zahlen des Strategietesters basieren, und keine Screenshots aus dem Terminal.
Original-Expert-Advisor für MetaTrader 5 für Gold (XAUUSD) im H1-Zeitrahmen. Nach Eröffnung des Londoner Kassamarktes werden die ersten beiden abgeschlossenen H1-Balken gemessen. Wenn dieses Fenster eine Ausweitung der Handelsspanne im Vergleich zur ATR darstellt und in eine Richtung schließt, wartet der EA auf einen Pullback am selben Tag, der den Mittelpunkt des Impulses markiert, und steigt dann in Richtung des Impulses ein. Jeder Order ist ein Hard-Stop beigefügt, der über das Extrem des Impulses hinausgeht. Eine neue Position pro Tag. Kein Grid, kein Martingale, kein Averaging und keine Lot-Steigerung. Signale werden immer auf dem H1-Chart ausgewertet, auch wenn der Chartzeitraum ein anderer ist.
WICHTIG – OFFENLEGUNG EHRLICHER ERGEBNISSE
In meinem eigenen Strategietester-Lauf hat diese Version bei 12 Monaten mit echten Ticks für Gold Geld VERLOREN. Ich habe die Standardeinstellungen nicht angepasst. Sie wird als transparentes, risikokontrolliertes Regelwerk zum Testen, Studieren und Ausführen mit Ihren eigenen Brokerdaten angeboten – nicht als profitables System. Bitte führen Sie vor dem Kauf die kostenlose Demo und Ihre eigenen Backtests durch. Es wird kein Gewinn versprochen oder impliziert.
Regeln
Alle Entscheidungen basieren auf abgeschlossenen H1-Balken und der SERVER-Uhr des Brokers. Die Standard-Eröffnungszeit in London ist 10:00 Uhr Serverzeit, was bei vielen Brokern mit GMT+2 / GMT+3 der Uhrzeit 08:00 Uhr in London entspricht; ändern Sie „LondonOpenHour“, falls Ihre Serverzeit davon abweicht. Die beiden H1-Bars, die zu dieser Stunde eröffnen, müssen ein kombiniertes Hoch-Tief von mindestens 1,0 × ATR(14) aufweisen, einen Netto-Schlusskurs in eine Richtung und (standardmäßig) jeweils einen Schlusskurs in derselben Richtung. Der Retest ist ein späterer H1-Balken desselben Tages, der den Impulsmittelpunkt (zuzüglich einer 0,20-ATR-Zone) berührt und in Impulsrichtung wieder darunter schließt. Der Einstieg erfolgt zum Marktpreis beim nächsten Balken. Ab 18:00 Uhr Serverzeit sind keine neuen Einstiegspositionen mehr zulässig, ebenso wenig wie ab 16:00 Uhr am Freitag. Offene Positionen werden ab 20:00 Uhr am Freitag glattgestellt.
Ausstiege: Der Stop liegt jenseits des Impuls-Extrems plus 0,10 ATR. Der Take-Profit beträgt das 1,5-Fache der Stop-Distanz. Nach 1,0R wird der Stop auf +0,15R verschoben; nach 1,2R folgt er dem Kurs in Schritten von mindestens 0,10R mit einem Abstand von 0,80R. Ein Zeit-Stop schließt den Trade nach 48 H1-Balken. Stops werden nur in gewinnbringender Richtung und erst nach Überprüfung des Stop-Levels und des Freeze-Levels verschoben; eine Verschiebung, die zu nah am Markt liegen würde, wird zurückgestellt.
Sicherheitsvorkehrungen
Der Spread darf 15 % der Stop-Distanz nicht überschreiten (die optionale absolute Obergrenze ist standardmäßig deaktiviert). Maximal ein neuer Trade pro Tag, eine Abkühlphase von 1 Bar nach einem Schlusskurs sowie eine tägliche Verlustbegrenzung von 3 % des Eigenkapitals, die neue Einstiege blockiert und standardmäßig die offene Position glattstellt. Die Lotgröße entspricht einem Risiko von 0,75 % des Eigenkapitals, begrenzt auf 1,50 %, berechnet mit OrderCalcProfit einschließlich Slippage und auf den Volumenschritt abgerundet. Wenn selbst das Mindestlot dieses Budget überschreitet, wird das Mindestlot NUR dann verwendet, wenn sein modellierter Stop-Loss höchstens 2 % des Eigenkapitals beträgt (Eingabe „MaxMinLotRiskPct“); andernfalls wird der Trade übersprungen und im Journal erscheint die Meldung „nicht genug Geld“. Die Margin-Auslastung ist auf 20 % der freien Margin begrenzt, bei einer prognostizierten Margin-Level-Untergrenze von 300 %. Volumen-Min/Max/Schrittweite, Symbol-Volumenlimit, Handelsmodus, Handelssitzung und Tick-Größe werden überprüft. Bei Netting-Konten blockiert eine ausländische Position oder Order für das Symbol den Einstieg. Keine DLLs, keine Webanfragen, keine externen Daten.
Tatsächliche Testergebnisse – alle aus dem MT5-Strategietester, JustMarkets-Demo2-Historien
-Baseline, v1.00-Standardeinstellungen (das aufgeführte Ergebnis): XAUUSD.m, H1, jeder Tick basierend auf echten Ticks (Historienqualität 100 % echte Ticks; 78.577.222 Ticks, 5.887 Balken), 01.11.2025 bis 01.11.2026 (letzter Handel 29.10.2026 18:11:54 Serverzeit), Einlage 10.000 USD, Hebel 1:100, Hedging-Konto, alle Eingaben explizit festgelegt.
Nettogewinn -449,04 USD | Gewinnfaktor 0,80 | erwarteter Ertrag -6,80 USD | maximaler Kapitalrückgang 768,58 USD (7,47 %) | maximaler Kontostand-Drawdown 699,48 USD (6,82 %) | 66 Trades | Gewinnquote 43,94 % (29 Gewinne, 37 Verluste) | durchschnittlicher Gewinn 61,73, durchschnittlicher Verlust -60,52 USD | 34 Long-Trades (44,12 % gewonnen), 32 Short-Trades (43,75 % gewonnen). In diesem Lauf gab es keine Fehler bei den Handelsaufträgen und keinen Stop-out.
Keine Optimierung: Dies sind die kompilierten Standardeingaben. Ich habe keine In-Sample- bzw. Out-of-Sample-Anpassungsläufe durchgeführt.
Netting / lokale Überprüfungen mit kleinen Einlagen (Standardwerte v1.00, 01.11.2025 bis 01.11.2026):
XAUUSD-D1-Chart, Netting, 1.000 USD, 1-Minuten-OHLC-Modell: Netto -141,33 USD, PF 0,40, Equity-DD 15,01 %, 24 Trades (alle mit dem Mindestlot). 63 Signale wurden mit der Meldung „nicht genügend Kapital“ übersprungen, da der modellierte Stop bei 0,01 Lots 2 % des Kapitals überstieg.
EURUSD-H1-Chart, Netting, 1.000 USD, 1-Minuten-OHLC-Modell: Netto +32,99 USD, PF 1,21, Kapital-DD 3,07 %, 74 Trades. Dieser Zeitraum war beim EURUSD zufällig leicht profitabel. Dies ist eine lokale Ausführungsprüfung und stellt keine Behauptung dar, dass es sich bei dem System um einen Forex-EA handelt oder dass sich dieses Ergebnis wiederholen wird.
XAUUSD H1, Netting, 1.000 USD, 100 % echte Ticks: Netto -145,22 USD, PF 0,40, Drawdown des Kapitals 15,37 %, 24 Trades (alle mit minimalem Lot), 63 Risiko-Skips. In diesen Läufen kam es zu keinem Stop-out und keinen fehlgeschlagenen Order-Sends. Dies sind meine eigenen lokalen Überprüfungen, nicht die offizielle Validierung durch den MQL5-Markt.
Spread, Handelszeiten und kleine Konten
Gold-Stops entsprechen hier der Breite eines zweistündigen Londoner Impulses, daher spielen Spread, Slippage, Provision und Kurslücken immer noch eine Rolle, wenn auch in geringerem Maße als bei einem M1-Scalper. Die Ausführungen im Tester sind günstiger als die Live-Ausführungen. Meine Zahlen basieren auf den Kursen eines Demo-Brokers. Ihr Broker, Ihr Kontotyp, Swap, Provision und die Zeitzone des Servers werden davon abweichen. Stellen Sie „LondonOpenHour“ auf die Uhrzeit Ihres Brokers ein, sodass sie mit der Eröffnung des Londoner Kassamarktes übereinstimmt, und verwenden Sie ein Konto mit niedrigem Spread.
Bei Gold-Konten mit 1.000 USD birgt das Mindestlot von 0,01 oft ein Risiko von mehr als 0,75 % (bis zur Obergrenze von 2 %, und Slippage oder Kurslücken können den Verlust noch vergrößern). Tage mit starken Kursschwankungen werden komplett übersprungen. Der Drawdown bei meinen 1.000-USD-Gold-Tests lag bei etwa 15 %. Setzen Sie „MaxMinLotRiskPct“ auf 0, um das Mindestlot niemals zu erzwingen.
Wichtige Eingabewerte
LondonOpenHour, ImpulseBars, ATRPeriod, ExpansionATR, RequireBarAgreement, RetestTolATR, EntryCutoffHour, FridayLastEntryHour, FridayFlattenHour, EnableLong, EnableShort, StopBufferATR, TargetR, BreakEvenR, BreakEvenLockR, TrailStartR, TrailDistR, TrailStepR, MaxHoldBars, MaxSpreadPoints, MaxSpreadFractionOfStop, CooldownBars, RiskPercent, HardStopRiskPercent, MaxMinLotRiskPct, MaxTradesPerDay, DailyLossPercent, FlattenOnDailyHalt, MaxFreeMarginUsePercent, MinMarginLevel, SlippagePoints, MagicNumber. Verwenden Sie eine eindeutige Magic Number und teilen Sie sich kein „netted“ Symbol mit einem anderen System.
Risikohinweis
Der Handel mit gehebelten Produkten wie Gold birgt ein hohes Verlustrisiko und ist nicht für jeden geeignet. Backtests sind historische Simulationen, die in diesem Fall bei Gold KEINE Gewinne erzielten und keine Garantie für Live-Ergebnisse darstellen. Die Wertentwicklung in der Vergangenheit lässt keine Rückschlüsse auf zukünftige Ergebnisse zu. Es wird keine Garantie für Gewinne, Gewinnquoten oder Drawdown-Grenzen gegeben. Der tägliche Verluststopp garantiert keinen maximalen Verlust. Testen Sie das System zunächst auf einem Demokonto und setzen Sie nur Geld ein, dessen Verlust Sie sich leisten können.
Screenshots sind gerenderte Informationsfelder, die auf den Zahlen des Strategietesters basieren, und keine Screenshots aus dem Terminal.