 MetaTrader 5
 Expert Advisors
 Indikatoren
 Skripte
 Bibliotheken
 Speicher
Schau, wie man Roboter kostenlos herunterladen kann
Finden Sie uns auf Facebook!
und werden Sie Mitglied unserer Fangruppe
und werden Sie Mitglied unserer Fangruppe
Interessantes Skript?
Veröffentliche einen Link auf das Skript, damit die anderen ihn auch nutzen können
Veröffentliche einen Link auf das Skript, damit die anderen ihn auch nutzen können
Hat Ihnen das Skript gefallen?
Bewerten Sie es im Terminal MetaTrader 5
Bewerten Sie es im Terminal MetaTrader 5

ATR adaptierter, doppelt geglätteter EMA - Indikator für den MetaTrader 5

- Ansichten:
- 894
- Rating:
- Veröffentlicht:
- Aktualisiert:
-
 Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung EinloggenSie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich -
 Benötigen Sie einen Roboter oder Indikator, der auf diesem Code basiert? Bestellen Sie ihn im Freelance-Bereich
Zum Freelance
Es gibt viele Möglichkeiten, Indikatoren adaptiv zu gestalten, anstatt feste Periodenlängen zu verwenden.
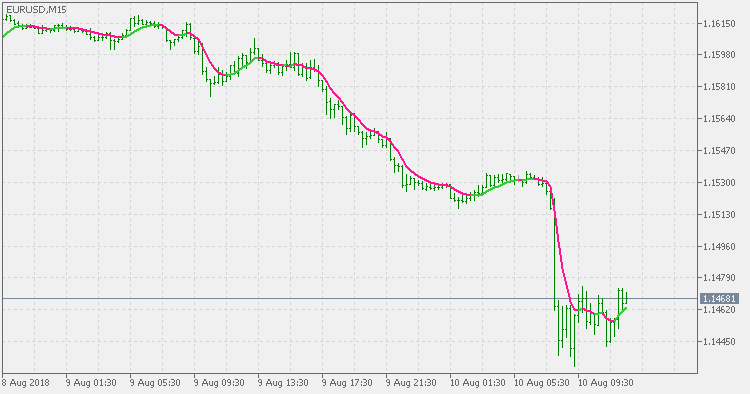
Eine, weniger bekannte Methode ist die Verwendung des normalisierten ATR (Average True Range), um die Berechnung adaptiv zu gestalten. Und da der EMA doppelt geglättet ist (Double smoothed Exponential Moving Average - ursprünglich hier veröffentlicht: Double Smoothed EMA), ist er ein guter Kandidat für die Adaption (es erlaubt Bruchzahlen für die Berechnung), und da er dafür bekannt ist, glattere Ergebnisse ohne Verzögerung zu liefern, wird hier der doppelt geglättete EMA verwendet, der durch den ATR adaptiert wird.
Übersetzt aus dem Englischen von MetaQuotes Ltd.
Originalpublikation: https://www.mql5.com/en/code/21896