Gold Oracle Cipher MT4
- 专家
-
Shakir Mehmed
 软件工程师及算法交易系统开发者,专注于为 MetaTrader 5 平台开发自动化交易解决方案。
我拥有计算机科学与软件工程专业背景,致力于开发基于系统化执行、量化分析和严格风险管理的智能交易系统(Expert Advisors)。
在开发过程中,我高度重视软件架构的可靠性、全面的历史回测、前向测试,以及在不同市场环境下持续评估策略表现。
我的专业领域包括风险控制型交易策略、非对称风险收益模型、仓位管理及订单执行优化,尤其专注于 XAUUSD(黄金)交易。 - 版本: 1.13
- 激活: 10
这是 MetaTrader 4 版本。它运行与 Gold Oracle Cipher 的 MetaTrader 5 版本相同的策略、相同的设置和相同的退出机制。本页面上的性能数据来自 MetaTrader 5 的真实 tick 测试,该测试使用了更忠实的 tick 数据。MT4 构建在 MT4 Strategy Tester(策略测试器)中进行了回测,并在发布前与这些结果进行了比较。由于 MT4 使用其自身的 tick 计时和成交模型,因此 MT4 测试器的数据会有所不同。
销售页面上的其他所有数字都可以协商。回撤除外。
Gold Oracle Cipher 是为那些真正受限于“在关闭机器人之前能看着账户消失多少”而非回报率的交易者打造的产品。其默认设置产生的回撤是本系列中最浅的,且差距巨大。
这种克制并非胆怯,而是留有空间。因为默认设置远低于账户所能承受的水平,风险控制在其上方拥有比这里任何其他系统更多的空间——你并不是在安全和野心之间做选择,而是在那个范围内选择站立的位置。
这个数字,以及旁边的数字
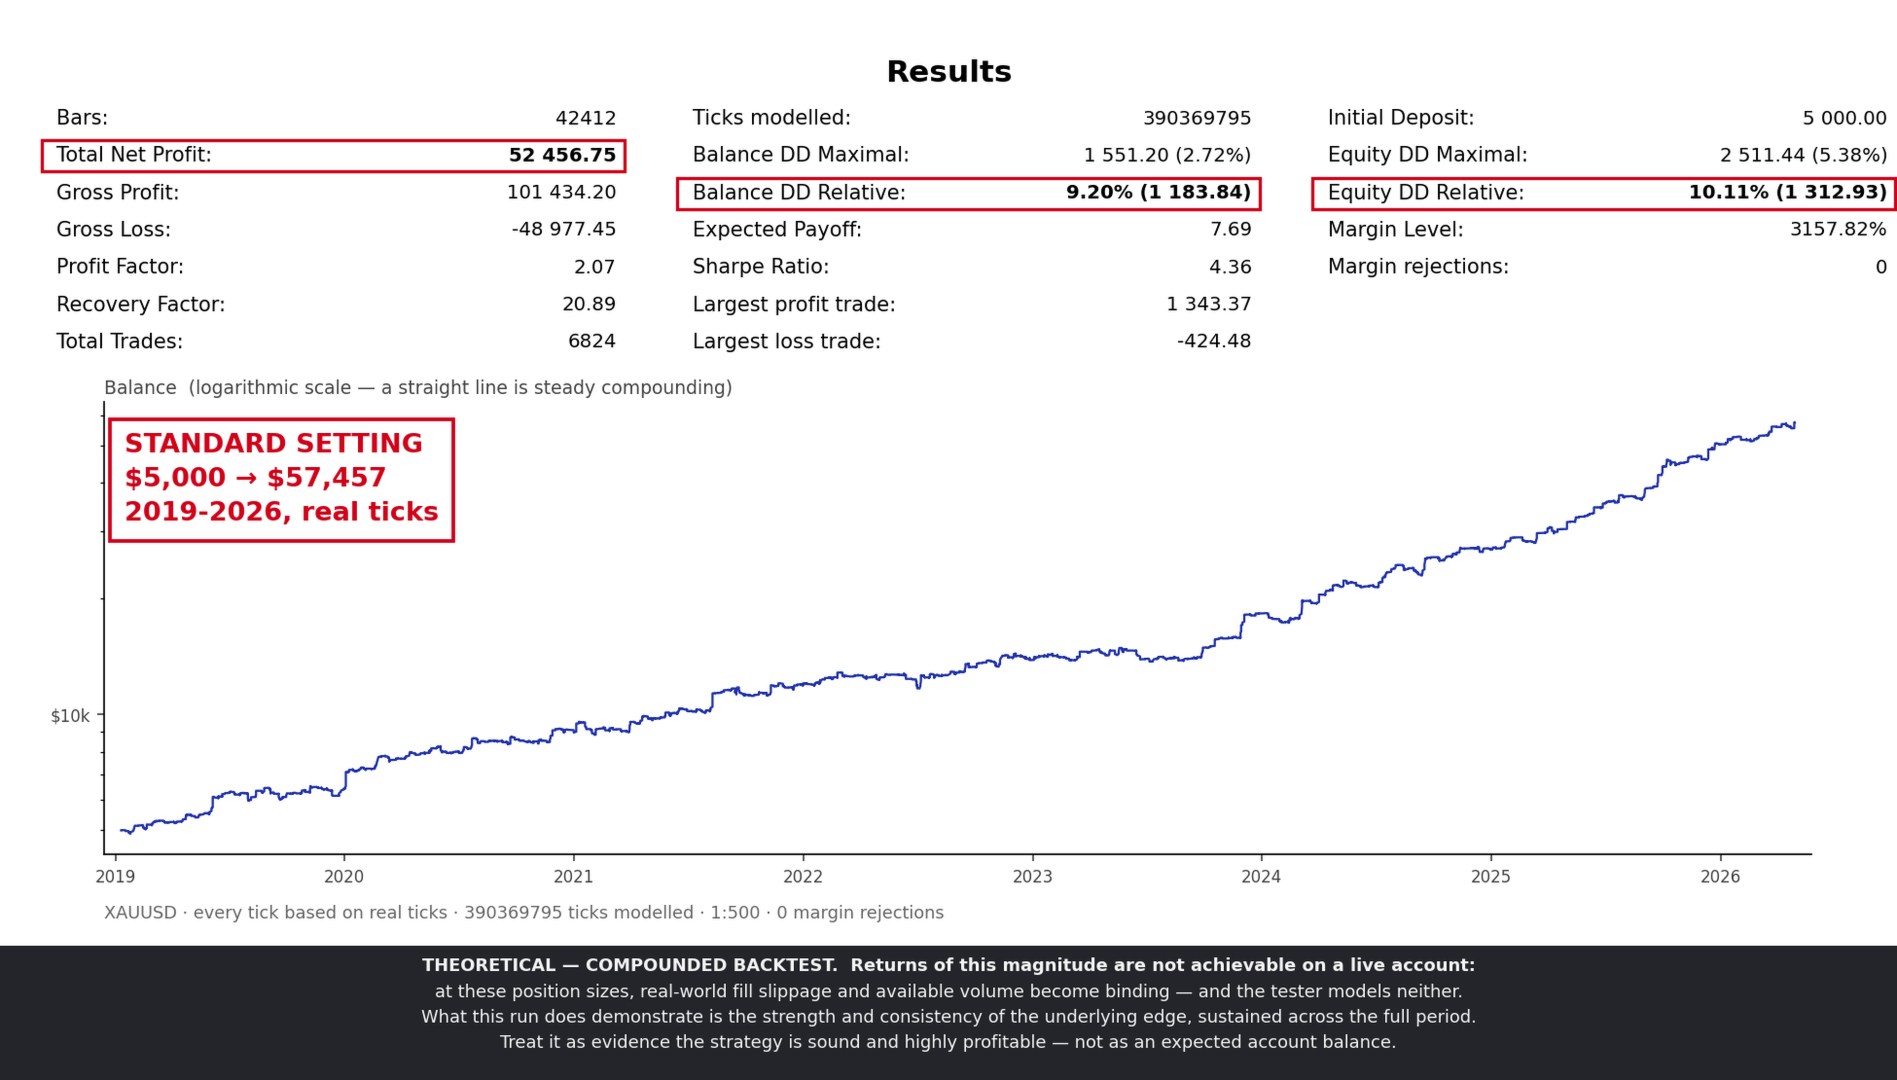
在 2019-2026 年间,基于真实 tick 数据,标准设置将 $5,000 变成了 $57,457 ——最大回撤为 10.1%,且没有亏损年份。
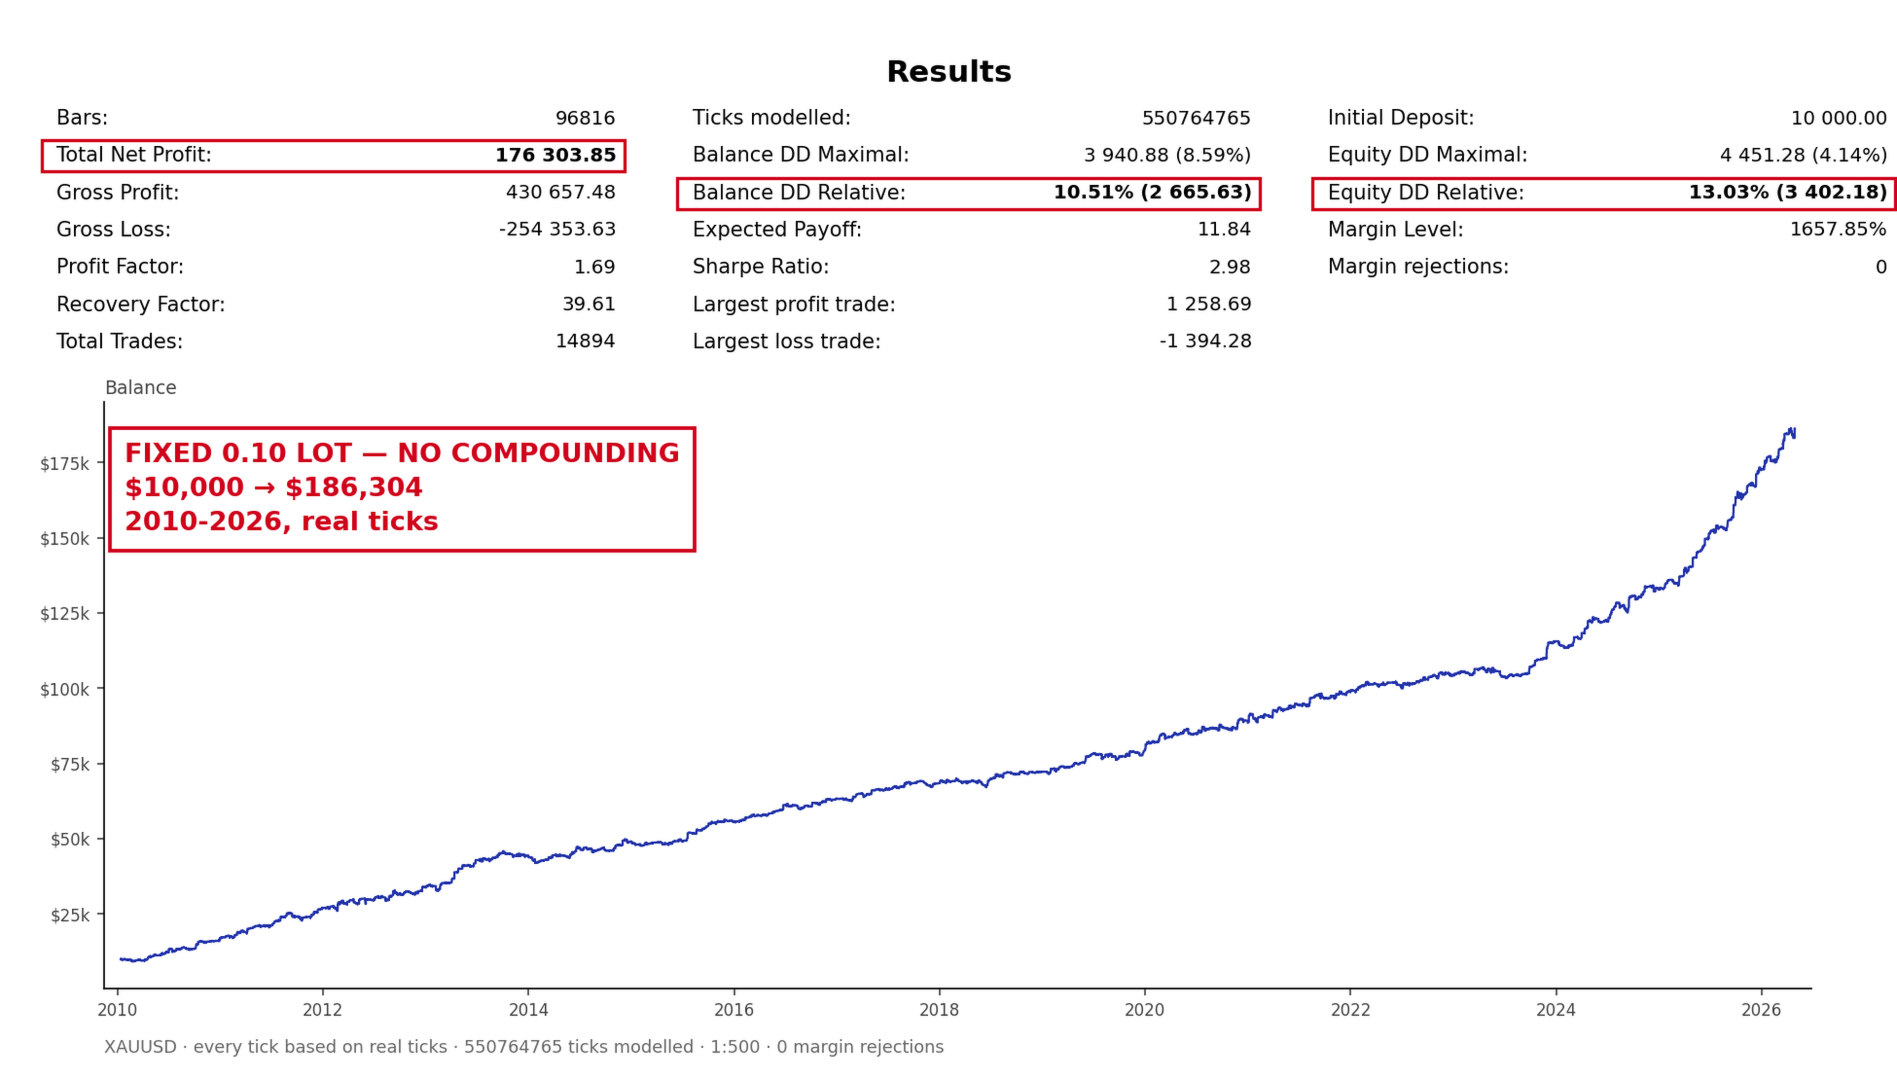
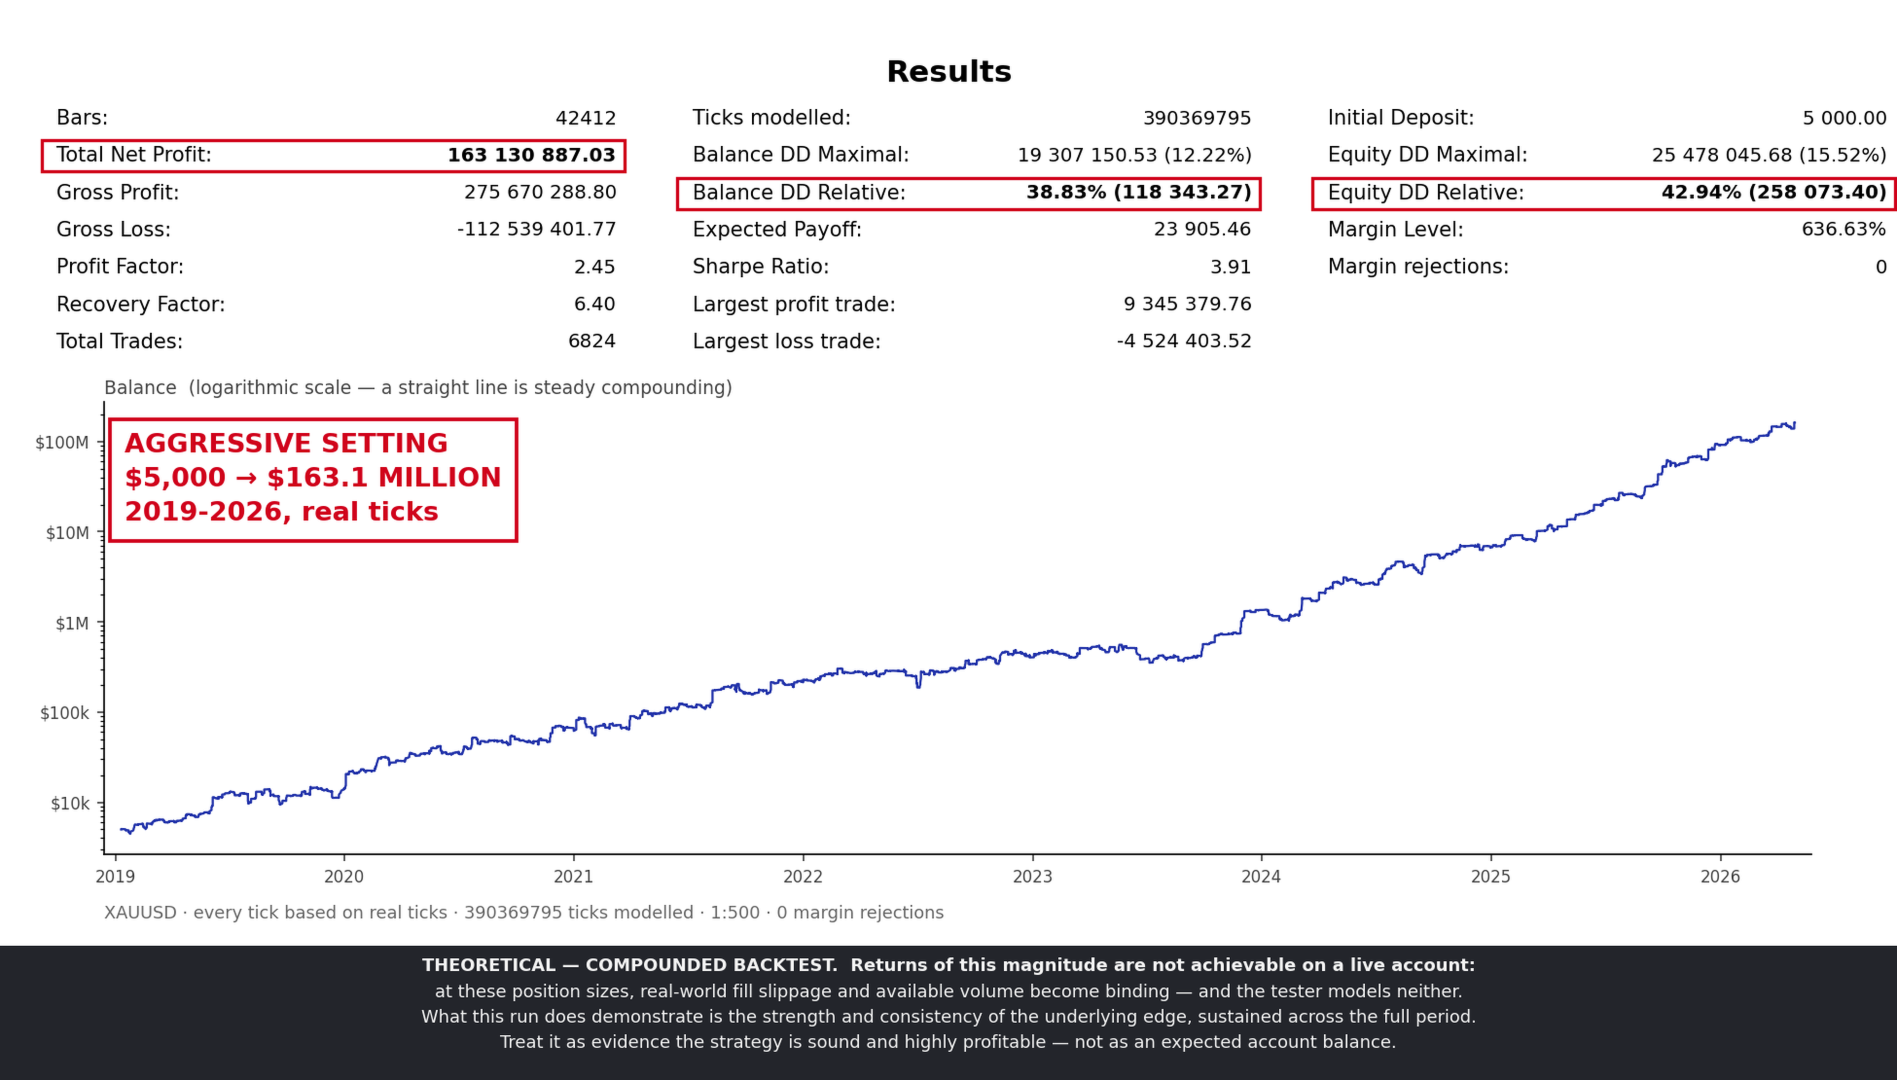
调高旋钮,同样的交易从 $5,000 产生 $163.1 MILLION,回撤为 42.9%。完全关掉复利——固定 0.10 手,不复利,每年权重相同——它在 $10,000 上仍返回 $123,828(固定手数运行从 $10,000 开始而不是 $5,000——在小账户上用 0.10 手黄金衡量的是保证金压力,而不是策略本身)。
最后一个数字值得权衡。它是去除了算术效应后的同一优势。
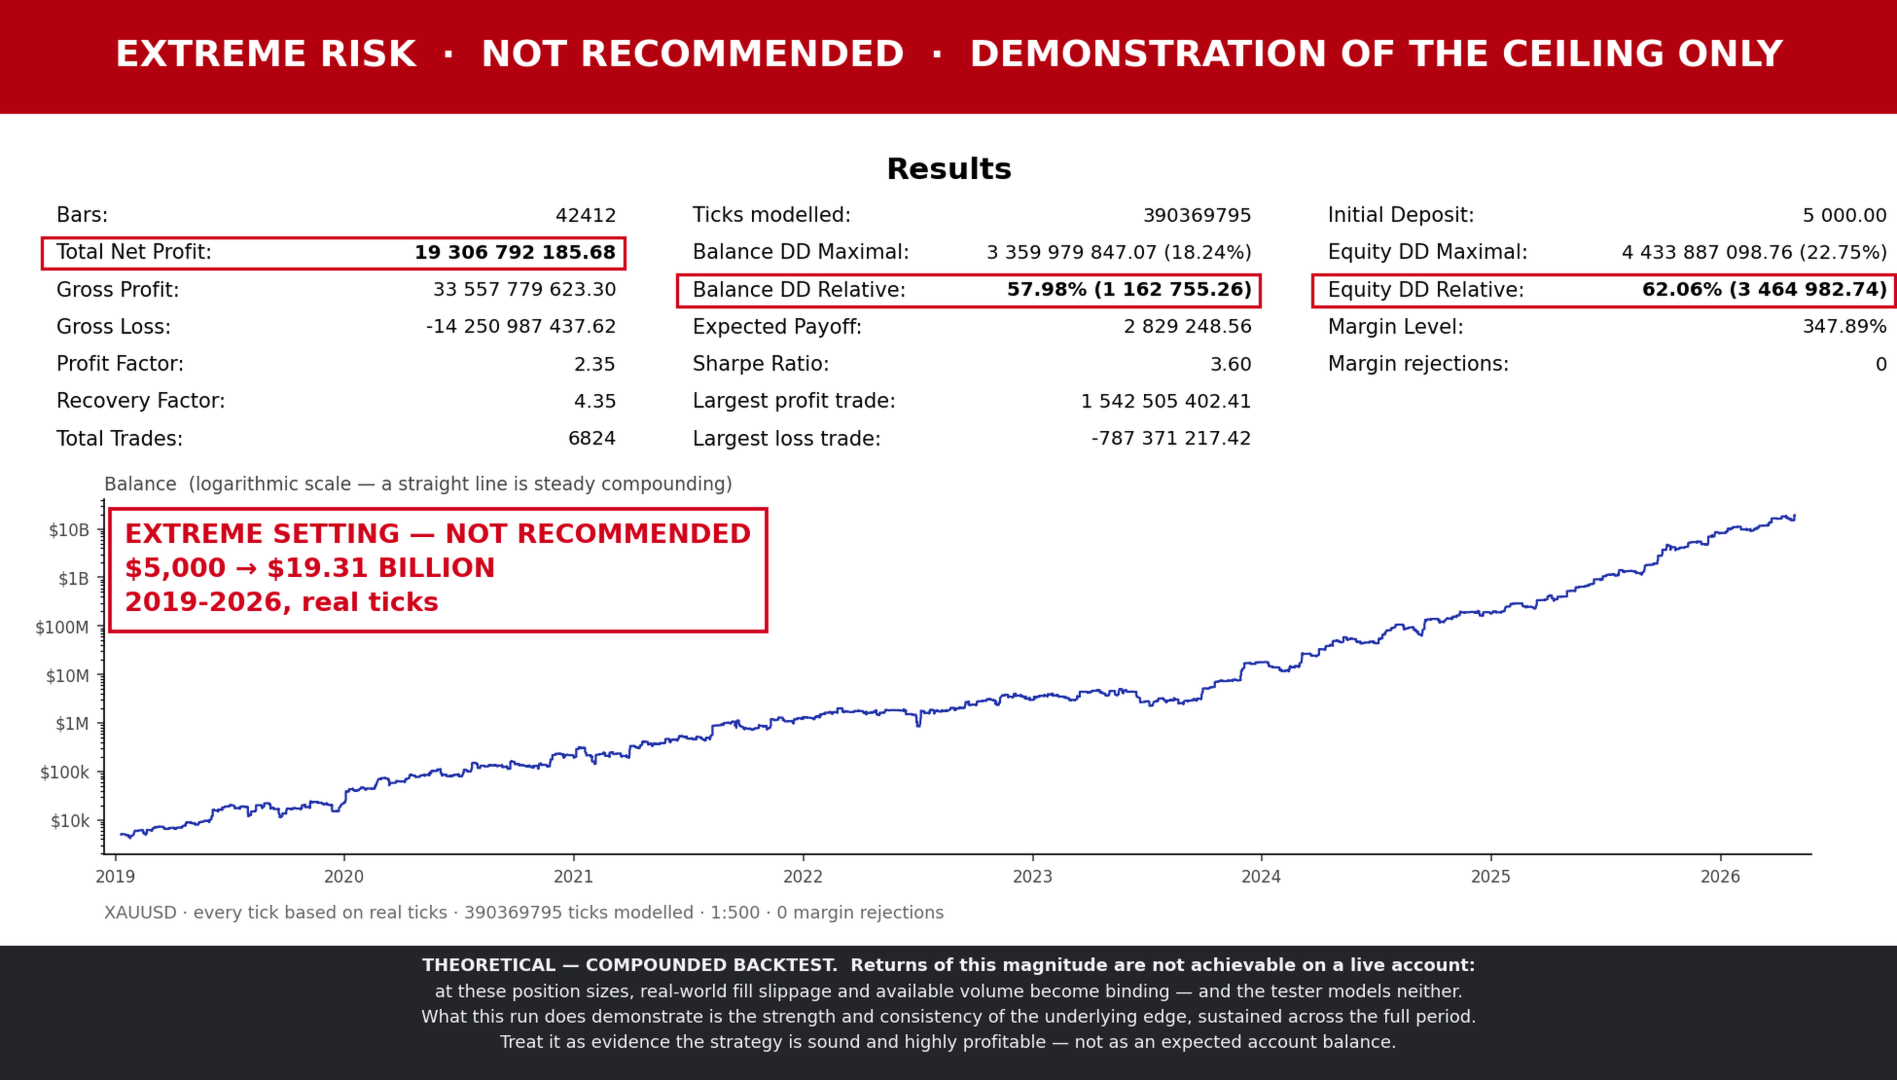
旋钮可以进一步调整。推到测量极限时,同一引擎在 62.1% 的回撤下返回 $19.31 BILLION——这个页面公布这个数字是因为它是真实的,但拒绝推荐它,因为任何必须目睹这一过程的人都无法生存。它是截图集中的最后一张,并带有警告条。之后的设置也进行了测试:它们在测试中途清算了账户——下一个更高的设置在窗口期的 29% 处耗尽资金,曲线就此停止,因此不提供这些设置。
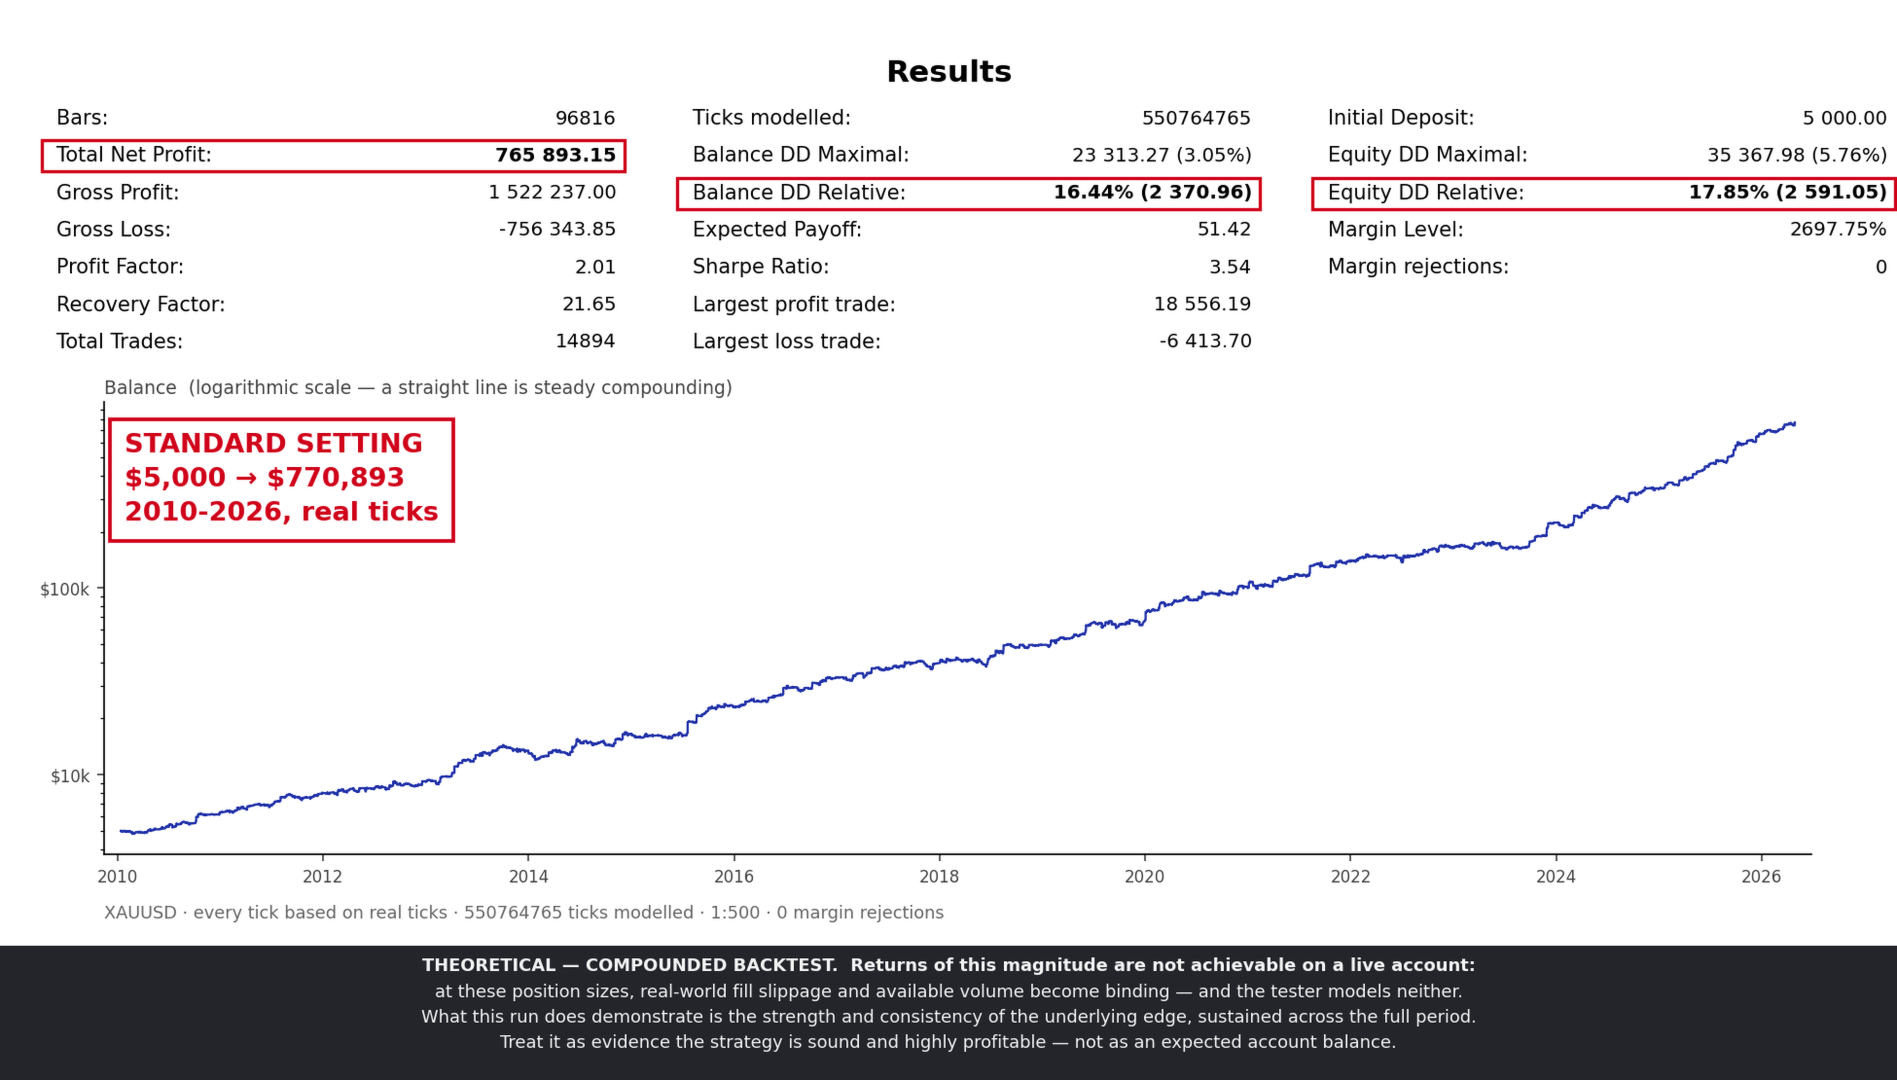
这也不是最近几年的结果。在 2010-2026 期间运行——黄金整个现代历史,其 17 年全部为正,期间未更改任何参数——标准设置从 $5,000 返回 $770,893,回撤为 17.9%,而固定手数运行从 $10,000 返回 $186,304。
它交易什么
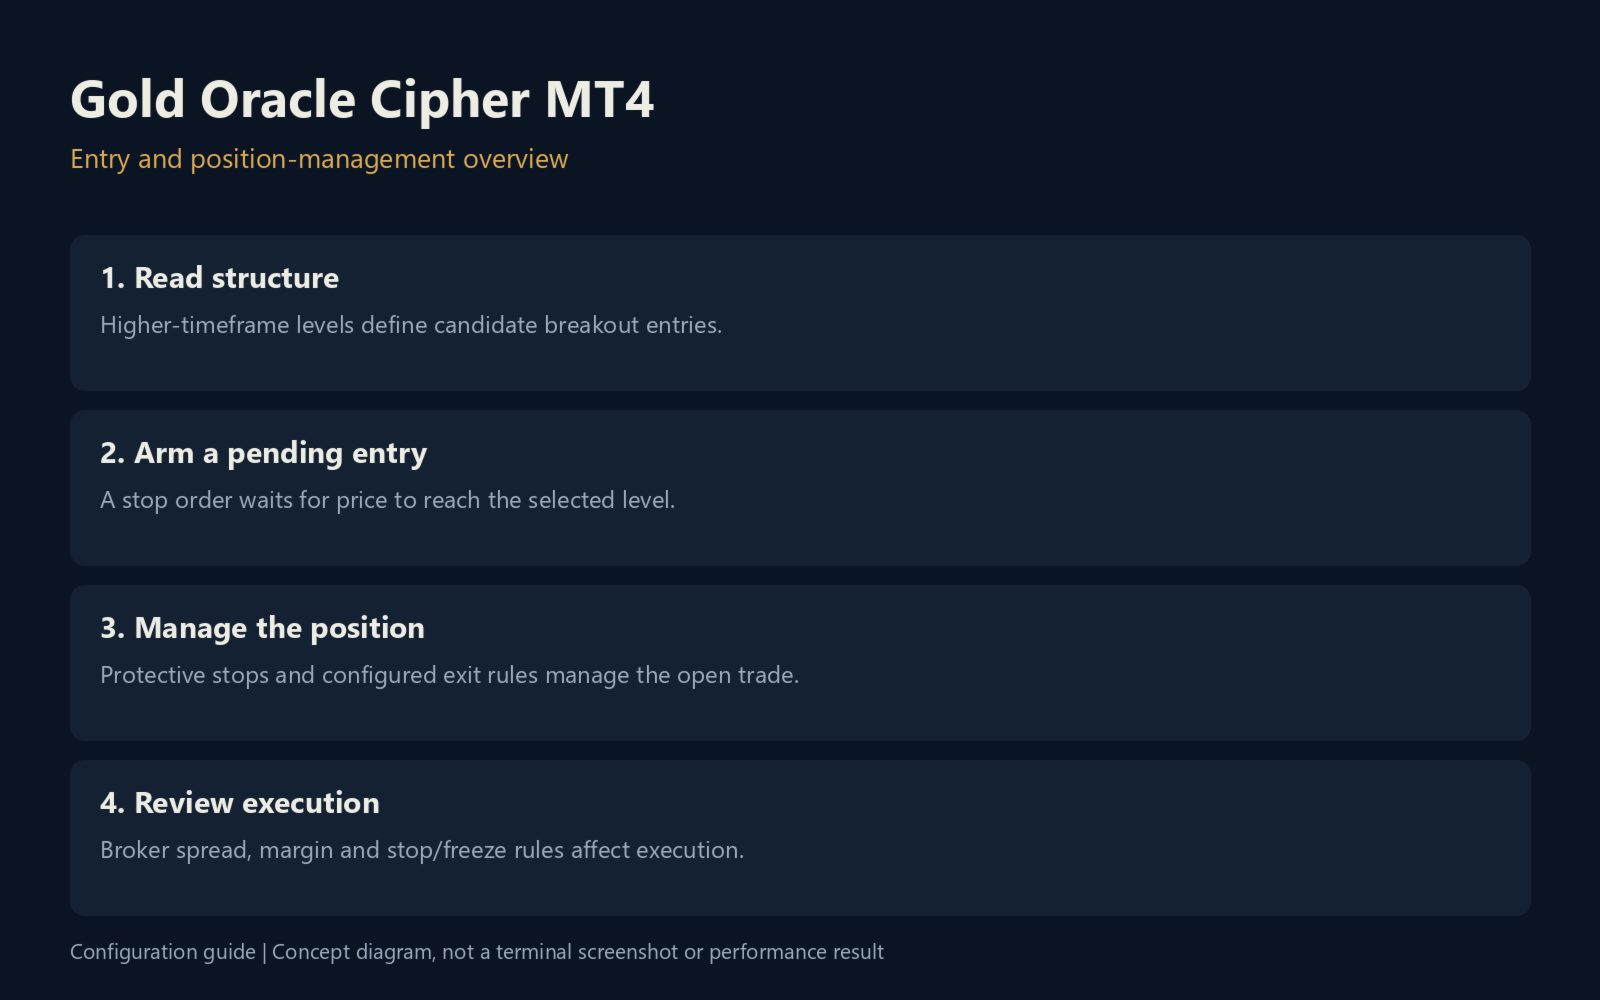
Cipher 跟踪比本系列其余部分更广泛的独立结构集合,并在承诺参与其中任何一个之前要求更多的确认。订单停留在特定水平而不是追逐价格,退出预先定义,且不发展的头寸被释放而不是被防御。交易更少,它们之间的曲线平滑得多。
它永远不会做什么
请阅读此列表两遍,因为这是大多数黄金 EA 无法写出的部分。
- 无马丁格尔。亏损后仓位大小绝不增加。
- 无网格。没有在对您不利的走势中添加订单阶梯。
- 无向下摊平。亏损头寸绝不扩大。
- 无隐藏的恢复模式,即悄悄三倍暴露以修复糟糕的一周。
- 无止损缺失的头寸。每个订单从成交那一刻起都带有真实的、服务器端的止损。
这五个技巧是黄金机器人制造平滑权益曲线和五星发布的方式,也是为什么这么多机器人在一个下午终结的原因。本系列拒绝所有这些,这正是为什么本页面上的回撤数据诚实到足以公布。
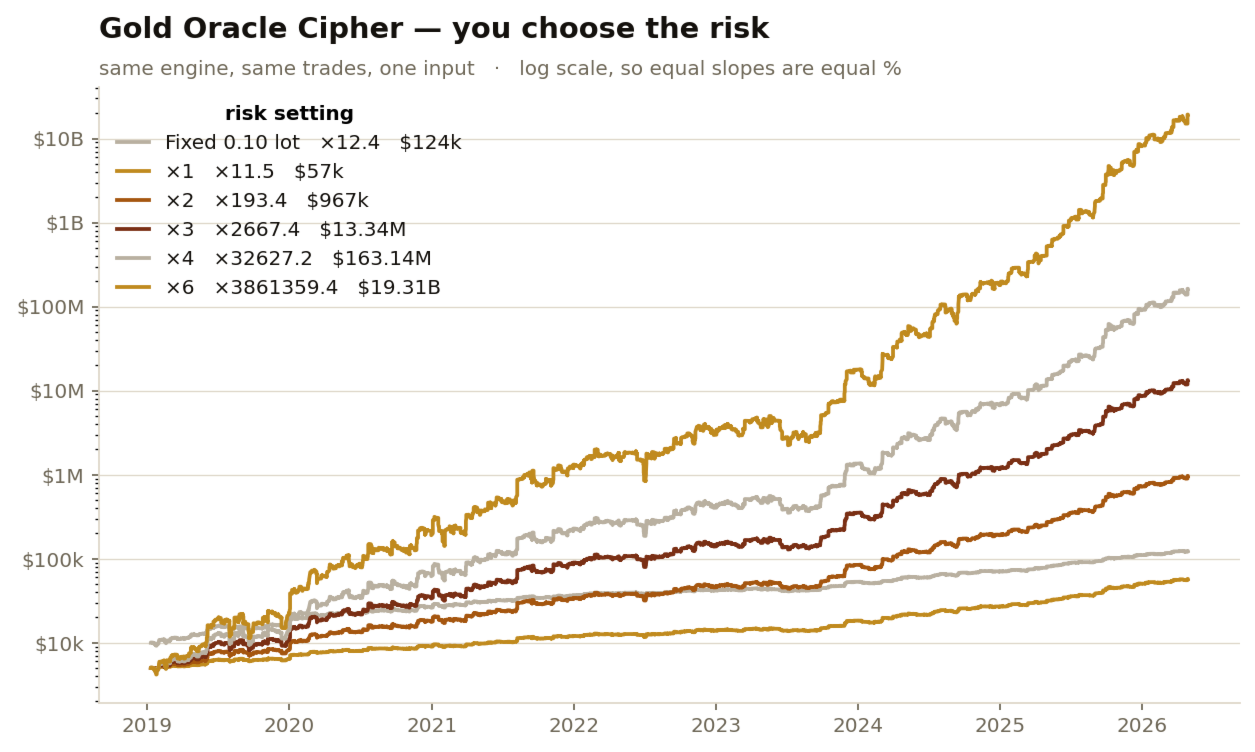
一个输入项。由你选择风险。
每一行背后的引擎、交易、入场和出场都是相同的。唯一改变的是设置中的一个数字。这就是核心思想:由你决定它工作多努力,并且你可以提前确切看到那个决定的代价。
XAUUSD · 真实 ticks · 2019-2026 · 1:500
| 设置 | 存款 | 最终余额 | CAGR | 最大回撤 | 盈利因子 | 亏损年份 |
|---|---|---|---|---|---|---|
| 固定 0.10 手 | $10,000 | $123,828 | — | 16.66% | 1.83 | 0 of 8 |
| 标准 (×1) | $5,000 | $57,457 | 40% | 10.11% | 2.07 | 0 of 8 |
| ×2 | $5,000 | $967,228 | 105% | 21.77% | 2.34 | 0 of 8 |
| 增长 (×3) | $5,000 | $13.3 MILLION | 193% | 32.85% | 2.45 | 0 of 8 |
| 激进 (×4) | $5,000 | $163.1 MILLION | 313% | 42.94% | 2.45 | 0 of 8 |
| 极端 (×6) | $5,000 | $19.31 BILLION | 691% | 62.06% | 2.35 | 0 of 8 |
XAUUSD · 真实 ticks · 2010-2026 · 1:500
| 设置 | 存款 | 最终余额 | CAGR | 最大回撤 | 盈利因子 | 亏损年份 |
|---|---|---|---|---|---|---|
| 固定 0.10 手 | $10,000 | $186,304 | — | 13.03% | 1.69 | 0 of 17 |
| 标准 (×1) | $5,000 | $770,893 | 36% | 17.85% | 2.01 | 0 of 17 |
| ×4 | $5,000 | $2.41 TRILLION | 240% | 73.31% | 2.26 | 0 of 17 |
XAUUSD · 真实 ticks · 2010-2019 · 1:500
| 设置 | 存款 | 最终余额 | CAGR | 最大回撤 | 盈利因子 | 亏损年份 |
|---|---|---|---|---|---|---|
| 固定 0.10 手 | $10,000 | $72,247 | — | 13.03% | 1.53 | 0 of 9 |
| 标准 (×1) | $5,000 | $49,650 | 32% | 17.85% | 1.50 | 0 of 9 |
| ×2 | $5,000 | $687,437 | 81% | 37.39% | 1.45 | 0 of 9 |
| 激进 (×3) | $5,000 | $7.9 MILLION | 142% | 55.69% | 1.41 | 0 of 9 |
| 极端 (×4) | $5,000 | $82.0 MILLION | 220% | 73.31% | 1.38 | 0 of 9 |
在此窗口期已测量但不提供:×6。此档位未能达到最后一根 K 线,因为账户被清算;停止的曲线作为证据保留,并从上述所有数据中排除。
回撤是最差的相对权益回撤——账户相对于其自身峰值陷入的最深坑洞百分比,包括持仓。这是一个比大多数页面引用的“最大回撤”更严苛的数据,也是描述你将目睹的情况的数据。
固定手数行故意不显示增长率。手数从不改变,因此百分比回报纯粹因为用于衡量的余额增长而逐年缩小——这会让更长、更好的记录看起来像是较弱的那个。这些行在这里旨在展示盈利因子和亏损年份计数,这是固定手数能够揭示复利曲线无法揭示的真相的地方。
“亏损年份”统计的是日历年份。近期和完整历史窗口结束于 2026 年 5 月 1 日,因此它们的最后一年是一个四个月的片段;独立的早期窗口结束于 2019 年 1 月 1 日,包含九个完整的日历年份。
上面列出的每个设置都幸存了整个测试窗口。这在阶梯顶部并非自动发生——如果风险推得足够远,账户会在中途被清算,之后测试器报告一个小的、整洁的、完全毫无意义的余额,附属于一条简单停止的曲线。这些设置已被发现、测量,并不提供。
回撤列是一条路径。这是其背后的分布。
本页面上的每一个回撤数据——无论来自何处——都是在发生的历史上发生过一次的结果。历史可能以不同的顺序处理相同的交易,诚实的问题不是“它跌得有多深”,而是“它合理地能跌多深”。
所以这也进行了测量。每个设置的交易账簿被分块重采样了 10,000 次,这保持了连胜和连败的完整性,而不是将它们洗牌成一种从未存在过的平滑:
| 设置 | 你在上面看到的回撤 | 第 95 百分位的回撤 |
|---|---|---|
| 固定 0.10 手 | 16.66% | ~25% |
| 标准 (×1) | 10.11% | ~17% |
| ×2 | 21.77% | ~36% |
| 增长 (×3) | 32.85% | ~52% |
| 激进 (×4) | 42.94% | ~65% |
| 极端 (×6) | 62.06% | ~83% |
在选择档位之前阅读该表。每个设置的实际回撤位于其自身分布的第 31 至 53 百分位之间——这意味着这份记录尚未经历真正的糟糕运行,你不应该假设你购买了一个不可能经历糟糕运行的系统。右列是一个估计值,根据重采样测量的结果缩放到你的经纪商实际收取保证金的持仓权益上;它是两者中刻意选择的更严苛读数。
而且有时间成本,不仅仅是深度成本。在标准设置下,测试中低于先前高点的最长时间段为 189 天。在重采样的路径中,中位数为 204 天,7% 的路径在水下停留超过整整一年。一个完全按设计工作的系统仍然可能花费一年来表现得像是不工作一样。这就是让人们关闭盈利系统的原因,这也是为什么它在这里打印出来而不是后来才发现。
包含此分布是因为一条历史路径不能定义所有可能结果的完整范围。
六个设置。这就是整个界面。
你购买的是一个成品系统,而不是需要优化的参数集。内部结构是固定的、经过测试的且密封的——你能控制的是它工作多努力以及它在你的账户上如何标识自己。
| 设置 | 它的作用 |
|---|---|
| 风险等级 | 移动你在上述阶梯上的位置的单一旋钮 |
| 固定手数 | 设置它即可完全绕过风险模型——每笔交易固定手数 |
| 最大手数 | 如果你想要的话,对任何单个头寸的硬性上限 |
| Magic number | 以便它可以与你的其他系统共享账户 |
| 订单注释 | 你在交易历史中的自定义标签 |
| 最大点差 | 当你的经纪商点差宽于此值时跳过交易 |
上表的每一行都作为一个现成的预设文件发货。阶梯中的每个档位——包括固定手数档位,也包括警告下的上限——都是一个 .set 文件,一键加载,由其旁边打印的回撤的确切运行生成。无需手动从本页复制任何内容,也无需猜测任何东西。
没有优化要做,没有时间框架要选择,也没有 set 文件要找。将其附加到 XAUUSD 图表,加载你愿意承担的风险的预设,然后别管它。
要求
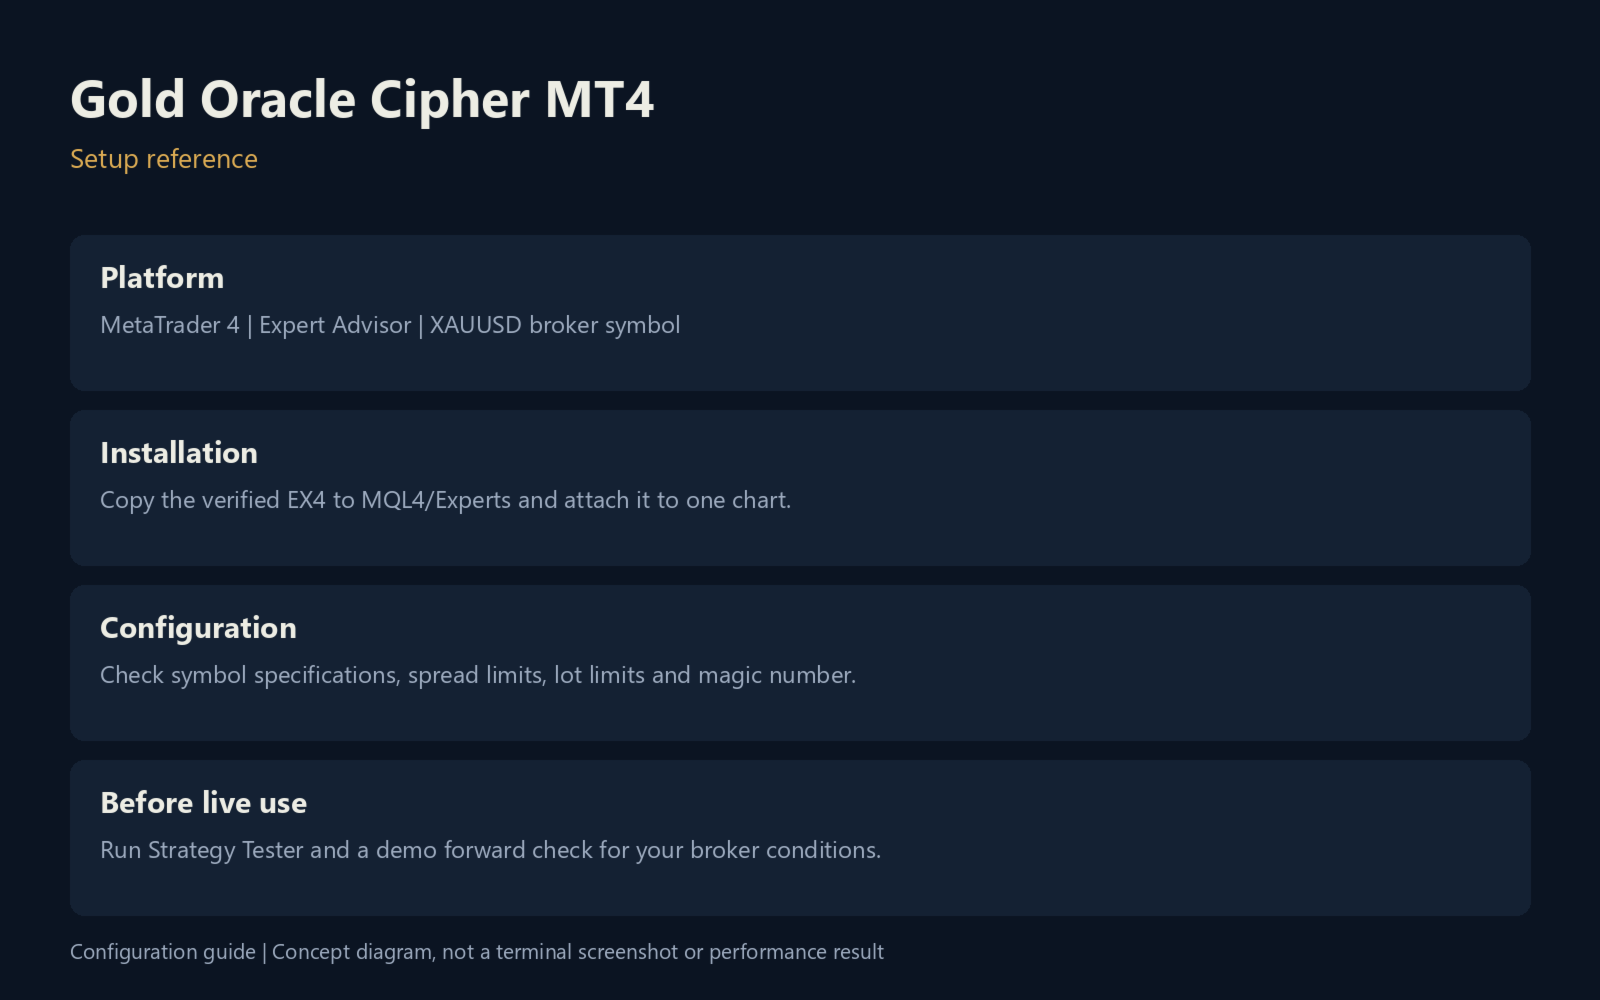
- 品种: XAUUSD (黄金)。任何图表时间框架——系统使用其自己的。
- 账户: 对冲,任何经纪商。强烈建议使用原始点差或 ECN 账户;发布的测试使用实时原始点差数据。
- 杠杆: 1:500 是测试运行时的杠杆,也是风险模型假定的杠杆。较低的杠杆会限制较高的风险级别。
- 账户规模: 最低风险级别的绝对最低金额为 $600。建议 $2,000 或更多。一手黄金是 100 盎司,即使经纪商的最小手数也需要在小账户上有呼吸的空间。发布的模拟使用 $5,000 和 1:500 杠杆。
- 强烈建议使用 VPS。挂单需要在触及水平时真正在线的终端。
诚实的部分
本页面上的复利数据是优势的演示,而不是账户余额的承诺。回测在没有摩擦的情况下复利——它以算术要求的任何大小填充每个订单,无论该大小变得多大。真实账户不能这样做。超过一定的权益,这些仓位大小超过了水平上实际可用的成交量,测试器免费授予的成交开始伴随滑点,滑点对账户的不利影响就像利润对其有利影响那样复利。
因此,请将这里最大的数字理解为它们真正确立的内容:其下方的优势很强,并且在整个时期内保持其形状,未更改一个参数。在纸上产生这些数据的策略是有能力在真实账户实际可交易的规模上赚取可观资金的策略——这正是本页面上固定手数行旨在展示的内容,因为该行根本不进行复利。
除此之外,常规且真实的情况是:这是在一家经纪商的历史数据上的模拟。黄金的特性会变化。事件期间点差会扩大。实盘账户不会逐笔重现模拟交易,过去的表现不能预测未来的结果。在你实际上能承受的风险级别进行交易。