Twin Ignition Gold
- 专家
-
Kazi Sakib Hasan
 Algo trader and MQL5 developer focused on gold (XAUUSD). I build rule-based Expert Advisors with fixed lots and a stop-loss on every trade, and I publish the full backtest, including the weak years.
My product: - 版本: 1.22
- 激活: 10
Twin Ignition Gold:一个账户运行两个经过测试的黄金交易引擎,让净值曲线更平稳。
许多黄金 EA 只依赖单一思路。Twin Ignition Gold 在一个 EA 中于 XAUUSD 上运行两个独立的区间突破引擎。在计入真实隔夜利息和佣金后,二者合计在 2020 年至 2026 年间实现了每美元回撤对应 9.2× 的净利润,并且在第二家经纪商的数据上结果依然成立。2020 年之前较弱的年份在下文完整列出。
固定手数。每笔持仓都设有止损。不使用马丁格尔式的手数倍增。
重要:参数“Minimum basket target”为每 0.01 手 $2。如果您加大手数,请按相同比例提高这个最低目标。
回测概览
XAUUSD · 100% 真实 tick · 2020年1月 – 2026年10月 · 计入真实隔夜利息和佣金 · 每个引擎 0.01 手 · 不复利
- 净利润:+$9,724,已扣除 $2,358 的隔夜利息和佣金(扣除成本前为 +$12,083)
- 最大回撤:$1,055(按已平仓交易的余额计算)
- 净利润 ÷ 最大回撤:9.2
- 盈利因子:1.19 · 交易次数:8,086
- 盈利月份:53 个(共 82 个月)· 单月最大盈利 +$980 · 单月最大亏损 −$551
- 2020 年至 2026 年每个自然年均实现盈利:
2020 +$1,410 · 2021 +$857 · 2022 +$908 · 2023 +$324 · 2024 +$932 · 2025 +$1,514 · 2026(1月–10月)+$3,779
2020 年之前:完整情况
同一个 EA 和相同设置也从 2018 年 1 月开始进行了测试。那段时期表现艰难,我们选择如实展示而不是隐藏:
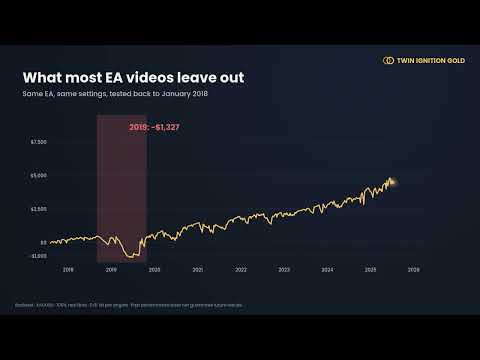
- 2018(自 1 月 25 日起):+$207 · 2019:−$1,327
- 2019 年 3 月至 2020 年 4 月,账户连续 420 天未创新高
- 整个测试期间的最大回撤:净值 $1,477 / 余额 $1,609
- 完整测试,2018年1月 – 2026年10月:扣除成本后 +$8,604,盈利因子 1.14,交易 10,329 笔
默认设置是基于 2020–2026 年的数据选定的,因此 2018–2019 年最接近样本外测试,而这也是表现较弱的一段。本页的两张 MT5 策略测试器截图展示的就是这次完整测试。
在两家经纪商上测试
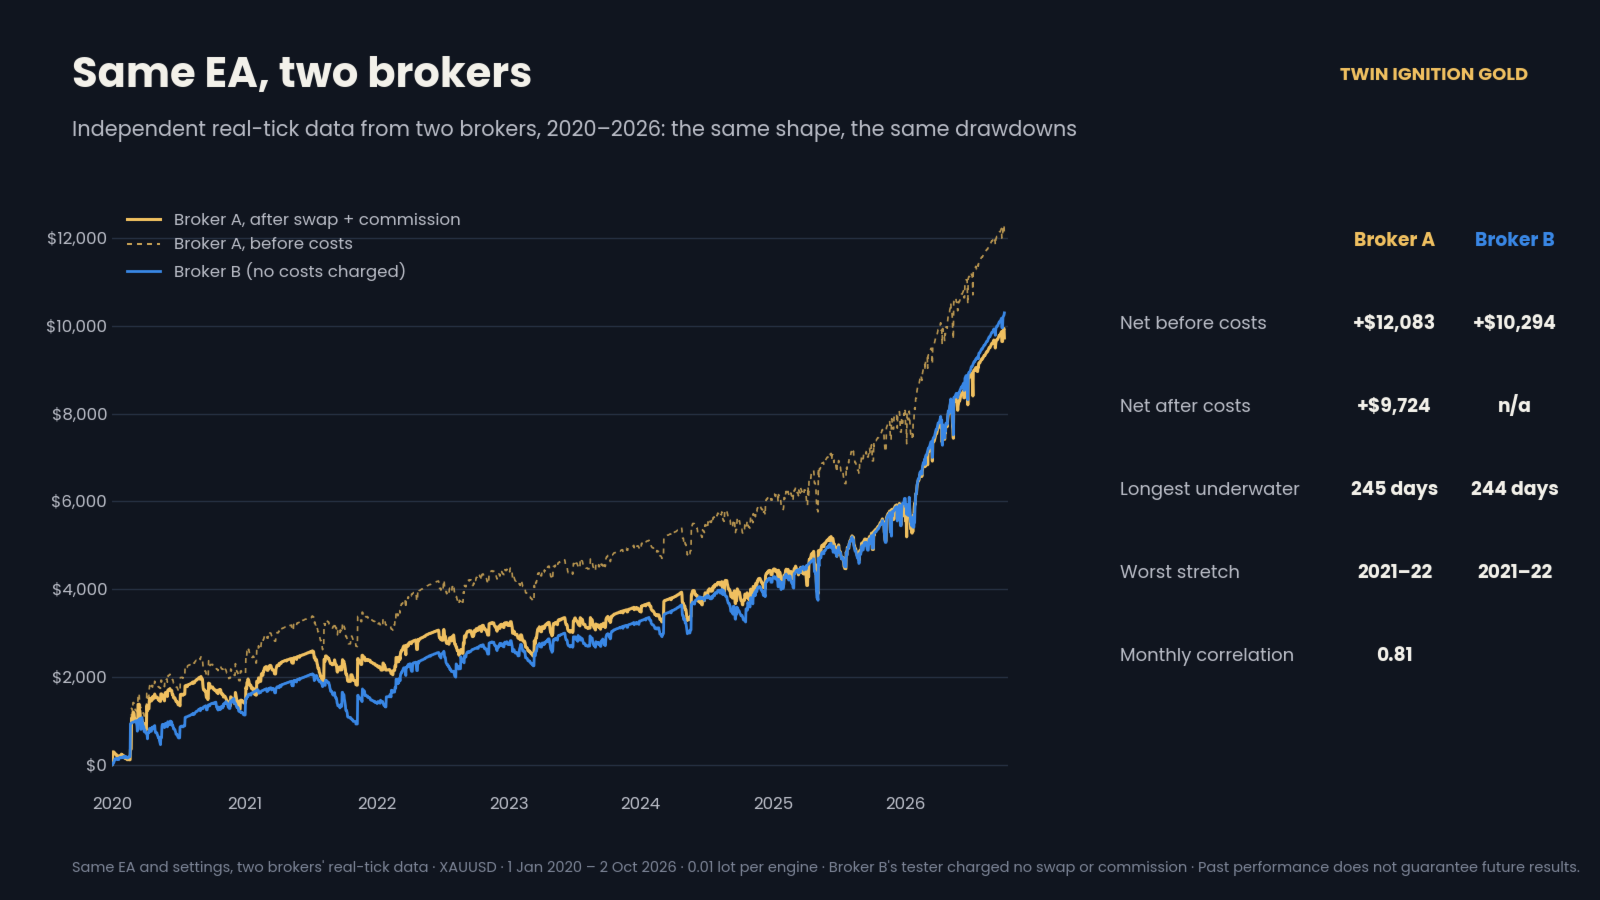
相同设置在第二家经纪商的真实 tick 数据上测试,2020年1月 – 2026年10月(该经纪商的测试器未收取隔夜利息和佣金,因此请比较扣除成本前的数字):
- 扣除成本前:Broker A +$12,083 · Broker B +$10,294
- 最长未创新高期间:Broker A 为 245 天,Broker B 为 244 天
- 两者表现最差的阶段出现在同一时期(2021–2022)
- 两者月度结果的相关系数:0.81
不同的点差和 tick 数据会得出不同的数字,但结果的整体形态保持一致。
交易方式
- 标记区间框。每根 H4 K线都形成一个区间框。交投清淡的时段会被跳过。
- 两侧挂单。在区间框上方挂 buy stop,下方挂 sell stop。每笔订单都在区间框的另一侧边缘设置止损。
- 恢复。如果第一次突破失败,由反向的止损挂单接手(乒乓式恢复)。每次手数都保持不变,并设有每个引擎最多 6 个仓位的硬性上限。
- 篮子止盈。当篮子达到基于 ATR 的盈利目标时,全部平仓,该引擎在当天剩余时间内不再交易。
Engine A — 经典模式
每个仓位使用各自的区间止损,并通过乒乓式入场进行恢复。
Engine B — 区间重置
每个区间框最多入场 2 次。如果当前区间框两侧都失败,它会全部平仓、确认亏损,并逐步收回:之后每个篮子会在正常目标之上加上未弥补亏损的 1/4。
为什么用两个引擎?它们交易相同的区间框,但出场规则不同,因此各自的弱势期只是部分重叠。在相同经纪商、相同时期和相同成本下单独测试,Engine A 每美元回撤对应 6.3× 的净利润,Engine B 为 5.7×。合并后为 9.2×,比单独运行 Engine A(两者中较强的一个)高出约 47%。
主要功能
- 一个 EA 中包含两个引擎,各自拥有独立的魔术号、开关和规则集
- 每个引擎可选时间偏移,使引擎可以在偏移后的 H4 区间框上运行
- 自适应 ATR 的篮子目标(ATR(H4,120) × 倍数),并设有美元下限。可适应黄金不断变化的波动性。
- 每个仓位固定手数。无马丁格尔,无手数倍增。
- 每个仓位均设止损,位于其区间的另一侧边缘
- 每个引擎的持仓数量上限(默认 6)
- 篮子盈利后当日锁定,避免过度交易
- 日终清理:在每日换日前清除挂单,因为此时点差通常明显扩大
- 时段过滤,跳过质量较差的区间框
- 重启安全:保存运行状态,终端或 VPS 重启后可继续运行
- 每次下单前检查保证金、交易量限制和经纪商止损水平
- 并排显示两个引擎及合并盈亏的面板
- 策略测试器运行速度快:测试器会跳过只在实时图表上才需要的处理
- 无 DLL、无外部服务器、无网络请求
选择风险等级
资金规模依据完整历史(2018–2026)中的最大回撤确定(每个引擎 0.01 手时,净值 $1,477 / 余额 $1,609)。
- 低:每 0.01 手 $8,000。历史最大回撤约 18–20%。完整年度收益中位数约 +11%。
- 中:每 0.01 手 $5,000。历史最大回撤约 30–32%。完整年度收益中位数约 +18%。
- 高:每 0.01 手 $4,000。历史最大回撤约 37–40%。完整年度收益中位数约 +23%。
完整年度收益中位数 = 2019 至 2025 年,扣除成本后(0.01 手时为 +$908),因此包含了亏损年份。可按线性比例调整。例如,每个引擎 0.02 手需要两倍的余额。
运行要求
- 交易品种:XAUUSD(黄金)。只需加载到一个图表;EA 会在内部构建 H4 区间框。
- 账户:HEDGING(EA 可以同时持有买入和卖出仓位)
- 经纪商服务器时间 GMT+2 / GMT+3(纽约收盘),大多数 MT5 经纪商都采用这一时间。跳过时段和清理时间均以此为前提。
- 建议使用低点差的 ECN/raw 账户并配合 VPS
- 杠杆 1:100 或更高
主要设置
- 每个引擎的手数(默认 0.01)
- Engine A / Engine B:开关、规则、区间框偏移小时数、跳过的区间框小时、魔术号(默认 770101 / 770102)
- 篮子目标:ATR 倍数(0.25)、ATR 周期(120)、最低目标(每 0.01 手 $2,随手数同比提高)
- 每个引擎最大持仓数(6)
- 篮子盈利后锁定(开启)
- Engine B:每个区间最大入场次数(2)、区间重置(开启)、亏损恢复比例(0.25)
- 市场收盘时间和清理分钟数
- 面板开关
默认设置即为测试所用的设置。请设置手数,并按相同比例提高篮子最低目标。
预期说明(请务必阅读)
- 亏损年份会出现。2019 年在每个引擎 0.01 手时亏损 −$1,327,账户连续 420 天未创新高(2019年3月 – 2020年4月)。请根据能够承受这样一段时期来确定账户资金规模。
- 回撤会出现。历史最大回撤为 $1,477(净值)或 $1,609(余额),每个引擎 0.01 手。自 2020 年以来,最长未创新高期间为 245 天(2021年7月 – 2022年3月)。
- 收益并不均匀。黄金在 2025–2026 年的强劲趋势贡献了很大一部分利润。较平静的年份,例如 2023 年,收益要少得多。
- 已计入成本。主测试收取了真实的隔夜利息和佣金(2020 年至 2026 年共 $2,358)。您的经纪商的隔夜利息和佣金可能更高或更低;请查看其 XAUUSD 费率。
- 最多可同时持有 12 个仓位(每个引擎 6 个),每个仓位均使用您设定的固定手数。
- 回测结果并不保证未来表现。使用杠杆交易黄金具有高风险,可能并不适合所有投资者。请仅使用您能够承受损失的资金进行交易。
常见问题
这是马丁格尔或网格策略吗?
不是。每个仓位使用相同的固定手数,并且每个仓位都有自己的止损。恢复来自新的突破,而不是加大手数。
可以只运行一个引擎吗?
可以。每个引擎都有独立的开关。在我们的测试中,同时运行两个引擎的风险调整后结果优于任一引擎单独运行。
可以用于其他品种吗?
本 EA 仅针对 XAUUSD 设计和测试。我们在其他品种(例如 GBPJPY)上的测试未显示出相同的结果,因此不建议这样使用。
有免费演示版吗?
有。请从本页下载免费演示版,在 MT5 策略测试器中以 "Every tick based on real ticks" 模式在 XAUUSD 上运行。您可以测试任何时期,包括 2018–2019 年。
需要 VPS 吗?
强烈建议使用。EA 支持重启安全,但它需要全天候管理挂单和篮子。
实盘结果会与回测一致吗?
点差、隔夜利息、佣金、滑点和经纪商服务器时间都会影响结果。请先在模拟账户或小额真实账户上运行,并与您自己经纪商的回测结果进行比较。