Market Session Analyzer
- 指标
- 版本: 1.0
- 激活: 20

将市场交易时段转化为可衡量的历史背景。
Market Session Analyzer 是一款用于 MetaTrader 5 的信息型指标,可在可配置的历史样本中分析亚洲、伦敦、 纽约和美国现金市场时段的表现。
它将自动时段区间、波幅统计、伦敦对亚洲区间的突破、纽约反应、ADR 背景以及紧凑的分页仪表板结合在一起。
Market Session Analyzer 仅用于观察。它不会发送交易请求,也不会开启、修改或关闭订单和持仓。
如需查看完整的统计定义和实际示例,请阅读 Market Session Analyzer 详细指南。
为什么使用 Market Session Analyzer?
时段区间显示价格在哪里交易。Market Session Analyzer 增加历史背景,帮助判断当前区间或反应在所选样本中 是否常见、收缩、扩张或异常。
它可以帮助研究以下问题:
- 伦敦时段突破亚洲高点、低点或双边的频率是多少?
- 通常哪一边先被突破?
- 首次突破后,价格回到区间、重新测试或形成假突破的频率是多少?
- 亚洲、伦敦、纽约、US cash 或自定义时段的区间有多大?
- 纽约时段倾向于延续还是反转开盘前的伦敦走势?
- 伦敦已经消耗了前期 ADR 的多少?
自动时段模型
- 亚洲区间 - 伦敦时间 00:00-08:00。
- 伦敦 - 伦敦时间 08:00-17:00。
- 纽约 - 美国东部时间 08:00-17:00。
- US cash - 美国东部时间 09:30-16:00。
- 自定义时段 - 以伦敦时间定义的可选窗口,支持跨夜。
历史 GMT/BST 和 EST/EDT 规则分别处理。自动配置可识别常见的 UTC+2/UTC+3 New-York-close 服务器, 同时提供固定、US DST 和 EU DST 手动配置。
历史统计
指标可分析最近 30、60、120 个或自定义数量的已完成交易日,并可按星期过滤样本。
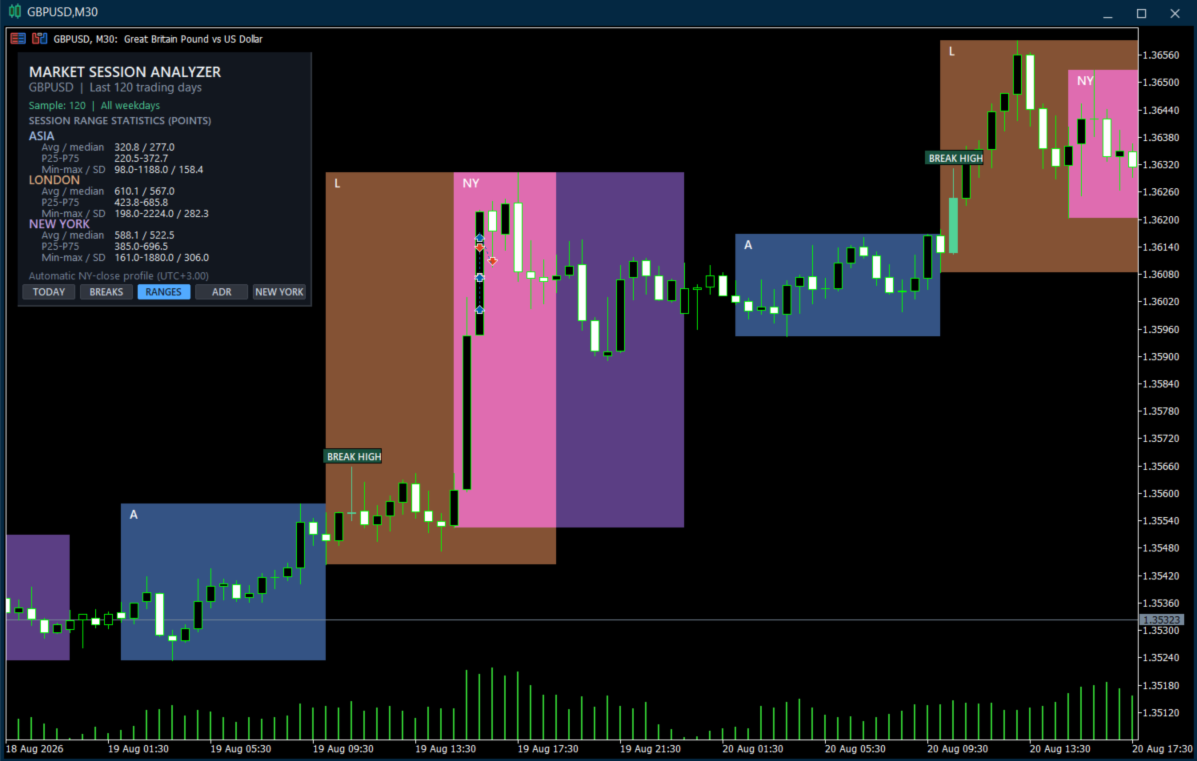
- 时段平均和中位区间。
- 最小值、最大值、总体标准差、P25 和 P75。
- 选择单一时段时显示五档区间分布。
- 百分比统计显示样本数量。
- 通过 M5 数据覆盖率过滤不完整时段。
亚洲区间与伦敦突破
Market Session Analyzer 衡量伦敦时段对已完成亚洲区间的突破。突破可定义为影线越界、一次 M5 收盘越界, 或连续多根 M5 收盘越界。
有效阈值取固定品种点数与亚洲区间百分比中更严格的一项,因此可用于外汇、金属和指数 CFD。
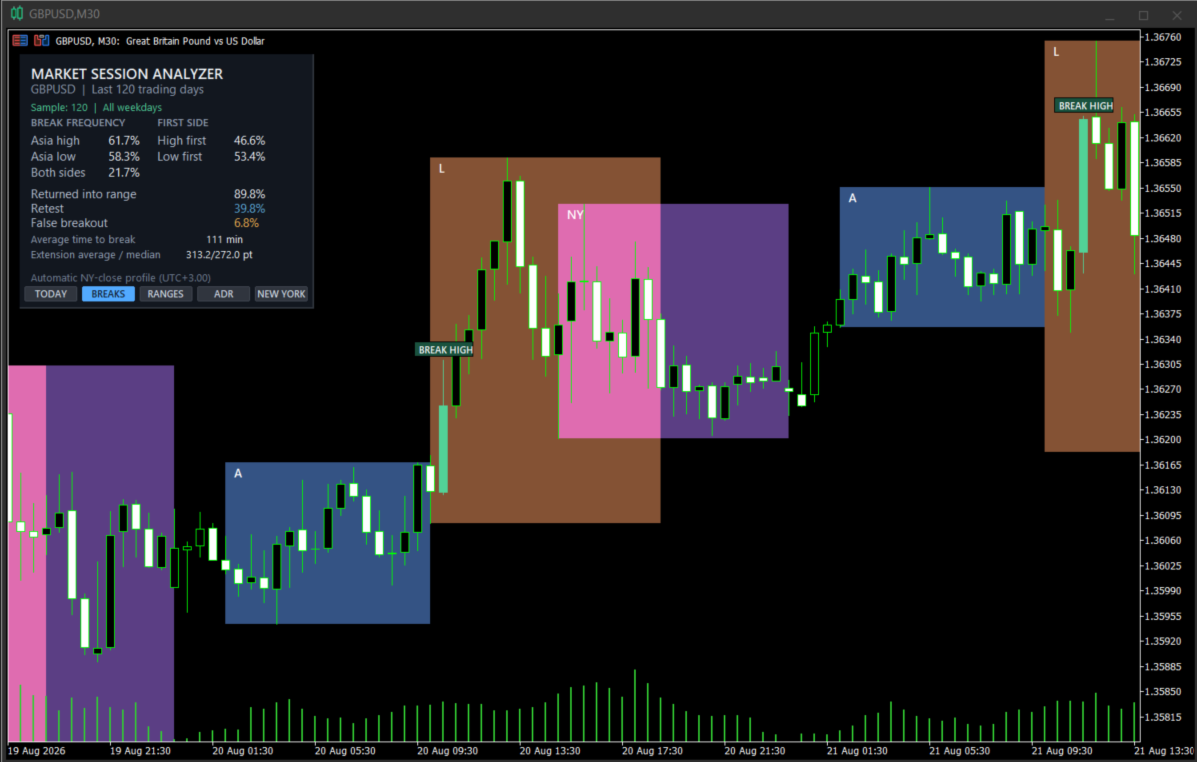
BREAKS 页面显示:
- 亚洲高点、低点和双边突破频率。
- 高点先破和低点先破频率。
- 回到亚洲区间。
- 快速重新测试和假突破频率。
- 首次突破的平均时间。
- 越过首次突破边界的平均和中位扩展。
如果同一根 M5 K 线突破两边,则不指定首次突破方向,因为 OHLC 数据无法重建逐笔顺序。
纽约与 ADR 背景
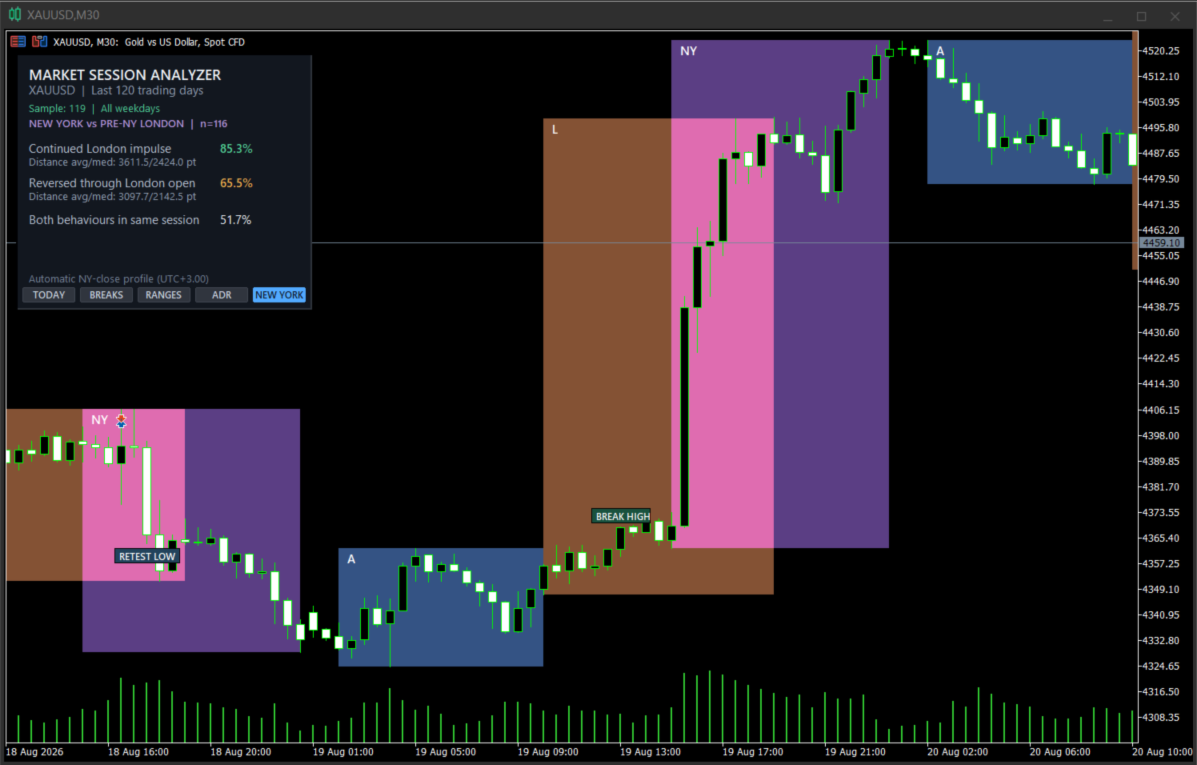
NEW YORK 页面将纽约时段与纽约开盘前形成的伦敦方向性走势进行比较。
- 延续频率以及平均/中位延续距离。
- 反转频率以及平均/中位反转距离。
- 同时出现两种行为的时段。
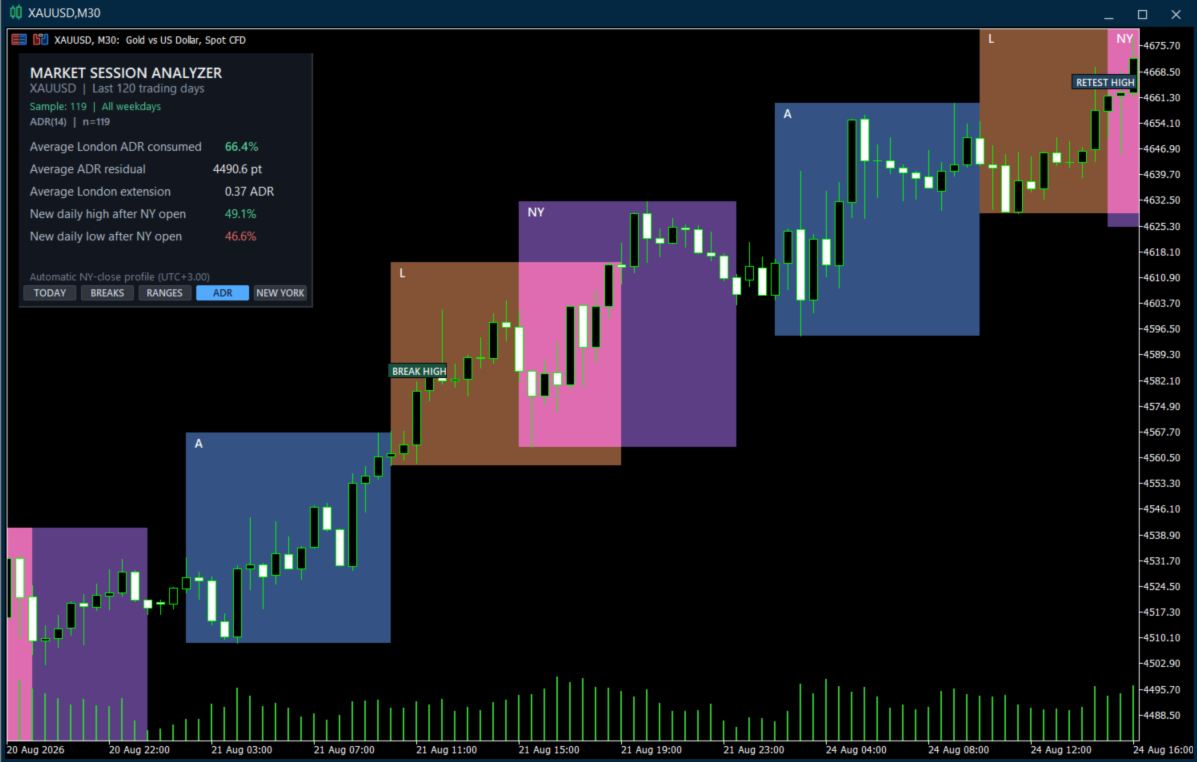
ADR 页面使用已完成的经纪商 D1 K 线,显示伦敦 ADR 消耗、剩余 ADR、ADR 标准化突破扩展,以及纽约开盘后 出现新日高或新日低的频率。
图表仪表板
紧凑仪表板分为五个页面:
- TODAY - 当前亚洲区间和伦敦结果。
- BREAKS - 伦敦时段的突破行为。
- RANGES - 描述性统计和所选时段分布。
- ADR - 日区间背景。
- NEW YORK - 延续和反转行为。
近期时段矩形可填充或仅显示边框。首次突破所在的 K 线会重新着色,并根据最终分类标记为 BREAK、RETEST 或 FALSE;不会使用类似交易订单的箭头或线。
简单使用流程
- 将 Market Session Analyzer 添加到要研究的品种图表。
- 选择历史周期、星期过滤和突破方式。
- 将 SessionFilter 保持为核心时段,或选择一个时段进行重点分析。
- 通过仪表板页面将今天与所选历史样本比较。
- 只有在经纪商历史采用不同时间规则时才使用手动时间设置。
指标可用于任意图表周期。统计引擎使用 M5 数据,在保持五分钟分辨率的同时支持较长历史样本。
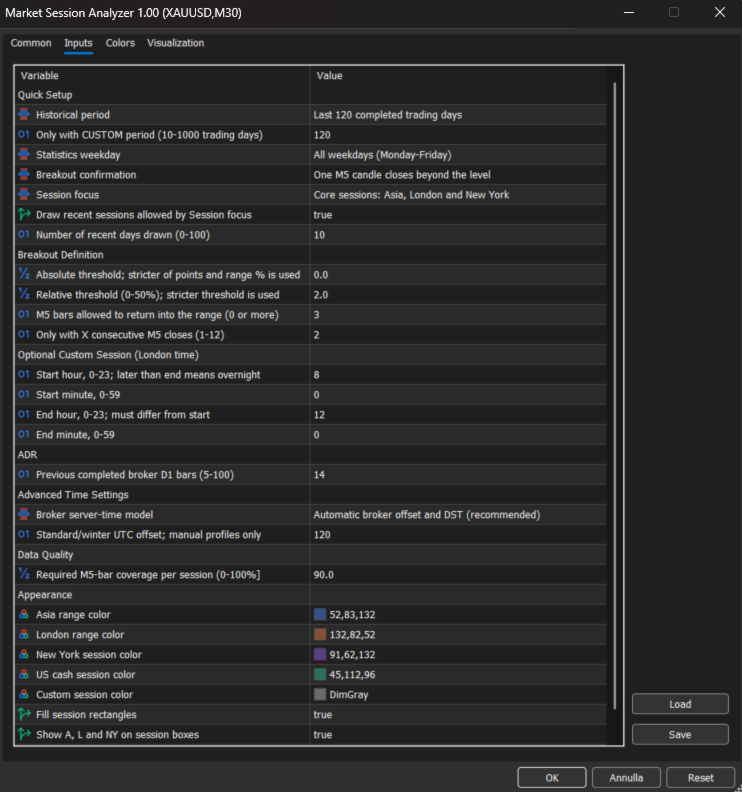
输入参数
Quick Setup
- AnalysisPeriod - 30、60、120 个或自定义已完成交易日。
- CustomLookbackTradingDays - 10 至 1000 个交易日的自定义样本。
- WeekdayFilter - 所有工作日或指定星期。
- BreakoutMethod - 影线、一次 M5 收盘或连续 M5 收盘。
- SessionFilter - 核心时段、亚洲、伦敦、纽约、US cash 或自定义时段。
- ShowHistoricalBoxes - 显示过滤器允许的近期时段区间。
- HistoricalDaysOnChart - 图表上绘制的近期天数。
Breakout Definition
- MinimumBreakoutPoints - 以品种点数表示的绝对阈值。
- MinimumBreakoutRangePercent - 亚洲区间百分比;使用更严格阈值。
- FalseBreakoutWindowBars - 快速回归允许的 M5 K 线数量。
- BreakoutConfirmationBars - 所需连续收盘数量。
Optional Custom Session
- CustomSessionStartHour / CustomSessionStartMinute - 伦敦时间的开始时间。
- CustomSessionEndHour / CustomSessionEndMinute - 伦敦时间的结束时间。结束早于开始表示跨夜; 相同开始和结束时间无效。
ADR, Time, Data Quality 和 Appearance
- ADRPeriod - ADR 使用的已完成 D1 K 线数量。
- ServerTimeProfile - 自动、固定 UTC、US DST 或 EU DST。
- BrokerStandardUtcOffsetMinutes - 手动配置的标准/冬季偏移。
- MinimumSessionCoveragePercent - 最低 M5 数据覆盖率。
- AsiaBoxColor, LondonBoxColor, NewYorkBoxColor, UsCashBoxColor, CustomBoxColor - 时段颜色。
- FillSessionBoxes - 填充或边框矩形。
- ShowSessionLabels - 显示时段缩写。
- ShowBreakoutMarkers - 显示首次伦敦突破及分类。
重要说明
- 指标使用当前图表品种,不要求固定图表周期。
- 统计在内部加载 M5 K 线,因此事件为五分钟分辨率。
- 不同经纪商的价格、缺失数据、品种规格和服务器时间可能导致结果不同。
- 自动 UTC+2/UTC+3 规则适用于常见 New-York-close 服务器。
- 在 Strategy Tester 中,AUTO 使用 UTC+2/UTC+3 备用规则,因为 MetaTrader 将模拟服务器时间与 GMT 设为相同。
- 星期过滤在所选回看周期内部应用。
- US cash 和自定义时段需明确选择,以减少默认视图中的重叠。
- 历史统计只描述所选样本,不预测未来市场行为。
- Market Session Analyzer 不提供交易建议、交易信号或保证结果。