Yevgeniy Koshtenko / Профиль
- Информация
|
2 года
опыт работы
|
14
продуктов
|
37
демо-версий
|
|
1
работ
|
0
сигналов
|
0
подписчиков
|
На финансовых рынках с 2016 года, в алгоритмическом трейдинге — с 2019 года, в машинном обучении и программировании — с 2021 года.
Разрабатываю торговых советников, алгоритмические торговые системы, технические индикаторы, смарт-контракты, инфраструктуру токенов и криптовалют, системы автоматизации бизнеса и ИИ-модели под ключ.
В настоящее время разрабатываю институциональную торговую экосистему для собственного хедж-фонда, а также собственную блокчейн-инфраструктуру на базе искусственного интеллекта.
Проект уже включает многомодульную Python-инфраструктуру для торговли через Interactive Brokers, отдельную торговую систему для RoboForex и готового институционального торгового советника с жёстко заданными параметрами риск-менеджмента: максимальная дневная просадка — 2%, максимальная недельная просадка — 5%.
Основной приоритет системы — долгосрочная стабильность, дисциплинированное управление капиталом, контроль рисков и достижение устойчивой доходности институционального уровня.
https://www.mql5.com/ru/market/product/193554
Трейдеры RoboForex также могут подключить возврат 95% комиссии и спреда, открыв новый торговый счёт с моим реферальным кодом — jsdnu.
Через мой ребейт-сервис SINERGY 95% соответствующих торговых комиссий и расходов на спред в RoboForex возвращаются каждый торговый день в 08:00. Это позволяет снизить эффективные торговые расходы примерно до $1 на лот, что делает такую модель одной из наиболее экономичных среди доступных ECN-решений на мировом рынке.
Автор более 100 международных статей, опубликованных на разных языках мира.
https://shtenco.github.io/index.html
Выстраиваем биологически верную систему нейронов для прогнозирования временных рядов. Внедрение плазмоподобной среды в архитектуру нейронной сети создало своеобразный "коллективный разум", где каждый нейрон влияет на работу системы не только через прямые связи, но и посредством дальнодействующих электромагнитных взаимодействий. Как покажет себя нейронная система моделирования мозга на рынке?
Прогнозируем будущую экстремальную волатильность при помощи бинарной классификации. Создаем индикатор прогноза экстремальной волатильности с использованием машинного обучения.
Представляем инновационный торговый алгоритм, сочетающий эволюционные алгоритмы с глубоким обучением с подкреплением для торговли на Форекс. Алгоритм использует механизм вымирания неэффективных особей, для оптимизации торговой стратегии.
Мы рассмотрим методы дискретизации цен на Python + MQL5. В этой статье я поделюсь практическим опытом разработки библиотеки на Python, которая реализует целый спектр подходов к формированию баров — от классических Volume и Range bars до более экзотических методов вроде Renko и Kagi.ары, свечи трехлинейного прорыва, рэйндж бары — какова их статистика, как еще можно представить цены дискретно?
AI Moving Average Trend Краткое описание Инновационный индикатор тренда, использующий нейронную сеть для адаптивного определения движения цены, идеально подходящий для среднесрочных и долгосрочных трейдеров, работающих на различных таймфреймах. Полное описание Принцип работы Индикатор использует однослойную нейронную сеть для анализа ценовых движений и построения адаптивной трендовой линии. Алгоритм комбинирует классическое скользящее среднее с машинным обучением для точного определения тренда
ETARE (Эволюционный Торговый Алгоритм с Подкреплением и Вымиранием) – революционная торговая система, которая переосмысливает принципы теории эволюции Дарвина в контексте финансовых рынков. Как в природе выживают наиболее приспособленные организмы, так и в ETARE процветают только самые эффективные торговые стратегии.
В основе системы лежит принцип естественного отбора: множество торговых стратегий конкурируют между собой, подобно видам в экосистеме. Успешные стратегии "выживают" и передают свои характеристики (гены, веса нейросетей) следующим поколениям через механизм генетического наследования, в то время как неэффективные – отсеиваются. Этот процесс, реализованный через передовые алгоритмы машинного обучения, обеспечивает постоянную адаптацию к меняющимся рыночным условиям.
Периодически электронная популяция вымирает, остаются сильнейшие!
Подобно тому, как биологические виды развивают иммунитет к неблагоприятным факторам среды, ETARE формирует устойчивость к различным рыночным условиям. Система использует многоуровневый механизм управления рисками, включающий стратегию динамического усреднения позиций и адаптивное распределение капитала.
Ключевой особенностью ETARE является её способность к самообучению через механизм подкрепления. Каждая торговая операция, независимо от результата, обогащает "генетический код" системы, улучшая качество будущих решений. Это напоминает процесс эволюционной адаптации, где каждое поколение становится более приспособленным к своей среде.
Инвестиционная эффективность ETARE базируется на трех фундаментальных принципах эволюционной теории: наследственности (передача успешных торговых паттернов), изменчивости (постоянная адаптация стратегий) и естественном отборе (выживание наиболее прибыльных подходов). Это делает систему особенно привлекательной для институциональных инвесторов, стремящихся к стабильной доходности при контролируемых рисках в долгосрочной перспективе.
Касаемо фич и признаков: они поступают одновременно со всех остальных модулей внутрь генетической системы. В том числе и сигналы от других модулей (арбитражные, экономические, анализа новостей и позиций фондов, по чистому МО), Плюс, двухканально: при мере набора статистики и торговой истории также поступает торговая история счета через TradingHistory. В итоге получается уже по-настоящему многомерная и эволюционирующая система!
Статья рассказывает об опыте разработки гибридной торговой системы, объединяющей классический технический анализ с нейронными сетями. Автор подробно разбирает архитектуру системы — от базового анализа паттернов и структуры нейросети до механизмов принятия торговых решений, делясь реальным кодом и практическими наблюдениями.
В статье рассматривается инновационный подход к прогнозированию движения цен на финансовых рынках с использованием квантовых вычислений. Основное внимание уделяется применению алгоритма квантовой оценки фазы (QPE) для поиска продобразов ценовых паттернов, что позволяет значительно ускорить процесс анализа рыночных данных.
В этой статье представлен инновационный подход к техническому анализу, основанный на преобразовании ценовых движений в бинарный код. Автор демонстрирует, как различные аспекты рыночного поведения — от простых движений цены до сложных паттернов — можно закодировать в последовательности нулей и единиц.
Рассмотрим новый подход к анализу рыночных трендов, основанный на трехмерной визуализации и тензорном анализе рыночной микроструктуры.
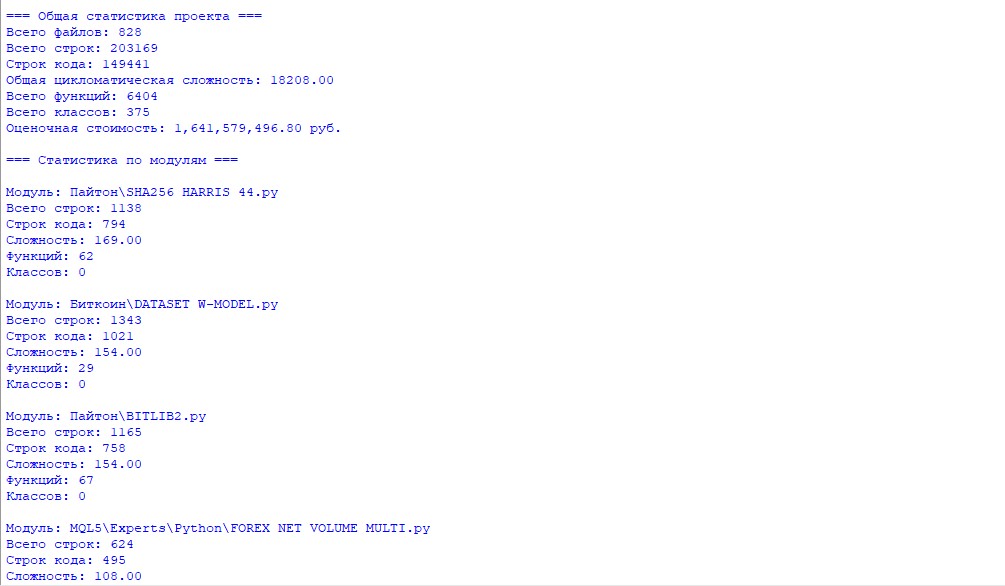
=== Общая статистика проекта ===
Всего файлов: 828
Всего строк: 203169
Строк кода: 149441
Общая цикломатическая сложность: 18208.00
Всего функций: 6404
Всего классов: 375
Оценочная стоимость при оплате Middle ML Engineer: 1,641,579,496.80 руб.
Как говорил Генри Форд, сэкономленное = заработанное....)
А это еще и все отлажено)
По другому рабочие решения не создать.
Эта модель никогда не будет продаваться. Только его пред-версии в виде ботов на MQL5. Сама же модель , аналогичная Мидасу, не имеет цены. Вчера общался с девушкой с 20-летним опытом на рынке. Она подтверждает мои наблюдения 9-летнего опыта: на рынке 99,99% трейдеров сливают. Есть всякие блогеры и инфоцыгане, кто ссут в уши, что они зарабатывают, на самом деле их цель - впарить курс.
К тому же, она не имеет аудитории. Богатые и сверхбогатые, кому реально можно его продать за 100-500 млн. долларов, предпочитают свои решения, без длительной истории перфоманса и чека портфолио они ничего покупать не будут. Но фишка в том, что если у меня будет перфоманс, мне уже не нужен будет никто: мне проще написать в венчур Сбера и открыть фонд самому.
А за копейки я продавать ничего не хочу и не буду. Пусть покупают сеточников за 100 баксов. Есть масс-маркет, а есть решения институционального уровня.
У меня сейчас идет распродажа, реально низкая цена, но это последняя такая цена. Акции подобного рода будут проводиться только на Новый Год. 10 января цена всех продуктов вырастет в 10 раз. Мне начихать, будут ли покупать или нет, если честно. Я и так нормально зарабатываю)
Разрабатываем модульную торговую систему, объединяющую Python для анализа данных с MQL5 для исполнения сделок. Четыре независимых модуля параллельно следят за разными аспектами рынка: объемами, арбитражем, экономикой и рисками, а для анализа используют RandomForest с 400 деревьями. Особый упор сделан на риск-менеджмент, ведь без грамотного управления рисками даже самые продвинутые торговые алгоритмы бесполезны.
Как осуществляется портфельная торговля на Форекс? Как могут быть синтезированы портфельная теория Марковица для оптимизации пропорций портфеля и VaR модель для оптимизации риска портфеля? Создаем код по портфельной теории, где, с одной стороны, получим низкий риск, а с другой — приемлемую долгосрочную доходность.
3D Bars Oscillator - Индикатор Рынка с Трехмерной Визуализацией Тренда Краткое Описание 3D Bars Oscillator - инновационный индикатор для MetaTrader 5, который предоставляет уникальный трехмерный взгляд на динамику рыночного тренда с использованием передовых алгоритмов Renko и сглаживания. Ключевые Особенности Технология визуализации : Трехмерное представление рыночного тренда Адаптивный алгоритм : Расчет тренда на основе блоков Renko Гибкая настройка : Полный контроль над параметрами индикатора
Открываем новый мир автоматической торговли на 3D-барах. Как выглядит торговый робот на многомерных барах цены, и могут ли "желтые" кластеры 3D-баров предсказывать развороты трендов? Как выглядит трейдинг в множестве измерений?