
Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь
У меня, к примеру, составлены, я их так называю, - технические паспорта плотностей вероятностей приращений валютных пар.
Эти техпаспорта описывают не пары, а настройки фильтров. Попробуйте проверить, как они меняются, особенно во время летних отпусков.
Спасибо.
Но.. Правда не умею строить графики СБ. Мало того, вообще не доверяю ни одному из генераторов псевдослучайных чисел, пока сам не проверю. А это крайне тяжелое занятие, поэтому не сравниваю никогда с графиками.
Это целая ветка, искать замучился. Что, действительно есть стандарт, определяющий, что такое "СБ"?
это перемещение точки на расстояние +1 или -1 с вероятностью р. где (0<р<1).
в случае с монеткой р всегда строго равно 1/2.
Вынужден повторить вопрос: "Это целая ветка, искать замучился. Что, действительно есть стандарт, определяющий, что такое "СБ"?
Я интересовался наличием стандарта. ГОСТ, РОСТ, СЭВ, IEEE, наконец. Стандарт есть?
P.S. Пока повторял вопрос, уже ответили, что стандартов нет, ссылка не ведет к ним. Это так. Правильно ли ответили? Не знаю.
Стандарты, которые должны, вроде бы, учитывать нестабильность дисперсии, собрал, но пока не читал
GOST_R_54500_1-2011.pdf
GOST_R_54500_3-2011.pdf
GOST_R_54500_3_1-2011.pdf
GOST_R_54500_3_2-2013.pdf
Не отвечаю, но на первый взгляд в них нет слов "случайное блуждание".
А самый сложный ?
А самый сложный моделируете стакан с алгоритмом матчинга ордеров, и алгоритмом маркетмейкера, только на входящие потоки маркет ордеров бай и селл подаёте ГПСЧ.
только сразу бросились на отклонения цены от средней, а не приращений. А процесс самой цены, в отличие от приращений стал-то уже нестационарным! Анализировать труднее. Бросьте это дело. Анализируйте ТОЛЬКО приращения. Это Вам очень многое даст.
У меня, к примеру, составлены, я их так называю, - технические паспорта плотностей вероятностей приращений валютных пар. Это имеет смысл, т.к. процесс приращений стационарен.
где вы видели, чтобы приращения проверяли на стационарность.
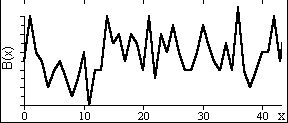
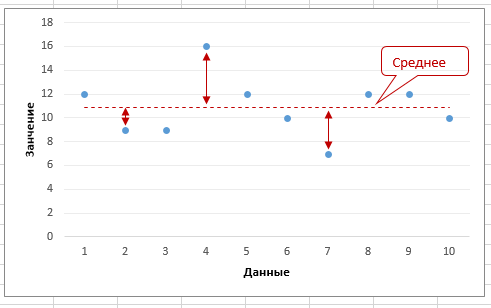
на стационарность обычно проверяют какой-то процесс.
отклонения от средней.
ну не будем же мы монетку подкидывать 20 000 раз, чтобы самим ряд сгенерировать)
А самый сложный моделируете стакан с алгоритмом матчинга ордеров, и алгоритмом маркетмейкера, только на входящие потоки маркет ордеров бай и селл подаёте ГПСЧ.
Вынужден повторить вопрос: "Это целая ветка, искать замучился. Что, действительно есть стандарт, определяющий, что такое "СБ"?
Я интересовался наличием стандарта. ГОСТ, РОСТ, СЭВ, IEEE, наконец. Стандарт есть?
P.S. Пока повторял вопрос, уже ответили, что стандартов нет, ссылка не ведет к ним. Это так. Правильно ли ответили? Не знаю.
Стандарты, которые должны, вроде бы, учитывать нестабильность дисперсии, собрал, но пока не читал
GOST_R_54500_1-2011.pdf
GOST_R_54500_3-2011.pdf
GOST_R_54500_3_1-2011.pdf
GOST_R_54500_3_2-2013.pdf
Не отвечаю, но на первый взгляд в них нет слов "случайное блуждание".
https://dic.academic.ru/dic.nsf/enc_mathematics/5137/СЛУЧАЙНОЕ
Еще как можно! Только торговать не приращения, а НА приращениях. Многие этим пользуются, это называется "пипсовка". Но их губят спред и комиссия. Я сразу это понял, поэтому от такого метода отказался.
я вам уже говорил, что вам даст то, что вы будете знать, что следующее наиболее вероятное приращение это 1 пункт.вы же не будете знать в какую сторону.