Auryndra Gold no MT5: guia de teste e seis cenários de backtest

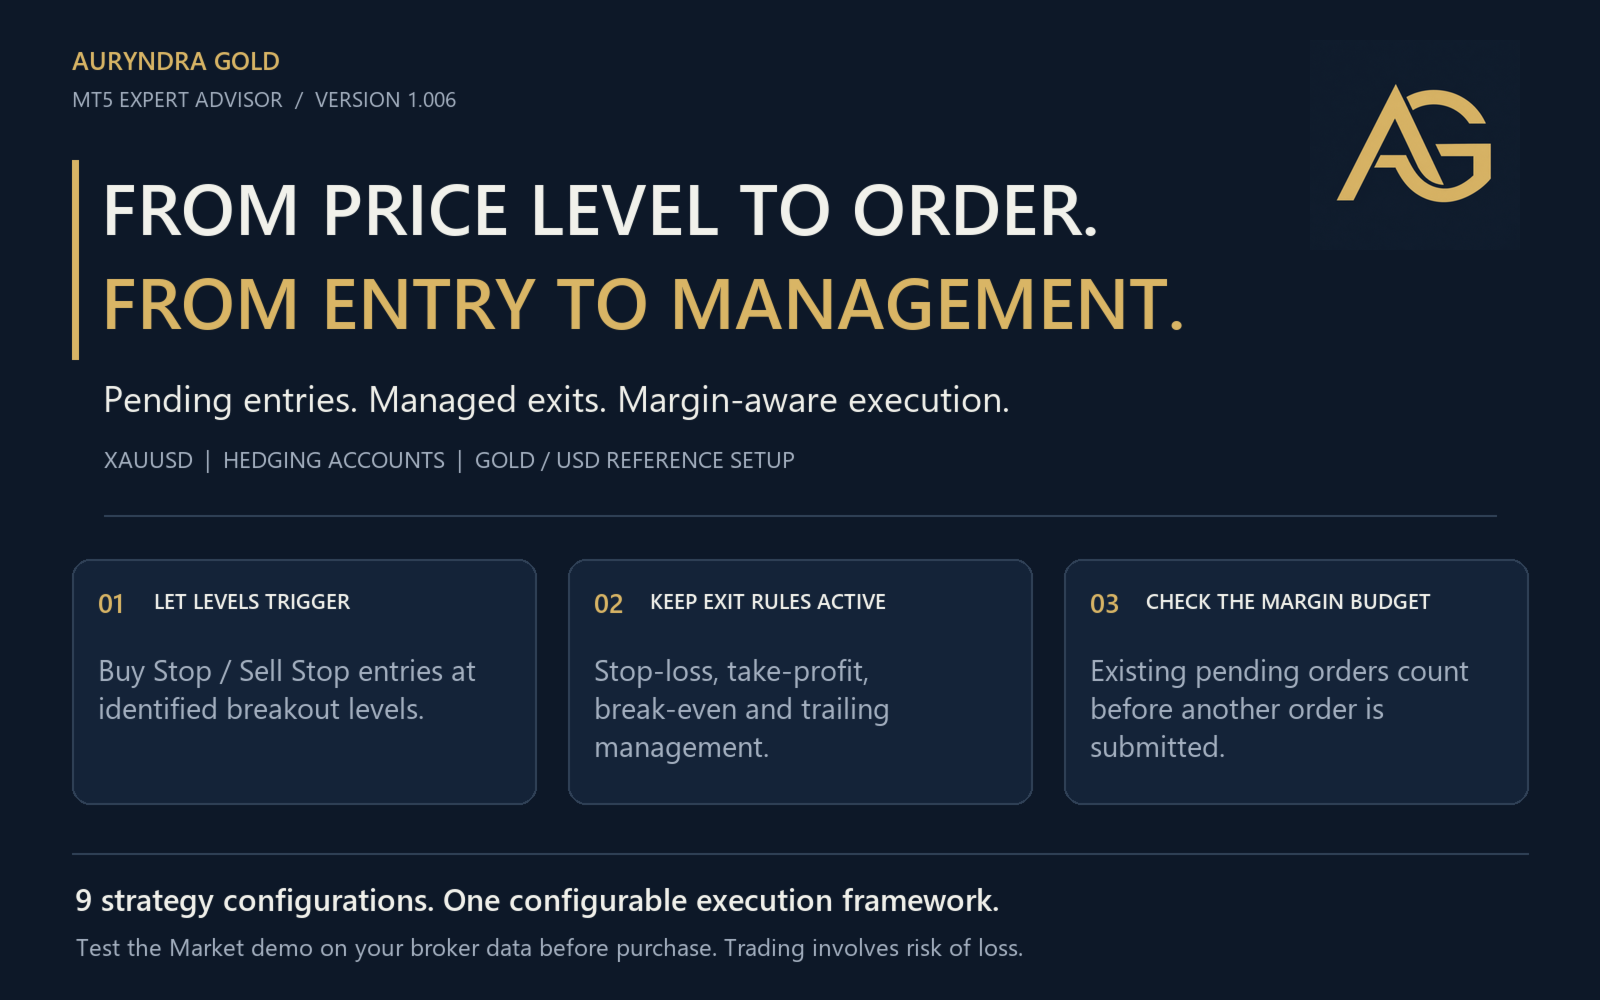
Guia publicado pelo vendedor do Auryndra Gold. Veja como reproduzir a avaliação histórica e interpretar os resultados. O EA prepara ordens Buy Stop e Sell Stop em níveis identificados e gerencia suas posições com stop-loss, take-profit, break-even e trailing. Os testes utilizam a versão 1.006, exibida como 1.6 no Market.
1. Obtenha a demonstração e prepare o teste
A demonstração está na página do Auryndra Gold no Market. Use-a no Testador de Estratégias do MetaTrader 5. A referência é XAUUSD em conta Hedge denominada em USD. Confira o contrato do símbolo, lote mínimo, spread e alavancagem da corretora.
Selecione o EA no testador, símbolo XAUUSD, período H1, moeda USD e alavancagem de 1:100. Em parâmetros de entrada, altere TradeFrequency para Extreme e mantenha os demais padrões da versão 1.6. Extreme pode aumentar atividade e risco.
2. Escolha datas, saldo e modelo
Use as combinações abaixo. Datas finais são exclusivas. Nos testes OHLC, selecione OHLC de 1 minuto; somente o último caso usa ticks reais. Aguarde o histórico necessário antes de iniciar. A campanha manteve o spread histórico da corretora, sem atraso adicional de execução.
| De / até | Modelo | Inicial | Líquido | DD de equity |
|---|---|---|---|---|
| 01/01/2020 / 01/01/2026 | OHLC M1 | US$ 200 | +US$ 77.156,63 | 37,43% |
| 01/01/2020 / 01/01/2026 | OHLC M1 | US$ 1.000 | +US$ 119.930,17 | 20,34% |
| 01/07/2026 / 01/11/2026 | OHLC M1 | US$ 200 | +US$ 123,91 | 55,60% |
| 01/07/2026 / 01/11/2026 | OHLC M1 | US$ 1.000 | +US$ 245,12 | 40,49% |
| 20/10/2026 / 01/11/2026 | OHLC M1 | US$ 200 | −US$ 44,14 | 26,56% |
| 20/10/2026 / 01/11/2026 | Ticks reais | US$ 200 | −US$ 46,71 | 26,08% |
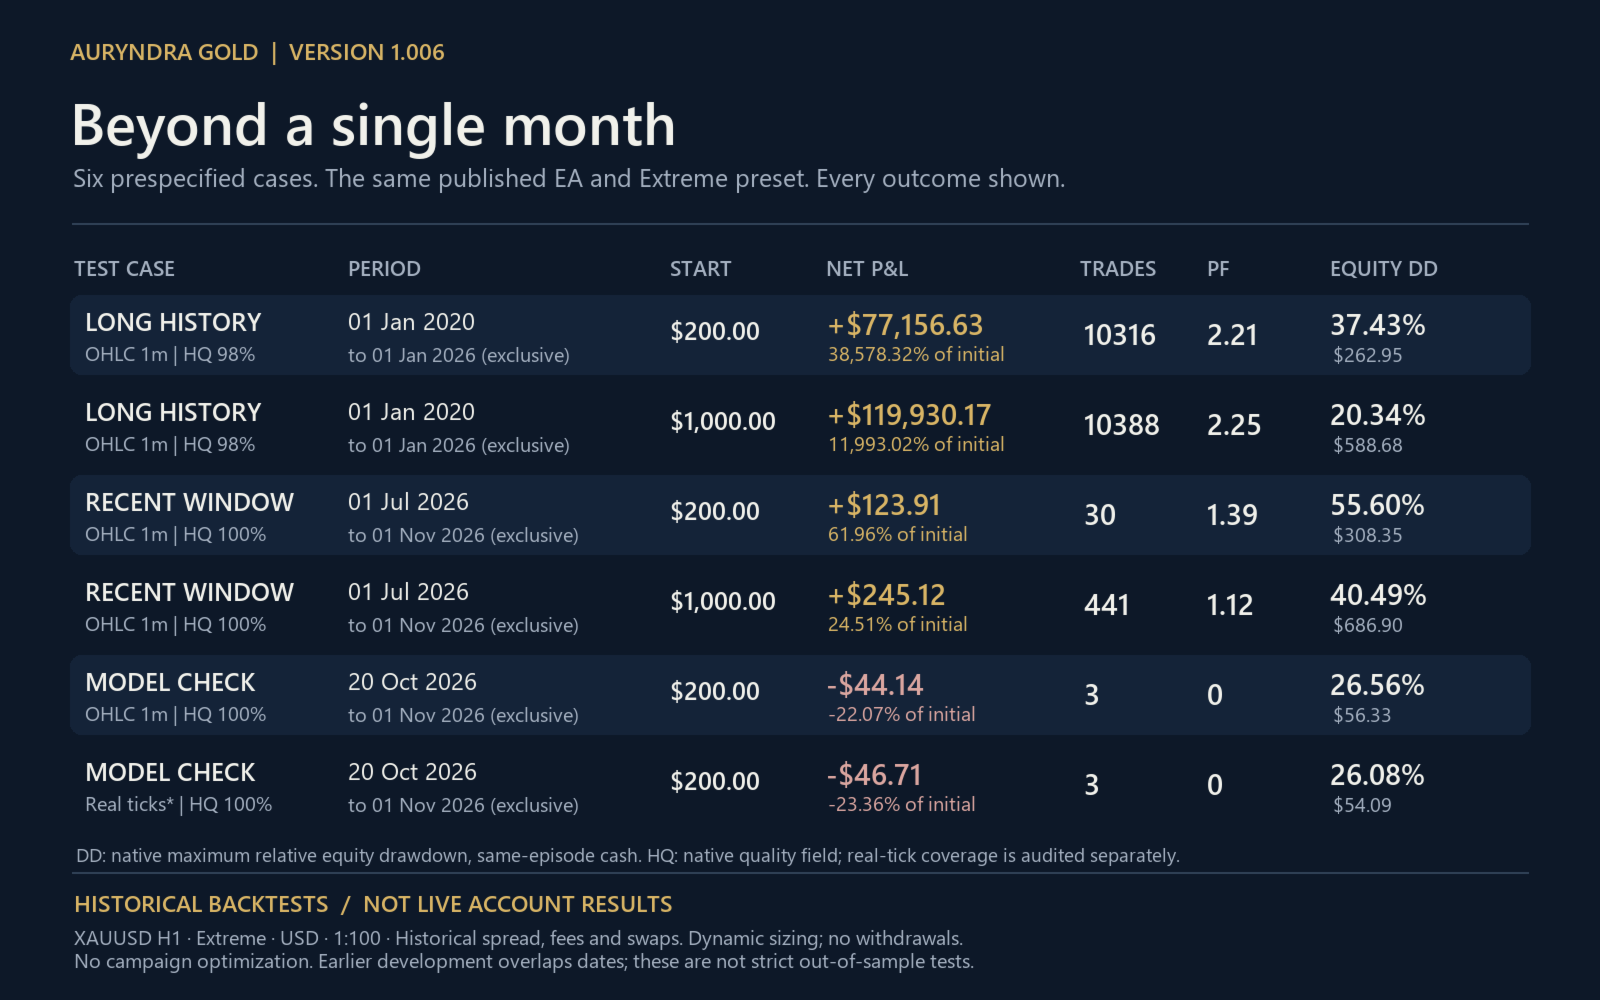
O arquivo anexo reúne os seis relatórios, dados e condições dos testes.
3. Compare lucro, perdas e qualidade dos dados
O DD mostrado é o máximo relativo de equity do relatório nativo. O teste longo com US$ 200 registrou 10.316 operações e fator de lucro 2,21. Ambos os testes longos têm qualidade nativa de 98% e usam ticks gerados por OHLC; não representam seis anos de ticks reais.
No comparativo curto, o MT5 informa 100% de ticks reais e 4.245.394 ticks. Mesmo assim, ambos os modelos terminaram com prejuízo e apenas três operações. A janela curta não estabelece desempenho futuro.
As simulações usam lotes dinâmicos, custos registrados e reinvestimento, sem saques ou aportes adicionais. Houve fluxo realizado negativo em 18 de 72 meses com US$ 200 e em 19 de 72 meses com US$ 1.000. Curvas de saldo realizado não mostram a equity flutuante; avalie também o drawdown nativo.
4. Confira as diferenças antes de usar
Os seis casos foram definidos antes dos resultados, sem otimização nesta campanha. Há datas já examinadas no desenvolvimento, portanto não se trata de validação estritamente fora da amostra. Condições de outra corretora podem alterar execução e resultados. Depósitos dos testes não são recomendação de capital mínimo. Parâmetros de margem e risco não garantem limites de perda; backtests não são resultados de conta real nem garantia de desempenho futuro.
A licença no Market custa US$ 399, sem aluguel, com 5 ativações. Avalie a demonstração no Testador antes de decidir. Dúvidas sobre reprodução podem ser encaminhadas pelos comentários e mensagens do MQL5.