PrimeEntry44
- Asesores Expertos
- Versión: 2.7
- Actualizado: 22 octubre 2026
- Activaciones: 5

Descripción general
PrimeEntry44 es el resultado de cinco años de desarrollo, pruebas y observación en tiempo real. Comenzó con una única idea y, a medida que las estrategias se fueron ampliando, se convirtió en un sistema de trading completo. Antes de su lanzamiento, el código se sometió a una exhaustiva serie de pruebas y solo se mantuvieron en el sistema aquellas estrategias que superaron dichas pruebas.
El EA no se basa en una única configuración. Ejecuta una cartera compuesta por estrategias de acción del precio independientes entre sí; cada estrategia abre su propia operación con su propio SL, TP y número mágico. Los resultados mensuales de las estrategias son prácticamente independientes entre sí; un mal periodo de una estrategia suele verse compensado por los resultados de las demás.
- Plataforma: MetaTrader 5, cuenta de cobertura
- Gráfico: M5 (los intervalos de tiempo superiores se leen en el código)
- Símbolos compatibles: XAUUSD (oro) y USTEC (Nasdaq 100)
- Estilo de trading: intradía y de varios días; sin grid, martingala ni aumento de la posición en pérdidas; cada operación tiene un SL; algunas estrategias no tienen TP porque se cierran en función del tiempo.
- Riesgo: un porcentaje fijo del saldo por operación; se ajusta en función del régimen del mercado, la fuerza de la tendencia y la volatilidad
Estrategias
El EA ejecuta automáticamente su propia selección de estrategias en cada símbolo; cada estrategia tiene su propia lógica, SL, TP y número mágico:
Las estrategias se basan en sistemas de identificación comunes que también se pueden trazar en el gráfico: identificación de rangos (dos marcos temporales), huecos FVG, máximos y mínimos automáticos, máximos y mínimos dobles, mesetas, niveles de Londres y cinco medias móviles.
Gestión de riesgos y filtros
El lote de cada operación se calcula en función de la distancia del SL; de este modo, la pérdida equivale a un porcentaje determinado del saldo (por defecto, el 0,6 %; cada estrategia puede utilizar su propio valor). Además:
- Riesgo según el régimen: el mercado se clasifica como alcista, bajista o lateral (índice de eficiencia de 10 días y línea de tendencia automática en H4). El riesgo de la estrategia puede variar según la dirección de la tendencia, en contra de la tendencia o en un mercado lateral; algunas estrategias solo abren operaciones en la dirección del régimen.
- Multiplicador de la capa de tendencia: multiplicadores opcionales de Supertrend (H4) y ADX (H4); por ejemplo, cuando el ADX es bajo, se asume más riesgo en una tendencia tranquila.
- Riesgo en función de la volatilidad: el riesgo puede aumentarse en un mercado tranquilo, y las operaciones pueden suspenderse cuando la volatilidad diaria se dispara.
- Filtro de noticias: Las operaciones abiertas se cierran unos minutos antes de la publicación de las cifras de empleo no agrícola y la tasa de desempleo de EE. UU., el IPC, la decisión sobre los tipos de interés de la FED, la rueda de prensa de la FED y las actas de la FED; no se abren nuevas operaciones poco antes ni poco después de la noticia. Para la prueba de la estrategia, las noticias de 2010 a 2026 están integradas en el código; en la cuenta real también se utiliza el calendario económico de MT5.
- Filtro premium de rango de oscilación: aplica la misma lógica al rango entre el máximo y el mínimo más recientes en el intervalo de tiempo seleccionado.
- Filtro de ratio de nivel HTF: no se abre una operación si el máximo del intervalo de tiempo superior más cercano (o el mínimo, en el caso de una venta) no cumple el ratio mínimo de riesgo/recompensa; a las estrategias de la lista se les puede asignar un multiplicador de riesgo más alto, ya que las operaciones restantes son de mayor calidad.
- Límites de riesgo de la cuenta: el límite de pérdidas diario impide que se abran nuevas operaciones durante el resto del día cuando el valor de la cuenta cae por debajo de un determinado porcentaje de su valor al inicio de la jornada. El límite máximo de riesgo total abierto limita el riesgo total de las operaciones abiertas en el SL: el lote de la nueva operación se reduce lo suficiente como para caber dentro del límite máximo o no se abre la operación. En XAUUSD, el límite diario (4 %) y el techo (3 %) están activados por defecto: protegen casi todas las operaciones al reducir la caída máxima del −40,8 % al −25,8 % (1,9 operaciones al día en ambos casos). En USTEC está desactivado por defecto, ya que allí reduce la rentabilidad más que la caída. Ambos se pueden seleccionar como Automático, Manual o Desactivado en la lista desplegable de los parámetros; dado que el valor se guarda al inicio del día, no se restablece al reiniciar el EA.
- Lote máximo automático: en la configuración predeterminada (Lote máximo = Automático), el límite de lotes crece junto con el saldo: una sola operación no puede arriesgar más del 6 % del saldo, ni siquiera con una distancia mínima de SL. Funciona como límite de seguridad para cuentas de cualquier tamaño, desde cuentas pequeñas hasta cuentas prop de 100 000 USD. Si se selecciona «Manual», se puede introducir un lote fijo; si se selecciona «Desactivado», el límite se elimina.
- Herramientas opcionales de gestión de capital: reserva de beneficios (desactivada por defecto; cuando se activa, se aparta una parte de cada operación rentable y no se pone en riesgo), cierre parcial y ajuste del SL a la entrada.
Ajustes de hora: léelos con atención
La mayoría de las estrategias dependen de las sesiones (apertura de Asia, Londres y Nueva York; cierre del día). Por eso, la configuración correcta de la hora es más importante que cualquier otro ajuste.
- Todos los horarios de las sesiones en los ajustes están indicados para un servidor GMT+0 (por ejemplo, Exness). Los ajustes que indican «Hora del servidor» corresponden a valores GMT+0; el EA los ajusta automáticamente.
- Diferencia GMT del servidor = Automático (por defecto): tanto en la cuenta real como en la de demostración, el EA calcula la diferencia GMT entre la hora del servidor y la del bróker, y ajusta todos los horarios de las sesiones en consecuencia. En la cuenta real no es necesario modificar ningún ajuste de hora.
- En el simulador de estrategias no se puede detectar esta diferencia y se considera 0. Si estás realizando pruebas en un bróker cuyo servidor tiene GMT+2/GMT+3 (como es el caso de la mayoría), selecciona «Diferencia GMT del servidor» como «Manual», introduce el valor 2 y establece Server_USDST = true. De lo contrario, las estrategias basadas en las sesiones abrirán operaciones a horas incorrectas y los resultados serán mucho peores.
- Las velas diarias y H4 se generan basándose en GMT+0 (UseGMTCandles = true, por defecto). En servidores GMT+2/+3, el EA reconstruye las velas D1 y H4 a partir de los datos de H1 según los límites de GMT+0. De este modo, la apertura del día, los máximos y mínimos del día anterior y los niveles H4 se mantienen coherentes con la configuración, y los resultados son idénticos a los del servidor GMT+0.
- Filtro de noticias: las horas de las noticias siguen automáticamente la configuración de la diferencia horaria del servidor con respecto a GMT. News_ServerGMTOffset = 0 y News_ServerUSDST = false deben mantenerse así; si se modifican, las horas de las noticias se desplazarán dos veces.
- Las estrategias vinculadas a Nueva York (NY_ORB, PRE_BRK, DAY_MR) calculan internamente la hora de Nueva York, incluido el horario de verano de EE. UU.
- La configuración «Usar hora del bróker» debe mantenerse en «true»; los niveles de Londres utilizan la hora de la terminal.
Nota sobre el idioma
PrimeEntry44 está escrito en turco. Todas las descripciones de los ajustes se han traducido al inglés; sin embargo, los nombres de las variables, las palabras clave utilizadas en las listas de filtros (RANGO, DIRECCIÓN_RANGO, DESVIACIÓN, DISTANCIA, SINCRONIZADO, RÉGIMEN, NIVEL_CIERRE, RANGO_CIERRE), los textos de los gráficos, los mensajes del diario y los archivos de registro CSV siguen estando en turco. Es posible que algunos textos contengan caracteres turcos (ı, ğ, ş, ç, ö, ü) y que se vean de forma diferente en algunos sistemas. Esto no afecta en absoluto al funcionamiento. Deja las palabras clave de los filtros tal y como están escritas, ya que el EA las lee por su nombre.
Instalación y recomendaciones
- Abre un gráfico M5 de XAUUSD o USTEC.
- Añade el EA al gráfico. No se necesita ningún archivo de configuración: el EA reconoce el símbolo y carga los ajustes correctos por sí mismo.
- Abre Algo Trading y utiliza un VPS para que el EA funcione sin interrupciones.
Importante: ejecuta siempre el EA en el marco temporal M5. Algunas estrategias utilizan el marco temporal del gráfico en sus señales y todos los ajustes se han desarrollado y probado en M5. En otros intervalos de tiempo, las estrategias se comportan de forma diferente y los resultados no coinciden con los de las pruebas. Los intervalos de tiempo superiores (H1, H4, D1) se leen en el código, por lo que no es necesario que los abras.
Perfil de símbolo: ajustes automáticos
El EA incluye perfiles de configuración independientes y probados para el oro y el Nasdaq 100. Cuando se aplica el EA al gráfico, lee el nombre del símbolo y selecciona automáticamente el perfil correspondiente:
| Nombre del símbolo en su plataforma (ejemplo) | Perfil utilizado |
|---|---|
| XAUUSD, XAUUSDm, XAUUSD.raw, GOLD, GOLD.pro | Oro (XAUUSD) |
| USTEC, USTECm, USTEC.cash, NAS100, US100, USTECH, NASDAQ, NDX | Nasdaq 100 (USTEC) |
| Otro nombre | No reconocido: el EA emite una advertencia y no abre la operación |
Las extensiones de la institución como «m», «.cash», «.pro» o «.raw» no suponen ningún problema; basta con que el nombre contenga una de las palabras anteriores. Si su institución asigna un símbolo con un nombre que el EA no reconoce (por ejemplo, «TECH100»), basta con configurar el «Perfil de símbolo» como XAUUSD o USTEC.
El perfil configura automáticamente tres cosas:
- Los ajustes internos de las estrategias (riesgos de la estrategia, ratios de TP, filtros, direcciones de las operaciones). Estos son ocultos y no requieren configuración.
- Qué estrategias se ejecutarán. Cada clave de estrategia tiene tres opciones: Automático, Abierto y Cerrado. La opción Automático (por defecto) ejecuta las estrategias probadas en ese símbolo; las opciones Abierto o Cerrado anulan el perfil.
- Número mágico, spread máximo y deslizamiento máximo de entrada. Cada uno de ellos cuenta con una lista desplegable: Automático (12345 para el número mágico, 12400 para el Nasdaq; el spread y el deslizamiento dependen del símbolo) o Manual; si se selecciona Manual, se utiliza el valor que aparece justo debajo. El spread y el deslizamiento también se pueden desactivar.
Los ajustes generales, como el porcentaje de riesgo, el filtro de noticias, la reserva de beneficios, los límites de lotes y la configuración horaria, funcionan de la misma manera en ambos símbolos.
Saldo inicial mínimo
El EA calcula el lote de cada operación en función de la distancia del SL, de modo que la pérdida sea igual al porcentaje de riesgo seleccionado. Si la cuenta es muy pequeña, incluso el lote mínimo de la entidad (0,01) supone un riesgo superior al previsto y, en ese caso, el EA abre la operación con el lote mínimo.
| Símbolo | Mínimo | Recomendado |
|---|---|---|
| XAUUSD | 5.000 USD | 10 000 USD |
| USTEC (lote mínimo 0,01) | 1.000 USD | 2.000 USD |
| Dos símbolos juntos | 6.000 USD | 12 000 USD |
A los precios actuales, los márgenes de stop loss (SL) del oro son amplios en dólares; por eso, el oro requiere un saldo más elevado. Si el lote mínimo de USTEC de tu entidad es superior a 0,01, los importes de USTEC aumentan en la misma proporción. Las cuentas más pequeñas pueden utilizar cuentas en céntimos.
- El coste de la operación es especialmente importante en el XAUUSD. Dado que algunas estrategias de XAUUSD operan con SL frecuentes y estrechos, el spread, la comisión y el slippage suponen una parte significativa de cada operación. Utiliza una cuenta «raw/pro» con un spread bajo en el oro y un VPS rápido cercano al servidor del bróker. Cuando el spread se duplica y se añade la comisión, los resultados del XAUUSD disminuyen notablemente (véanse las pruebas).
- Utiliza una cuenta de cobertura con un spread bajo. La configuración predeterminada se ha desarrollado en una cuenta sin swap con huso horario GMT+0.
- La cuenta debe tener un tamaño tal que el lote mínimo (0,01) no supere el riesgo de operación previsto; de lo contrario, el EA abrirá operaciones con el lote mínimo.
- Pruébelo durante al menos 3 meses en una cuenta demo y, a continuación, pase a una cuenta real con un riesgo bajo (por ejemplo, un 0,3 % en lugar de un 0,6 %).
- Las semanas y los meses con pérdidas forman parte del proceso normal de negociación. Si las caídas con el nivel de riesgo predeterminado te resultan excesivas, reduce el riesgo.
Pruebas
La mayor parte del código ha superado rigurosas pruebas: pruebas retrospectivas de varios años, verificación con datos sin ajustes, análisis «walk-forward» con ventanas móviles, simulaciones de Monte Carlo, pruebas de estrés con el doble de spread, comisiones y costes de swap, controles de sensibilidad de los parámetros, pruebas en cuentas pequeñas y pruebas independientes en diferentes instituciones y fuentes de datos. Los resultados de estas pruebas fueron muy buenos y consistentes.
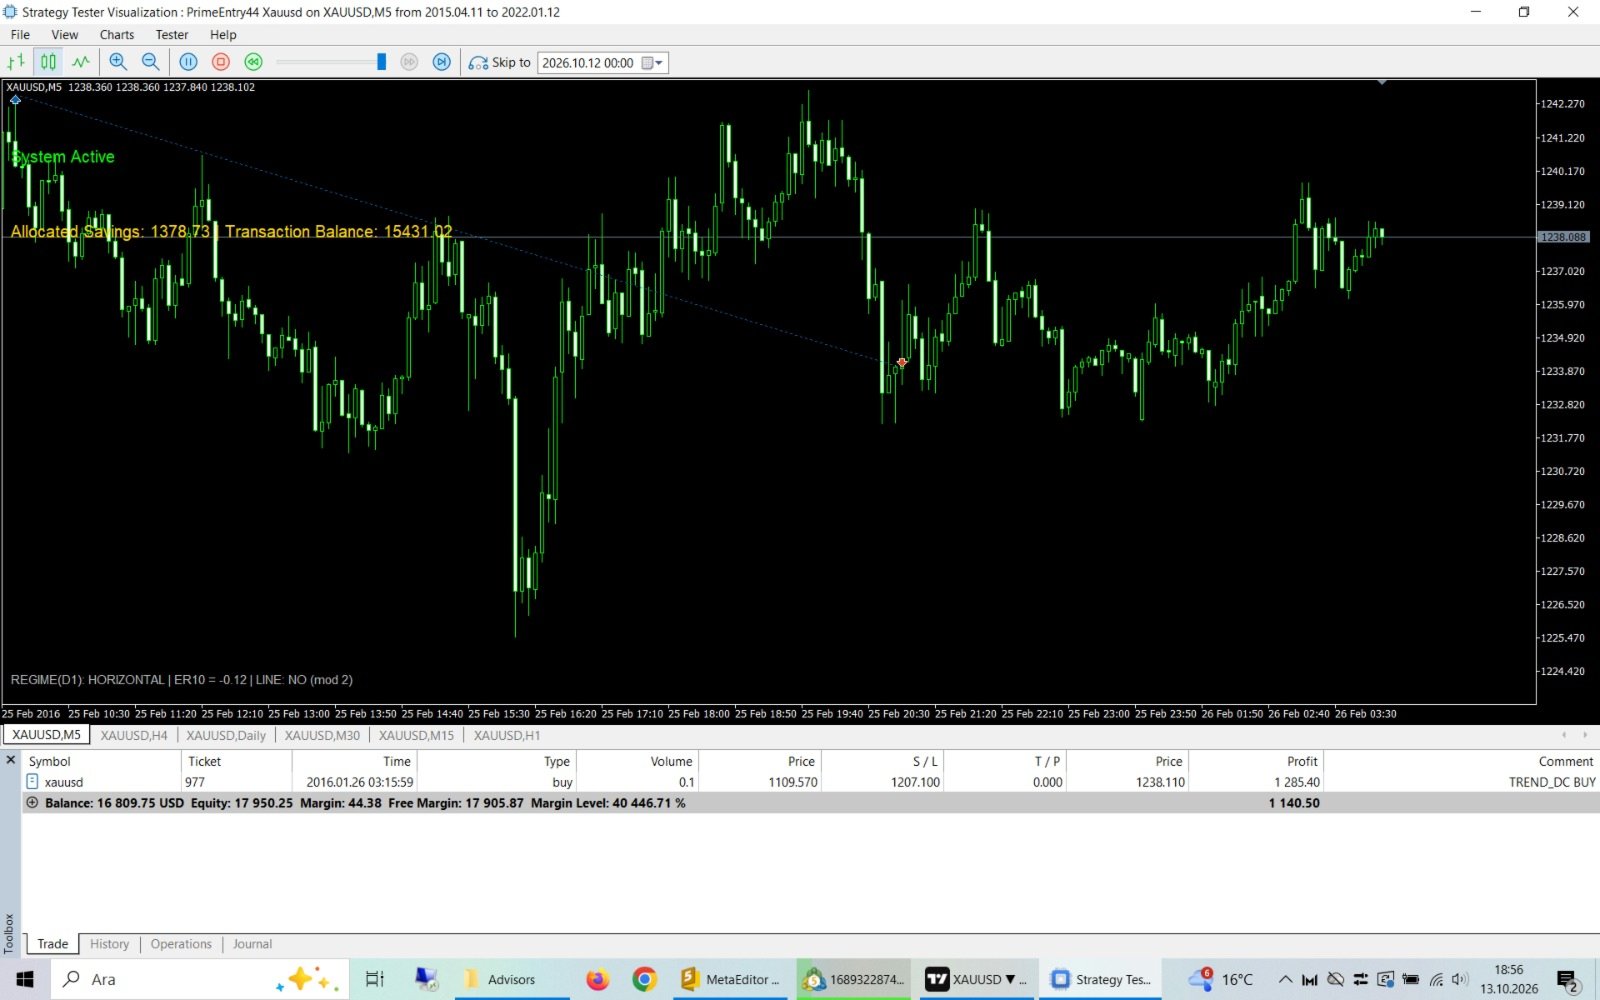
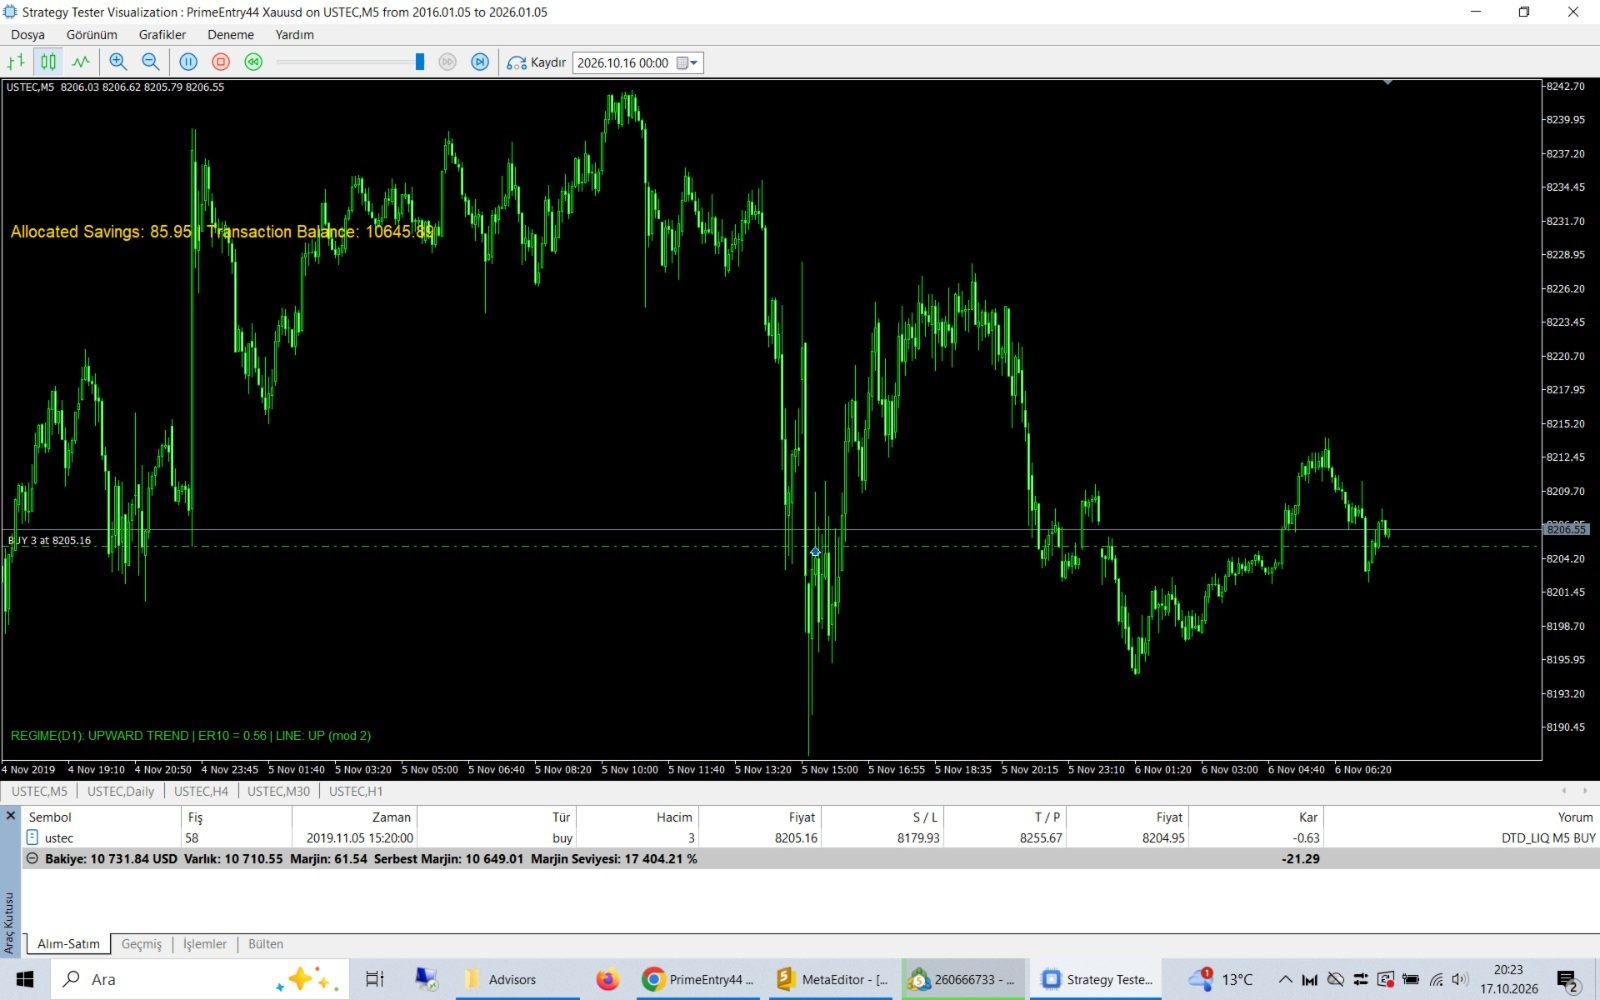
Con los ajustes predeterminados y los ajustes horarios descritos anteriormente, te recomendamos que realices tus propias pruebas en el simulador de estrategias de MT5 en el modo «Cada tick basado en ticks reales».
Resultados de las pruebas
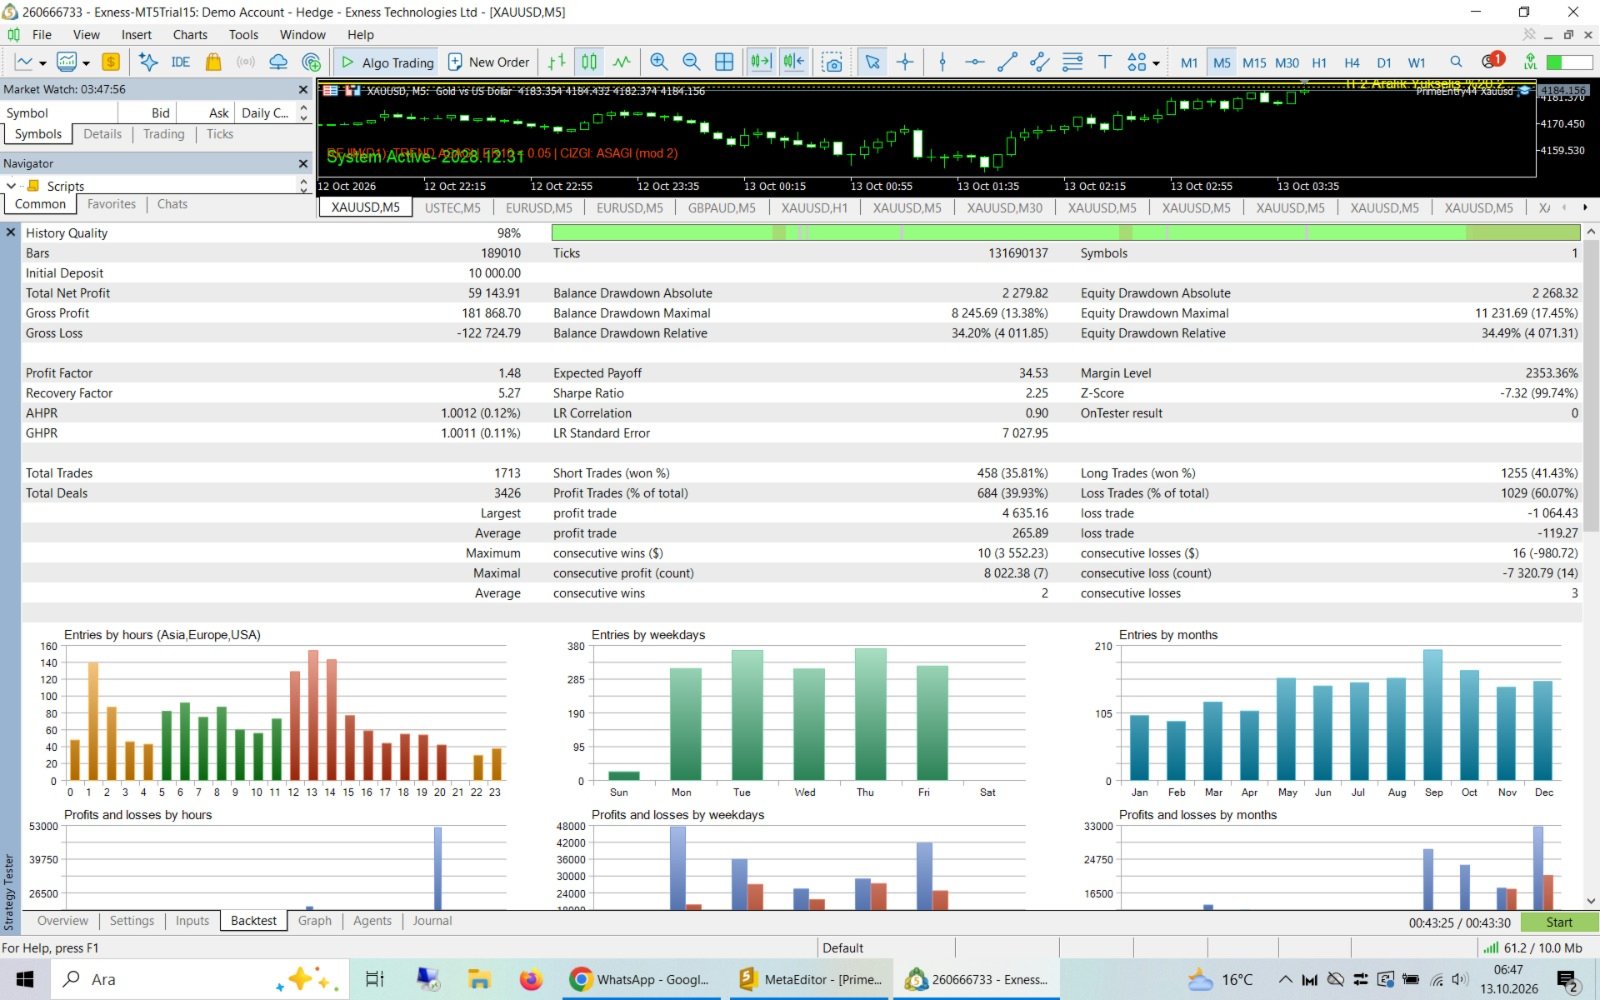
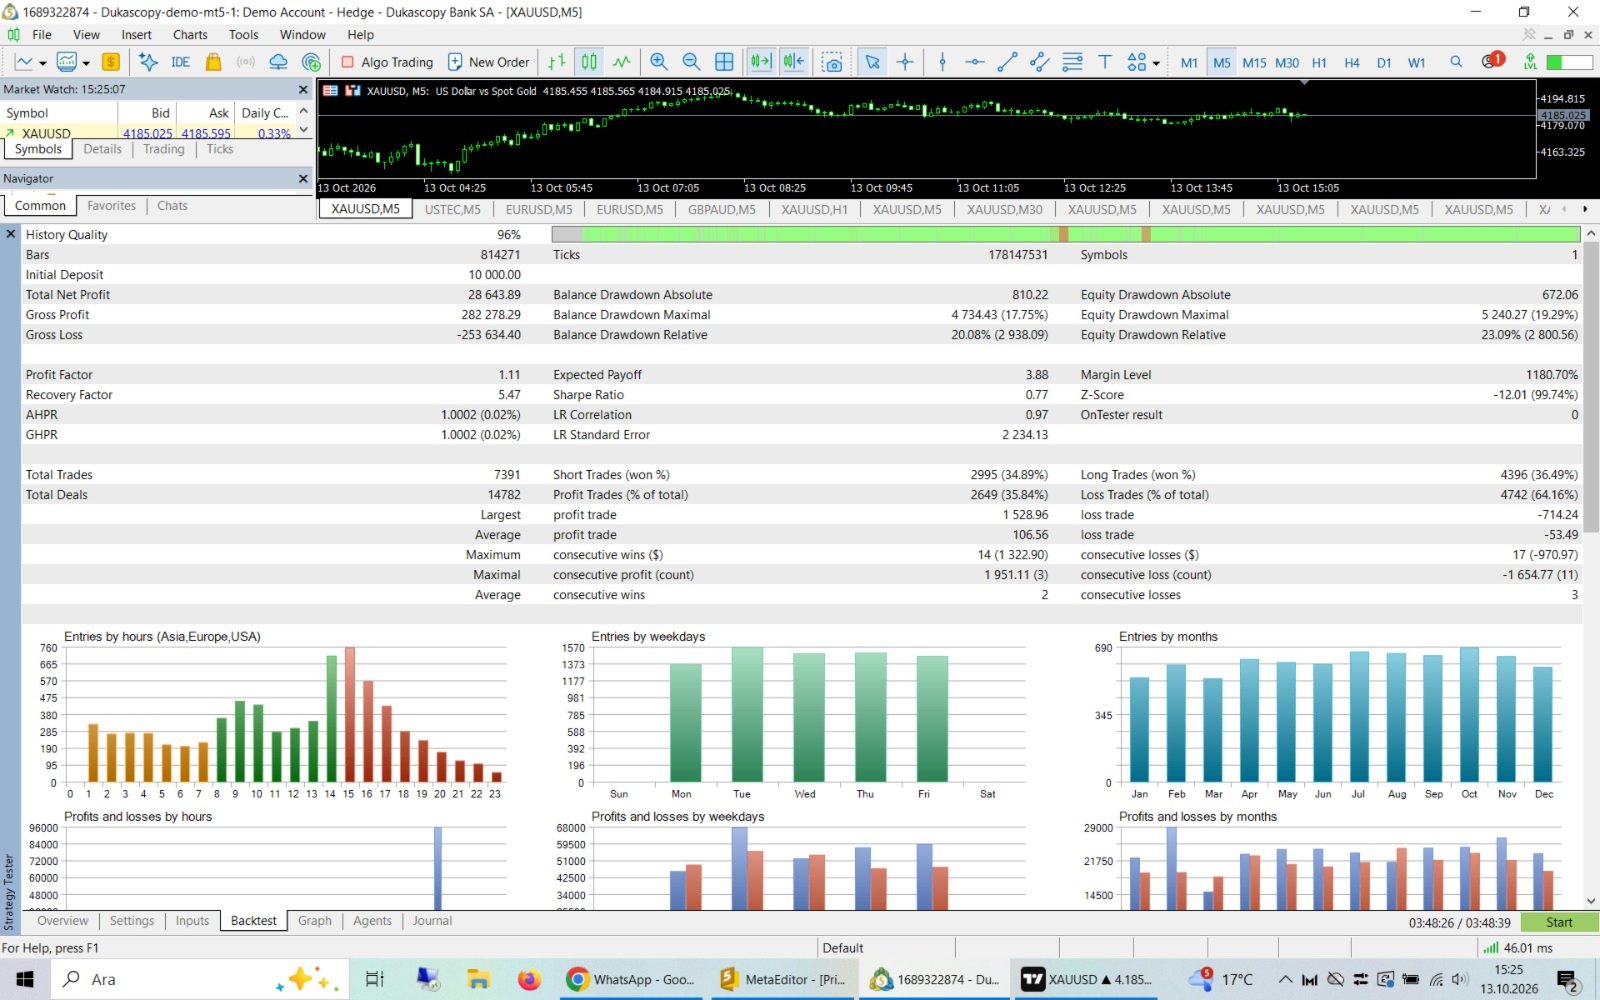
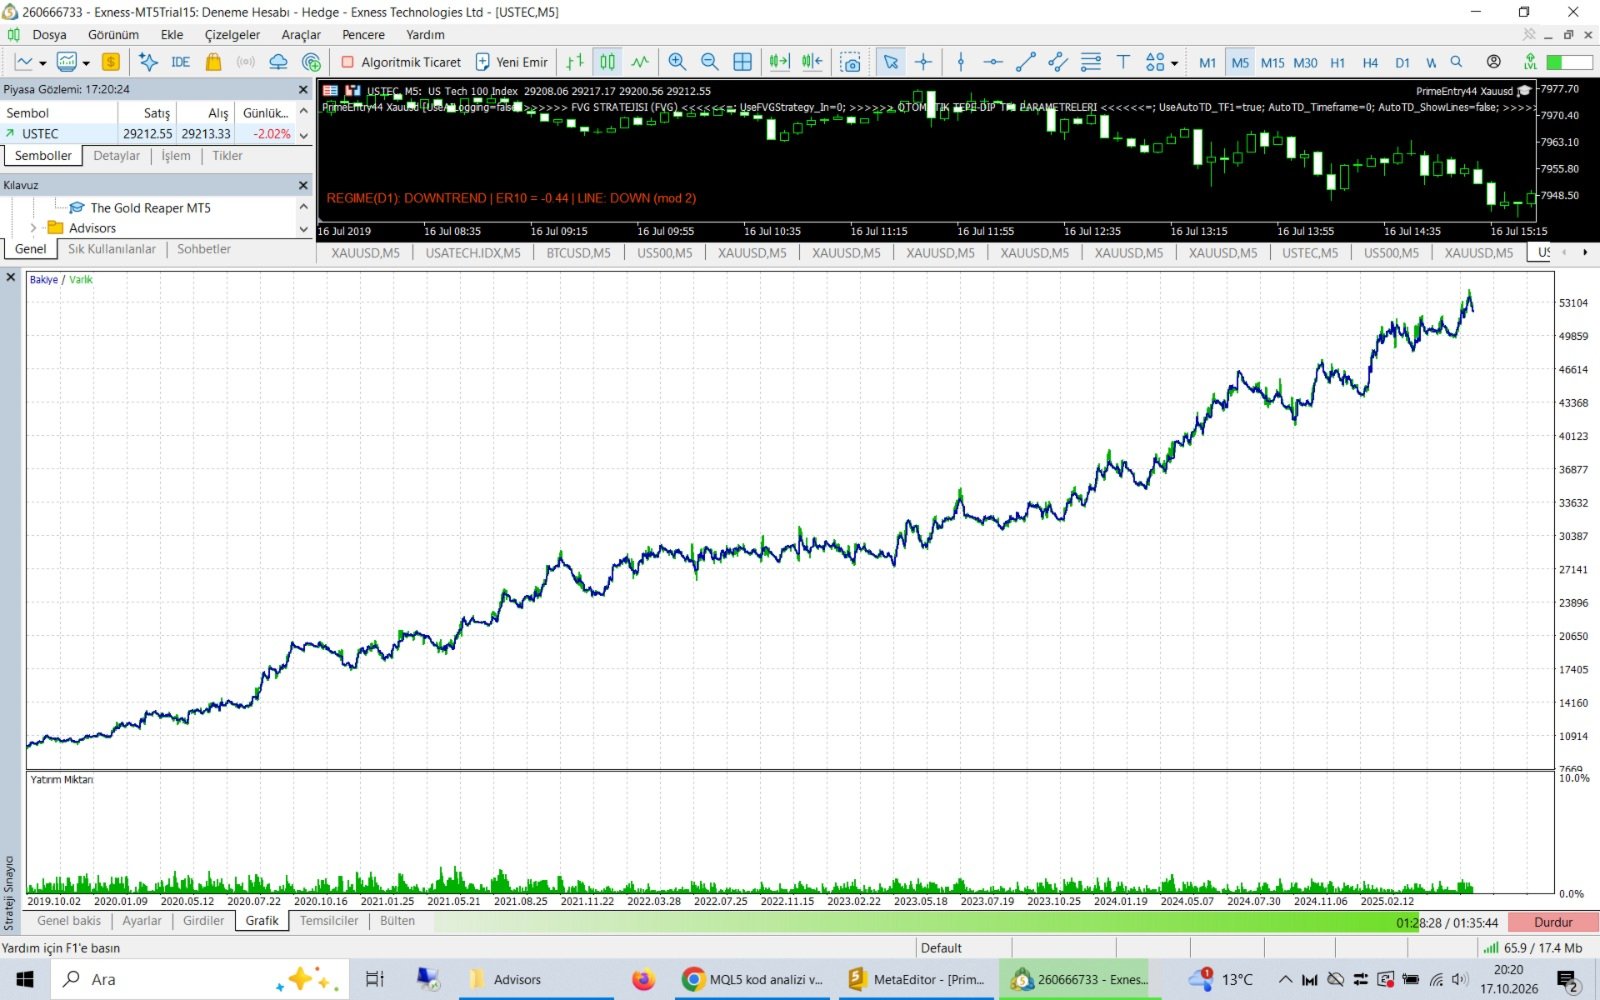
Versión 2.7, ajustes predeterminados, datos M5 con spread variable, capital inicial de 10 000 USD, rentabilidad compuesta. No se cerró ningún año natural con pérdidas durante 16,8 años en XAUUSD y 7 años en USTEC. Los resultados pasados no garantizan los resultados futuros.
| Resultado principal | XAUUSD | USTEC |
|---|---|---|
| Período de prueba | 2010–2026 (16,8 años) | Octubre de 2019–2026 (7 años) |
| Rentabilidad anual (CAGR) | 48,9 % | 74,5 % |
| Caída máxima | −25,8 % | −16,0 % |
| Rendimiento / caída (Calmar) | 1,90 | 4,65 |
| Ratio de Sharpe / Sortino | 1,40 / 2,94 | 1,69 / 3,25 |
| Porcentaje de meses con beneficios | 61,9 % | 65,9 |
| El peor mes | −14,5 % | −8,2 % |
| El peor año natural | +6,2 % | +16,3 % |
| El tiempo más largo para volver a un nuevo máximo | 370 días | 166 días |
| Volumen medio diario de operaciones | 1,9 | 1,1 |
Simulación de Monte Carlo
Para ver hasta qué punto podría aumentar la caída si los mismos días de operaciones se sucedieran en un orden menos favorable, se mezclaron los resultados diarios 5.000 veces en bloques de 20 días. En ninguno de los 5.000 escenarios la cuenta terminó con pérdidas.
| Monte Carlo, 5.000 escenarios | XAUUSD | USTEC |
|---|---|---|
| Caída máxima típica (mediana) | −31,4 % | −22,0 % |
| Caída máxima, en los peores escenarios del 5 % | −43,8 % | −32,1 % |
| Caída máxima, en los peores escenarios del 1 % | −51,0 % | −37,7 % |
| Rentabilidad anual, en los peores escenarios del 5 % | +26,5 % | +35,0 % |
| Escenario con pérdidas | 0 | 0 |
Planifica tu riesgo no solo en función de la caída del backtest, sino también de la caída de Monte Carlo: con el riesgo por defecto, es posible una caída de aproximadamente el 28 % en el XAUUSD. Reducir el riesgo a la mitad también reduce la caída aproximadamente a la mitad.
Análisis «walk-forward»
Cada año, se seleccionó el mejor valor de los parámetros principales de entrada y salida de las estrategias en los tres años anteriores (dos años en el caso de USTEC) y se probó en el año siguiente, que no había sido tenido en cuenta en la selección. Este proceso se repitió para 14 años no considerados en el XAUUSD y para 5 años no considerados en el USTEC.
| Walk-forward | XAUUSD | USTEC |
|---|---|---|
| Rendimiento del análisis «walk-forward» (año no visto / años de ajuste) | 0,93–1,00 | 0,64–0,65 |
Se considera que una eficiencia superior a 0,5 es buena; si se acerca a 1,0, significa que las estrategias obtienen en datos no vistos prácticamente lo mismo que en los datos con los que se ajustaron. En las pruebas de sensibilidad de los parámetros (cada parámetro principal se modificó en ±15 % y ±30 %), los resultados se mantuvieron estables y uniformes en la mayoría de las estrategias.
Pruebas de estrés
| Escenario: rentabilidad anual / caída máxima | XAUUSD | USTEC |
|---|---|---|
| Configuración predeterminada | 48,9 % / −25,8 % | 74,5 % / −16,0 % |
| Spread ×1,5 + deslizamiento | 39,9 % / −28,2 % | 63,8 % / −17,7 % |
| Diferencial ×2 + comisión (escenario extremo) | 24,3 % / −34,9 % | 50,3 % / −20,8 % |
| Cuenta estándar con swap, 2021-2026 (sin swap entre paréntesis) | 61,1 % (67,2 %) | 51,5 % (61,0 %) |
| Servidor del bróker GMT+2/+3 | 48,4 % / −26,0 % | 71,1 % / −21,2 % |
| 1.000 USD de capital inicial, 2021–2026 | 56,4 % / −27,5 % | 57,7 % / −15,7 % |
Los resultados se mantienen también en brókers de otras zonas horarias y en cuentas pequeñas. El factor más importante es el coste de la operación: cuando el spread se duplica y se añade la comisión, el XAUUSD sigue siendo rentable en total, pero puede registrar un año con pérdidas (el peor año, −20,4 %). Por eso es importante contar con una cuenta con un spread bajo.
Configuración de la firma de inversión
El EA se probó en una cuenta de 100 000 USD según las reglas típicas de los retos de las prop firms (tipo FTMO): pérdida máxima diaria del 5 %, pérdida máxima total del 10 %, objetivo de beneficio del 10 % en la primera fase y del 5 % en la segunda. Desde 2016 se ha iniciado un nuevo desafío a principios de cada mes (XAUUSD: 124, USTEC: 79); el límite de pérdidas diario se fijó en un 4 %, y el techo de riesgo abierto total en un 3 %.
| Configuración | Se superó la primera fase | Se han superado las dos fases | 12 meses en la cuenta del fondo sin incumplir las normas | Rentabilidad anual | El peor día |
|---|---|---|---|---|---|
| Solo XAUUSD, riesgo del 0,15 % | 99 % | 94 | 98 | 18,4 % | −2,6 % |
| Solo XAUUSD, riesgo del 0,2 % | 96 | 89 | 93 | 25,3 % | −3,5 % |
| Solo USTEC, riesgo del 0,2 % | 100 | 100 | 100 | 21,3 % | −2,5 % |
| Solo USTEC, riesgo del 0,3 % | 100 | 100 | 100 | 31,8 % | −3,7 % |
| Dos valores en la misma cuenta, cada uno con un riesgo del 0,15 % | 100 | 95 | 91 | 41,6 % | −2,7 % |
Configuración recomendada para la empresa de gestión:
- Porcentaje de riesgo: 0,15 para XAUUSD o para dos símbolos en la misma cuenta; 0,3 solo para USTEC. El valor por defecto de 0,6 es excesivo para la regla del 5 % diario.
- Límite de pérdidas diario: en XAUUSD, «Automático» (ya es del 4 %); en USTEC, selecciona «Manual» e introduce 4.
- Riesgo total máximo abierto: Automático en XAUUSD (ya es del 3 %); en USTEC, selecciona «Manual» e introduce 3.
- Cantidad máxima de lotes: Automático, para que no se reduzcan los lotes en cuentas grandes.
La mayoría de las empresas de trading cuentan los días de negociación según su propia zona horaria y estos resultados son de un backtest: no garantizan que se supere el «challenge».
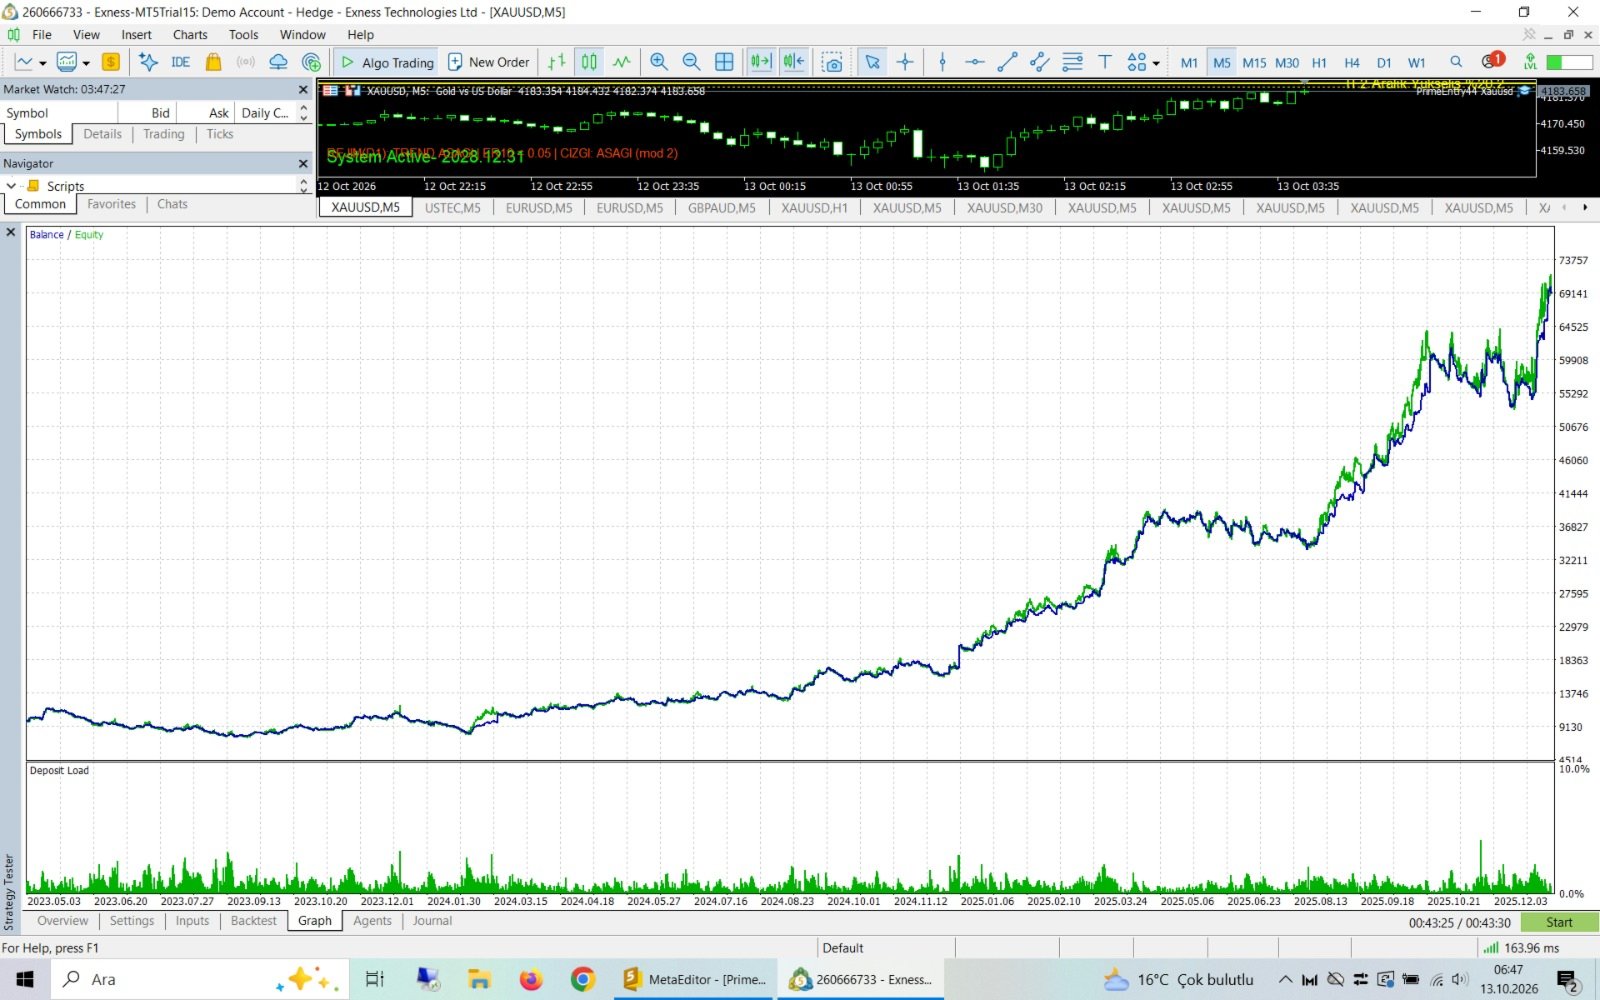
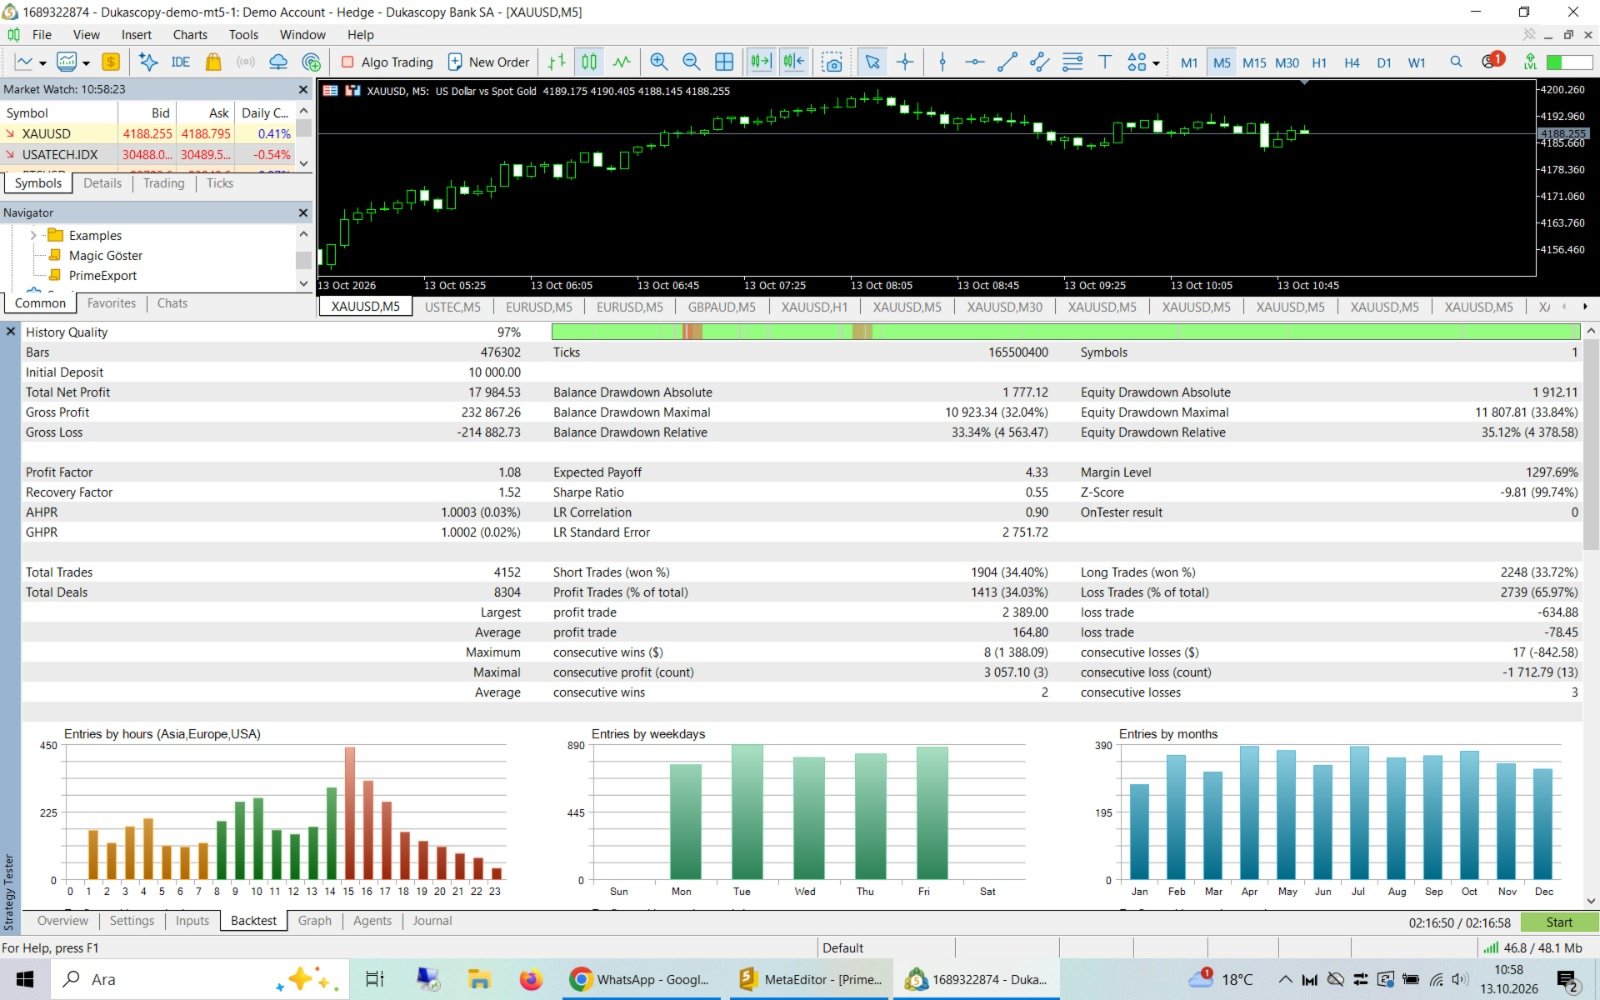
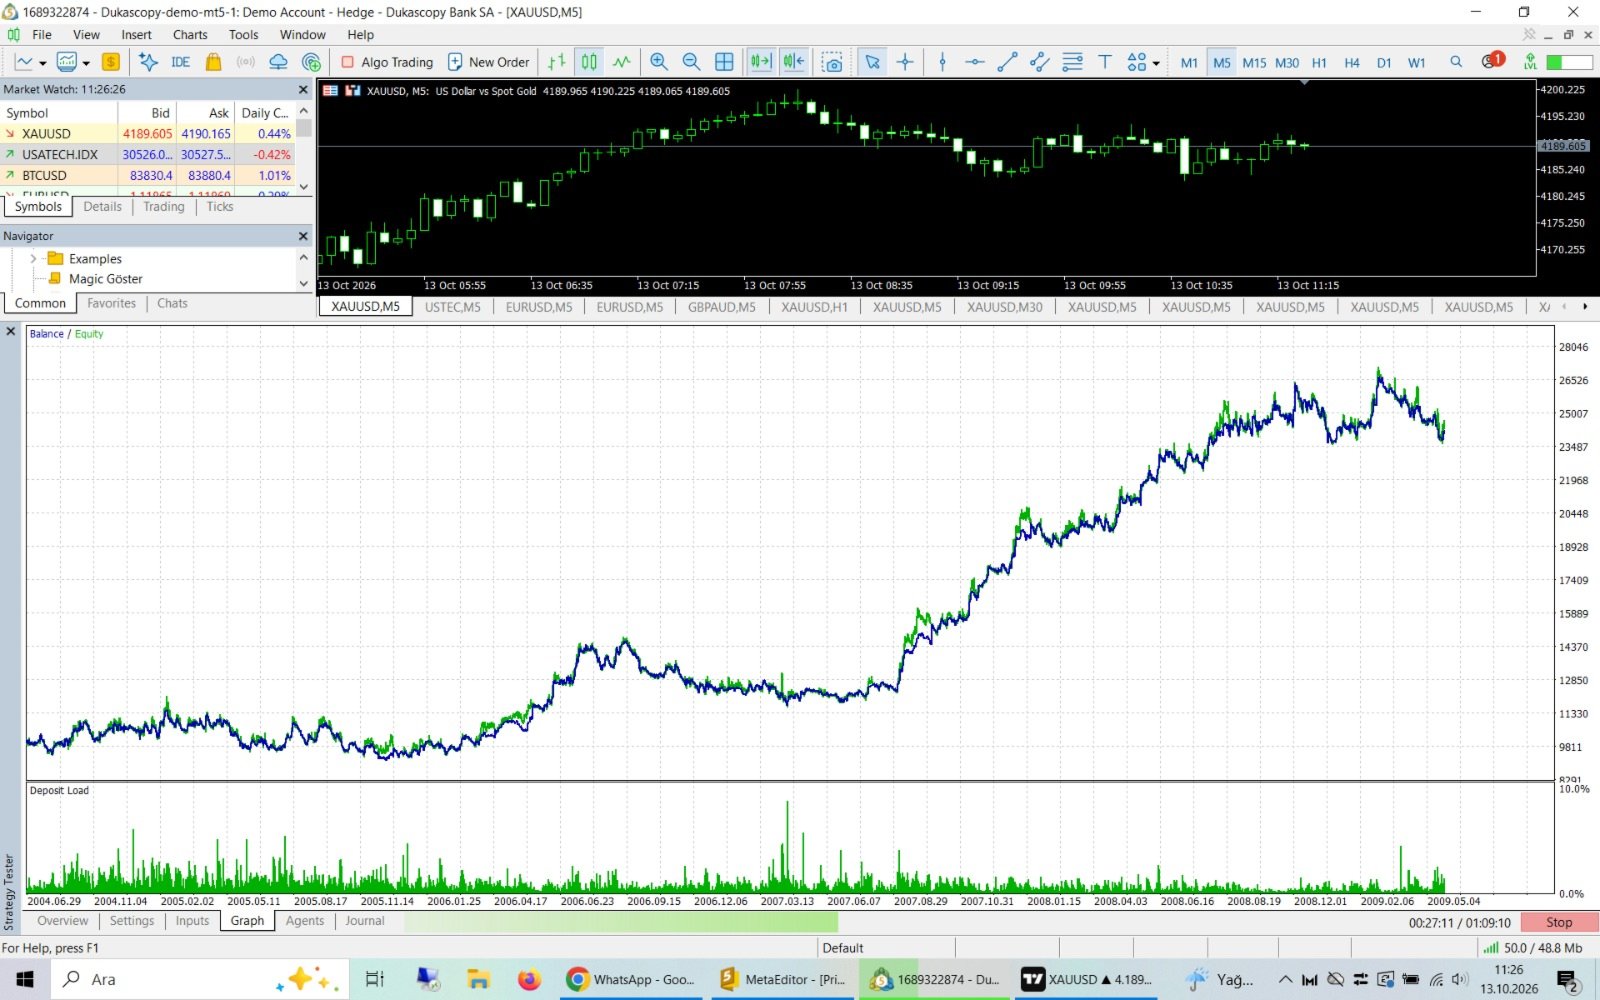
Resultados del backtest (retroactivo):
En las pruebas retrospectivas de la cartera, se partió de un capital inicial de 10 000 USD.
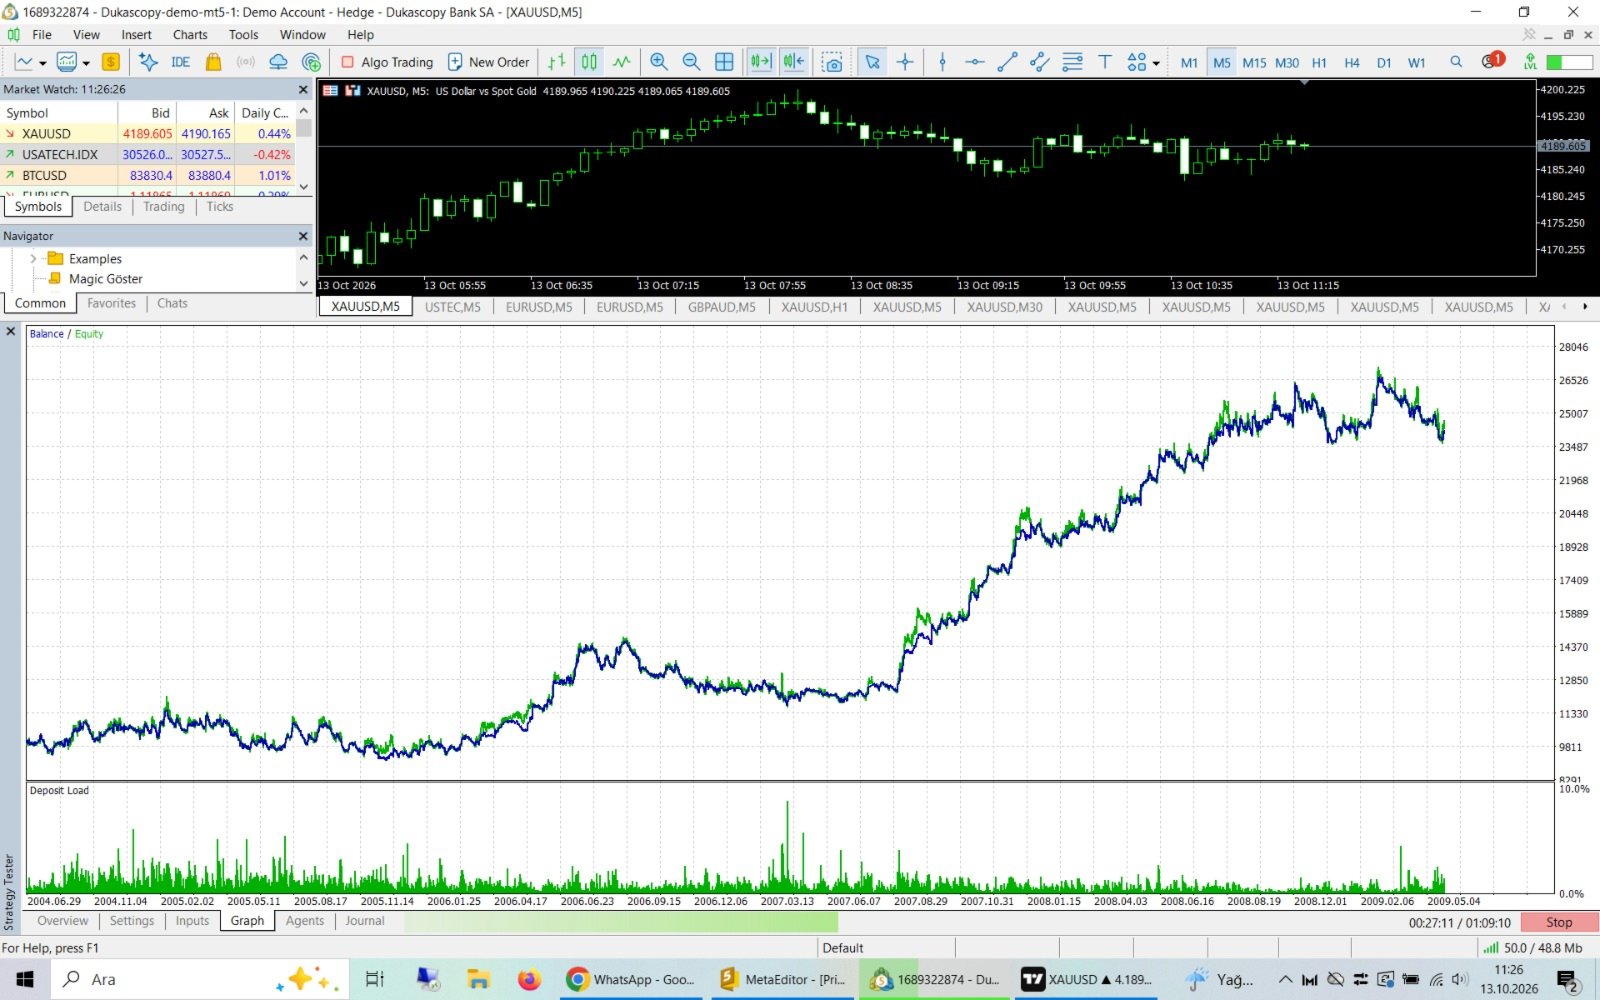
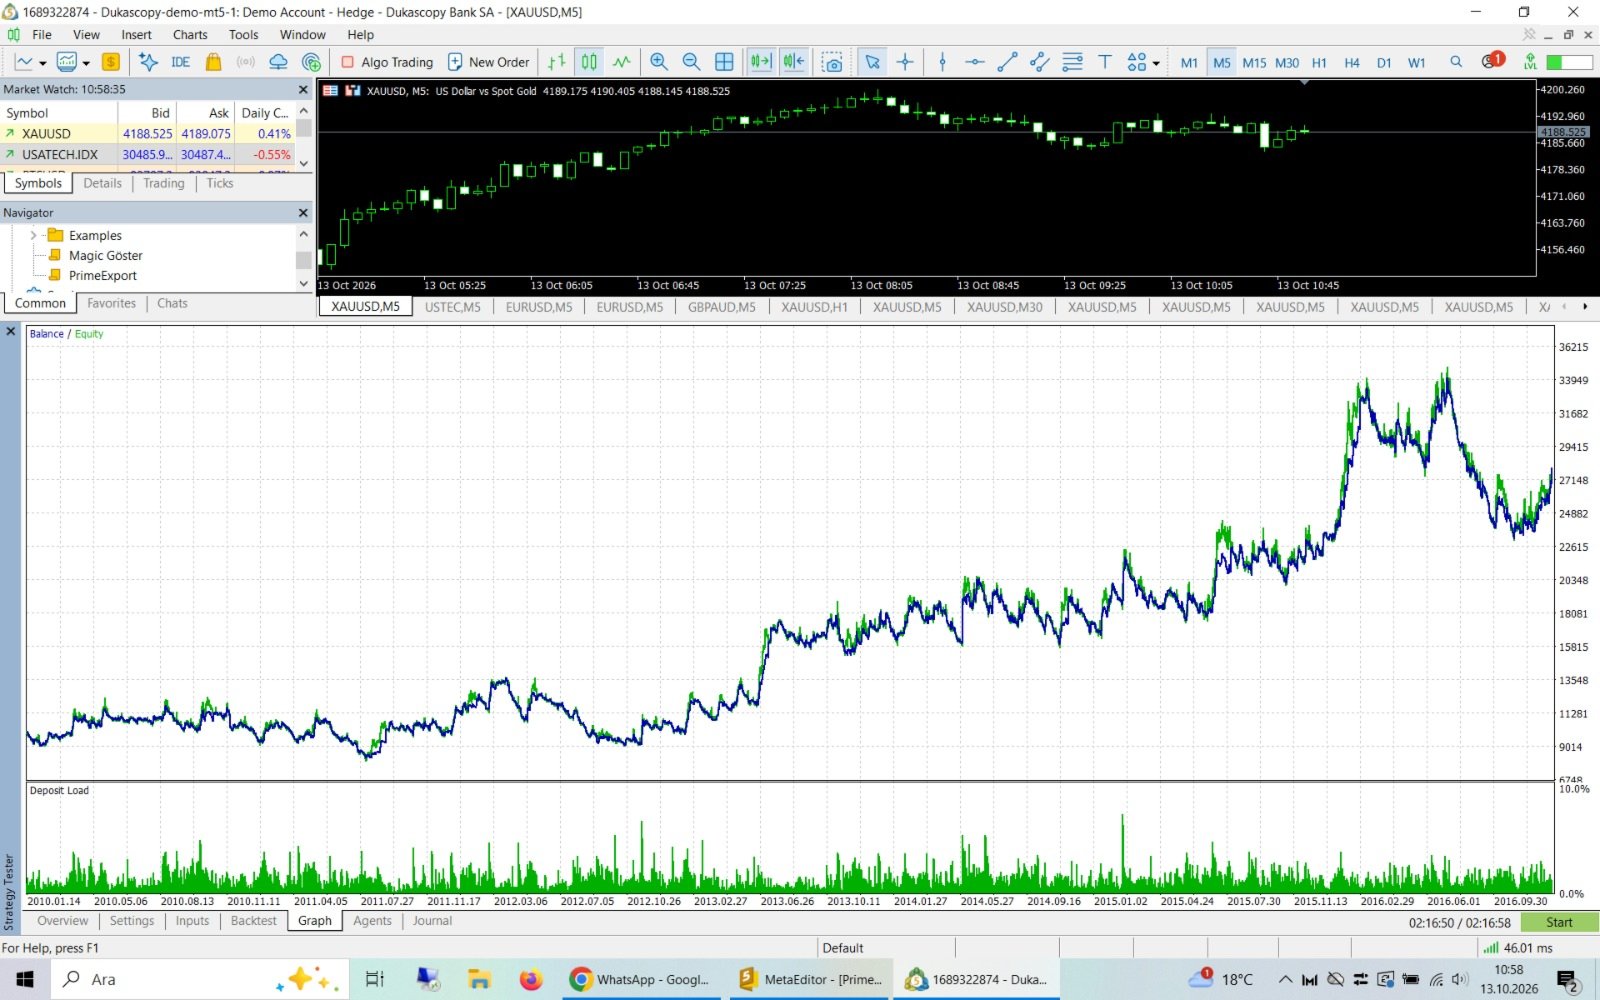
En la prueba realizada entre 2005 y 2017, la cartera pasó de 10 000 USD a 240 000 USD y cerró el año 2017 con 220 000 USD.
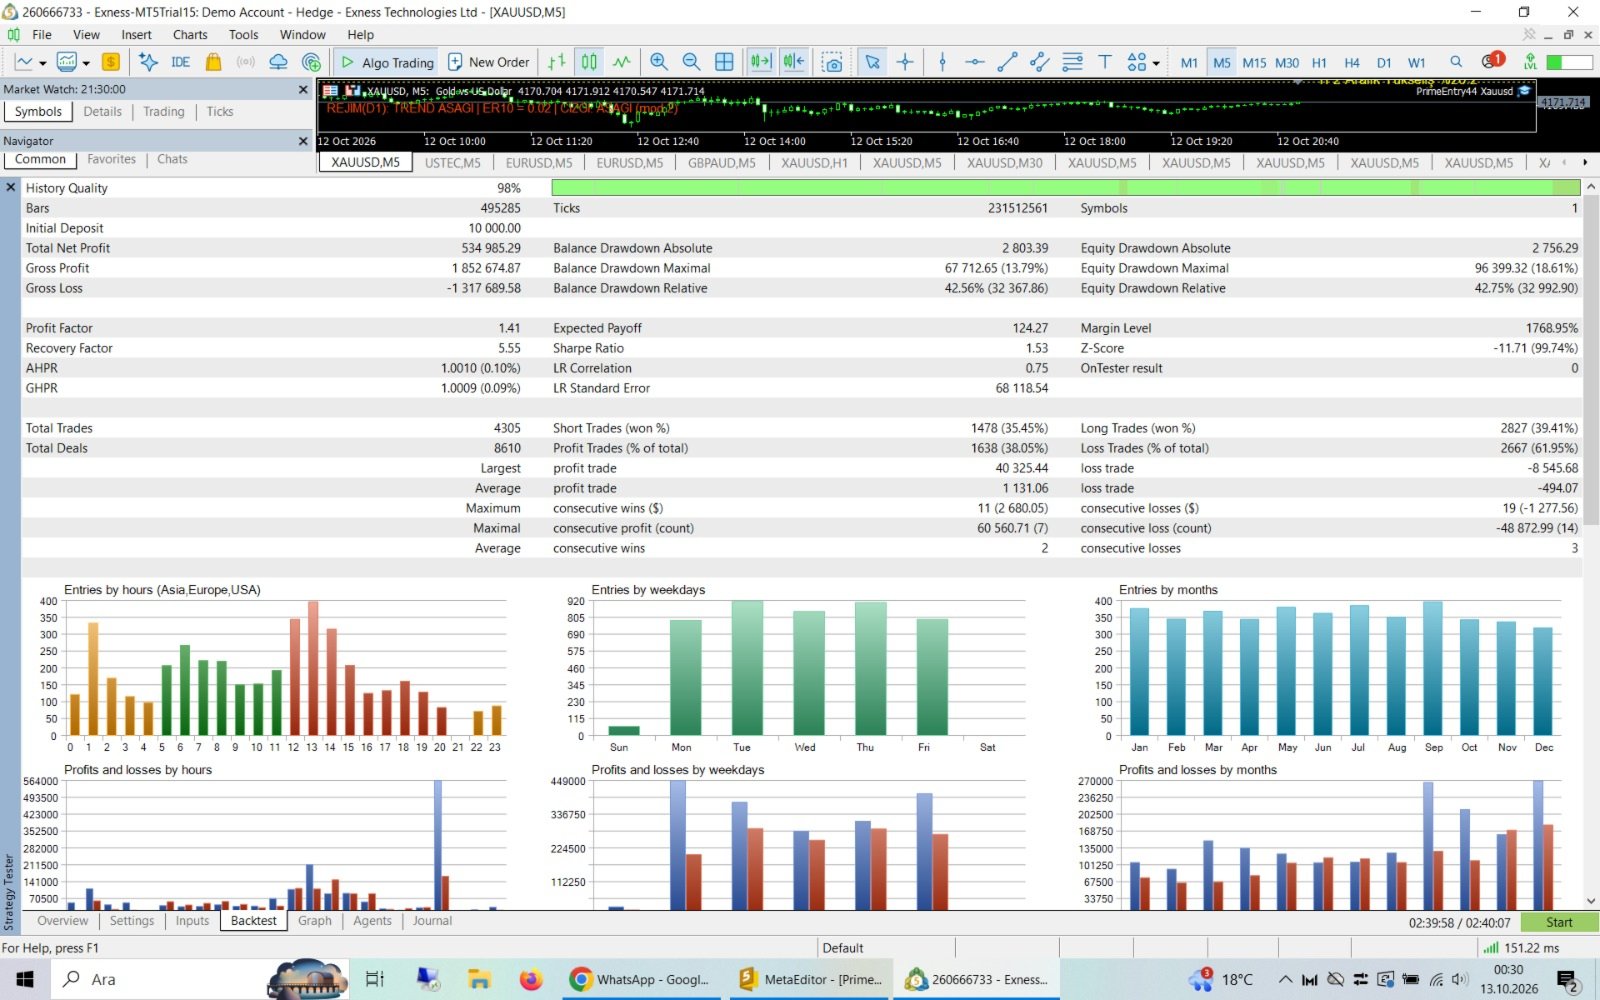
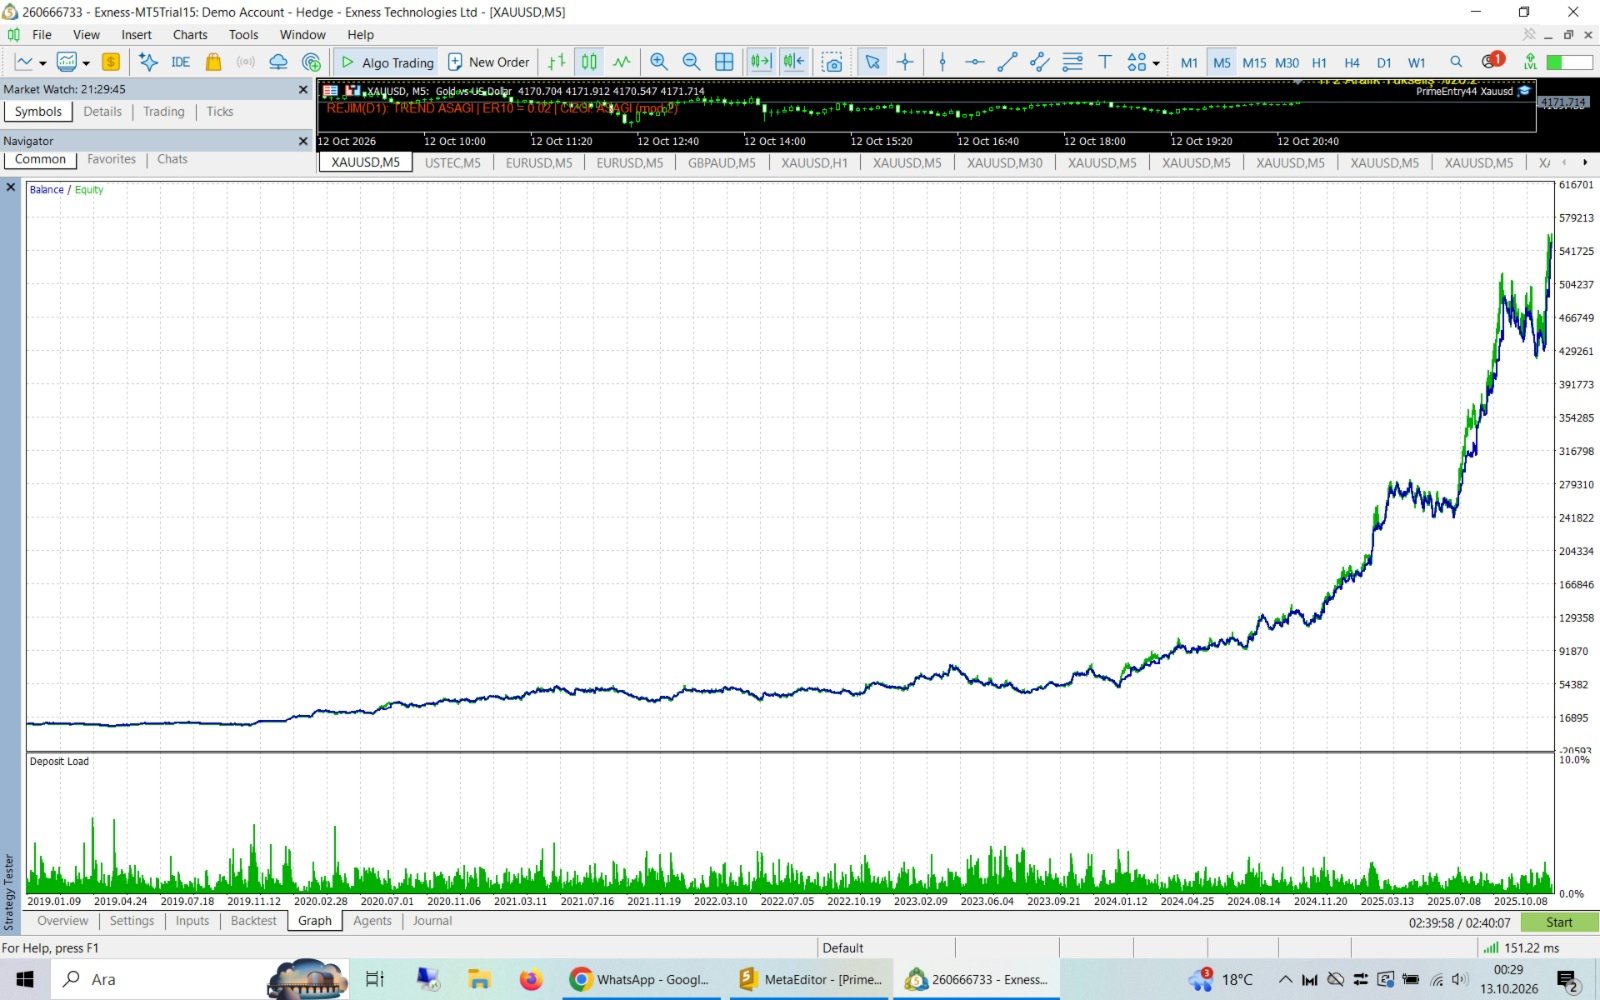
En la prueba realizada entre 2017 y 2026, la cartera pasó de 10 000 USD a 1,6 millones y cerró el año 2026 con 1,5 millones de USD.