Gold Oracle Cipher
- Asesores Expertos
- Versión: 1.1
- Actualizado: 15 septiembre 2026
- Activaciones: 10

**Todas las cifras que aparecen en una página de ventas son negociables. La reducción de capital, no.**
Gold Oracle Cipher es el producto ideal para el operador cuya verdadera limitación no es la rentabilidad, sino cuánto dinero de su cuenta está dispuesto a ver desaparecer antes de desactivar el robot. Su configuración predeterminada produce, con diferencia, el drawdown más bajo de todos los productos de esta gama.
Esa moderación no es timidez, es margen de maniobra. Dado que la configuración predeterminada se sitúa muy por debajo de lo que la cuenta puede soportar, el control de riesgos tiene más margen por encima que cualquier otro sistema de los aquí presentados: no estás eligiendo entre seguridad y ambición, sino en qué punto de ese rango quieres situarte.
### La cifra y la cifra que aparece junto a ella
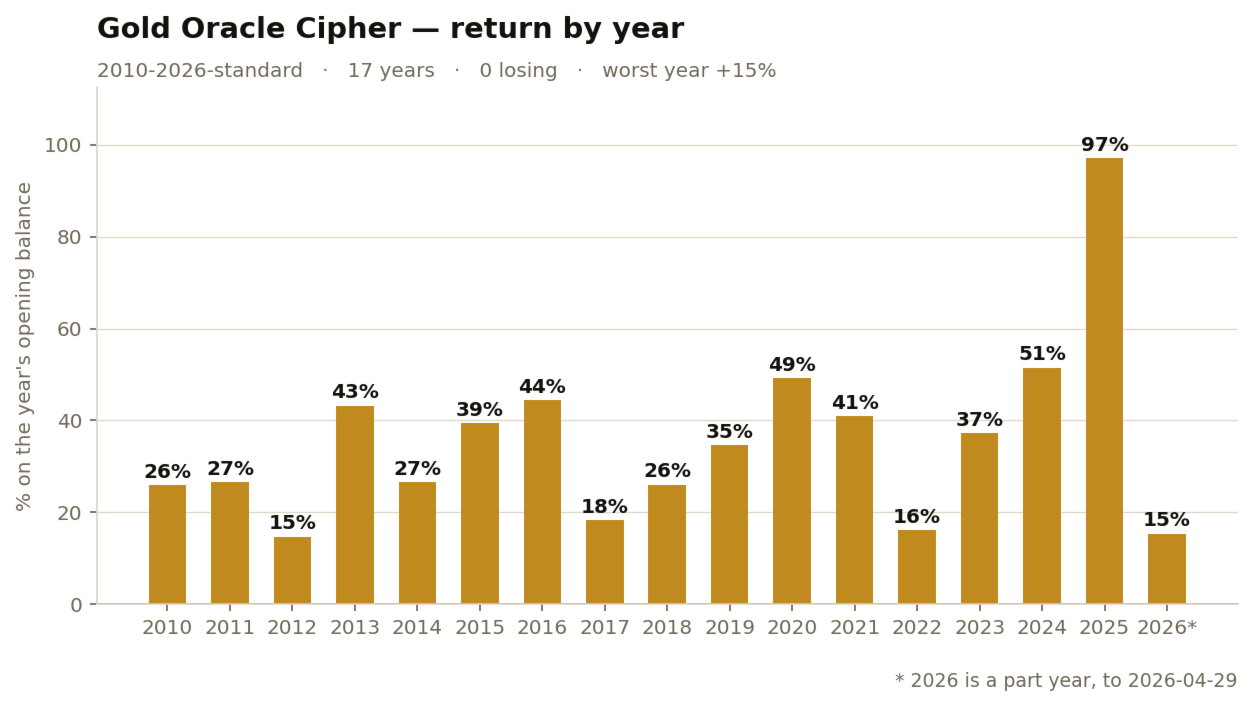
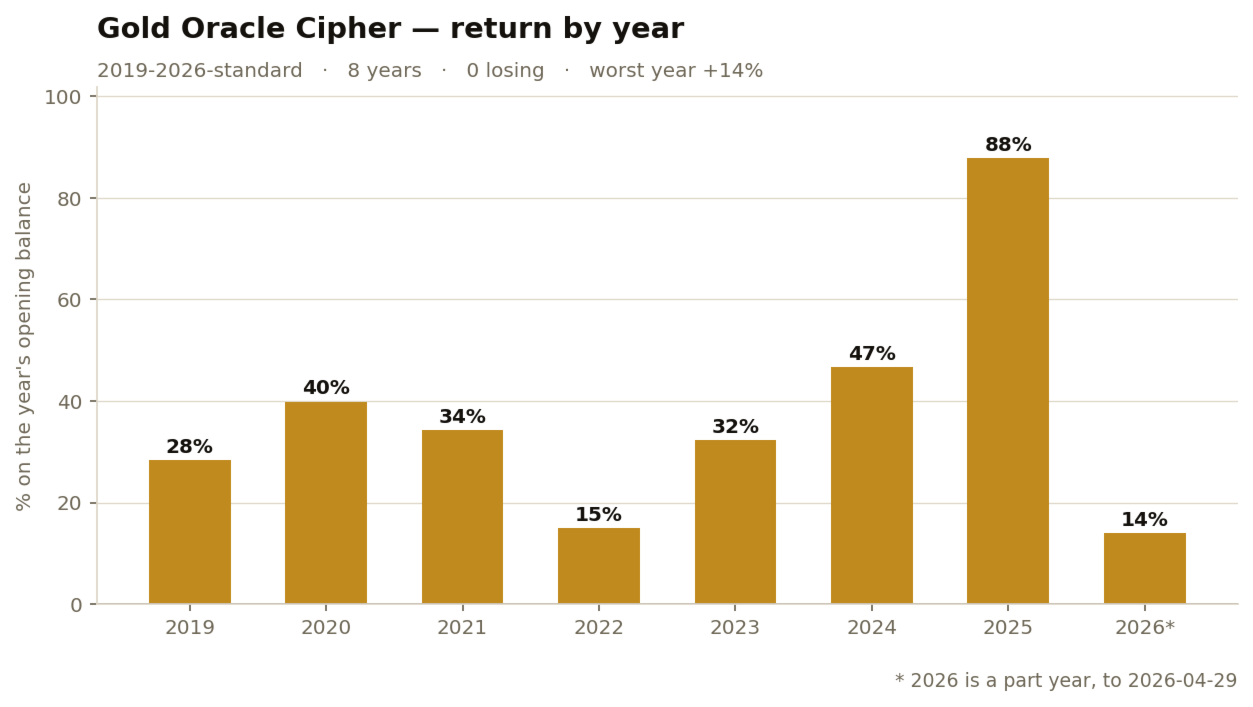
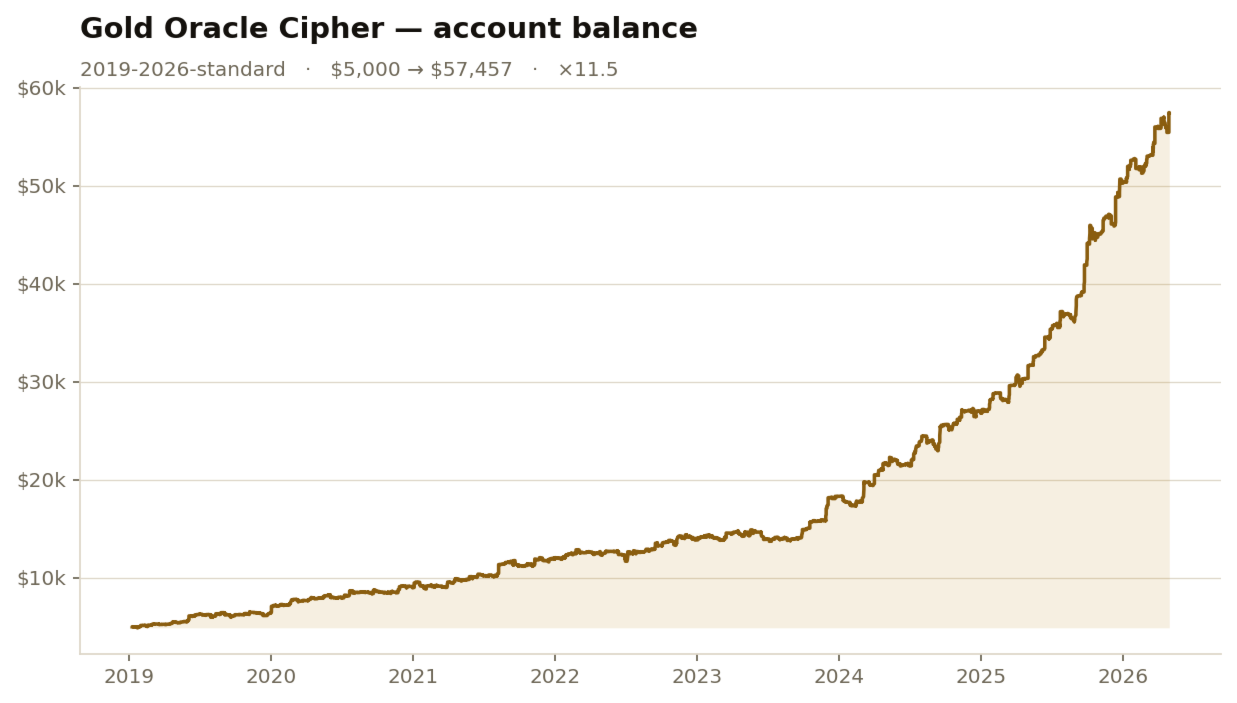
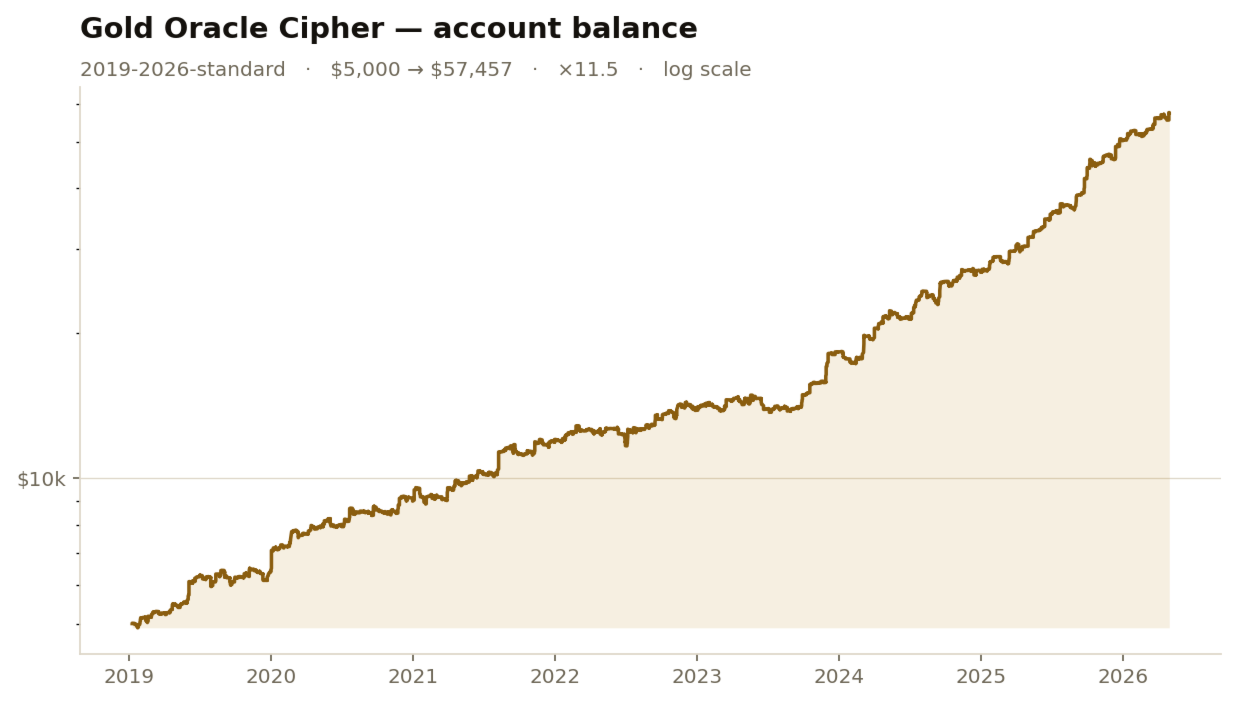
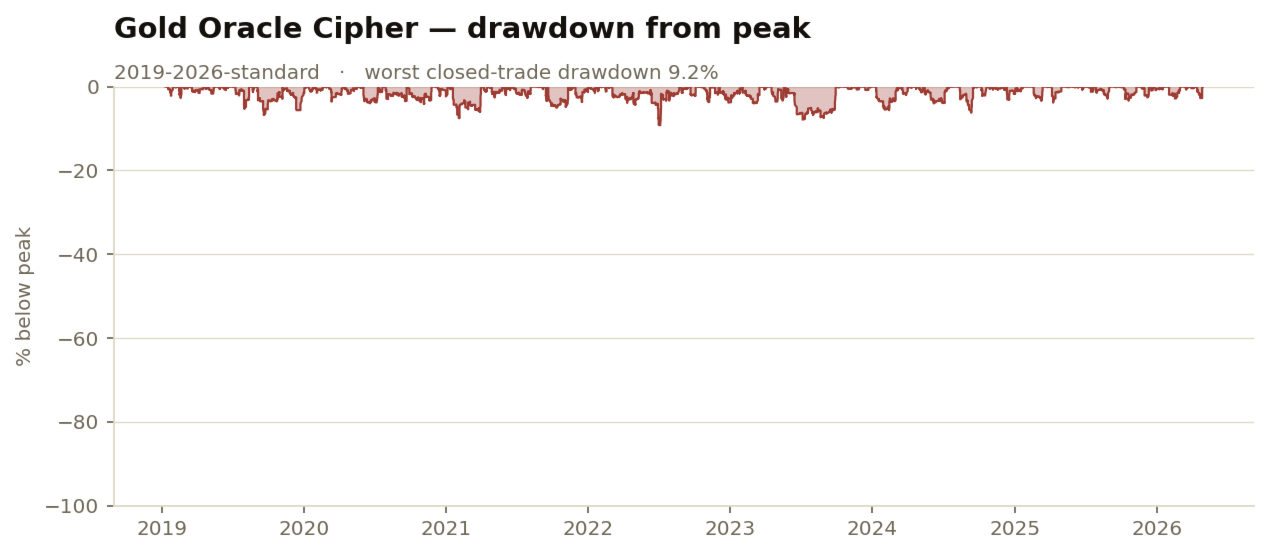
Entre 2019 y 2026, según datos reales de cotización, la configuración estándar convirtió 5.000 dólares en **57.457 dólares**, con una caída máxima del 10,1 % y sin un solo año con pérdidas.
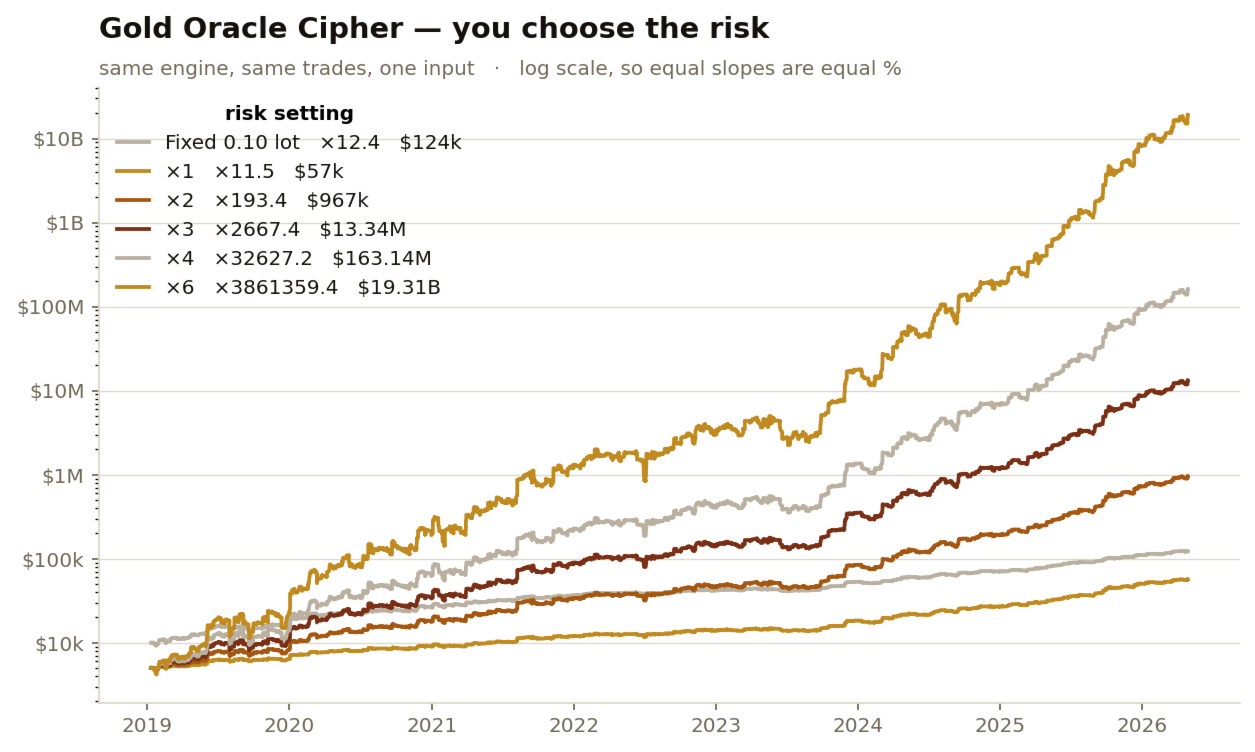
Si se aumenta la intensidad, las mismas operaciones generan **163,1 MILLONES de dólares** a partir de 5.000 dólares, con una caída máxima del 42,9 %. Si se desactiva por completo —lote fijo de 0,10, sin capitalización, cada año con la misma ponderación—, y aún así genera una rentabilidad de 123 828 dólares a partir de 10 000 dólares (la simulación con lotes fijos parte de 10 000 dólares en lugar de 5 000; 0,10 lotes en oro desde una cuenta más pequeña mide la presión sobre el margen, no la estrategia).
Esa última cifra es la que hay que tener en cuenta. Es la misma ventaja sin la aritmética de por medio.
El indicador va más allá. Llevado hasta su límite medido, el mismo motor arroja **19 310 millones de dólares** con una caída del 62,1 % —una cifra que esta página publica porque es real, pero que se niega a recomendar porque nadie que tuviera que presenciarla podría sobrevivir a ella—. Es la última captura de pantalla del conjunto y lleva una banda de advertencia. También se ejecutaron los parámetros posteriores: liquidan la cuenta a mitad de la prueba; el siguiente ajuste se queda sin dinero cuando se ha recorrido el 29 % del periodo y la curva simplemente se detiene, por lo que no se ofrecen.
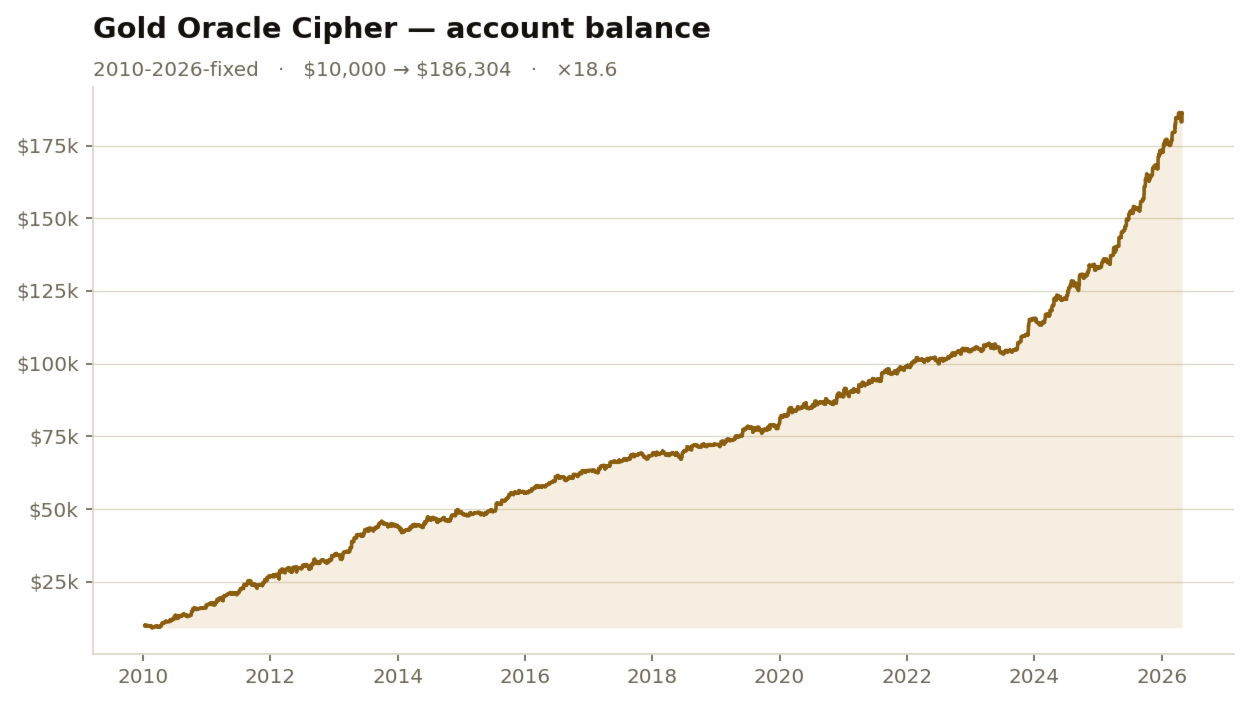
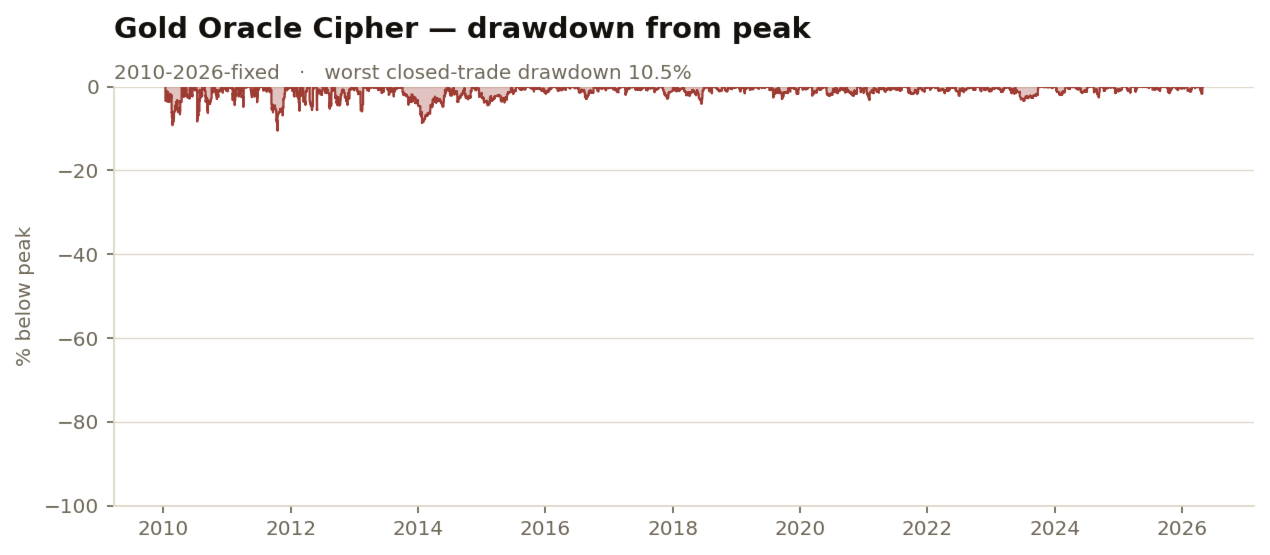
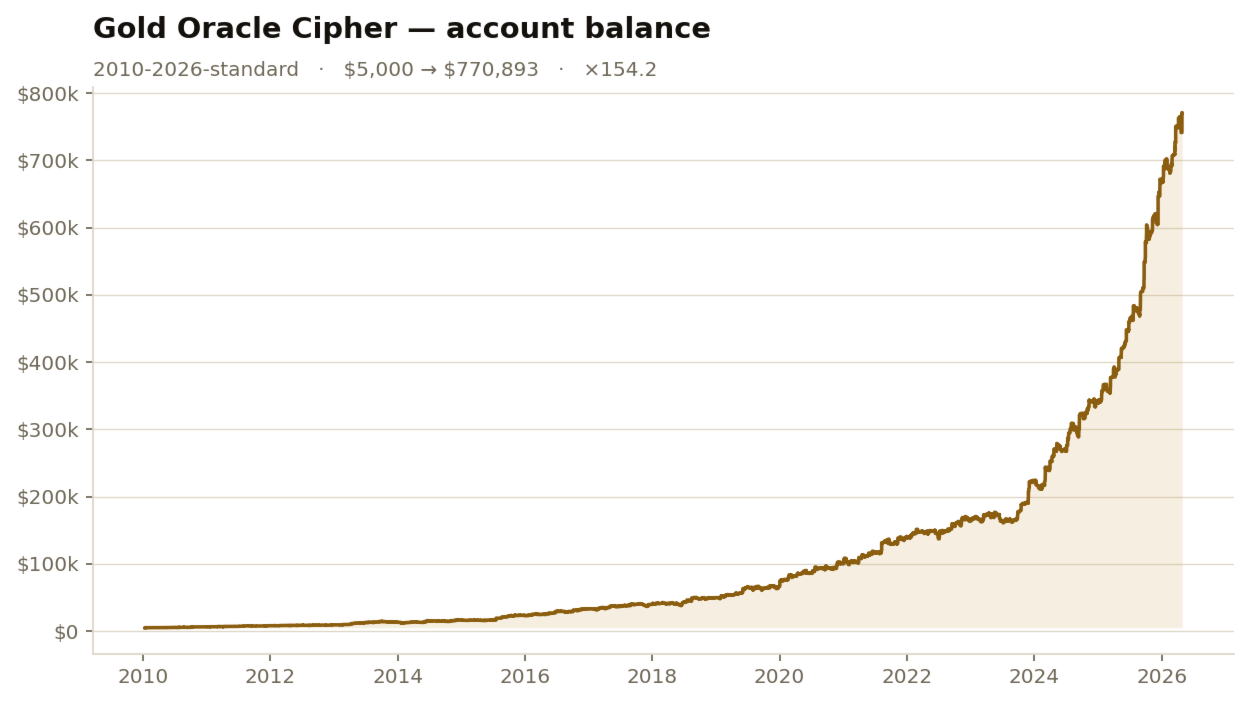
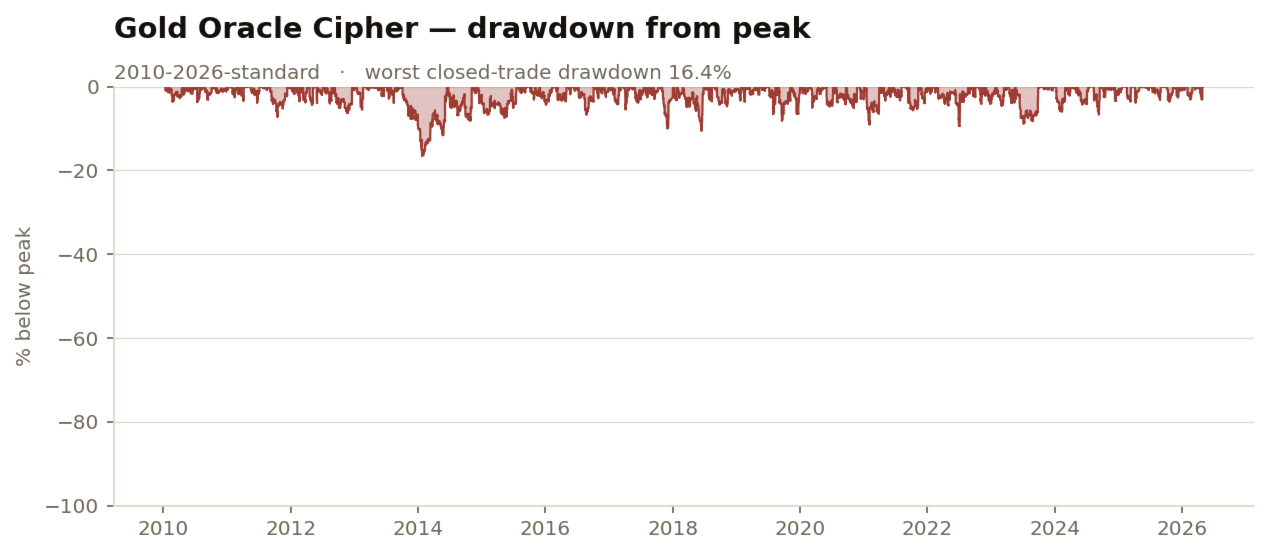
Y no se trata de un resultado de los últimos años. La simulación abarca el periodo **2010-2026** —toda la historia reciente del oro—, cada uno de sus 17 años fue positivo, sin que cambiara ni un solo parámetro entre ellos—, la configuración estándar genera 770 893 dólares a partir de 5 000 dólares con una caída máxima del 17,9 %, y la ejecución con lotes fijos genera 186 304 dólares a partir de 10 000 dólares.
### En qué se opera
Cipher analiza un conjunto más amplio de estructuras independientes que el resto de la gama y exige más confirmación antes de comprometerse con cualquiera de ellas. Las órdenes se sitúan en determinados niveles en lugar de perseguir el precio, las salidas se definen de antemano y las posiciones que no evolucionan favorablemente se liquidan en lugar de defenderse. Menos operaciones y una línea mucho más suave entre ellas.
### Lo que nunca hará
Lee esta lista dos veces, porque es la parte que la mayoría de los EA de oro no son capaces de escribir.
- **Sin martingala.** El tamaño de la posición nunca aumenta tras una pérdida.
- **Sin estrategia de rejilla.** No se añaden órdenes en cascada en un movimiento en tu contra.
- **No se recurre al promedio a la baja.** Nunca se amplía una posición en pérdidas.
- **Sin «modo de recuperación» oculto** que, sin que te des cuenta, triplique la exposición para compensar una mala semana.
- **No hay posiciones sin stop-loss.** Cada orden lleva un stop real por parte del bróker.
desde el momento en que se ejecuta.
Esos cinco trucos son los que permiten a un robot de oro generar una curva de capital estable y una
lanzamiento de cinco estrellas, y son la razón por la que tantos de ellos se esfuman en una sola tarde.
Este rango los rechaza a todos, y esa es precisamente la razón por la que las cifras de caída máxima en
esta página son lo suficientemente fiables como para publicarlas.
### Una sola inversión. Tú eliges el riesgo.
El mismo motor, las mismas operaciones, las mismas entradas y salidas subyacentes
cada fila. Lo único que cambia es un número en la configuración.
Esa es la idea: tú decides la intensidad con la que funciona, y puedes ver en
exactamente lo que cuesta esa decisión.
**XAUUSD · ticks reales · 2019-2026 · 1:500**
| parámetros | depósito | saldo final | tasa de crecimiento anual compuesta (CAGR) | máxima caída | factor de beneficio | años con pérdidas |
|---|---|---|---|---|---|---|
| **0,10 lotes fijos** | 10 000 $ | **123 828 $** | — | 16,66 % | 1,83 | 0 de 8 |
| **Estándar (×1)** | 5.000 $ | **57.457 $** | **40 %** | 10,11 % | 2,07 | 0 de 8 |
| **×2** | 5.000 $ | **967.228 $** | **105 %** | 21,77 % | 2,34 | 0 de 8 |
| **Crecimiento (×3)** | 5.000 $ | **13,3 MILLONES DE DÓLARES** | **193 %** | 32,85 % | 2,45 | 0 de 8 |
| **Agresiva (×4)** | 5.000 $ | **163,1 MILLONES DE DÓLARES** | **313 %** | 42,94 % | 2,45 | 0 de 8 |
| **Extrema (×6)** | 5.000 $ | **19.31 mil millones de $** | **691 %** | 62,06 % | 2,35 | 0 de 8 |
**XAUUSD · ticks reales · 2010-2026 · 1:500**
| configuración | depósito | saldo final | tasa de crecimiento anual compuesta (CAGR) | máxima caída | factor de beneficio | años con pérdidas |
|---|---|---|---|---|---|---|
| **0,10 lotes fijos** | 10 000 $ | **186 304 $** | — | 13,03 % | 1,69 | 0 de 17 |
| **Estándar (×1)** | 5.000 $ | **770.893 $** | **36 %** | 17,85 % | 2,01 | 0 de 17 |
| **×4** | 5.000 $ | **2,41 billones de $** | **240 %** | 73,31 % | 2,26 | 0 de 17 |
**XAUUSD · ticks reales · 2010-2019 · 1:500**
| configuración | depósito | saldo final | tasa de crecimiento anual compuesta (CAGR) | máxima caída | factor de beneficio | años con pérdidas |
|---|---|---|---|---|---|---|
| **0,10 lotes fijos** | 10 000 $ | **72 247 $** | — | 13,03 % | 1,53 | 0 de 9 |
| **Estándar (×1)** | 5.000 $ | **49.650 $** | **32 %** | 17,85 % | 1,50 | 0 de 9 |
| **×2** | 5.000 $ | **687.437 $** | **81 %** | 37,39 % | 1,45 | 0 de 9 |
| **Agresiva (×3)** | 5.000 $ | **7,9 MILLONES de $** | **142 %** | 55,69 % | 1,41 | 0 de 9 |
| **Extrema (×4)** | 5.000 $ | **82,0 MILLONES DE DÓLARES** | **220 %** | 73,31 % | 1,38 | 0 de 9 |
*Medido, pero no ofrecido en esta ventana: **×6**. Este nivel no logró
alcanzar el nivel final porque la cuenta fue liquidada; la orden de stop
se conservan como prueba y se excluyen de todas las figuras anteriores.*
*El «drawdown» es la peor caída **relativa** del capital: el bache más profundo que el
cuenta haya alcanzado jamás, expresado como porcentaje de su propio máximo, posiciones abiertas
incluidas. Es una cifra más cruda que la «caída máxima» que aparecen en la mayoría de las páginas
, y es la que describe lo que habrías visto.*
*Las filas de lotes fijos no muestran ninguna tasa de crecimiento a propósito. El tamaño del lote nunca
cambia, por lo que el rendimiento porcentual se reduce cada año simplemente porque el
saldo con respecto al cual se mide ha aumentado; esto haría que a largo plazo y
mejor historial como el más débil. Lo que esas filas pretenden mostrar aquí es
el factor de rentabilidad y el recuento de años con pérdidas, que es donde una posición fija indica
la verdad que una curva compuesta no puede revelar.*
*Los «años con pérdidas» se cuentan por años naturales. Las ventanas de datos recientes y del historial completo
finalizan el 1 de mayo de 2026, por lo que su último año es un periodo de cuatro meses; los primeros años aislados
finaliza el 1 de enero de 2019 y contiene nueve años naturales completos.*
**Todas las configuraciones mencionadas anteriormente sobrevivieron a todo el periodo de prueba.** Eso no es
algo automático en lo más alto de la escala: si se lleva el riesgo demasiado lejos, la cuenta se
liquida a mitad de camino, tras lo cual el probador informa de una pequeña y clara,
totalmente insignificante, junto a una curva que simplemente se detiene. Esos
ajustes se han detectado y medido, pero no se ofrecen.
### La columna de caída es una de las opciones. Aquí está la distribución que hay detrás.
Cada cifra de caída máxima que aparece en esta página —sea cual sea su origen o proceda de quien proceda— es lo que
ocurrió una vez, en el historial que se dio. El historial podría haber deparado
mismas operaciones en un orden diferente, y la pregunta sincera no es «¿cuán profunda
llegó», sino «hasta dónde podría llegar razonablemente».
Así que eso también se midió. El registro de operaciones de cada configuración se remuestreó 10 000
veces en bloques, lo que mantiene intactas las rachas ganadoras y perdedoras en lugar de
mezclarlas para crear una suavidad que nunca existió:
| parámetro | caída máxima que se ve arriba | caída máxima en el percentil 95 |
|---|---|---|
| 0,10 lotes fijos | 16,66 % | **~25 %** |
| Estándar (×1) | 10,11 % | **~17 %** |
| ×2 | 21,77 % | **~36 %** |
| Crecimiento (×3) | 32,85 % | **~52 %** |
| Agresiva (×4) | 42,94 % | **~65 %** |
| Extremo (×6) | 62,06 % | **~83 %** |
**Lee esa tabla antes de elegir un nivel.** La caída máxima registrada en
cada configuración se sitúa entre el percentil 31 y el 53 de su propia
distribución—, lo que significa que esta serie histórica aún no ha tenido un mal resultado
, y no debes dar por sentado que has comprado una que no pueda tenerla. La
columna de la derecha es una estimación, calculada a partir de lo que el remuestreo
sobre el capital de la posición abierta que tu corredor te exige realmente como margen
; se trata, deliberadamente, de la cifra más desfavorable de las dos.
**Y hay un coste de tiempo, no solo un coste de profundidad.** Con la configuración «Estándar»
el periodo más largo por debajo de un máximo anterior fue de 189 días en la prueba.
Entre las trayectorias remuestreadas, la mediana es de 204 días, y **el 7 % de ellas
permanecen en números rojos durante más de un año completo**. Un sistema que funciona
exactamente según lo previsto puede, aun así, pasar un año dando la impresión de que no es así. Eso
es lo que hace que la gente apague un sistema rentable, y es
por eso se publica aquí, en lugar de que se descubra más adelante.
Esta distribución se incluye porque una trayectoria histórica no
define toda la gama de resultados posibles.
### Seis ajustes. Eso es todo lo que hay en la interfaz.
Estás comprando un sistema ya listo, no un conjunto de parámetros que hay que optimizar. Los componentes internos
están fijos, probados y sellados; lo que tú controlas es la intensidad con la que funciona y cómo lo hace
se identifica en su cuenta.
| configuración | qué hace |
|---|---|
| **Nivel de riesgo** | el único dial que te permite avanzar por la escala anterior |
| **Lote fijo** | si lo configuras, el modelo de riesgo queda totalmente anulado: tamaño fijo en todas las operaciones |
| **Lote máximo** | un límite máximo estricto para cualquier posición individual, si así lo deseas |
| **Número mágico** | para que pueda compartir cuenta con tus otros sistemas |
| **Comentario de la orden** | tu propia etiqueta en el historial de operaciones |
| **Spread máximo** | las operaciones se omiten cuando el spread de tu bróker es mayor que este |
**Cada fila de la tabla anterior se envía como un archivo de preajustes ya preparado.** Cada nivel
de la escalera —incluido el de lote fijo y el límite máximo situado debajo de este—
señal de advertencia— es un archivo `.set` que se carga con un solo clic, generado a partir de la ejecución exacta cuya
la caída se muestra junto a él. No hay que copiar nada de esta página a mano, y
tampoco hay que adivinar nada.
No hay que realizar ninguna optimización, ni elegir ningún marco temporal, ni buscar ningún archivo concreto
. Adjúntalo a un gráfico de XAUUSD, carga el ajuste preestablecido para el riesgo que estés dispuesto a asumir
asumir, y déjalo funcionar.
### Requisitos
- **Símbolo:** XAUUSD (oro). Cualquier marco temporal del gráfico: el sistema utiliza el suyo propio.
- **Cuenta:** de cobertura, cualquier bróker. Se recomienda encarecidamente una cuenta con spread sin margen o ECN
; las pruebas publicadas utilizan datos reales de spreads sin procesar.
- **Apalancamiento:** las pruebas se realizaron con un apalancamiento de 1:500, que es el que utiliza el modelo de riesgo
. Un apalancamiento menor limita los niveles máximos de riesgo.
- **Depósito mínimo:** 500 dólares en el nivel de riesgo más bajo. El rango oscila entre 2.000 y 5.000 dólares
en torno al cual se diseñó y probó el sistema.
- **Se recomienda encarecidamente utilizar un VPS.** Las órdenes en espera requieren un terminal que sea
esté realmente conectada a Internet cuando se alcance el nivel.
### La parte sincera
**Las cifras acumuladas que aparecen en esta página son una demostración de ventaja, no un
promesa de saldo de cuenta.** Una prueba retrospectiva se capitaliza sin fricción — se
ejecuta todas las órdenes con el volumen que la aritmética requiera, por grande que sea
haya crecido. Una cuenta real no puede hacerlo. A partir de un determinado capital, esas posiciones
superan el volumen realmente disponible en ese nivel, y el simulador ejecuta
con deslizamiento, lo que va en detrimento de la
cuenta exactamente de la misma forma que se acumulan las ganancias a su favor.
Así que interpreta las cifras más elevadas que aparecen aquí por lo que realmente indican: **la ventaja
que hay detrás de ellos es sólida y se ha mantenido estable a lo largo de todo el periodo
sin que se modificara ni un solo parámetro.** Una estrategia que genere esas cifras en
papel es una estrategia capaz de generar grandes beneficios a una escala que una cuenta real puede
operar realmente — que es precisamente para lo que sirve la fila de lotes fijos de esta página:
demostrar, ya que esa fila no genera ningún interés compuesto.
Más allá de eso, lo habitual y lo cierto: se trata de una simulación en la plataforma de un bróker
. El comportamiento del oro varía. Los spreads se amplían ante acontecimientos concretos. En condiciones reales
no reproducirá una simulación operación por operación, y los resultados pasados
no predice resultados futuros. Opera con un nivel de riesgo que realmente puedas asumir
.