Evening Cross MeanReversion EA
- Experten
- Version: 1.1
- Aktivierungen: 10

Evening Cross MeanReversion EA – Institutionelles Multi-Paar-FX-Cross-Mean-Reversion-Portfolio
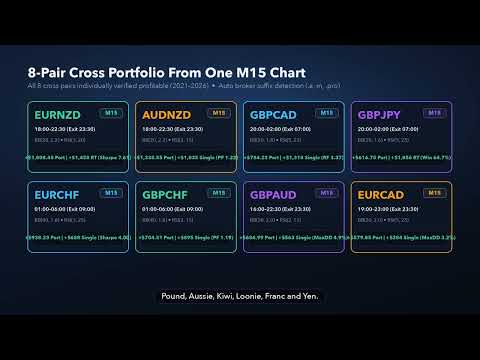
Der „Evening Cross MeanReversion EA“ ist ein professioneller, grid- und martingale-freier Expert Advisor für den Mean-Reversion-Handel mit mehreren Währungspaaren, der speziell für die Abendhandelssitzung nach London und das ruhige asiatische Liquiditätsfenster entwickelt wurde. Durch die Anbindung des EA an ein einzelnes M15-Chart (zum Beispiel EURNZD M15) überwacht und handelt er gleichzeitig bis zu 8 liquide Devisen-Cross-Paare (EURNZD, GBPCAD, GBPJPY, AUDNZD, GBPCHF, EURCHF, GBPAUD, EURCAD) und erkennt dabei automatisch Broker-Suffixe (.a, m, .pro, .ecn, .raw).
Video-Übersicht & Live-Dashboard-Führung: https://www.youtube.com/watch?v=umxe7-Ex_R4
Im Gegensatz zu älteren MQL5-Nacht-Scalpern, die verlustreiche Trades hinter 5- bis 10-stufigen Martingale-Rastern verbergen oder durch Spread-Spitzen bei der Bankabrechnung um Mitternacht ausgelöscht werden, wendet der „Evening Cross MeanReversion EA“ eine strenge „Eine-Position-pro-Paar“-Regel an, mit einem physischen Stop-Loss und Take-Profit bei jedem Auftrag ab der ersten Millisekunde, geschützt durch einen integrierten „Midnight Rollover Shield“, eine „Currency Exposure Lock“ und einen 8-Stunden-Makro-Impuls-Circuit-Breaker.
Warum Cross-Paare in den Abend- und ruhigen Handelssitzungen eine Rückkehr zum Mittelwert zeigen
Während der Überschneidungszeit zwischen London und New York treibt der institutionelle Orderfluss richtungsgebundene Ausbrüche an. Sobald der Londoner Börsenschluss vorbei ist und der Markt in die späten, ruhigen Handelsphasen in New York und Asien übergeht, lässt das institutionelle Volumen nach, und die Market-Making-Desks bieten bei Neben- und Cross-Paaren Liquidität innerhalb einer engen Bandbreite an. Kurzfristige Kurssprünge während dieser Stunden sind überwiegend liquiditätsgetriebene Überschwinger, die zum Gleichgewicht der laufenden Handelssitzung zurückkehren.
- Statistischer Einstieg unter doppelten Bedingungen: Einstiegssignale werden nur bei einem geschlossenen M15-Balken ausgelöst, wenn der Kurs über den paarspezifischen Bollinger-Z-Score-Schwellenwert (1,6 bis 2,2 Standardabweichungen) hinausgeht und der Wilder-RSI(2/3/5) mit kurzem Zeithorizont extreme Erschöpfung erreicht, optional mit Bestätigung durch eine Bar-Ablehnung.
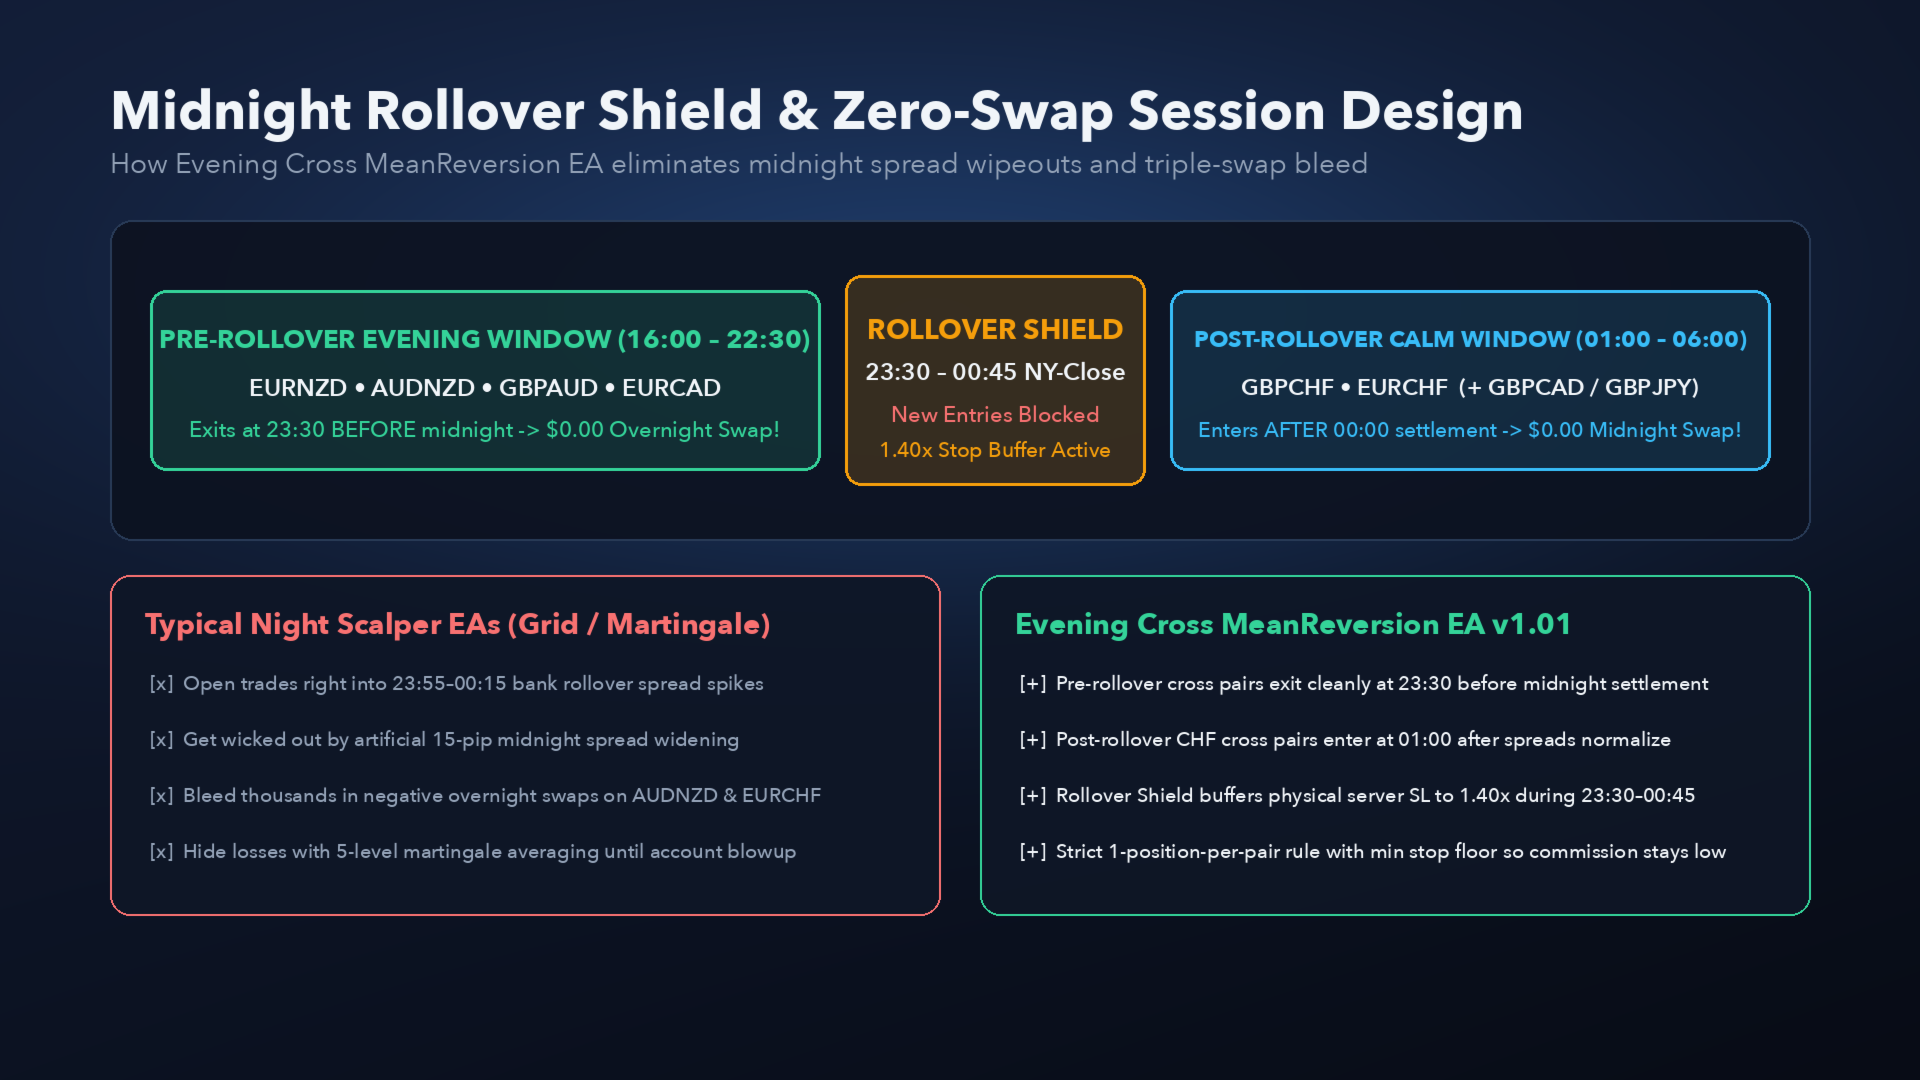
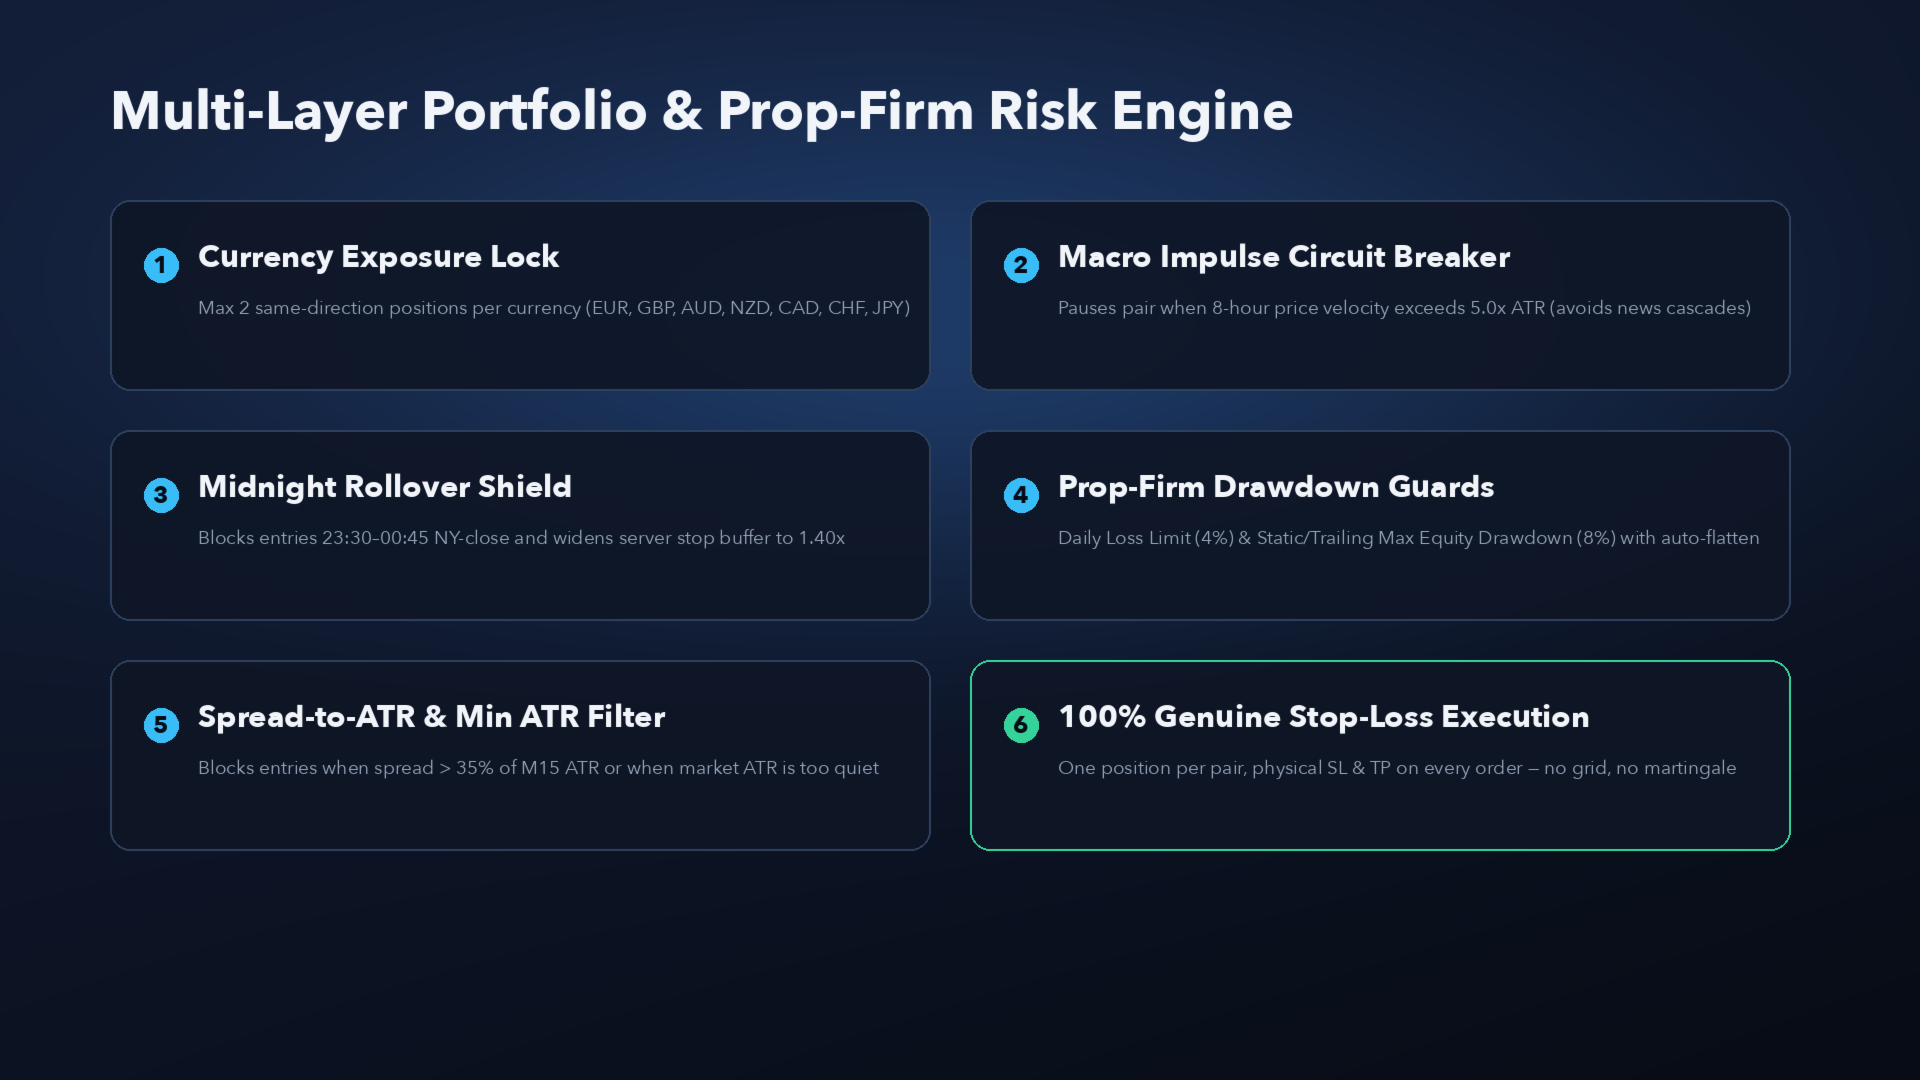
- Mitternachts-Rollover-Schutz (23:30–00:45 Uhr, Schlusskurs NY): Zwischen 23:30 und 00:45 Uhr Serverzeit führt die Interbank-Abrechnung zu einer 5- bis 10-fachen Ausweitung der Spreads. Der „Rollover Shield“ blockiert während dieses Zeitfensters automatisch neue Einstiegspositionen und erweitert den Stop-Puffer des physischen Servers auf das 1,40-Fache, damit künstliche Spread-Spitzen aktive Positionen nicht vorzeitig aus dem Markt drängen können.
- Zero-Swap-Session-Architektur: Abendpaare vor dem Rollover (EURNZD, AUDNZD, GBPAUD, EURCAD) werden um 23:30 Uhr vor der Mitternachtsabrechnung mit dreifachem Swap sauber geschlossen, während Franc-Cross-Paare nach dem Rollover (GBPCHF, EURCHF) erst um 01:00 Uhr einsteigen, nachdem sich die Spreads normalisiert haben – wodurch negative Overnight-Swap-Kosten in Höhe von Tausenden von Dollar vermieden werden.
- Makro-Impuls-Circuit-Breaker: Wenn eine unerwartete Indiskretion einer Zentralbank oder ein geopolitischer Schock ein Währungspaar in den vorangegangenen 8 Stunden um mehr als das 5,0-fache des ATR(14) treibt, werden Mean-Reversion-Einstiege für dieses Paar automatisch pausiert.
- Währungs-Exposure-Sperre: Verhindert korreliertes Stacking bei gemeinsamen Währungen (EUR, GBP, AUD, NZD, CAD, CHF, JPY), indem das gleichgerichtete Exposure auf maximal 2 Positionen pro Währung begrenzt wird.
Verifizierte mehrjährige Backtest-Performance (Jan. 2021 – Okt. 2026, IC Markets)
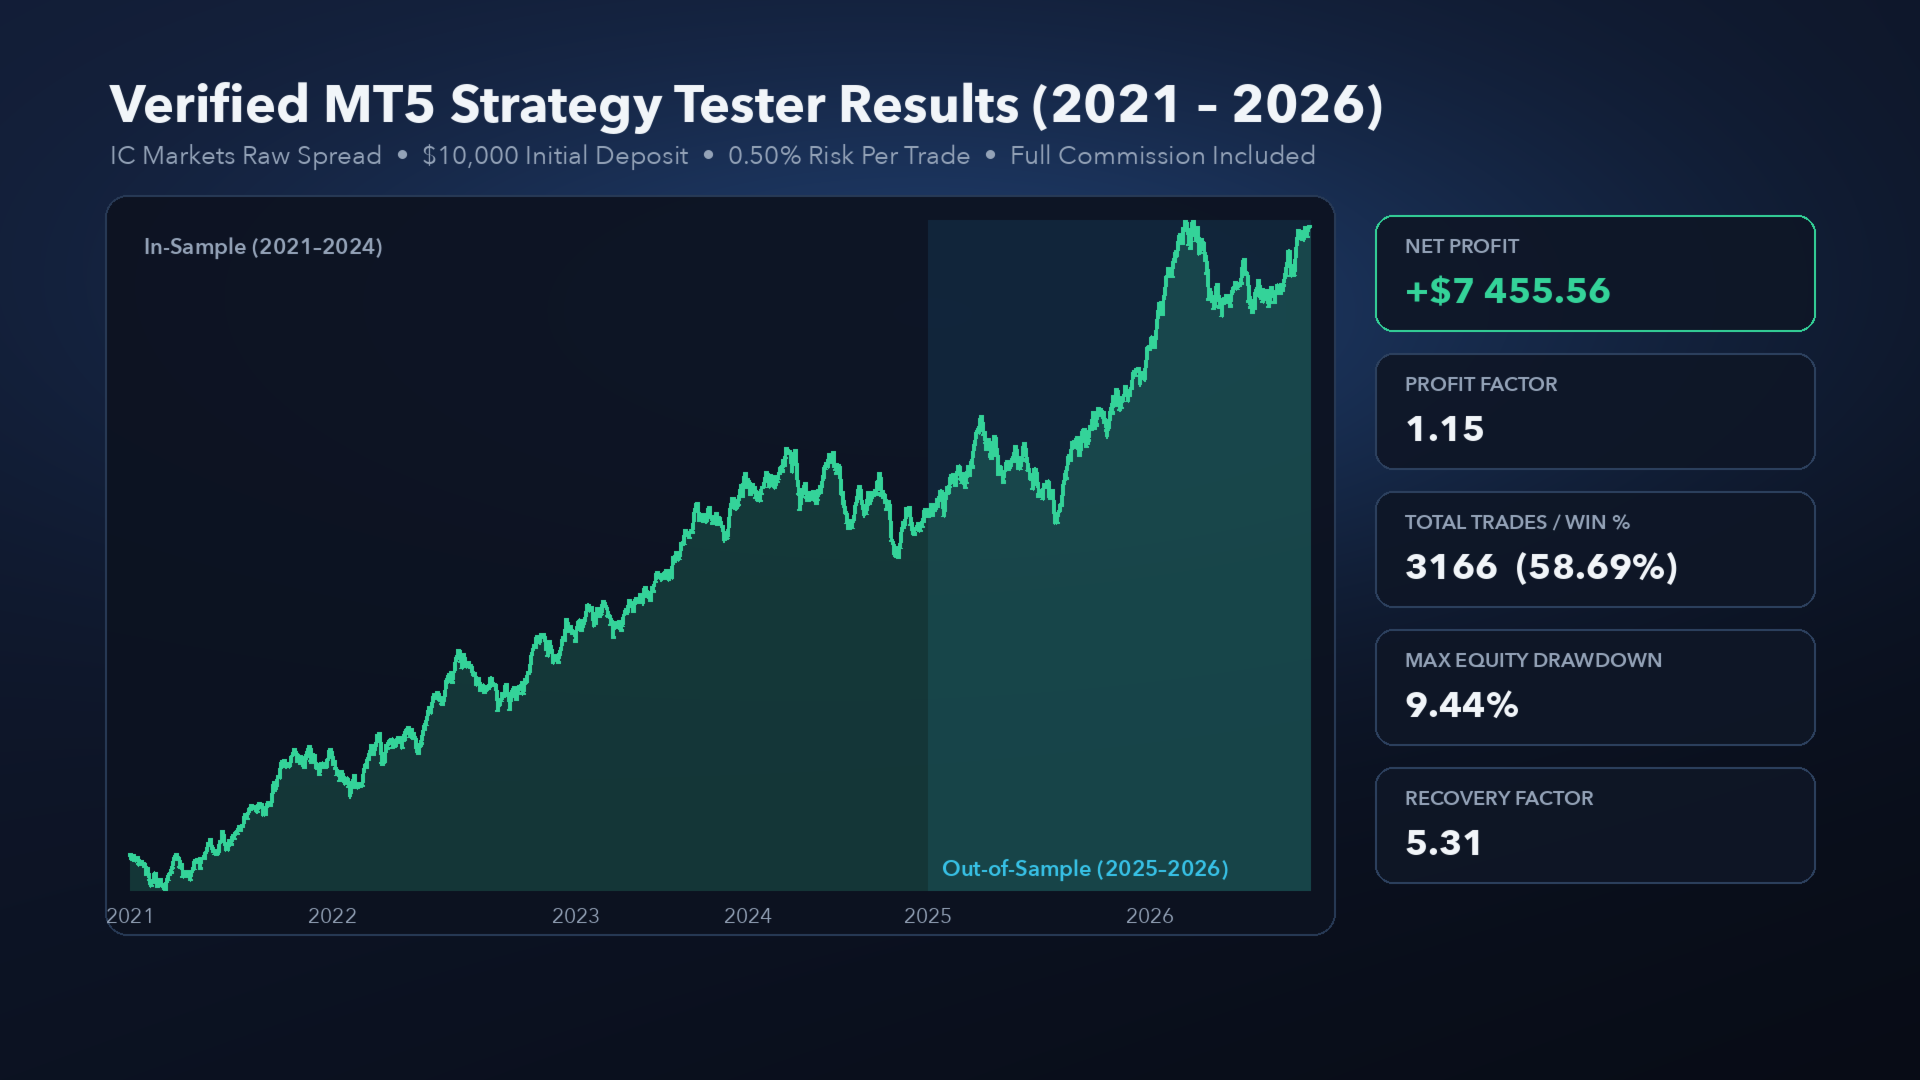
Getestet anhand historischer Daten von IC Markets von Januar 2021 bis Oktober 2026 (Anfangseinlage 10.000 $, 0,50 % Risiko pro Trade, inklusive vollständiger ECN-Kommission für Hin- und Rückgang). Die Parameter wurden im In-Sample-Zeitraum 2021–2024 ausgewählt und im Out-of-Sample-Zeitraum 2025–2026 validiert:
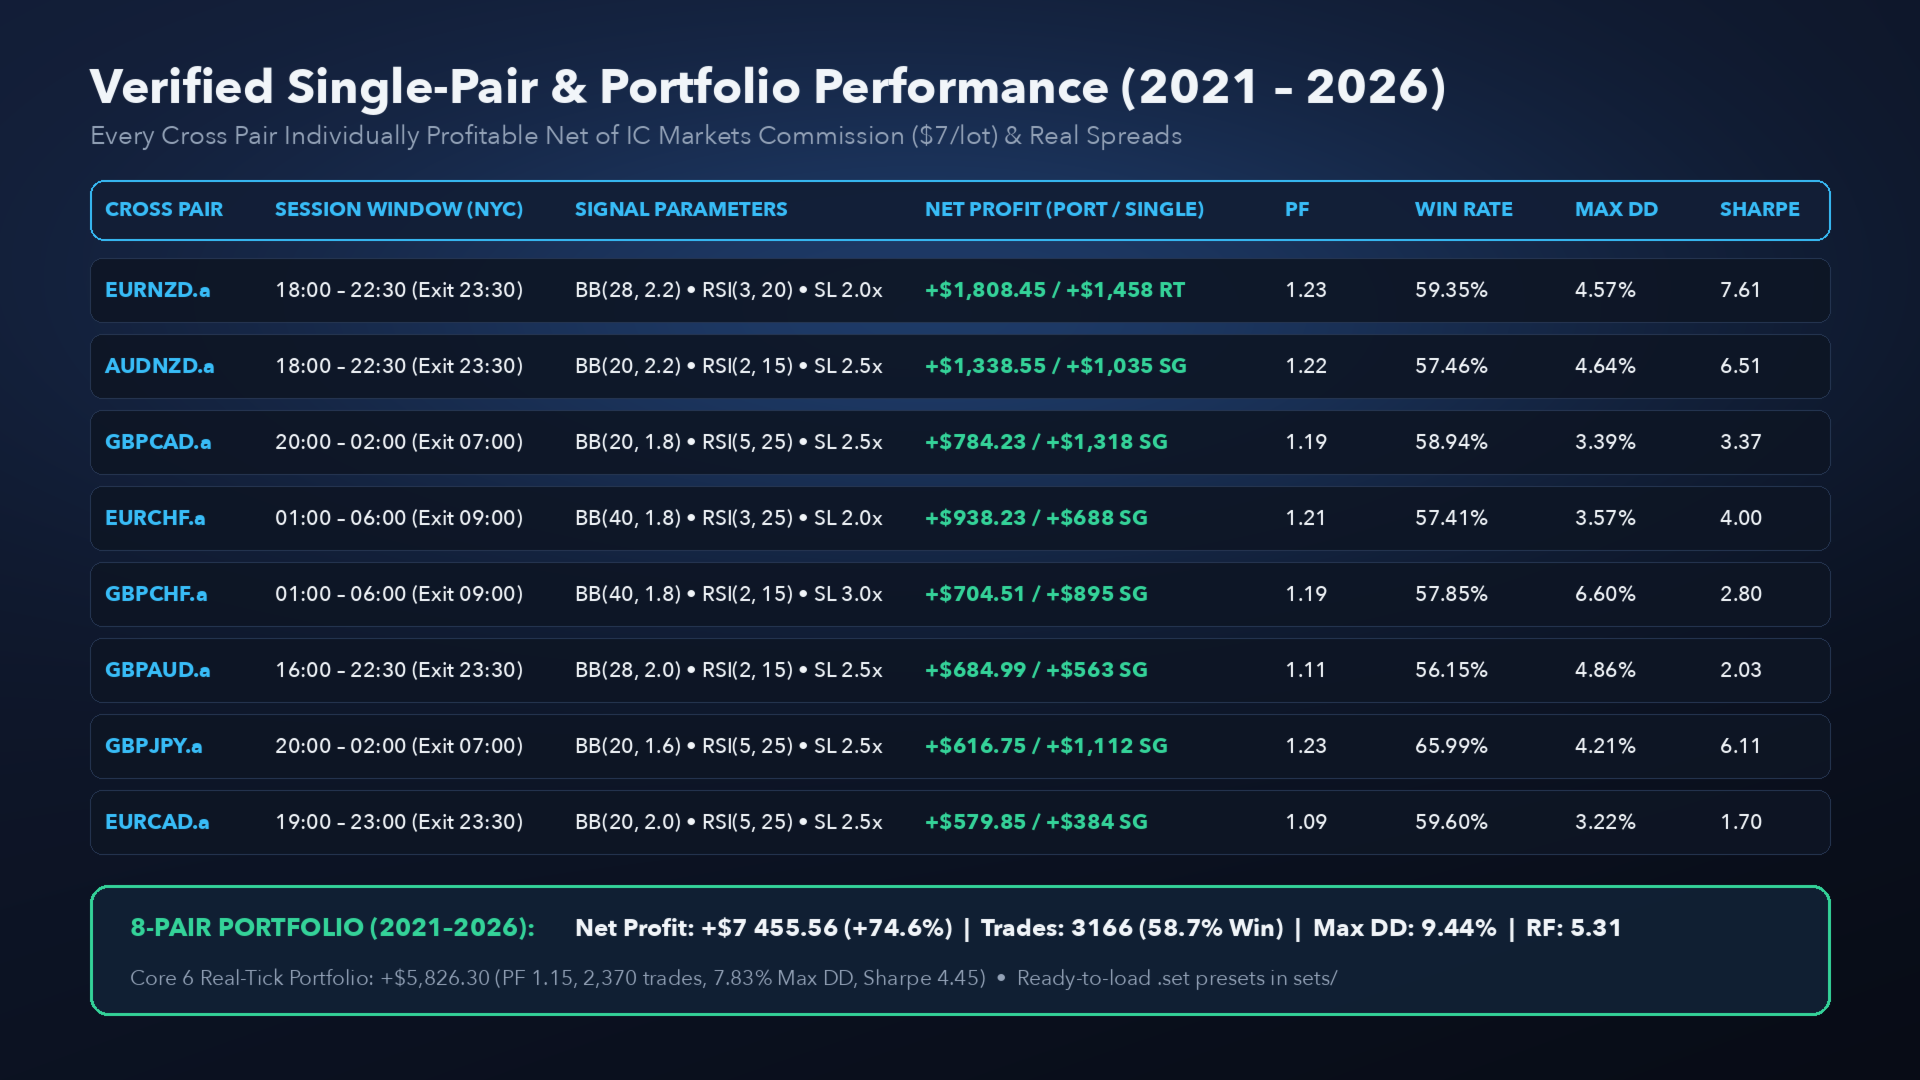
- Standardportfolio mit 8 Währungspaaren (ein M15-Chart, alle 8 Cross-Paare profitabel): Nettogewinn +7.455,56 $ (+74,56 %), Gewinnfaktor 1,15, Gesamtzahl der Trades 3.166, Gewinnquote 58,69 %, maximaler Kapitalrückgang 9,44 %, Recovery-Faktor 5,31, Sharpe-Ratio 2,46 (EURNZD +1.808,45 $, AUDNZD +1.338,55 $, EURCHF +938,23 $, GBPCAD +784,23 $, GBPCHF +704,51 $, GBPAUD +684,99 $, GBPJPY +616,75 $, EURCAD +579,85 $).
- „Core 6“-Portfolio der Top-Performer – Real Ticks (EURNZD, GBPCAD, GBPJPY, AUDNZD, GBPCHF, EURCHF): Nettogewinn +5.826,30 $ (+58,26 %), Gewinnfaktor 1,15, Gesamtzahl der Trades 2.370, Gewinnquote 58,40 %, maximaler Kapitalrückgang 7,83 %, Erholungsfaktor 4,42, Sharpe-Ratio 4,45.
- Einzelpaar Nr. 1 – EURNZD M15 (Real Ticks): Nettogewinn +1.458,42 $ (+1.808,45 $ im Portfolio), Gewinnfaktor 1,23, 433 Trades, Gewinnquote 58,66 % (59,35 % M1), maximaler Drawdown 4,57 %, Recovery-Faktor 2,82, Sharpe-Ratio 7,61 (0,00 $ Overnight-Swap!).
- Einzelpaar Nr. 2 – GBPCAD M15: Nettogewinn +1.317,93 $ (+928,01 $ Real Ticks), Gewinnfaktor 1,19, 526 Trades, Gewinnquote 58,94 %, maximaler Drawdown 3,39 %, Recovery-Faktor 3,37, Sharpe-Ratio 2,73.
- Einzelpaar Nr. 3 – GBPJPY M15 (Real Ticks): Nettogewinn +1.055,51 $ (+1.112,33 $ M1), Gewinnfaktor 1,22 (1,23 M1), 337 Trades, Gewinnquote 64,69 % (65,99 % M1), maximaler Drawdown 4,21 %, Recovery-Faktor 2,35, Sharpe-Ratio 6,11.
- Einzelpaar Nr. 4 – AUDNZD M15 (Real Ticks): Nettogewinn +978,94 $ (+1.338,55 $ im Portfolio / +1.034,73 $ M1), Gewinnfaktor 1,21 (1,22 M1), 409 Trades, Gewinnquote 57,46 %, maximaler Drawdown 5,29 % (4,64 % M1), Sharpe-Ratio 6,51 (0,00 $ Overnight-Swap!).
- Einzelpaar Nr. 5 – GBPCHF M15: Nettogewinn +895,09 $ (+704,51 $ im Portfolio), Profitfaktor 1,19, 465 Trades, Gewinnquote 57,85 %, maximaler Drawdown 6,60 %, Sharpe-Ratio 2,80 ($0,00 Overnight-Swap!).
- Einzelpaar Nr. 6 – EURCHF M15: Nettogewinn +687,99 $ (+938,23 $ im Portfolio), Profitfaktor 1,21, 216 Trades, Gewinnquote 57,41 %, maximaler Drawdown 3,57 %, Sharpe-Ratio 4,00 ($0,00 Overnight-Swap!).
Einhaltung der Vorschriften für Prop-Firmen und finanzierte Konten
- Kein Grid, kein Martingale, kein Averaging: Zu jedem Zeitpunkt streng 1 Position pro Wertpapier. Jeder Trade verfügt über einen festen, vom Broker vorgegebenen Stop-Loss und Take-Profit.
- Täglicher Verlustschutz & Maximaler Drawdown-Breaker: Konfigurierbares tägliches Eigenkapital-Verlustlimit (Standard 4,0 %) und statisches oder nachlaufendes maximales Drawdown-Limit (Standard 8,0 %), das offene Trades automatisch glattstellt und neue Einstiegsgeschäfte stoppt, bevor die festgelegten Regeln verletzt werden.
- Obergrenze für das offene Portfoliorisiko: Begrenzt das gesamte gleichzeitig offene Risiko über alle Währungspaare hinweg (Standardwert 3,0 % des Guthabens).
- Integrierter Nachrichtenfilter für den Wirtschaftskalender: Hält im Live-Handel automatisch Einstiege bei wichtigen Nachrichtenereignissen zu einer der beiden Währungen eines Währungspaares an.
Interaktives High-DPI-Dashboard direkt im Chart
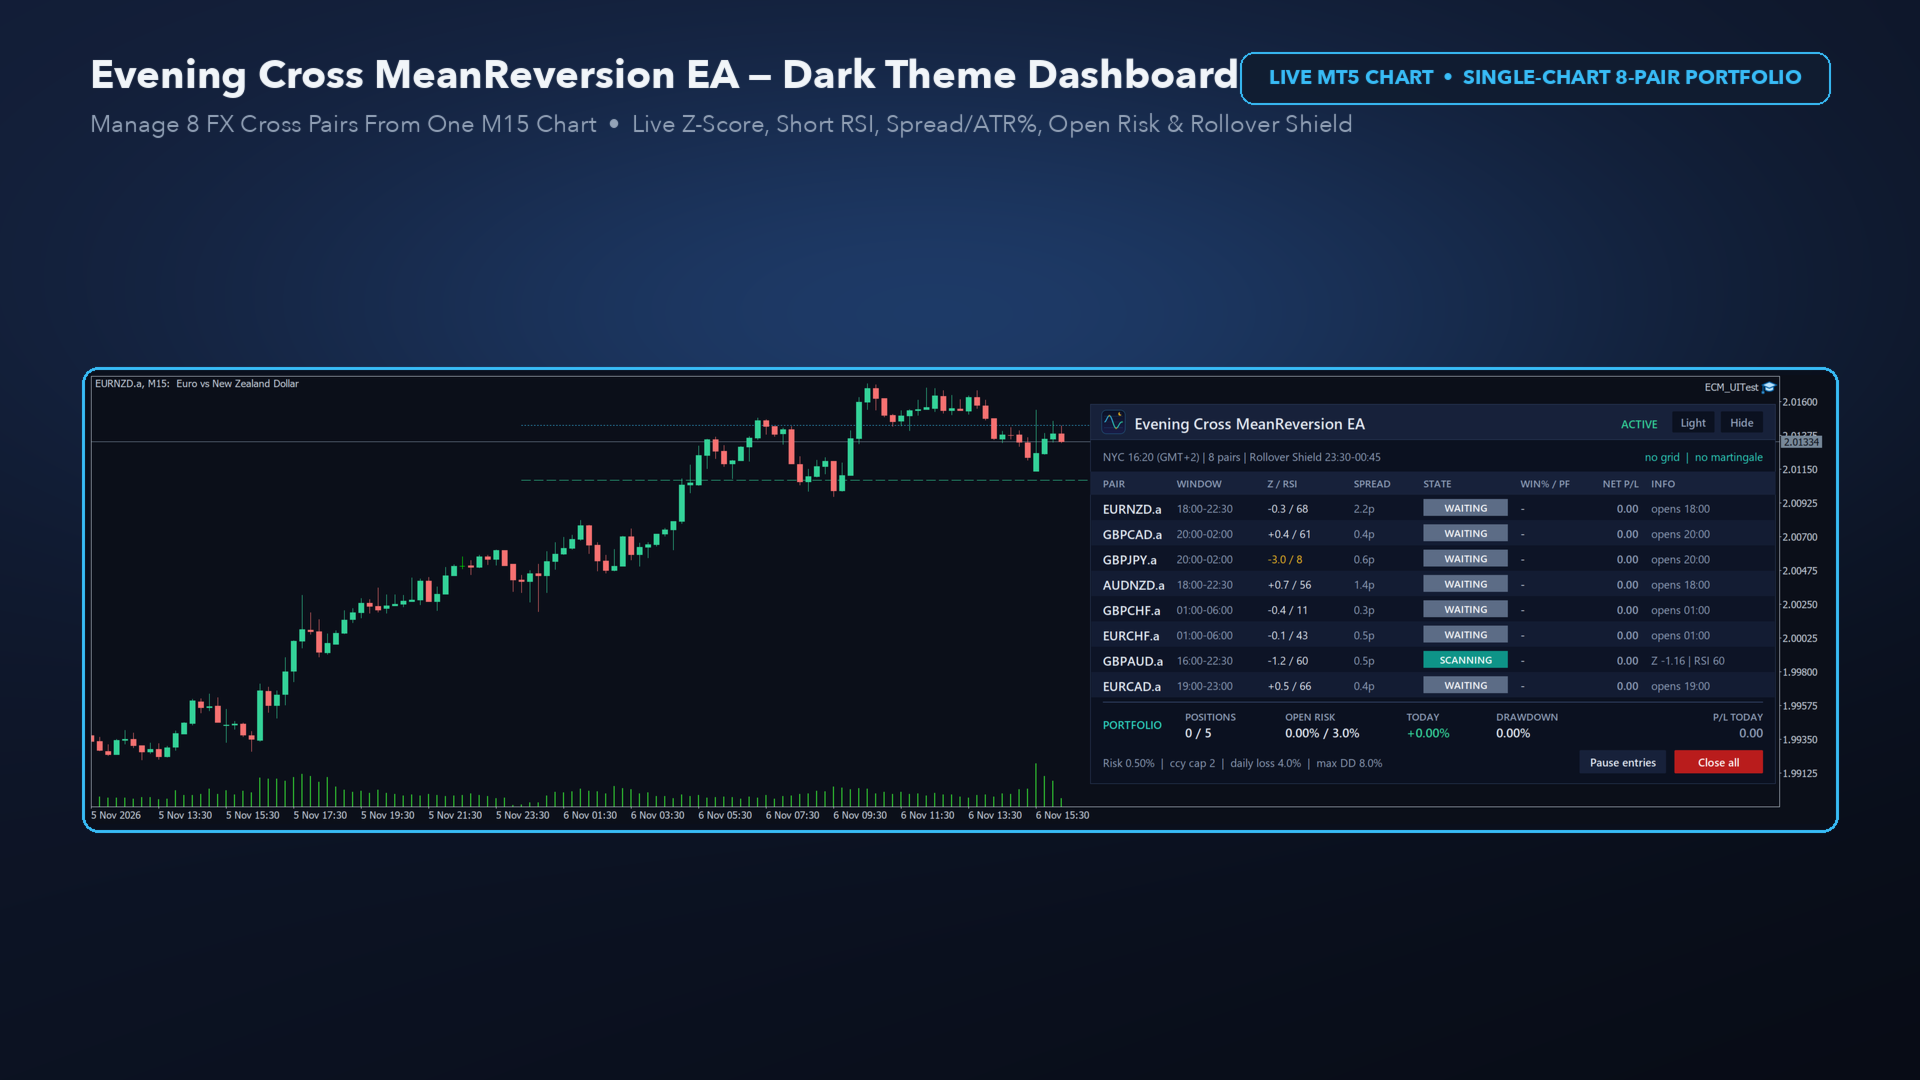
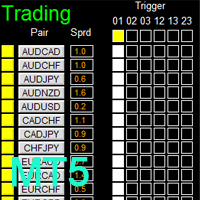
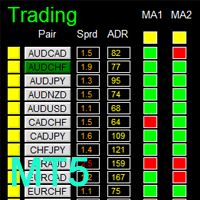
- Echtzeit-Telemetrie für 8 Währungspaare: Zeigt für jedes Währungspaar das Sitzungsfenster, den Live-Z-Score, den Short-RSI, den Live-Spread in Pips, den Status-Indikator (WAITING, SCANNING, IN TRADE, ROLLOVER, DONE, FILTERED), die historische Gewinnquote (Win%) / den Profit-Faktor sowie den Netto-Gewinn/-Verlust an.
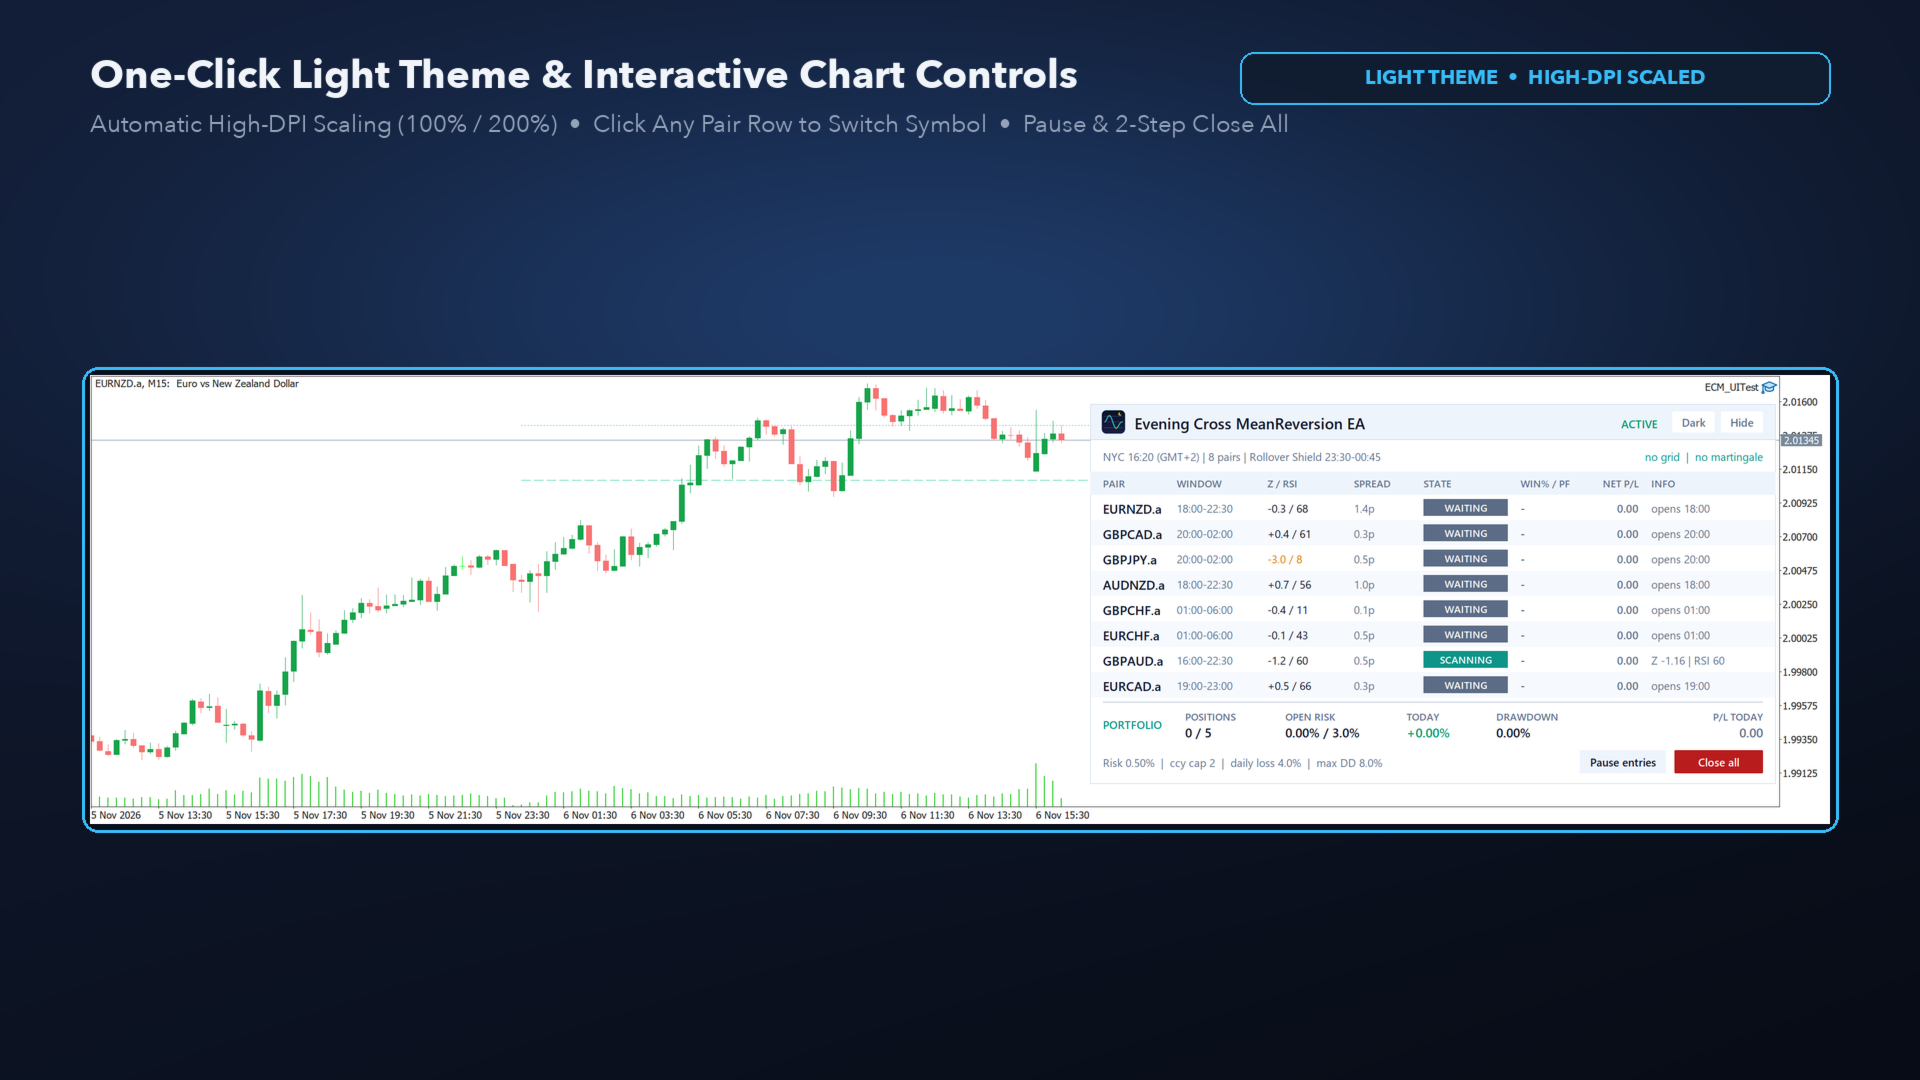
- Chart-Navigation mit einem Klick: Klicken Sie auf eine beliebige Paarzeile im Dashboard, um den Chart direkt auf dieses Symbol umzuschalten und dessen Live-Bollinger-Gleichgewichtsbänder zu überprüfen.
- Dunkle und helle Designs + 100 %/200 % DPI-Skalierung: Passt sich automatisch an 4K-/Retina-Displays an, mit verschiebbarer Positionierung, Minimieren/Wiederherstellen, Anhalten/Fortsetzen und einer zweistufigen Notfallschaltfläche „Alle schließen“ mit Bestätigung.
Schnelle 1-Minuten-Einrichtungsanleitung
- Öffnen Sie ein einzelnes EURNZD-M15-Chart in MetaTrader 5 (stellen Sie sicher, dass alle 8 Kreuzpaare in der Marktübersicht sichtbar sind).
- Fügen Sie den „Evening Cross MeanReversion“-EA zu diesem einzelnen Chart hinzu. Belassen Sie „InpPortfolioMode“ im Portfoliomodus (alle aktivierten Kreuzpaare aus einem Chart) oder wechseln Sie in den Einzel-Symbol-Modus, wenn Sie nur das Chart-Symbol handeln möchten.
- Broker-Suffixe (wie z. B. .a, m, .pro, .ecn) und Server-Offsets für die Sommerzeit bei NY-Close werden automatisch erkannt.
- Aktivieren Sie den Algo-Handel. Laden Sie vorgefertigte Voreinstellungen (8-Pair Default, Core 6 Top Performers, Prop-Firm Safe Mode und Single-Pair-Sets) über die Registerkarte „Kommentare“ herunter.
Wichtige Eingabeparameter
InpPortfolioMode = Portfoliomodus (8 Kreuzpaare aus einem Chart) oder Einzel-Symbol-Modus InpSignalTF = PERIOD_M15 (Signal-Zeitrahmen) InpSessionZone = NY-Close Standard (GMT+2 Winter / GMT+3 US-Sommer, automatische Sommerzeitumstellung) InpRolloverShield = true (blockiert Eintritte und schützt Stopps während des Rollovers von 23:30 bis 00:45 Uhr) InpFridayCloseHM = 2200 (Schließt alle Positionen vor dem Wochenendschluss am Freitag) InpRiskMode = % des Guthabens (Standard: 0,50 % Risiko pro Trade) InpMaxOpenRiskPct = 3,0 % (Maximales kombiniertes Risiko des offenen Portfolios) InpMaxPositions = 5 (maximale Anzahl gleichzeitig offener Positionen) InpMaxPerCurrency = 2 (maximale Anzahl gleichgerichteter Trades pro Währung) InpDailyLossPct = 4,0 % (täglicher Stop-Loss bei Kapitalverlust) InpMaxDDPct = 8,0 % (Statische oder nachlaufende Auslösegrenze für den maximalen Kapitalrückgang) InpMaxImpulseATR = 5,0 (8-Stunden-ATR-Geschwindigkeits-Auslösegrenze) InpMinAtrPips = 4,5 / InpMinStopPips = 10,0 (Mindestvolatilität und Stop-Fußgrenze) InpMaxSpreadATR = 0,35 / InpMaxSpreadPips = 4,5 (Dynamische Spread-zu-ATR-Sicherung)
Risikohinweis: Der Handel mit Devisen und CFDs birgt ein erhebliches Verlustrisiko. Die Ergebnisse vergangener Backtests sind keine Garantie für zukünftige Ergebnisse im Live-Handel. Testen Sie die Strategie vor dem Einsatz im Live-Handel stets auf einem Demo-Konto oder einem ECN-/Raw-Konto mit niedrigem Spread.