Currency Strength Matrix EA
- Experten
- Version: 1.1
- Aktivierungen: 10

Currency Strength Matrix EA – Automatisiertes 8-Währungs-Stärkematrix-Portfolio (einzelner M15-Chart)
Der „Currency Strength Matrix EA“ ist ein Expert Advisor für MetaTrader 5, der ein Multi-Währungs-Portfolio auf institutionellem Niveau verwaltet und die offizielle automatisierte Handelsergänzung zu unserem Indikator „Currency Strength Matrix Pro“ darstellt. Ausgehend von einem einzigen EURNZD-M15-Chart berechnet der EA in Echtzeit die Nullsummen-8-Währungs-Stärkematrix für EUR, GBP, AUD, NZD, USD, CAD, CHF und JPY auf einer normalisierten Skala von -100 bis +100 und handelt 8 liquide Devisen-Cross-Paare (EURNZD, GBPCAD, GBPJPY, AUDNZD, GBPCHF, EURCHF, GBPAUD, EURCAD) unter Verwendung reiner Single-Shot-Ausführung.
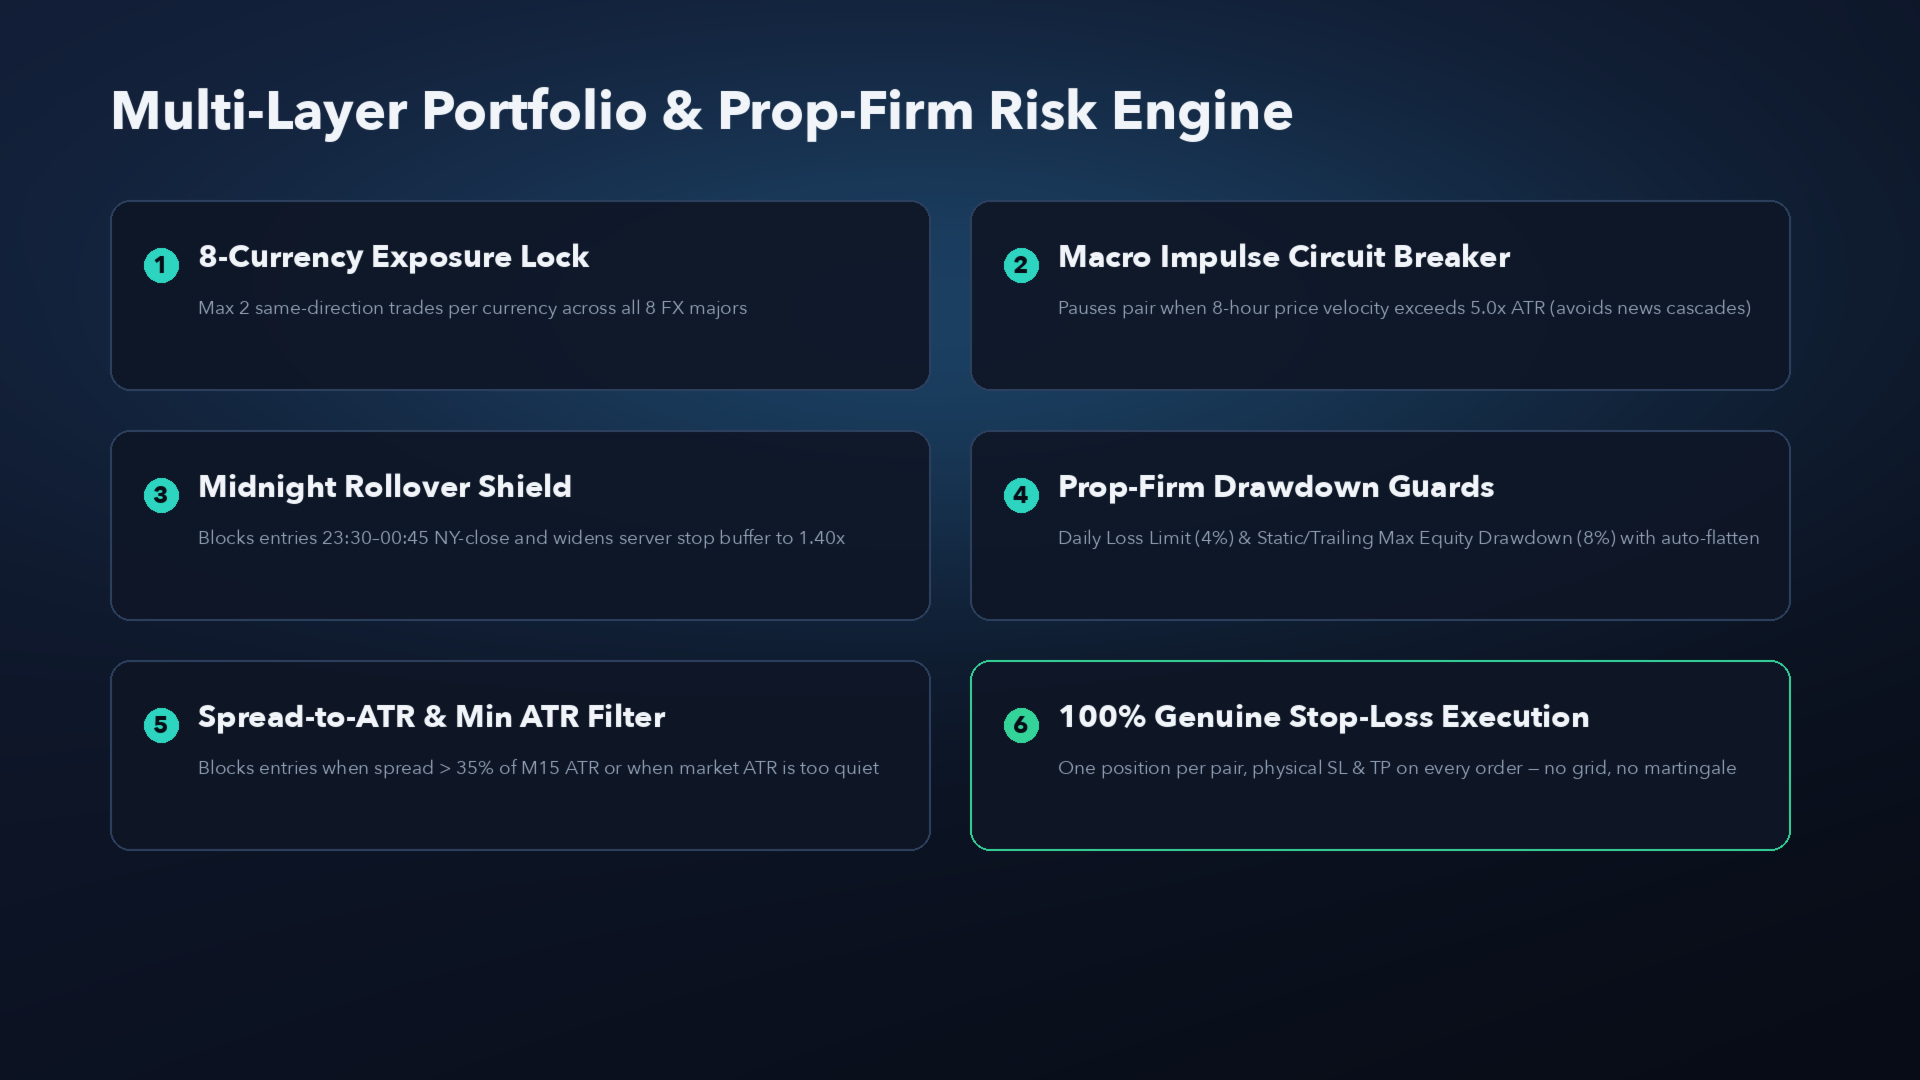
100 % echte Ausführung: Jeder Auftrag wird von der ersten Millisekunde an mit einem physischen Stop-Loss und Take-Profit auf Broker-Seite platziert. Kein Grid, kein Martingale, kein Averaging Down und keine versteckten Recovery-Baskets.
Warum der „Currency Strength Matrix“ EA gewöhnliche „Currency Strength“- und „Night Scalper“-EAs übertrifft
- Zero-Sum-8-Währungs-Korb-Löser: Anstatt sich auf verrauschte Einzelwährungs-Oszillatoren zu verlassen oder verzögerte Stärke-Crossovers bei Spitzen-Spreads zu verfolgen, löst der EA bei jedem geschlossenen M15-Balken das 8-Währungs-Stärkediagramm und kombiniert das Basis-minus-Kurs-Stärkedelta (S_base – S_quote) mit der Bollinger-Z-Score-Ausdehnung und der Wilder-RSI-Erschöpfung am kurzen Horizont.
- Zwei Strategiemodi pro Währungspaar: Jeder Portfolio-Slot kann den „Extreme Delta Exhaustion Reversion“-Modus (Ausnutzen von überdehnten Währungsstärkespitzen an den Extremen des Volatilitätsbandes zurück zum Gleichgewichtsmittel), den „Macro Delta Pullback“-Modus (Anschließen an dominante Währungsstärketrends bei RSI-Rückgängen) oder den Hybridmodus ausführen.
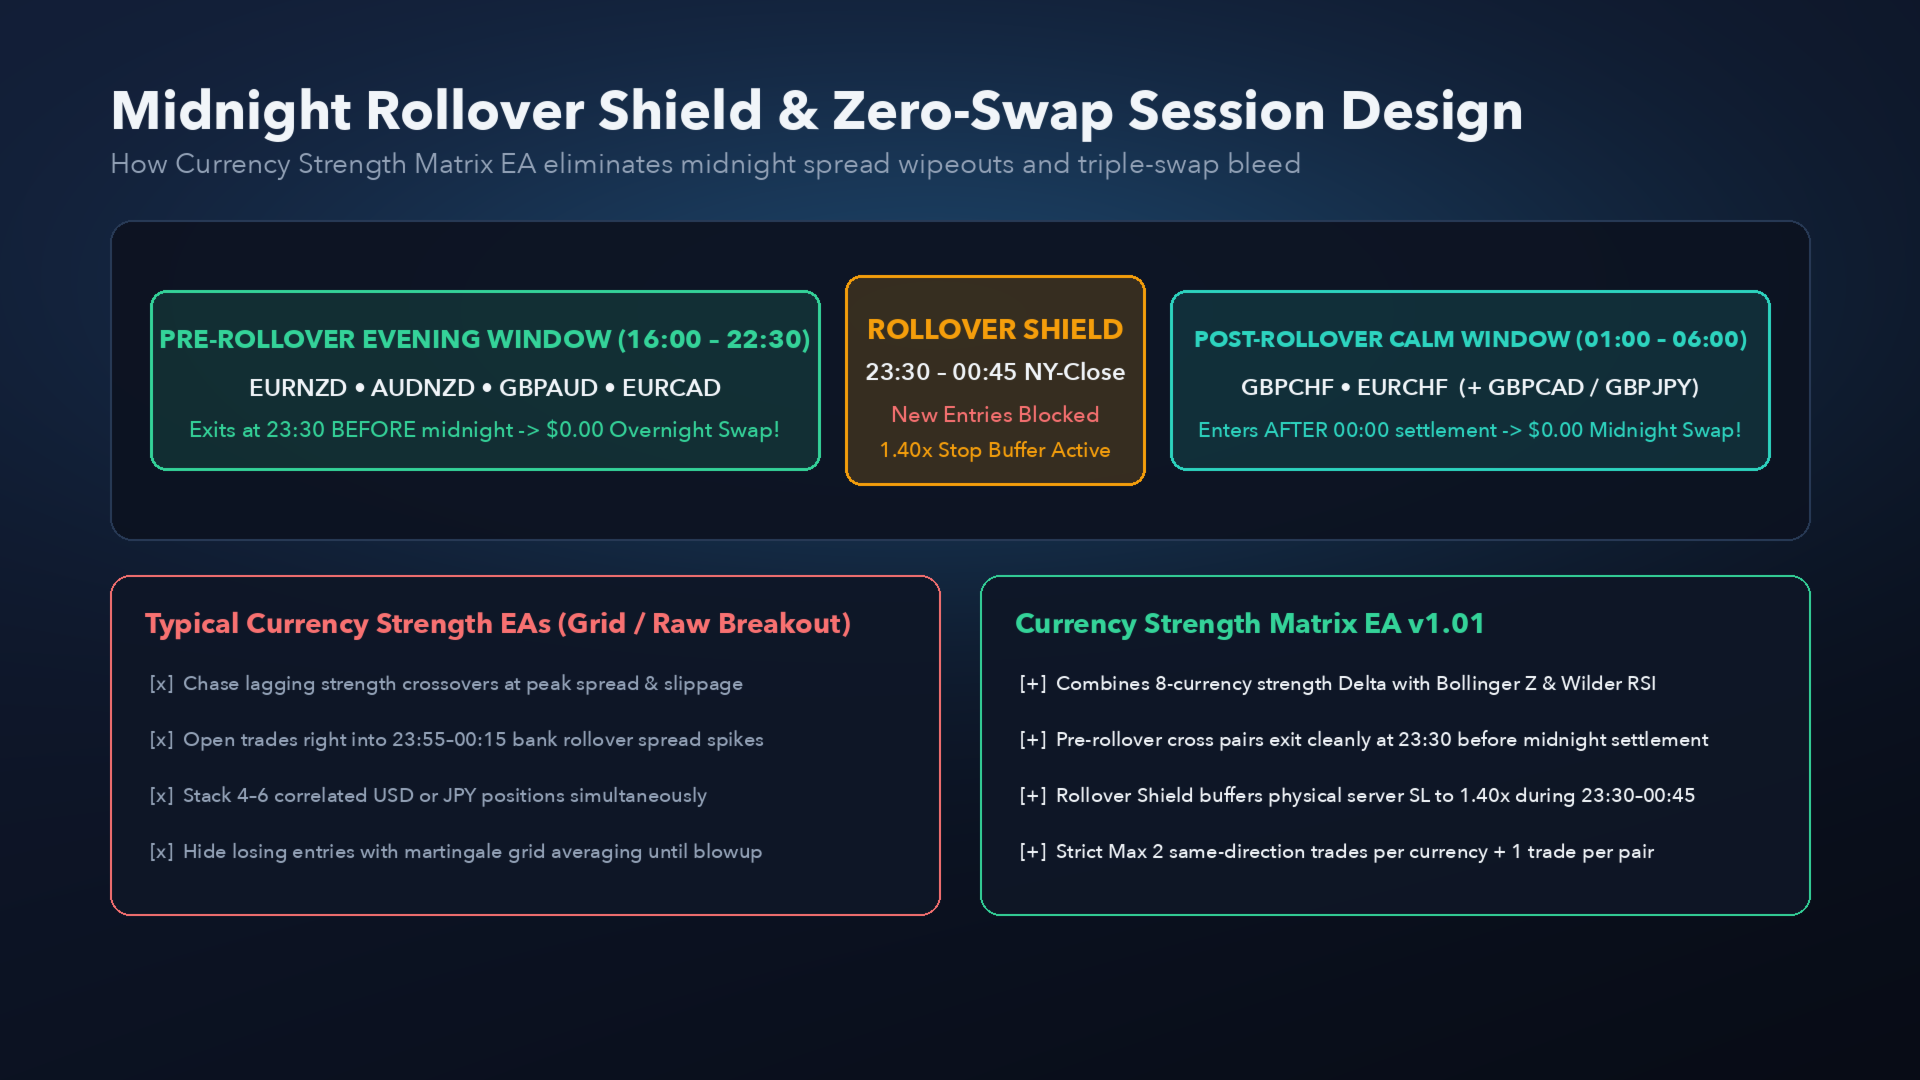
- Mitternachts-Rollover-Schutz (23:30 – 00:45 Uhr, NY-Schluss): Privatanleger, die mit Scalping handeln, erleiden häufig Verluste während der Mitternachtsabrechnung, wenn sich die Spreads bei Kreuzpaaren um das 5- bis 15-Fache ausweiten und negative dreifache Swaps anfallen. Unser „Rollover Shield“ blockiert neue Einstiegspositionen zwischen 23:30 und 00:45 Uhr, schließt Positionen aus den vor dem Rollover liegenden Abend-Sessions (EURNZD, AUDNZD, GBPAUD, EURCAD) pünktlich um 23:30 Uhr mit einem Übernacht-Swap von 0,00 $ ab, eröffnet CHF-Sessions (GBPCHF, EURCHF) um 01:00 Uhr, nachdem sich die Spreads normalisiert haben, und erweitert die serverseitigen Stop-Puffer während des Rollovers auf das 1,40-Fache, während außerhalb des Rollovers ein exakter aktiver Stop von 1,0R durchgesetzt wird.
- 8-Währungs-Exposure-Obergrenze: Begrenzt gleichzeitige Positionen in derselben Richtung pro einzelner Währung (Standard: max. 2 Positionen pro Währung) und begrenzt das gesamte offene Portfoliorisiko (Standard: 3,0 %), wodurch eine korrelierte Anhäufung verhindert wird, wenn EUR, GBP oder NZD einen Makroschock erleben.
- Makro-Impuls-Circuit-Breaker & Nachrichtenfilter: Hält ein Währungspaar automatisch an, wenn seine 8-Stunden-Kursgeschwindigkeit in einer Richtung 5,0-fache ATR(14) überschreitet oder während der Veröffentlichung von Wirtschaftsdaten mit hoher Auswirkung über den nativen MT5-Wirtschaftskalender.
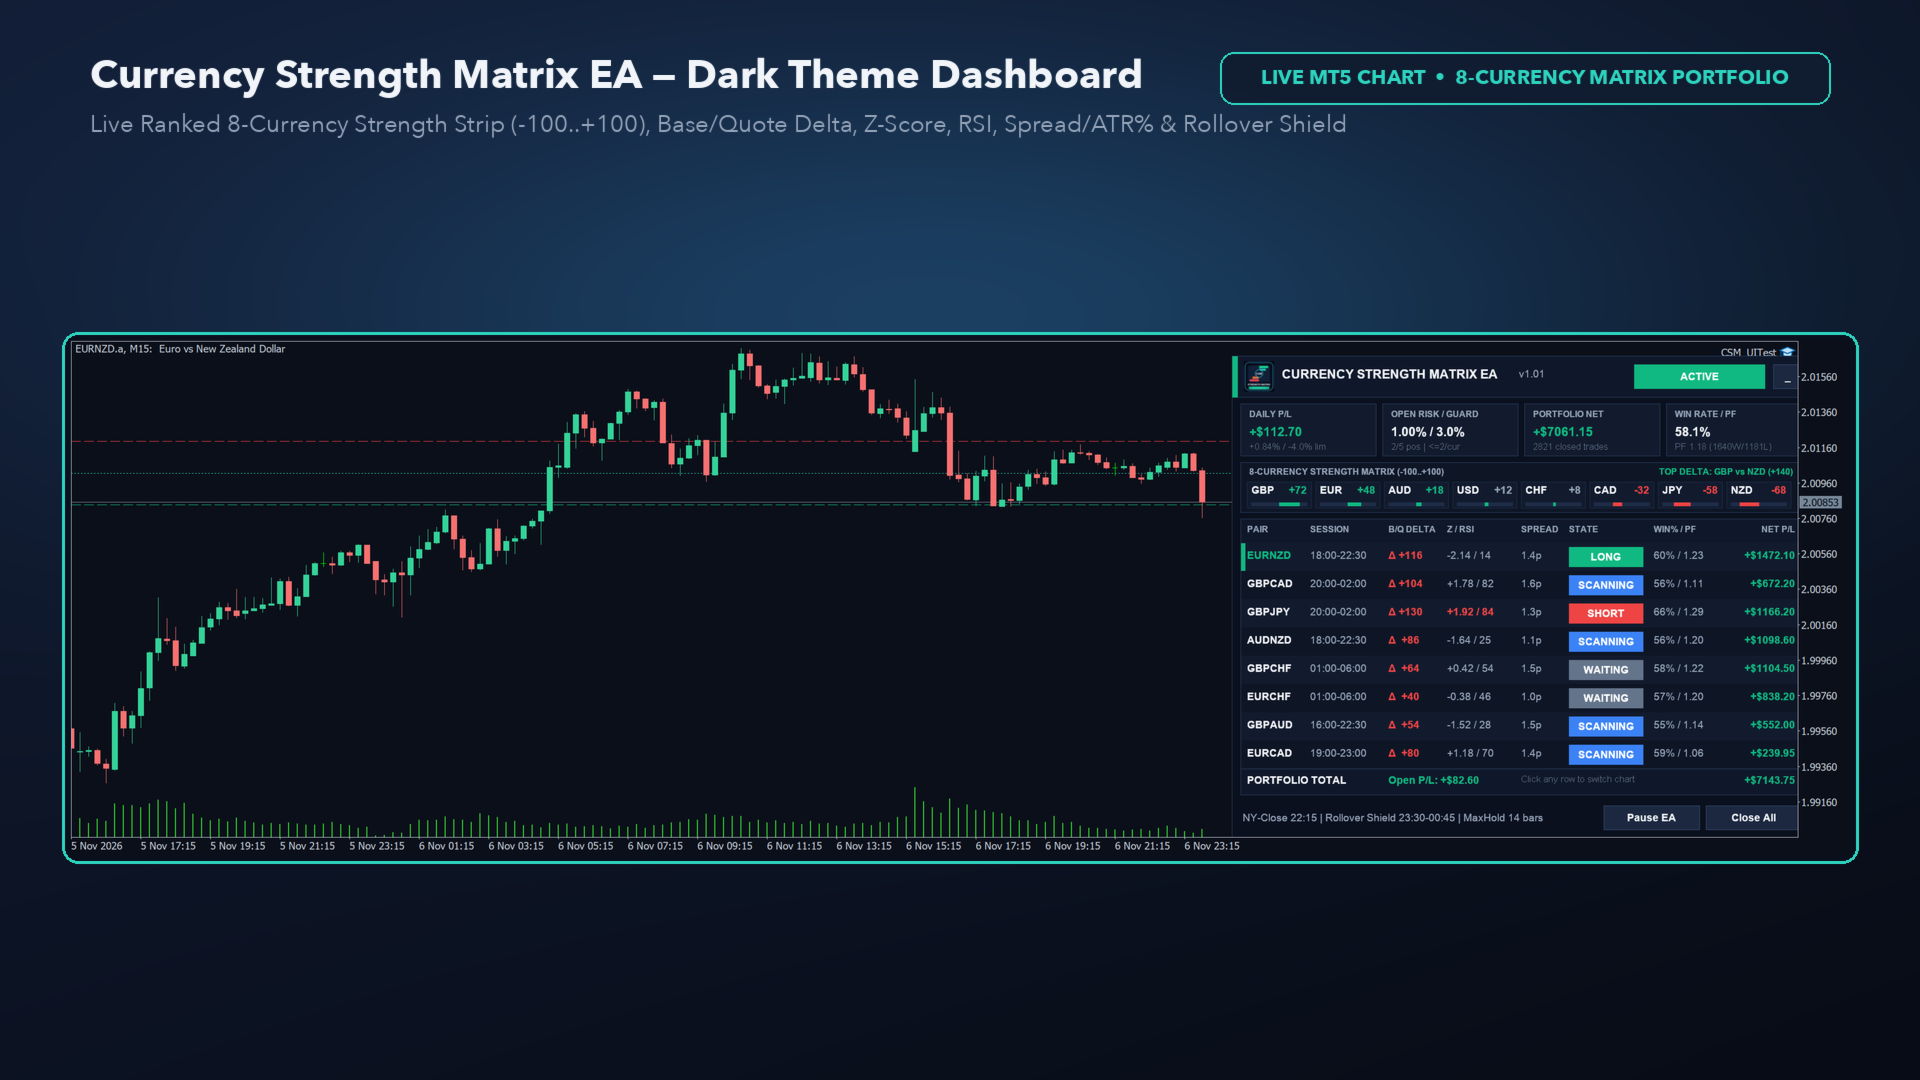
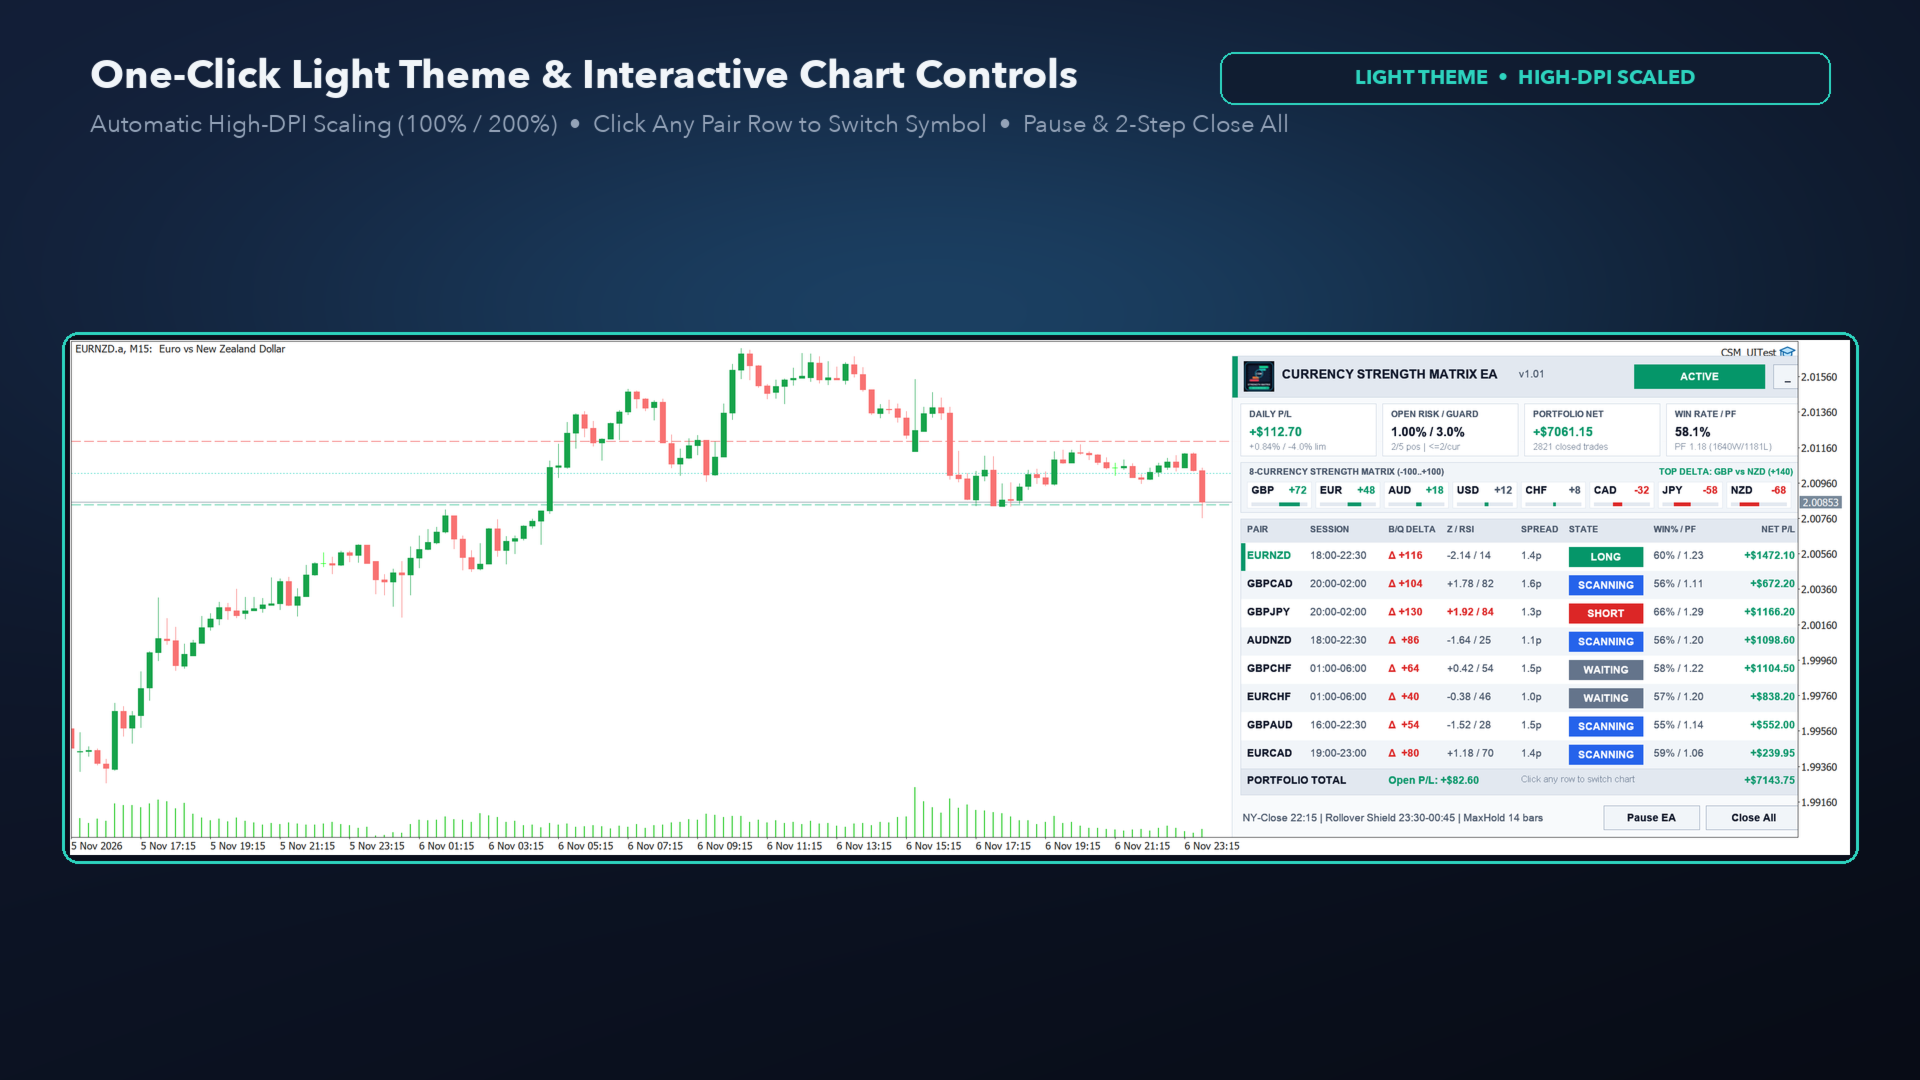
- Interaktives High-DPI-CCanvas-Dashboard: Zeigt einen Live-Ranglistenstreifen zur Stärke von 8 Währungen an (Nr. 1 stärkste bis Nr. 8 schwächste mit Minibalken und „Top Delta“-Hinweis), ein Sitzungsfenster pro Währungspaar, B/Q-Delta, Z-Score, RSI, Spread/ATR%, Gewinnquote/PF sowie Netto-Gewinn/-Verlust. Beinhaltet den Wechsel zwischen dunklem und hellem Design per Ein-Klick, den Symbolwechsel per Klick auf eine Zeile, Pause/Fortsetzen sowie eine zweistufige Notfallfunktion zum Schließen aller Fenster.
Verifizierte mehrjährige Performance im Strategietester (Jan. 2021 – Okt. 2026, IC Markets Raw Spread + 7 $/Lot Provision)
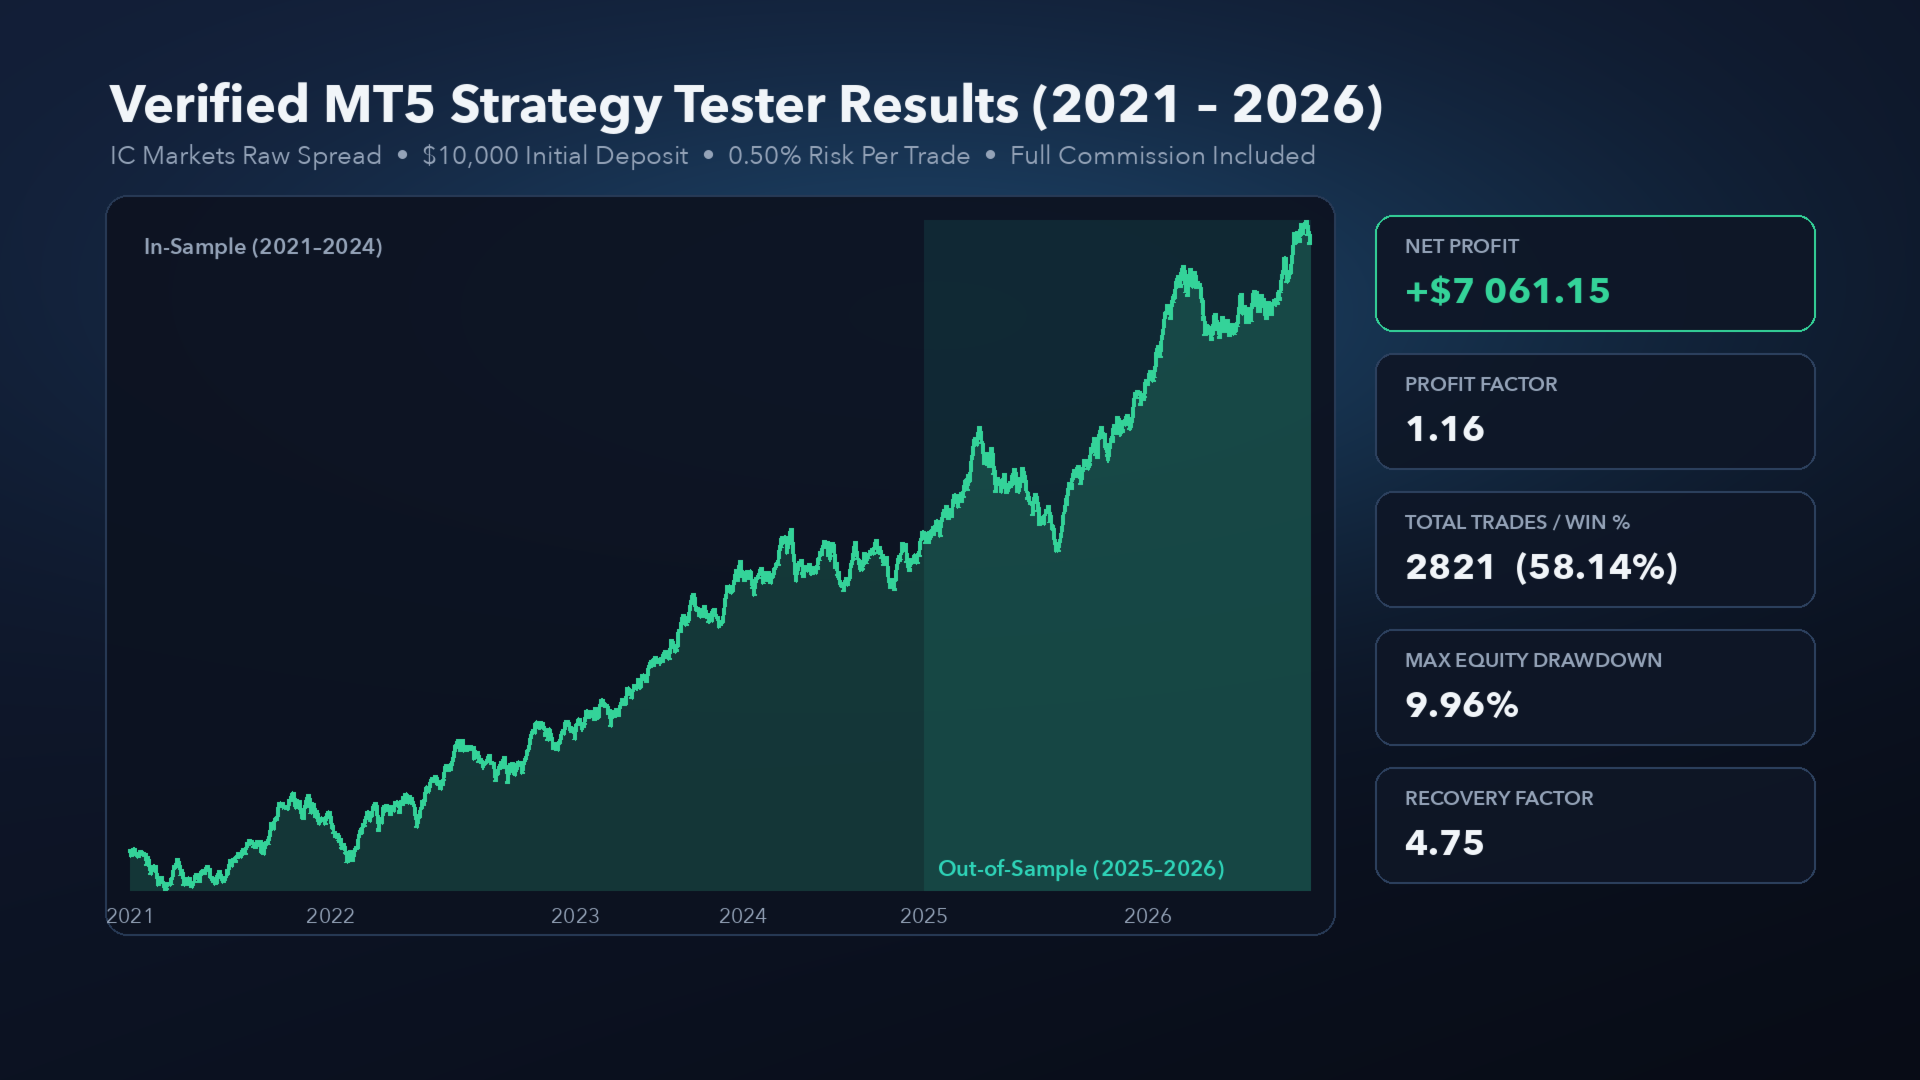
Getestet über einen Zeitraum von fast 6 Jahren (Januar 2021 bis Oktober 2026, unter Berücksichtigung von Inflationsschocks, Zinserhöhungszyklen der Zentralbanken und Out-of-Sample-Szenarien für 2025–2026) bei einer Anfangseinlage von 10.000 $ mit vollen ECN-Provisionen und realen Spreads:
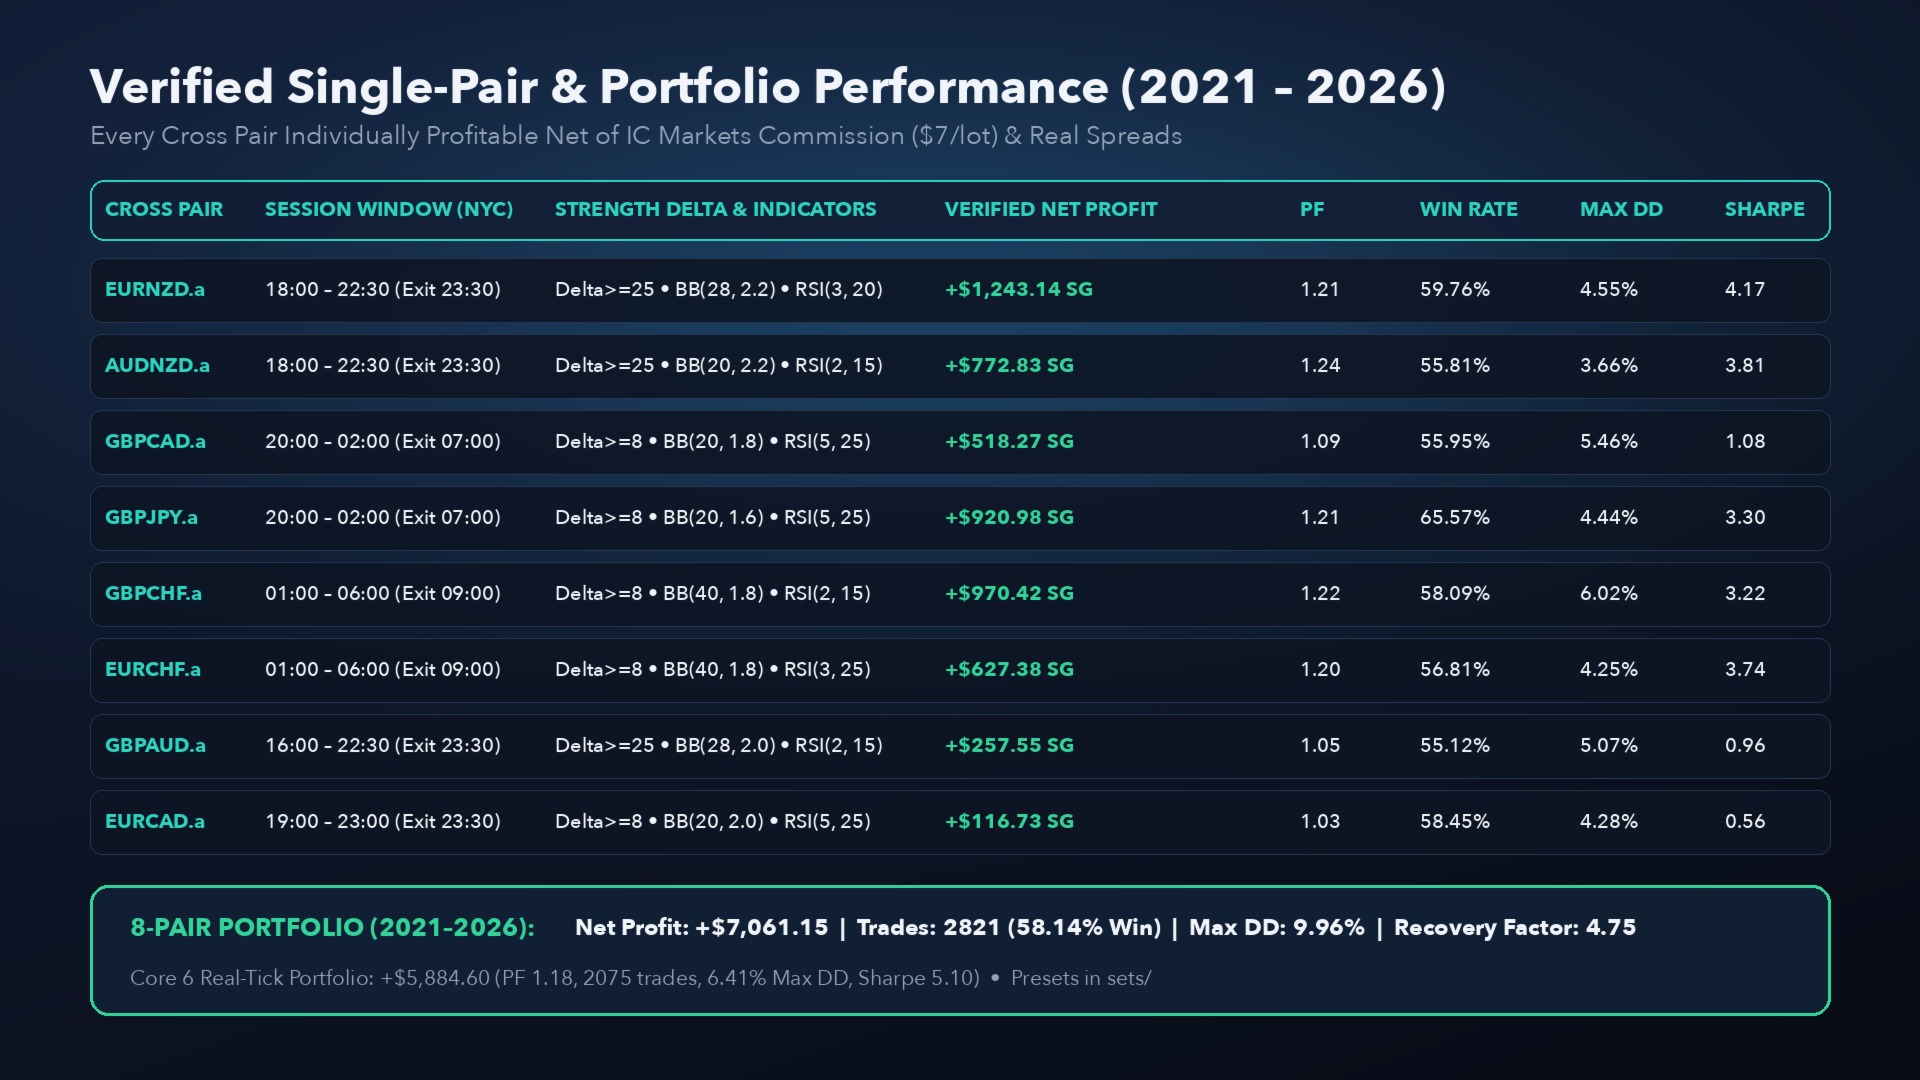
- Standardportfolio mit 8 Währungspaaren (0,50 % Risiko pro Trade): Nettogewinn +7.061,15 $ (+70,61 %) | Profitfaktor 1 , 16 | Trades 2.821 (Gewinnquote 58,14 %) | Maximaler Kapitalrückgang 9,96 % | Erholungsfaktor 4,75 | Sharpe-Ratio 2,60
- Core-6-Portfolio (0,50 % Risiko/Trade – 100 % echte Ticks, MODELL=4): Nettogewinn +5.884,60 $ (+58,85 %) | Gewinnfaktor 1,18 | Trades 2.075 (Gewinnquote 57,69 %) | Maximaler Kapitalrückgang 6,41 % | Recovery-Faktor 5,52 | Sharpe-Ratio 5,10 (M1 OHLC: +6.245,28 $, PF 1,19, Max. DD 7,00 %, RF 6,30)
- 8-Paar-Portfolio mit hohem Wachstum (1,00 % Risiko/Trade): Nettogewinn +18.732,16 $ (+187,32 %) | Gewinnfaktor 1 , 17 | Trades 2.743 (Gewinnquote 58,40 %) | Maximaler Kapitalrückgang 16,56 % | Recovery-Faktor 5,10 | Sharpe-Ratio 2,66
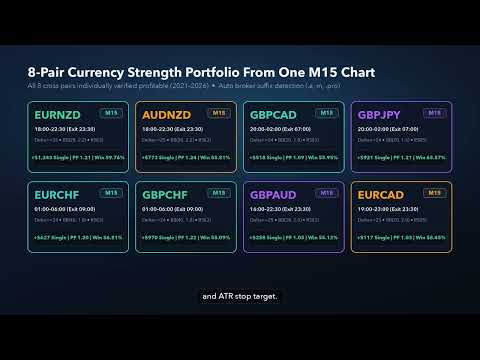
Alle 8 Währungspaare einzeln als profitabel verifiziert (Jan. 2021 – Okt. 2026, 0,50 % Risiko)
Paar       Handelssitzung (Schlusskurs NY)       Stärke & Signalkonfiguration                  Nettogewinn (M1 / Real-Tick)      PF      Gewinnquote     Max. DD   Sharpe
EURNZD     18:00–22:30 Uhr (Ausstieg 23:30 Uhr) Delta ≥ 25 | BB(28, 2,2) | RSI(3, 20)      +1.243,14 $ / +1.298,48 $ (RT)   1,21–1,44 59,8 %    4,55 %   4,17–12,29
GBPCHF     01:00–06:00 Uhr (Ausstieg 09:00 Uhr) Delta ≥ 8  | BB(40, 1,8) | RSI(2, 15)      +970,42 $                         1,22    58,1 %    6,02 %   3,22
GBPJPY     20:00–02:00 Uhr (Ausstieg 07:00 Uhr) Delta ≥ 8  | BB(20, 1,6) | RSI(5, 25)      +920,98 $                         1,21    65,6 %    4,44 %   3,30
AUDNZD     18:00–22:30 Uhr (Ausstieg 23:30 Uhr) Delta ≥ 25 | BB(20, 2,2) | RSI(2, 15)      +772,83 $   / +732,89 $ (RT)     1,24–1,42 55,8 %    3,66 %   3,81–11,13
EURCHF     01:00–06:00 Uhr (Ausstieg 09:00 Uhr) Delta ≥ 8  | BB(40, 1,8) | RSI(3, 25)      +627,38 $                         1,20    56,8 %    4,25 %   3,74
GBPCAD     20:00–02:00 Uhr (Ausstieg 07:00 Uhr) Delta ≥ 8  | BB(20, 1,8) | RSI(5, 25)      +518,27 $   / +297,26 $ (RT)     1,09–1,18 56,0 %    5,46 %   1,08–3,53
GBPAUD     16:00–22:30 Uhr (Ausstieg 23:30 Uhr) Delta ≥ 25 | BB(28, 2,0) | RSI(2, 15)      +257,55 $   (+947,27 $ streng)   1,05–1,55 55,1 %    5,07 %   0,96–8,35
EURCAD     19:00–23:00 Uhr (Ausstieg 23:30 Uhr) Delta ≥ 8  | BB(20, 2,0) | RSI(5, 25)      +116,73 $                         1,03    58,5 %    4,28 %   0,56
Kurzanleitung in 3 Schritten
- Öffnen Sie ein einzelnes EURNZD -Chart im M15 -Zeitrahmen.
- Fügen Sie den EA „Currency Strength Matrix“ hinzu. Die Standardeinstellungen führen bereits das vollständige Portfolio mit 8 Währungspaaren bei einem Risiko von 0,50 % pro Trade aus, mit automatischer Auflösung von Broker-Suffixen (.a, .pro, m, .ecn, .raw).
- Für Tests mit einzelnen Währungspaaren im Strategietester wählen Sie entweder „EURNZD M15“ mit „InpPortfolioMode = Portfolio-Modus“, um alle 8 Paare gleichzeitig zu testen, oder stellen Sie „InpPortfolioMode = Einzel-Symbol-Modus“ ein, um ein beliebiges einzelnes Paar auf seinem eigenen Chart zu testen.
Empfohlene Konto- und Broker-Spezifikationen
- Kontotyp: ECN / Raw Spread (IC Markets, Pepperstone, FTMO, Tickmill oder ähnliche Broker mit niedrigen Spreads)
- Mindestguthaben: 500 USD (2.000 USD+ empfohlen für ein vollständiges 8-Paar-Portfolio bei 0,50 % Risiko; 10.000 USD+ für Prop-Firm-Bewertungen bei 0,25 % Risiko)
- Hebel: 1:30 bis 1:500 (1:100 oder höher empfohlen)
- VPS: Ein VPS mit geringer Latenz wird für die Ausführung rund um die Uhr (24/5) und die Verwaltung des „Rollover Shield“ empfohlen
Risikohinweis: Der Handel mit Devisen und CFDs birgt ein erhebliches Verlustrisiko und ist nicht für alle Anleger geeignet. Die Wertentwicklung in Backtests oder Live-Konten in der Vergangenheit ist keine Garantie für zukünftige Ergebnisse. Testen Sie die Strategie stets auf einem Demokonto, bevor Sie echtes Kapital einsetzen.