Paradox M5
- Experten
- Version: 8.1
- Aktualisiert: 11 September 2026
- Aktivierungen: 5

Dieser EA wurde für Gold (XAUUSD) als Hybrid aus Mean-Reversion- und Trendfolge-Strategie entwickelt.
Anwendung:
1) Fügen Sie ihn dem 5-Minuten-Chart von XAUUSD hinzu.
================================================================================
ZUSAMMENFASSUNG
================================================================================
Kontostand
Anfangsguthaben: 100,00 $
Endguthaben: 4.125,63 $
Nettogewinn/-verlust: 4.046,29 $
Gesamtrendite: 4.025,63 %
Handelszeitraum: 832 Tage (01.03.2024 bis 11.06.2026)
Handelsaktivität
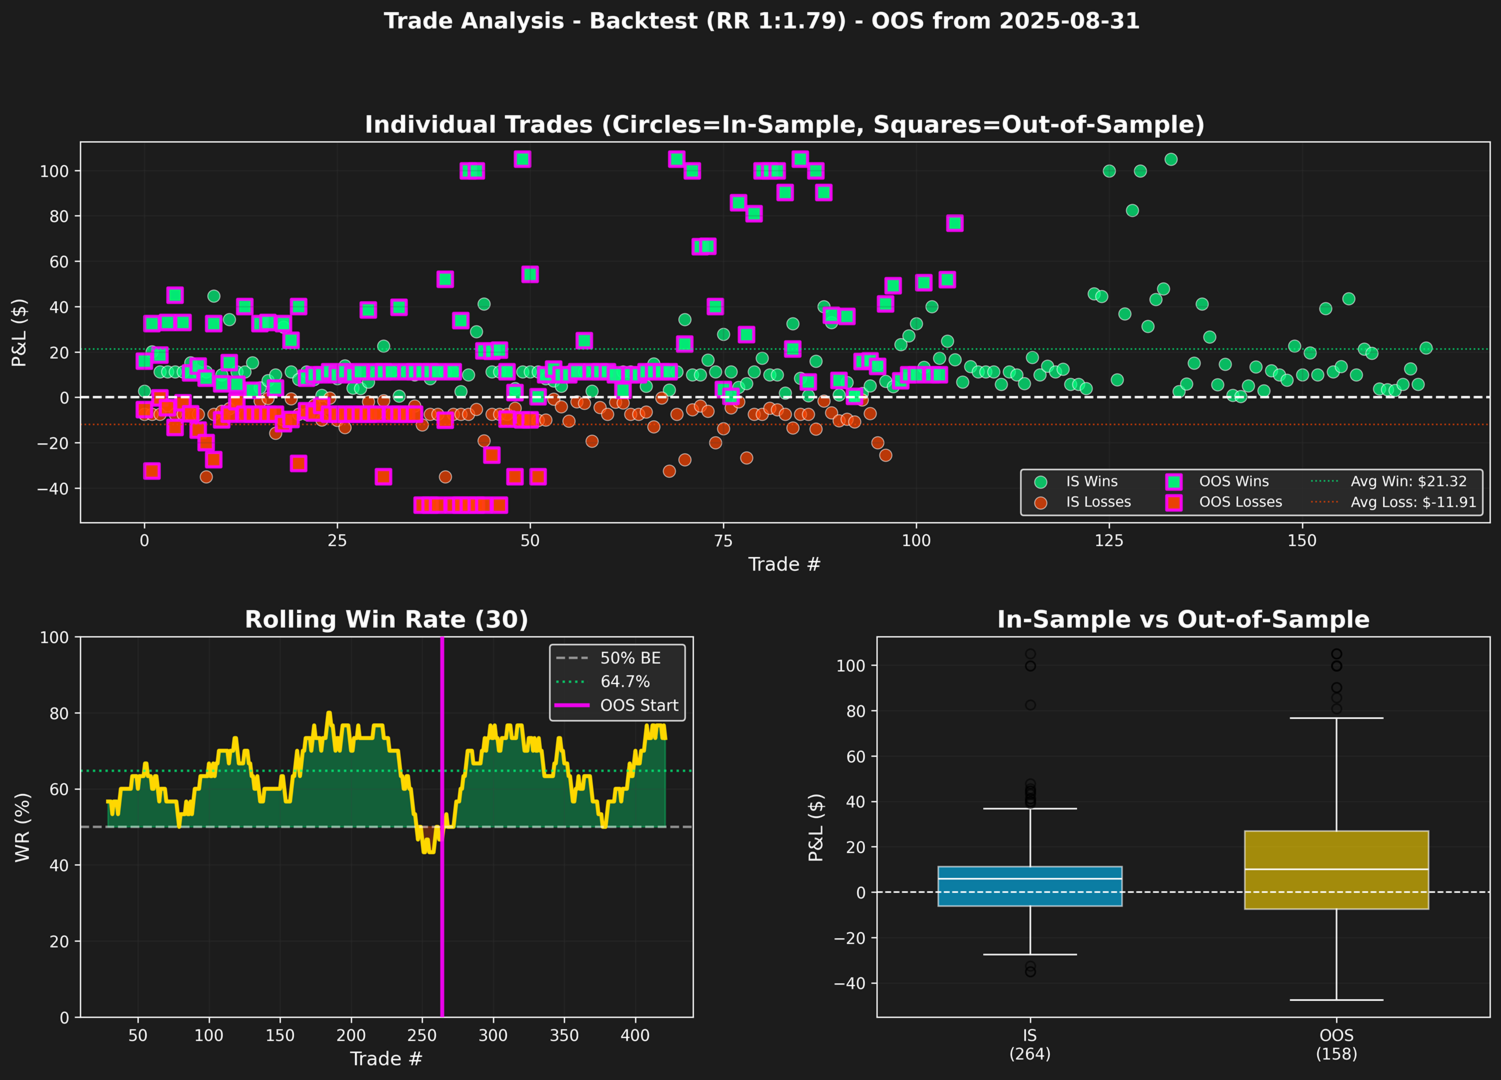
Gesamtzahl der Trades: 422
Gewinnbringende Trades: 273 (64,69 %)
Verluste: 149 (35,31 %)
Durchschnittlicher Handelsbetrag: 9,59 $
In-Sample-Zeitraum (vor dem 31.08.2025)
Trades: 264
Gewinnquote: 63,26 %
Nettogewinn: 1.771,88 $
Gewinnfaktor: 3,10
Zeitraum außerhalb der Stichprobe (ab 31.08.2025)
Trades: 158
Gewinnquote: 67,09 %
Nettogewinn: 2.274,41 $
Gewinnfaktor: 3,44
Rentabilitätskennzahlen (insgesamt)
Bruttogewinn: 5.821,29 $
Bruttiverlust: 1.775,00 $
Gewinnfaktor: 3,28
Durchschnittlicher Gewinn: 21,32 $
Durchschnittlicher Verlust: -11,91 $
Risiko-Ertrags-Verhältnis: 1,79
Erwartungswert pro Trade: 9,59 $
Größter Gewinn: 105,00 $
Größter Verlust: -47,50 $
Risikokennzahlen
Maximaler Drawdown: -17,19 % (114,89 $)
Durchschnittliche Drawdown-Dauer: 5 Tage
Maximale Drawdown-Dauer: 36 Tage
Sharpe-Ratio: 3,33
Sortino-Ratio: 4,45
Calmar-Ratio: 12,84
Value at Risk (95 %): -1,47 %
Konsistenzkennzahlen
Maximale Anzahl aufeinanderfolgender Gewinne: 11
Maximale Anzahl aufeinanderfolgender Verluste: 5
Monatliche Gewinnquote: 89,29 %
Bester Monat: 489,60 $
Schlechtester Monat: –21,06 $
Durchschnittliche monatliche Rendite: 144,51 $
Durchschnittliche wöchentliche Rendite: 36,13 $
Gesamtzahl der Wochen: 112
Handelszeitpunkt
Durchschnittliche Haltedauer: 8,4 Stunden
================================================================================
AUFGLIEDERUNG DES ZEITRAUMS AUSSERHALB DER STICHPROBE (Ist-Werte und VaR-basierte Erwartungen)
================================================================================
ZEITRAUM TATSÄCHLICH BESTER WERT TATSÄCHLICH SCHLECHTESTER WERT TATSÄCHLICHER MITTELWERT BOOT-MITTELWERT BOOT-MEDIAN VaR BESTER WERT (95 %) VaR SCHLECHTESTER WERT (5 %)
---------- -------------- -------------- -------------- -------------- -------------- -------------- --------------
Täglich $ 166,06 $ -67,39 $ 21,46 $ 14,19 $ 10,00 $ 99,75 $ -47,50
Wöchentlich $ 276,36 $ -114,89 $ 58,32 $ 57,16 $ 49,53 $ 181,71 $ -46,66
Monatlich $ 489,60 $ -21,06 $ 227,44 $ 230,00 $ 225,24 $ 466,62 $ 4,97
Tatsächlicher Mittelwert = Einfacher Durchschnitt jeder OOS-Periode (tägliche/wöchentliche/monatliche Gewinn- und Verlustrechnung)
Boot-Mittelwert = Mittelwert aus 10.000 Bootstrap-Periodensummen
Boot-Median = 50. Perzentil von 10.000 Bootstrap-Periodensummen
VaR Best = 95. Perzentil von 10.000 Bootstrap-Periodensummen (optimistisches Szenario)
VaR Worst = 5. Perzentil von 10.000 Bootstrap-Periodensummen (ungünstiges Szenario)
DAUER DES OOS-DRAWDOWNS
Durchschnittliche Drawdown-Dauer: 3 Tage
Maximale Drawdown-Dauer: 21 Tage