Pivot Stop Gold
- 专家
- 版本: 2.0
- 更新: 7 十一月 2026
- 激活: 20

Pivot Stop Gold 围绕黄金上的一种情况构建:价格在一个摆动点转向,然后穿过它。EA 不追这波走势。一个挂单止损单已经在摆动点附近等待,止损和止盈已经附在它上面,在价格到达那里之前。持仓很短:在下面的报告中,平均一笔持续了五分钟。
枢轴位
在其工作时间框架的每一根新柱上,EA 从最近 300 根柱构建一个 ZigZag,并取最近的两个枢轴,从不计算仍在形成的那根柱。如果两者中较旧的一个是高点,一个 Buy Stop 就放在它正下方。如果较旧的一个是低点,一个 Sell Stop 就放在它正上方。距离是一个属于该配置的固定偏移量。一旦价格处于该水平的 0.10 以内或已经越过它,就不下任何订单,并且 EA 每边最多保留一个订单或持仓(投资组合模式下按配置)。一个挂单存活设定的若干小时,EA 在该时间后的第一个 tick 自行移除它。
七个配置
一个配置固定工作时间框架、ZigZag 深度、入场偏移、止损、止盈和移动止损。距离以每盎司黄金的美元计,即每美元 100 个两位小数报价的点。 Scalp 是默认值。
- Calm:M30 柱,深度 18,入场在枢轴前方 1.85,止损 4.25,止盈 17.50,从 5.30 起以 1.50 的距离移动止损,订单存活 8 小时。
- Rapid:M15 柱,深度 20,入场 1.75,止损 3.00,止盈 15.00,从 1.30 起以 0.50 移动止损,8 小时。
- Scalp:M15 柱,深度 18,入场 1.60,止损 3.00,止盈 15.00,从 1.40 起以 0.50 移动止损,12 小时。
- Swing:M15 柱,深度 12,入场在枢轴之外 0.50,止损 25.00,止盈 45.00,从 15.00 起以 5.00 移动止损,无存活限制。
- Guarded:M15 柱,深度 18,入场 1.50,止损 3.50 和止盈 25.00(在头两分钟内加倍),从 1.65 起以 0.40 移动止损,12 小时。
- Balanced:M30 柱,深度 18,入场 1.75,止损 3.25,止盈 22.50,从 5.75 起以 1.65 移动止损,12 小时。
- Custom:每个距离都是一个输入。
投资组合模式
默认关闭。启用输入 "Run several profiles at once" 后,EA 在同一个 XAUUSD 图表上并排运行上述所有配置,而不是单个配置。每个配置保留自己的时间框架、ZigZag 深度和距离,以及自己的魔术数:基础魔术数加一再加上该配置在列表中的位置,这样不同配置的订单就可以在历史记录中区分开来。每个配置都有自己的开/关输入,Strategy 组的配置输入在此模式下不使用,而 Custom 在图表时间框架上工作。
每个配置每边最多保留一个等待中的信号,一个槽位。当配置找到一个枢轴时,该槽位被占用,并在该配置的订单存活期结束时释放,因此一个曾经等待过的信号之后不会变成一个过时的订单。手数在槽位被占用时就已固定。所有配置的订单都经过同一个队列:Buy Stop 先于 Sell Stop,价格最接近市场的订单优先,价格相同时风险较小的优先。
一个限制守护着这个队列:一边所有未平仓持仓和挂单到止损的风险,以权益的百分比计量。默认为 3%,0 则关闭它。会使某一边超过该限制的订单留在自己的槽位中,一旦有空间就会被发送,只要该槽位还存在。在默认 1% 的风险下,每边大约有三个订单能在限制之内。七个配置交易同一个市场,所以其中几个常常在等待同一个方向上的同一个摆动点;该限制防止这种情况积累起超过你所选择的风险。每日休整、周五截止和账户保护共同作用于所有配置。该模式需要对冲账户:在净额账户上,EA 改为运行单一配置。
管理持仓
止损和止盈附在挂单上,所以经纪商在成交之前持有两者。一旦价格从入场点沿持仓方向移动了移动止损起始距离,止损就逐 tick 跟随价格以移动止损距离移动,并且从不回移。一个可选规则,默认关闭,在价格沿持仓方向移动了 0.80 之后,在 Calm、Rapid、Scalp 和 Custom 中把止损移到入场点加上一个小锁定。不向亏损持仓添加任何东西,也不加倍。可选附加项,全部默认关闭:入场价格的随机偏移、一个宽的占位止损并在成交后设置真实止损,以及一个从成交价而非订单价测量的止损。
每日休整和周五截止
在经纪商的服务器时钟上,EA 从 21:15 到 01:15 不放置订单,在 21:15 移除其挂单并平掉其持仓。在周五,同样的事情从 15:25 开始,或者如果周五交易时段结束得更早,则在周五交易时段结束前五分钟。两个窗口都是输入,可以关闭。经纪商会拒绝的平仓或止损更改,因为止损或止盈在经纪商的冻结区内或交易时段已关闭,会被暂缓并在下一个允许的 tick 再次发送。
手数大小和风险控制
- 三种确定手数的方式:默认按权益的 1% 风险到止损、固定手数,或每 100 余额 0.01 手。
- 如果可用保证金不足以覆盖订单,则跳过该订单。挂单在触发前如果可用保证金低于其所需,将被撤回;对于为挂单预留保证金的经纪商,无需此检查。
- 可选且默认关闭:点差上限、当日结果达到设定水平后停止、每日亏损后停止,以及当日权益回撤后停止。
- 默认开启,仅在真实账户上:在预定的美国新闻发布前后,以及在美联储主席讲话期间,暂停新订单。测试器没有日历,所以下面的报告不包含此暂停。
- 魔术数和订单注释是输入,所以 EA 可以与同一账户上的其他机器人并排运行。
策略测试器数据
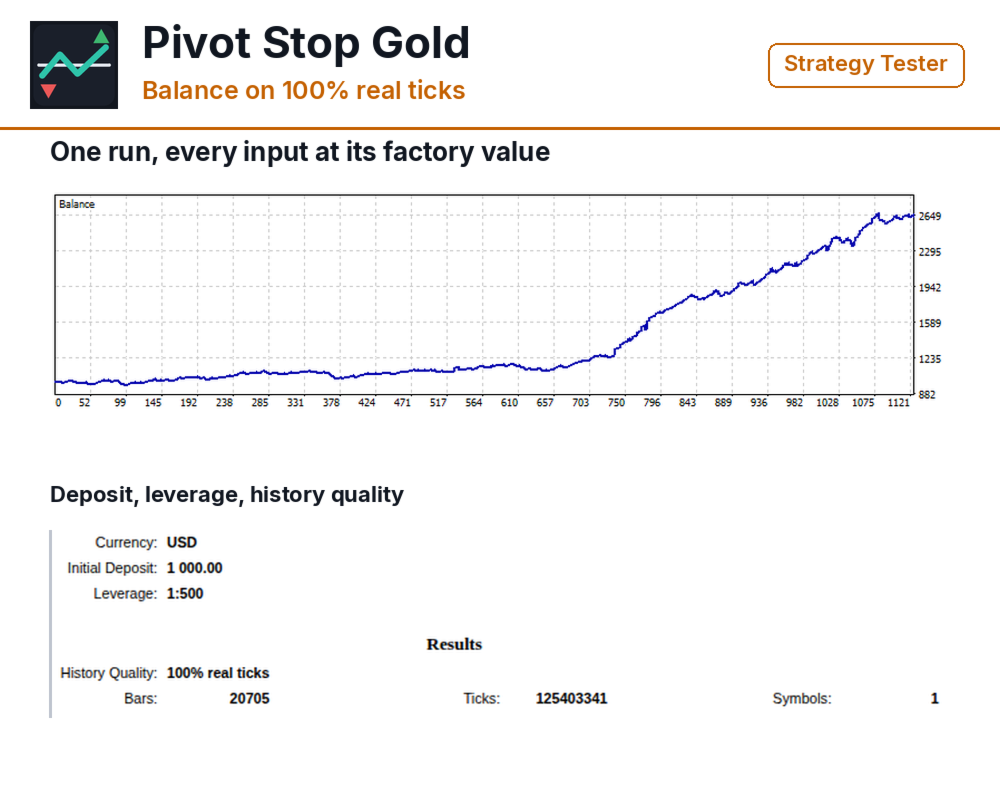
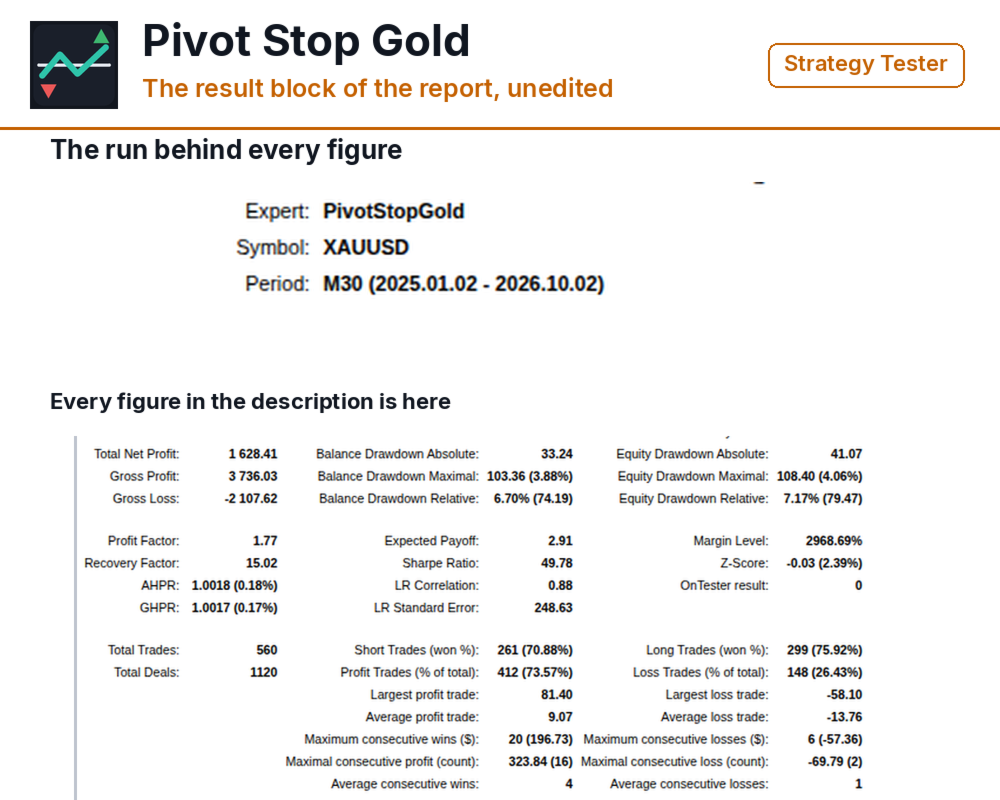
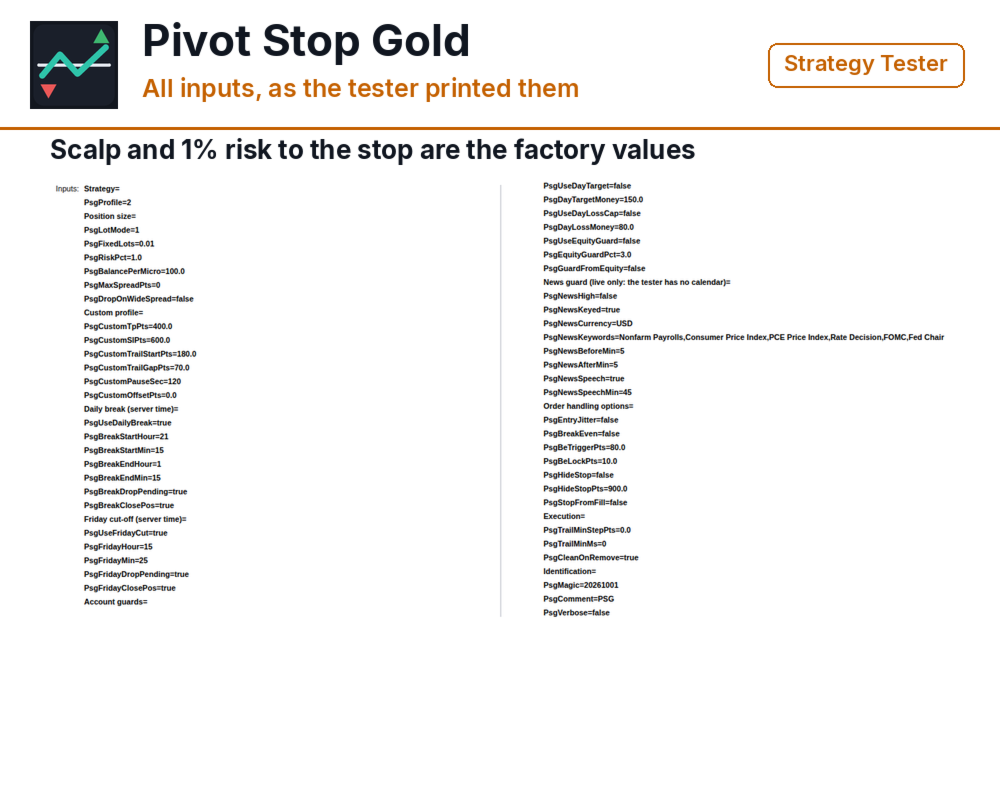
Strategy Tester,XAUUSD,100% 真实 tick,期间 2025.01.02 - 2026.10.02(用于测试的终端有真实 tick 的最早日期),起始存款 1000,杠杆 1:500,每个输入都为其随附的值:
- 净结果 1628.41
- 总正数除以总负数:1.77
- 560 笔交易,其中 73.57% 为正
- 平均正交易 9.07,平均负交易 -13.76,最大负交易 -58.10
- 连续负交易的最长连串:6
- 以百分比计的最大余额回撤:6.70%(74.19 美元)
- 以美元计的最大余额回撤:103.36(3.88%)
- 以百分比计的最大权益回撤:7.17%(79.47 美元)
- 以美元计的最大权益回撤:108.40(4.06%)
结果包含用于测试的经纪商的佣金,取自其今天的规格说明,适用于整个期间;另一个经纪商收费不同,得到的结果也不同。
延迟和投资组合数据
第二次测试,在 XAUUSD 100% 真实 tick 上,起始存款 1000,杠杆 1:500,每个输入都为其随附的值,只是投资组合输入在第一组行中关闭,在第二组中打开。这是三次独立的开始,每次存款均为 1000:2026.01.02 - 2026.04.01、2026.04.01 - 2026.07.01 和 2026.07.01 - 2026.10.02。用于这次第二次测试的终端的真实 tick 仅从 2026.01.02 开始,所以 2025 年不在此测试中;上面的第一份报告制作得更早,那时终端还有从 2025.01.02 开始的真实 tick。三次开始的结果相加,回撤是其中任何一次开始的最大余额回撤。每种模式有三行。第一行是测试器原样,没有延迟。第二行在测试器中设置 300 ms 的执行延迟,并以较温和的方式加上另一个经纪商上另一个在黄金上交易的 EA 的真实交易入场滑点。第三行设置 1000 ms,并以较严格的方式加上该滑点。滑点容许量是一个数量级,不是对这个 EA 的测量。 95% 区间是在三次开始内按交易日重新抽样的结果;它不涵盖市场的变化。
对于第二行和第三行,回撤是滑点容许量各次抽取的平均值;在 95% 的抽取中,一次开始的最大回撤在单一配置上为 6.00% 和 10.10% 或更低,在投资组合模式上为 14.68% 和 21.72% 或更低。
单一配置(Scalp),三次开始的总和,美元,区间,一次开始的最大余额回撤:
- 没有延迟:929.50,从 610.50 到 1264.97,3.95%
- 300 ms 和较温和的容许量:1002.94,从 587.81 到 1463.44,4.59%
- 1000 ms 和较严格的容许量:674.15,从 215.79 到 1138.18,8.35%
- 每行 244 笔交易
投资组合模式,七个配置同时运行,默认限制为每边 3%:
- 没有延迟:2954.51,从 1847.72 到 4000.38,11.11%
- 300 ms 和较温和的容许量:2981.01,从 1797.50 到 4253.63,11.68%
- 1000 ms 和较严格的容许量:1803.31,从 595.65 到 3038.84,18.20%
- 三行分别为 759、750 和 753 笔交易
与第一行相比,较严格的那一行从单一配置中拿走 27.5%,从投资组合模式中拿走 39.0%。第二行不低于第一行,是因为延迟改变了入场价和出场价,而在投资组合模式下,还改变了发生哪些交易,而不是因为延迟有帮助;不要把它读作结果的改善。投资组合模式在这些开始中做出了单一配置净结果的 2.7 到 3.2 倍,其回撤大了 2.2 到 2.8 倍;在较严格的那一行,是 18.20% 对 8.35%。这是一种更高风险的模式,不是同一件事的更好版本,这些数据不是预测。投资组合模式仅在 2026 年的真实 tick 上进行了测量,因为用于这次测试的终端在 2026.01.02 之前没有真实 tick。在测试器为 2025 年生成的 tick 上,计入延迟和滑点容许量后,结果的 95% 区间对两种模式都包含零,而在投资组合模式下,一次开始的最大余额回撤在较温和的行上为 24.87%,在较严格的行上为 36.39%。生成的 tick 不是真实 tick,因此应将其视为粗略参考,而非测量结果。
数据没有显示的内容
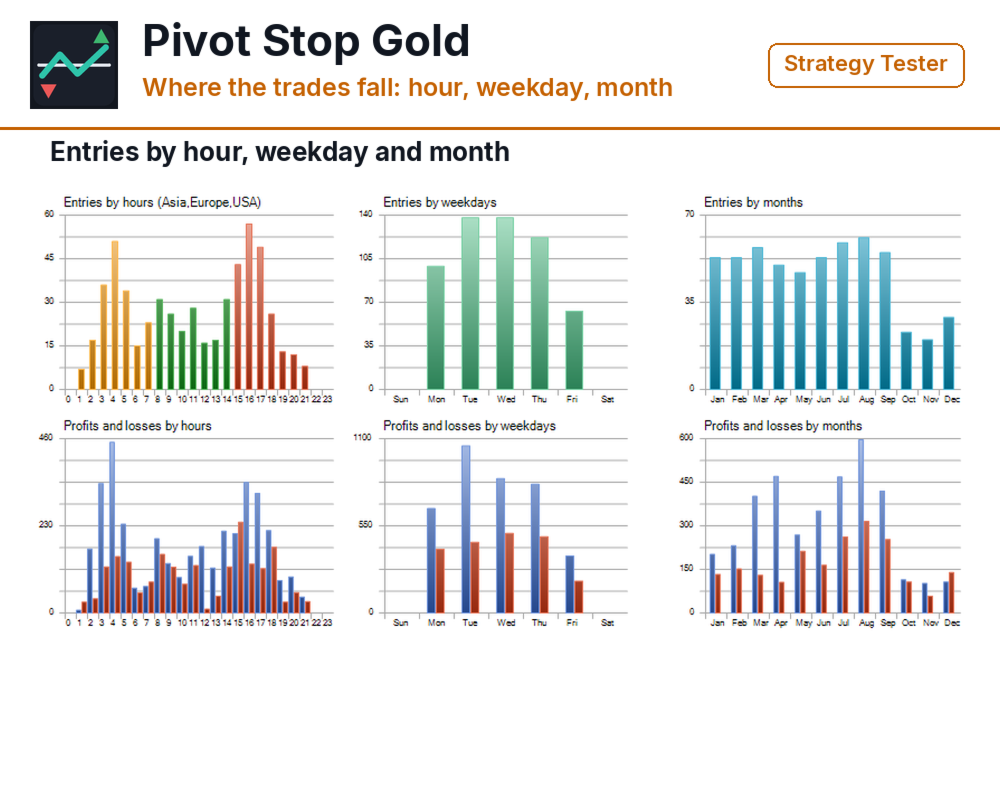
Scalp 配置是在 2026 年 3 月到 9 月比较三个配置之后选出的,这是此期间内的一段,所以该期间不是对这些设置的独立测试。同样的情况适用于「延迟和投资组合数据」中 2026 年的三次开始,七个投资组合配置的设置没有在 2025 年和 2026 年以外的数据上测试过。结果不均衡:2025 年给余额增加了 12.97%,2026 年到 10 月 2 日增加了 132.66%,而 2026 年 3 月、4 月和 7 月合计贡献了整个结果的大约一半。就其本身而言,2025 年的结果无法与零区分开。
没有真实交易记录:此页面上的每一个数据都来自 Strategy Tester。
上面的第一份报告没有延迟:无论设置的执行延迟是多少,测试器都不会扣住一个挂单止损单。止损单按其价格成交,或在价格跳空越过它后的第一个 tick 成交。真实账户在此基础上增加延迟和滑点。那份报告中的平均交易每 0.01 手价值约 0.59,所以这种大小的延迟或滑点会拿走整个结果。上面部分中带延迟的行依赖于另一个经纪商上另一个在黄金上交易的 EA 的真实交易;此 EA 在真实账户上的延迟和滑点有多大尚未测量。对于这种交易方式,唯一存在的真实执行与测试器的比较是在那个账户和经纪商上做的,其每笔交易的差距大于这个平均值。
滑点容许量只覆盖入场:在真实账户上以比其价格更差的价格成交的止损单没有被计入,所以较严格的那一行不是最差情况。
测试器没有新闻日历,所以任何数据都不包含新闻发布前后的暂停。
1% 的风险是测量到止损的。当价格跳空越过止损时,损失大于此:在本报告中,最差的一笔交易损失了余额的 2.79%。
它需要什么
对冲账户上的 XAUUSD;上面的距离是为黄金写的。在默认 1% 风险下,最小手数 0.01 需要约 300 美元的权益:低于此 EA 不下任何订单。在靠近经纪商的服务器上运行它,并优先选择黄金点差低的经纪商。对照休整和周五设置检查经纪商的服务器时间。EA 在任何图表时间框架上工作,因为它从配置构建自己的柱。
设置
输入分组为 Strategy(配置)、Portfolio、Position size、Custom profile、Daily break、Friday cut-off、Account guards、News guard、Order handling options、Execution 和 Identification。
问题
如果 EA 的行为与此描述不同,在 上发送私信,附上你的经纪商、终端中显示的服务器时间和你使用的设置。