Axis 7even Focused MT5
- 专家
-
Damir Ikinic
 🔷 VELTIS — 专业算法交易系统
在 VELTIS,我们开发专业的自动化交易系统,核心基础是系统化研究、严格的风险管理和稳健的软件工程。我们的目标不是开发只追求高交易频率的 EA,也不是宣传人为美化的高胜率。我们关注的是风险、收益、回撤和长期期望之间的完整关系。
🔷 风险管理是策略的一部分
我们的系统采用结构化仓位管理、保证金意识和自适应保护机制。当市场或策略状态恶化时,系统可以降低风险敞口,而不是盲目地继续承担相同风险。亏损是交易中的正常组成部分,目标是控制亏损,并让有利的交易机会随着时间推移超过亏损的影响。
✅ 动态风险仓位管理 - 版本: 1.0
- 激活: 10
VELTIS / AXIS 7EVEN
Axis 7even Focused
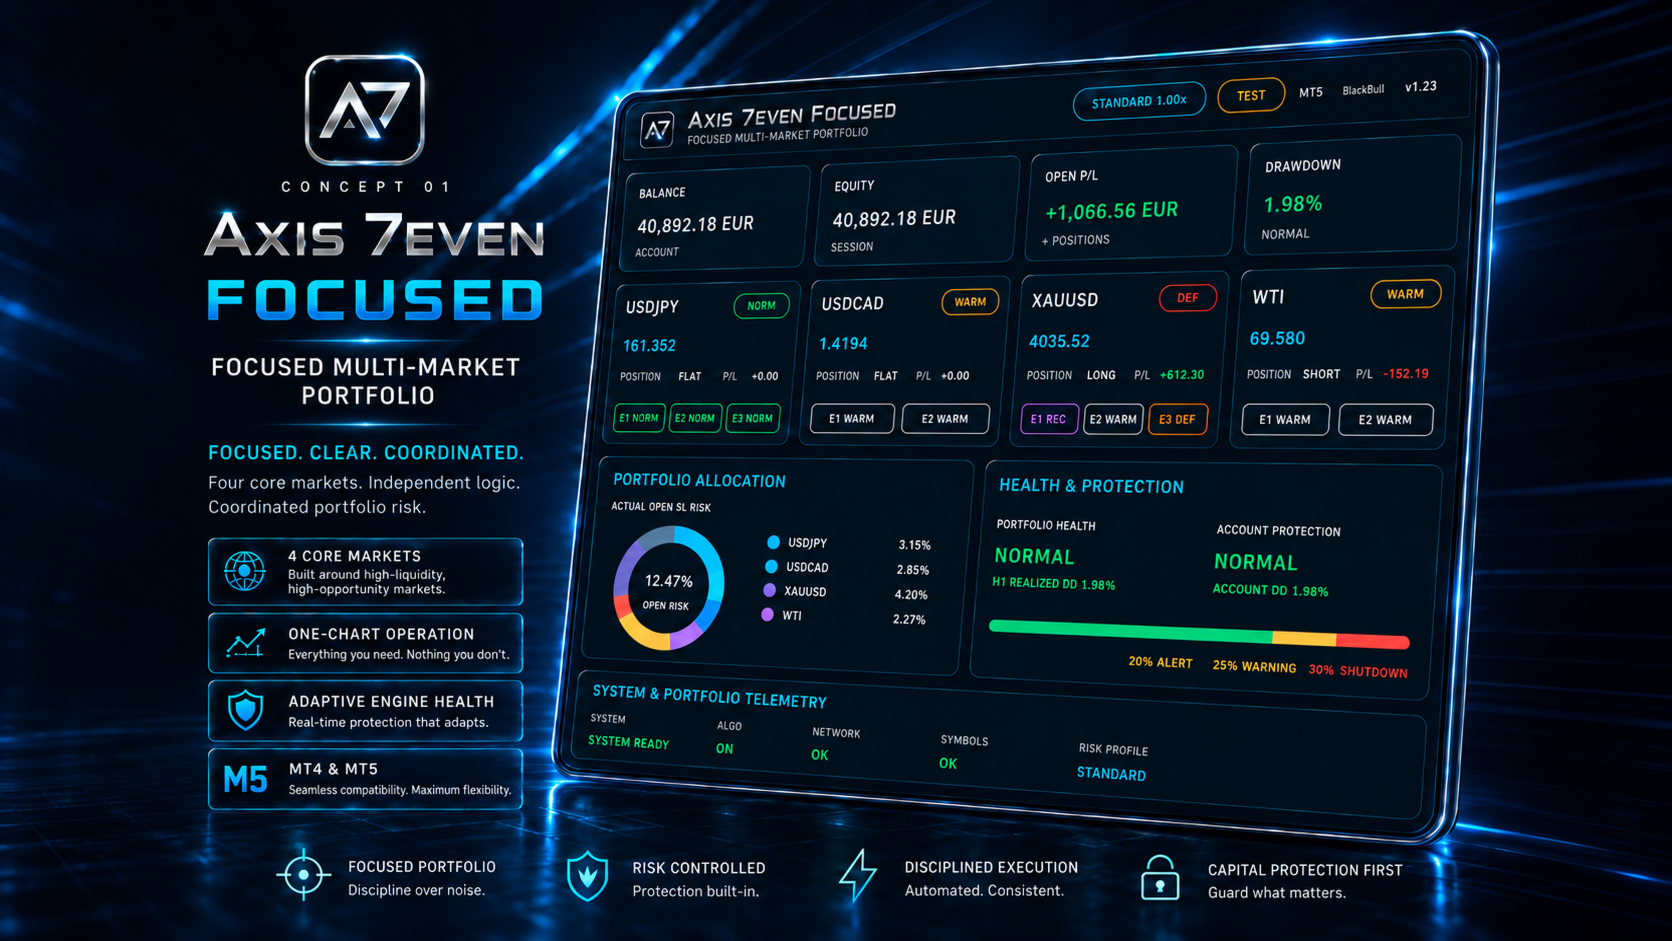
专注型多市场投资组合自动化
四个市场.三个完整盈利年度.2026 年截至目前保持盈利.
大多数 Expert Advisor(EA)最终都依赖单一交易品种或单一交易思路.Axis 7even Focused 采用不同方法:它协调一个由 USDJPY,USDCAD,XAUUSD 和 WTI 组成的四市场专注型投资组合,各市场拥有独立的专用策略引擎,并在统一的风险与保护框架内运行.
不使用 Martingale.不使用 Grid.不采用仅因上一笔交易亏损就提高风险敞口的恢复模式.每个市场根据自身策略逻辑和近期健康状态获得独立风险敞口,同时由投资组合级保护机制监督整个账户.
如有关于安装、技术规格、兼容性或一般产品支持的问题,请访问我们的 MQL5 公共支持频道:点击这里
一个投资组合,不同的市场行为.
外汇,黄金和原油不会以相同方式对同一市场条件作出反应.Axis 7even Focused 正是基于这一现实设计.它不是把一种通用策略复制到所有品种,而是根据各工具的特性组合专门的市场逻辑.
为长期而设计,而不是追逐一个幸运月份
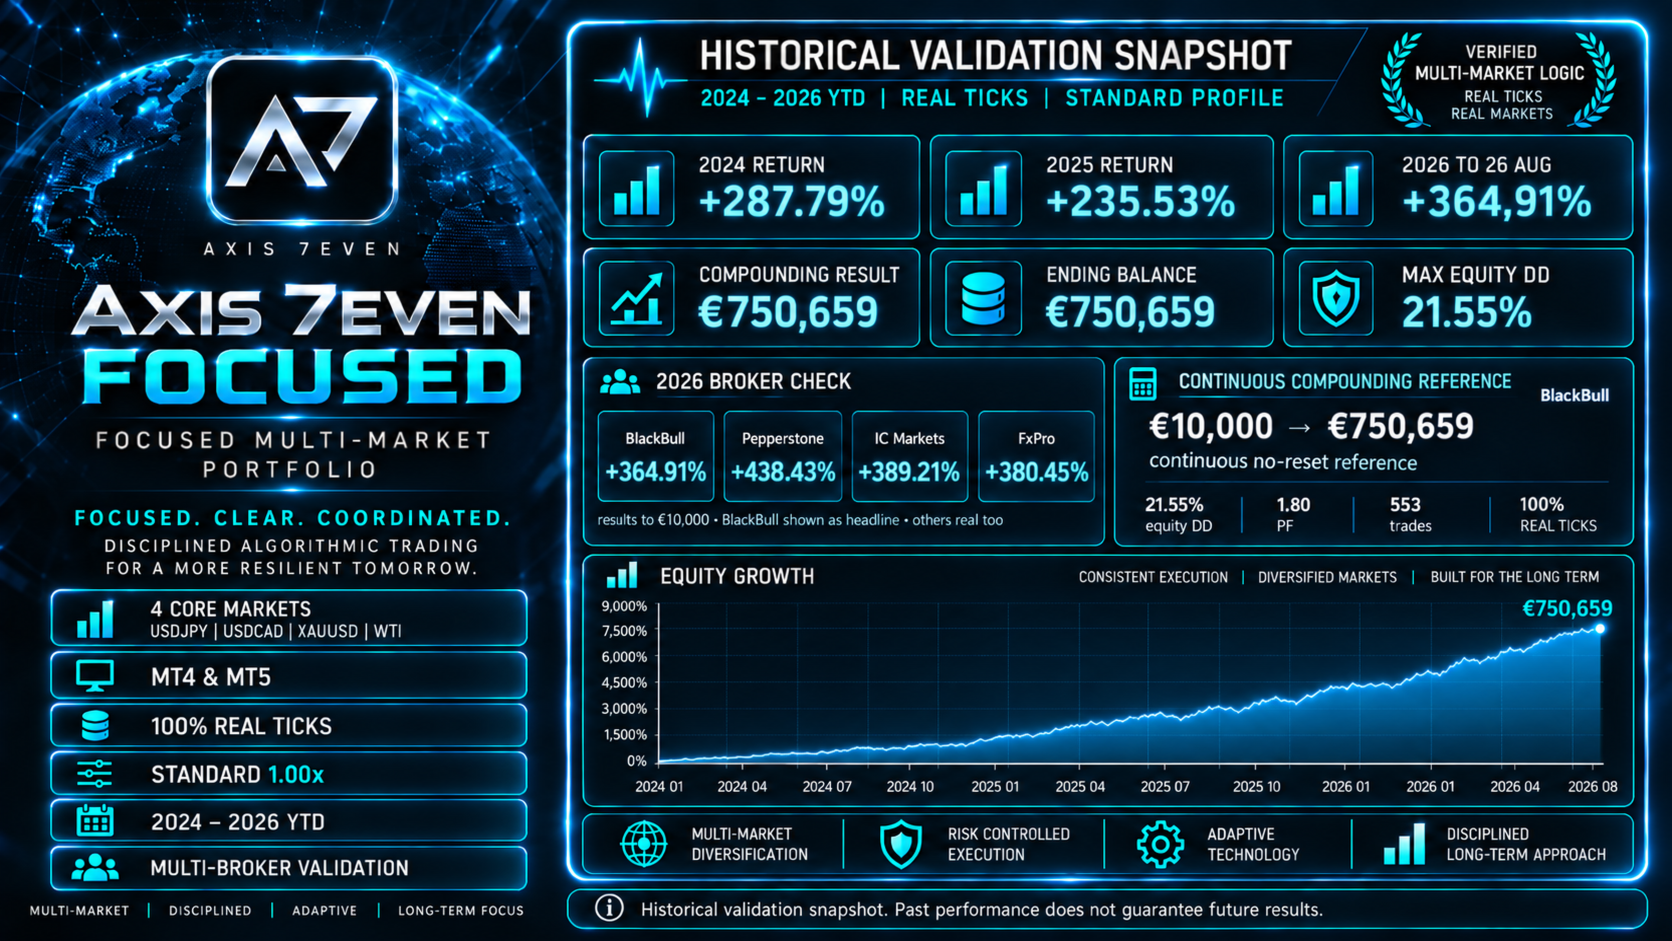
Axis 7even Focused 的设计目标是在完整市场周期中接受评估, 而不是凭一张漂亮截图下结论. 在标准化年度 Strategy Tester 研究中, 每个期间都重新从 EUR 10,000 开始, 因此任何一年都没有使用上一年度复利积累的资金:
- 2023:+156.91%
- 2024:+287.79%
- 2025:+235.53%
- 2026(截至 8 月 26 日):+364.91%
重点并不是某一个特别亮眼的年份,而是三个完整日历年度在标准化研究中全部盈利,并且 2026 年截至 8 月 26 日同样保持盈利.
历史连续复利结果
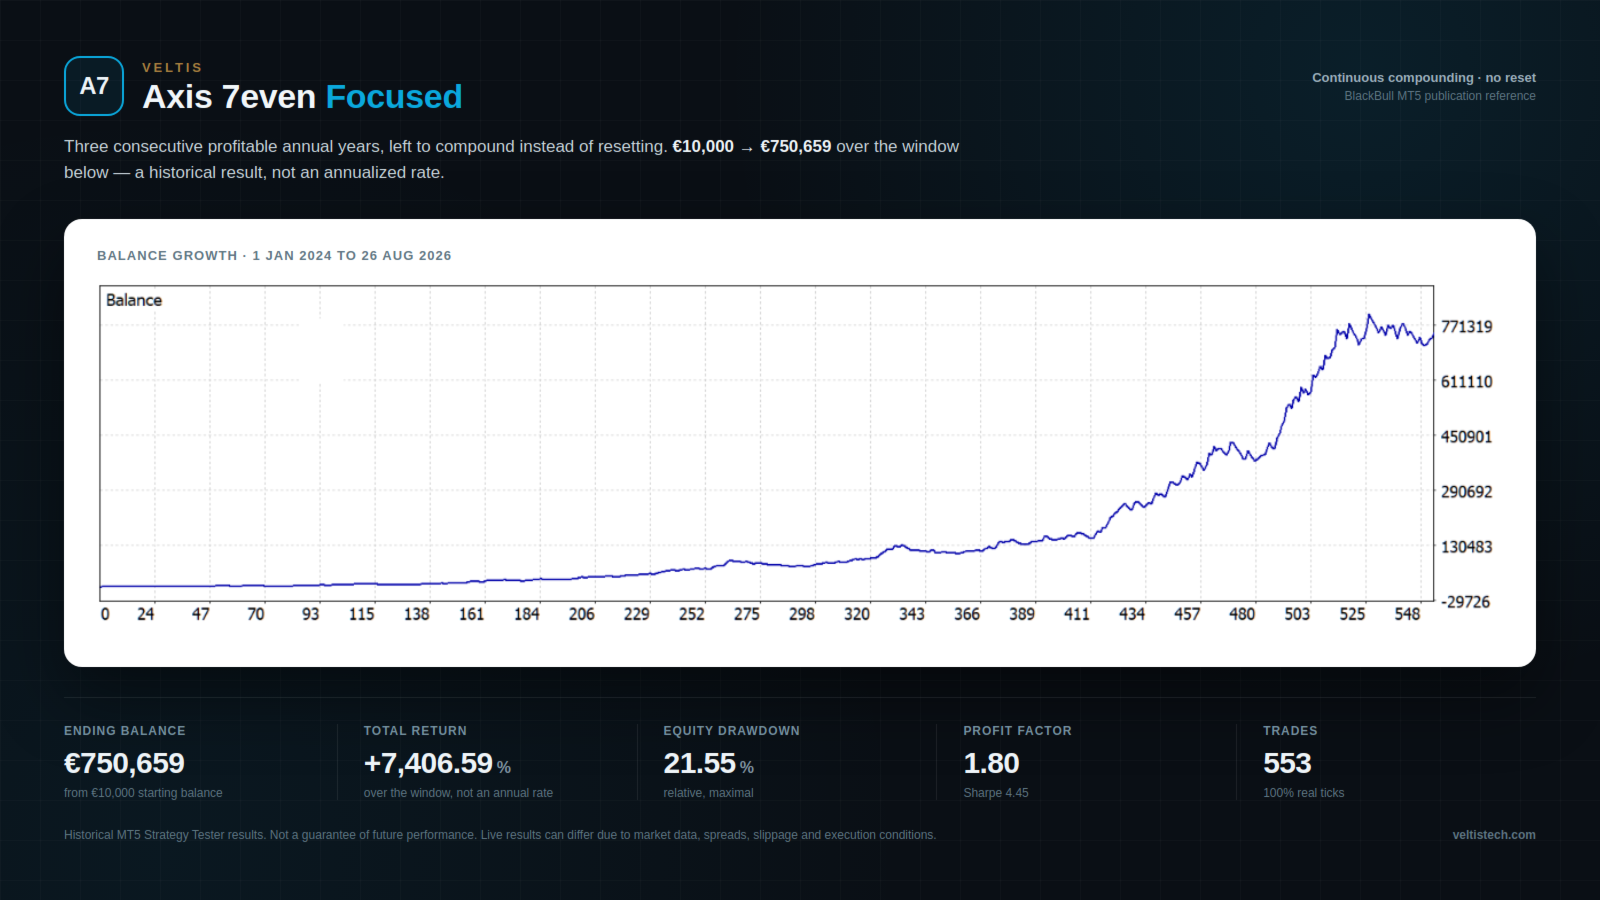
当投资组合从 2024 年 1 月 1 日到 2026 年 8 月 26 日持续运行, 而不是每年重置时, EUR 10,000 的起始余额达到 EUR 750,659. 这是大约 2.7 年的历史多年 Strategy Tester 结果, 不是年度收益率, 也不是对未来表现的预测.
为什么它不会每天都交易--这是有意为之
有些时期四个市场会出现多次机会,有些时期则交易活动较少.这是设计使然.底层策略引擎会等待各自的有效条件,而不是为了显得活跃而制造交易.选择性是系统架构的一部分,并非故障.
跨不同经纪商环境测试
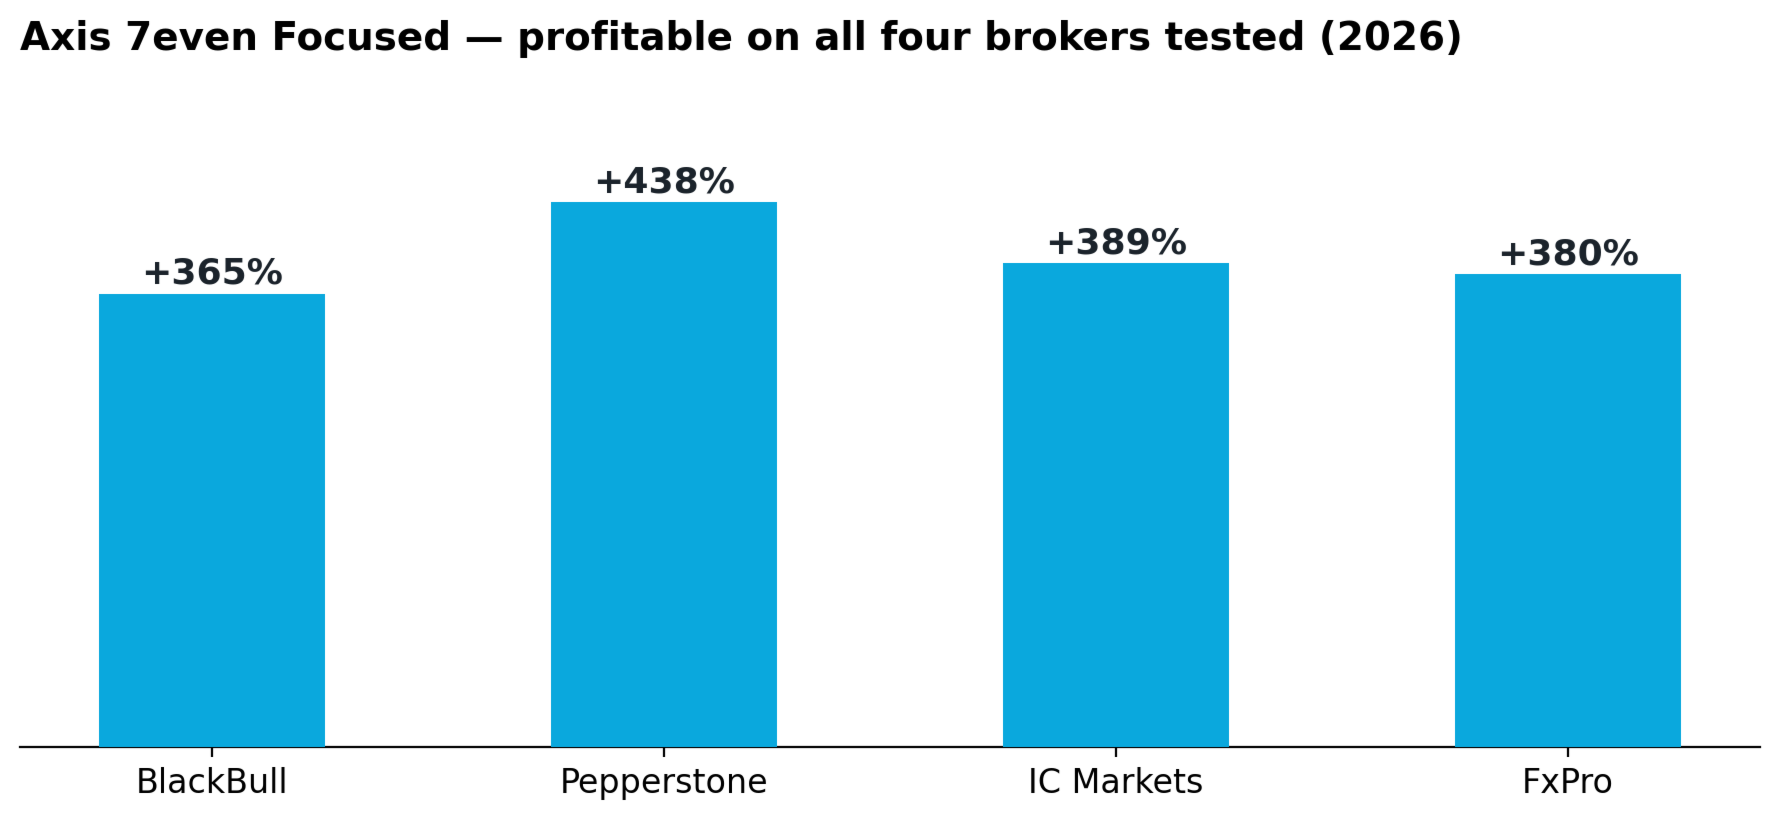
在同一 2026 对比窗口中,Axis 7even Focused 在 BlackBull,Pepperstone,IC Markets 和 FxPro 的标准化 MT5 测试中均保持盈利.在这四个经纪商环境下,净利润范围为 EUR 36,490 至 EUR 43,843,Profit Factor 为 1.73 至 1.92,交易次数为 132 至 137.
不同经纪商之间的结果本来就不应完全一致.这个比较的价值在于,策略在四个独立价格数据源和不同执行规格下都保持可行,而不是依赖某一家经纪商的历史数据.
风险等级
Axis 7even Focused 使用基于百分比的仓位计算,并采用简化的三档投资组合风险框架.用户选择整个投资组合的风险档位,而内部策略架构无需暴露给不必要的优化.
- CONSERVATIVE - 0.50x
- MODERATE - 0.75x
- STANDARD - 1.00x(默认,完整测试风险配置)
三个彼此独立的保护层
风险管理并不只依赖单笔交易的止损.Axis 还通过三个独立层级监控投资组合回撤:
- 单引擎健康状态--每个策略根据自身近期结果独立评估;表现走弱的引擎会降低风险,而不会影响健康的引擎.
- 投资组合级回撤节流--当整个组合的压力上升时,系统会自动把新的风险敞口大致压缩到正常规模的 75% -> 50% -> 25%.
- 账户级保护--20% 提醒,25% 警告以及 30% 锁定式禁止新开仓,独立于其他机制.
关于限制的说明
保护架构是一种风险控制机制,并不保证固定的最大损失.跳空,滑点,执行条件以及已经持有的仓位都可能影响最终实际回撤.
无 Grid.无 Martingale.
Axis 7even Focused 不会在亏损后倍增手数,不会建立恢复网格,也不会在不利方向上无限加仓摊平.每笔交易都由明确的策略逻辑产生,并根据所选投资组合风险档位确定仓位.标准配置下,每个市场品种同一时间最多只允许一笔活动持仓.
单图表投资组合运行
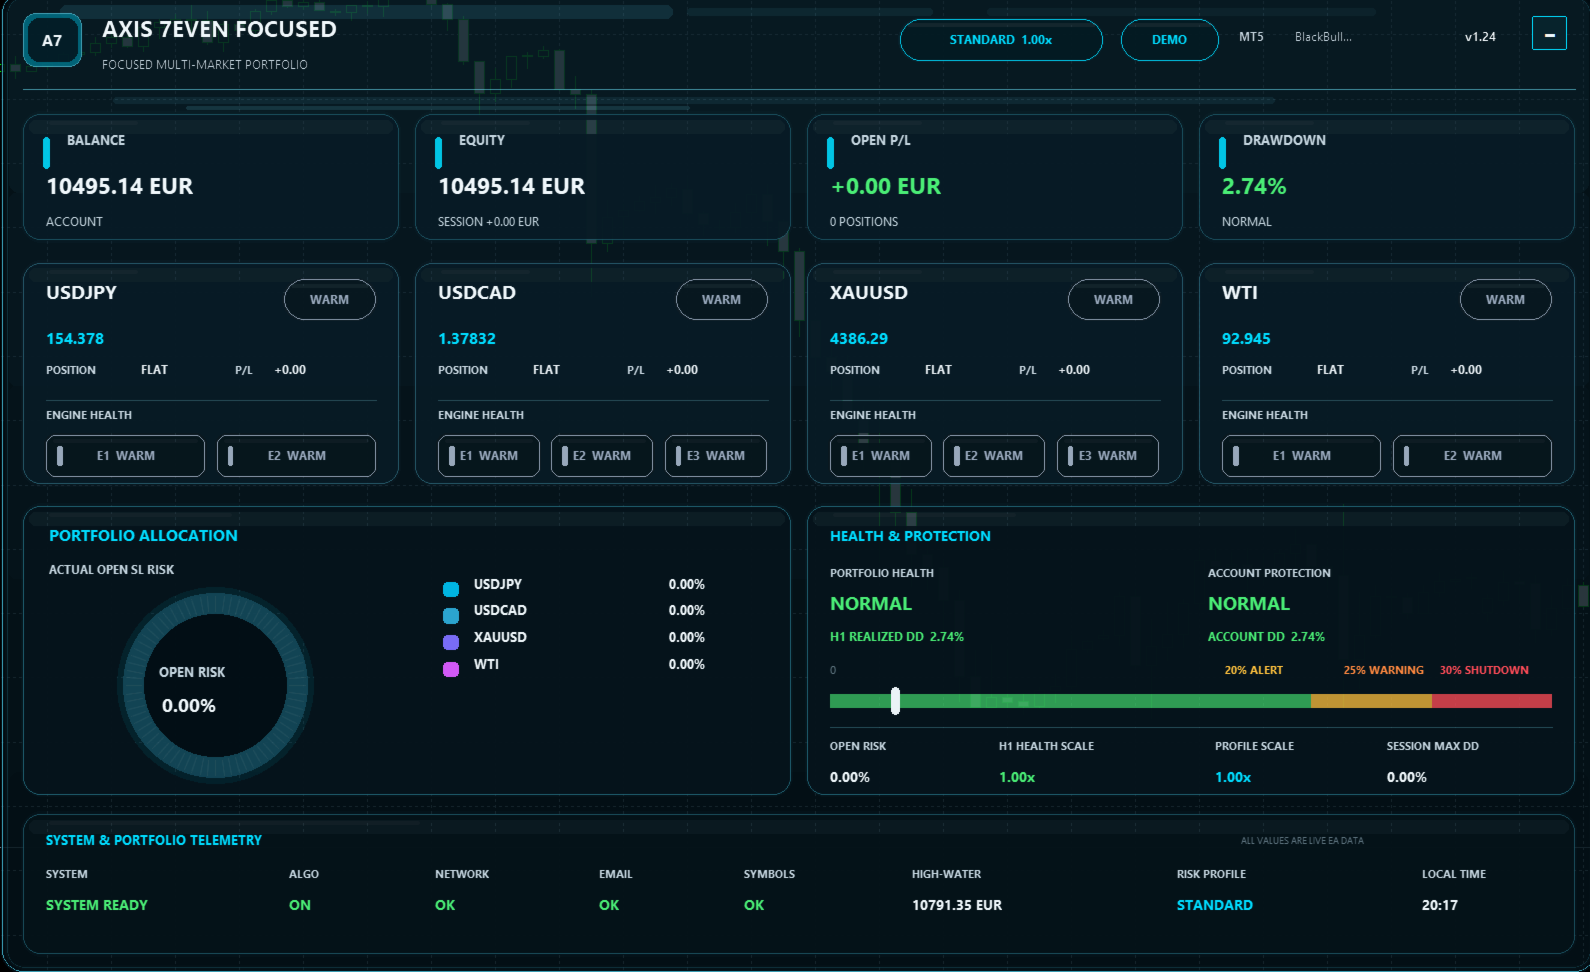
Axis 7even Focused 旨在通过一张图表协调整个投资组合.EA 在内部监控所有必需市场,并提供统一的运行状态,而无需分别加载四个 EA 实例和四个独立仪表板.
经纪商可移植性架构
不同经纪商使用不同的品种名称,后缀和合约规则.Axis 包含自动品种解析逻辑,用于识别所需市场的兼容表示方式,包括黄金和原油等工具的经纪商特定名称.不能假设所有经纪商或所有工具都兼容--EA 会在运行前验证已解析的市场,而不是静默地强行使用不合适的合约.
Axis 仪表板
VELTIS 投资组合仪表板提供系统的统一实时视图:
- 余额与净值
- 回撤与未平仓 P/L
- 风险档位与投资组合缩放
- 当前持仓
- 各市场状态
- 各策略引擎状态
- 投资组合保护状态
- 系统就绪状态
为什么交易者选择 Axis 7even Focused
- 一个协调的四市场投资组合,而不是依赖单一工具.
- 三个完整盈利的 MT5 年度参考测试,加上盈利的 2026 YTD.
- 在四个 MT5 参考经纪商环境中的标准化跨经纪商投资组合证据.
- 无 Grid,无 Martingale,无隐藏恢复式加仓.
- 每个仓位由三个独立保护层共同保护,而不是只依赖单一止损.
- 每个市场品种最多一笔持仓,该限制写入代码,而非只存在于营销描述.
- 自适应的单引擎健康跟踪--走弱的引擎会自动缩减风险,不影响健康引擎.
- 投资组合级和账户级回撤节流从第一笔交易开始生效.
- 选择性入场系统专注于满足条件的机会,而不是追求交易频率.
- 全自动执行,无需人工干预.
- 三个预定义风险档位:Conservative,Moderate,Standard.
- Plug & Play 安装,配有已测试的默认设置.
- 可公开下载的证据,而不是只挑选最好看的结果.
说明
Axis 7even Focused 并不是为了赢下某一个星期而设计.它围绕选择性,多元化的投资组合架构构建,目标是长期运行.
输入参数
风险档位
- InpRiskProfile - Conservative (0.50x),Moderate (0.75x) 或 Standard (1.00x,完整测试仓位规模).用于缩放整个投资组合的风险分配.默认:Standard.
通知
- InpEnablePortfolioEmailAlerts - 启用或禁用投资组合级回撤提醒邮件.默认:true.
显示
- InpShowDashboard - 显示或隐藏图表上的仪表板.默认:true.
- InpDashboardScalePercent - 仪表板大小,支持 70-150%,可自动适配图表宽度.默认:100.
高级 - 品种手动覆盖(自动模式请留空)
- InpAutomaticSymbolDetection - 建议开启;允许 Axis 自动解析经纪商特定的品种名称.默认:true.
- USDJPY / USDCAD / XAUUSD / WTI 品种覆盖--仅当自动识别无法解析您经纪商的特定品种命名时,才需要手动填写.
要求
- 平台: MetaTrader 5
- 市场:USDJPY,USDCAD,XAUUSD,WTI(H1)
- 推荐经纪商:在这些工具上提供较低点差的经纪商
- 推荐最低入金和杠杆:$2000(杠杆 >= 1:100);$3000 在 1:30 杠杆下同样可运行,但如果达到保证金限制,EA 可能被迫降低风险敞口.也可通过 Risk Profile 选择更保守的模式,从而降低风险敞口.
- 账户类型: 任意 - EA 自身的每个符号一个仓位规则使其可安全用于 Hedging 或 Netting 账户.
- VPS:为保证 24/5 不间断运行,必须使用
限量首发 - 50 个许可证
Axis 7even Focused 首发时将以启动价格提供有限数量的许可证.该批次售罄后,价格将结合不断发展的实盘交易记录和运行历史重新评估.如果新增证据继续支持系统的历史表现特征,后续许可证批次可能以更高价格提供.因此,首批额度是对在公开实盘记录仍较短阶段即作出决定的早期用户的一种回馈;它并不构成对未来表现的承诺.
风险披露
历史回测和技术验证描述的是历史行为和实现一致性; 它们不保证未来表现. 真实结果可能因市场数据, 点差, 滑点, 流动性, 经纪商执行, 合约规格, 杠杆, 保证金条件以及未来市场环境而不同. 投资组合保护旨在在严重回撤情况下限制新增风险敞口, 但任何自动化机制都无法保证固定的最大亏损.