Manov teve apenas 3 dias de drawdown em eurusd - ao final do encerramento do campeonato não conta - poderia ter havido negócios não fechados pós-estratégia
O que você quer dizer com drawdown? Um deslize na balança? Bem, isso não significa nada - mais uma vez, o patrimônio líquido da Manov sempre foi deficitário em relação ao saldo, e o último fechamento apenas confirma este fato e esta queda tem sido bastante grande e isto é característico da média.
Ao mesmo tempo, o comerciante teve muita sorte: se o Campeonato tivesse terminado em um período um pouco menos favorável para suas negociações atuais, ele poderia ter caído muito mais baixo ou até mesmo no vermelho ao fechar.
Mas é melhor esperar o sorteio do que receber uma chamada de margem
Afinal, o tamanho do movimento sem parar pode ser modelado no histórico (o movimento máximo no eudusd é de 1,22 a 1,6), e o movimento contínuo para 2,0 não acontecerá
definitivamente não é um martin - fazendo a média e trabalhando na contra-tendência (estou aqui nas filiais que os "veteranos" discutem, mas suas entradas por indicadores (wpr)) - mas o manov é imediatamente visível nas negociações está simplesmente entrando em níveis iguais ao do lote (0,1), mas cada nível sucessivo está mais próximo do anterior. -Mas com manov é imediatamente visível nas transações simplesmente pontos de entrada em níveis de lote igual (0,1), mas cada nível sucessivo está mais próximo do anterior - acho que uma abordagem muito interessante - se pensaria quem sabe por onde a tendência vai começar
Eu o chamei de um martin figurativamente. Um martin puro é um caso especial de média com um coeficiente de 2. Mas o coeficiente pode ser maior ou menor que 2. Na verdade, nada muda com isso; o sorteio é pré-determinado. Há, naturalmente, como em todos os outros lugares, o fator sorte, que é a única esperança nestes tipos de TS.
1. Mas é melhor fazer um drawdown por estratégia do que receber uma chamada de margem
No final do dia, a quantidade de movimento sem falhas pode ser simulada (veja) no histórico (o movimento máximo no eudusd é de 1,22 a 1,6), e o movimento contínuo até 2,0 não acontecerá.
1. Infelizmente, nem sempre é suficiente um depósito e os saques se transformam em MCs. A menos que você espere uma rentabilidade de 1-3% ao ano, mas mesmo assim isso não garante o sucesso. É melhor colocar em um banco.
2. Nós já modelamos muitas vezes. Daí as conclusões. Se você não usar técnicas de testes astutos, não há peixe aqui.
Um pouco por alto, como uma média de perdas - concordo, será um afundamento, pense, e o que funcionará se o TS que em um grande número de transações dentro do dia, em uma longa história SEMPRE consegue o breakeven, ou seja, um dia 10-15 transações, o lucro total é aproximadamente igual à perda total
este é o sistema que pode ser abalado pelo martin
O ponto crítico aqui é o número máximo de negócios perdidos em uma série. Se houver uma maneira de limitá-lo e garanti-lo, você pode usar Martin. Você pode analisar o Z-score. Mas limitar a série é difícil, e obter pelo menos uma garantia mínima é impossível, imho. E se também levarmos em conta que na média no mapa é colocado o depósito inteiro, então este TS é mais para jogos, não para trabalho.
goldtrader: Crítico aqui é o número máximo de negócios perdidos em uma série.
Sim VOCÊ está certo, mas preste atenção ao meu posto anterior, escrevi um acordo por dia 10-15, ou seja, 5-7 lucro/perda, e se o TC por uma longa história assim se comporta SEMPRE, então nada de errado em aplicar Martin de acordo com a teoria do jogo, porque o sistema já é inicialmente lucrativo se puder funcionar durante o dia a propagação, o escorregamento e os indicadores de atraso / tomada de decisão
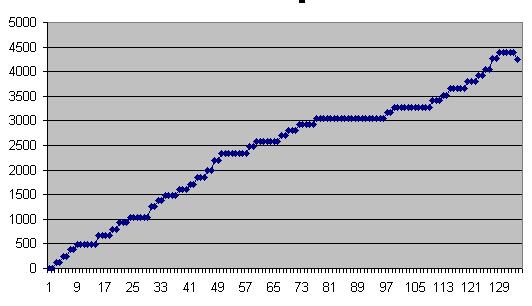
Vou inserir uma imagem (EURUSD) - sim, não há apenas equilíbrio de liquidez - mas apenas um comércio perdido (e esse foi o último)
Este é o problema - apenas o gráfico de equilíbrio mascara todos os problemas do TS. Se um comércio traz perdas de depósitos flutuantes de 30%, e depois fechado com um lucro de 1%, quanto vale este TS? Mas poderia ter sido fechado pelo MC. O gráfico de equilíbrio é pó no olho.
Não tem graça, escrevi acima - um sistema como o Manov com espera de perdas não é interessante, perdas sempre serão, google Predator funciona assim se você as remover, e custa 1,3K - como você entende o Graal
Manov teve apenas 3 dias de drawdown em eurusd - ao final do encerramento do campeonato não conta - poderia ter havido negócios não fechados pós-estratégia
O que você quer dizer com drawdown? Um deslize na balança? Bem, isso não significa nada - mais uma vez, o patrimônio líquido da Manov sempre foi deficitário em relação ao saldo, e o último fechamento apenas confirma este fato e esta queda tem sido bastante grande e isto é característico da média.
Ao mesmo tempo, o comerciante teve muita sorte: se o Campeonato tivesse terminado em um período um pouco menos favorável para suas negociações atuais, ele poderia ter caído muito mais baixo ou até mesmo no vermelho ao fechar.
Mas é melhor esperar o sorteio do que receber uma chamada de margem
Afinal, o tamanho do movimento sem parar pode ser modelado no histórico (o movimento máximo no eudusd é de 1,22 a 1,6), e o movimento contínuo para 2,0 não acontecerá
definitivamente não é um martin - fazendo a média e trabalhando na contra-tendência (estou aqui nas filiais que os "veteranos" discutem, mas suas entradas por indicadores (wpr)) - mas o manov é imediatamente visível nas negociações está simplesmente entrando em níveis iguais ao do lote (0,1), mas cada nível sucessivo está mais próximo do anterior. -Mas com manov é imediatamente visível nas transações simplesmente pontos de entrada em níveis de lote igual (0,1), mas cada nível sucessivo está mais próximo do anterior - acho que uma abordagem muito interessante - se pensaria quem sabe por onde a tendência vai começar
1. Mas é melhor fazer um drawdown por estratégia do que receber uma chamada de margem
No final do dia, a quantidade de movimento sem falhas pode ser simulada (veja) no histórico (o movimento máximo no eudusd é de 1,22 a 1,6), e o movimento contínuo até 2,0 não acontecerá.
1. Infelizmente, nem sempre é suficiente um depósito e os saques se transformam em MCs. A menos que você espere uma rentabilidade de 1-3% ao ano, mas mesmo assim isso não garante o sucesso. É melhor colocar em um banco.
2. Nós já modelamos muitas vezes. Daí as conclusões. Se você não usar técnicas de testes astutos, não há peixe aqui.
a perda é uma conclusão inevitável
Um pouco por alto, como uma média de perdas - concordo, será um afundamento, pense, e o que funcionará se o TS que em um grande número de transações dentro do dia, em uma longa história SEMPRE consegue o breakeven, ou seja, um dia 10-15 transações, o lucro total é aproximadamente igual à perda total
este é o sistema que pode ser embalado por Martin
Um pouco por alto, como uma média de perdas - concordo, será um afundamento, pense, e o que funcionará se o TS que em um grande número de transações dentro do dia, em uma longa história SEMPRE consegue o breakeven, ou seja, um dia 10-15 transações, o lucro total é aproximadamente igual à perda total
este é o sistema que pode ser abalado pelo martin
Eu não quero analisar o estado real (Manov).
Vou colar um quadro (EURUSD) - sem eqividade, apenas equilíbrio - mas apenas um comércio perdedor (o último)
Crítico aqui é o número máximo de negócios perdidos em uma série.
Vou inserir uma imagem (EURUSD) - sim, não há apenas equilíbrio de liquidez - mas apenas um comércio perdido (e esse foi o último)
É uma discussão divertida