PhuongJ SessionVWAP
- Indicadores
- Versión: 1.0

Descripción completa
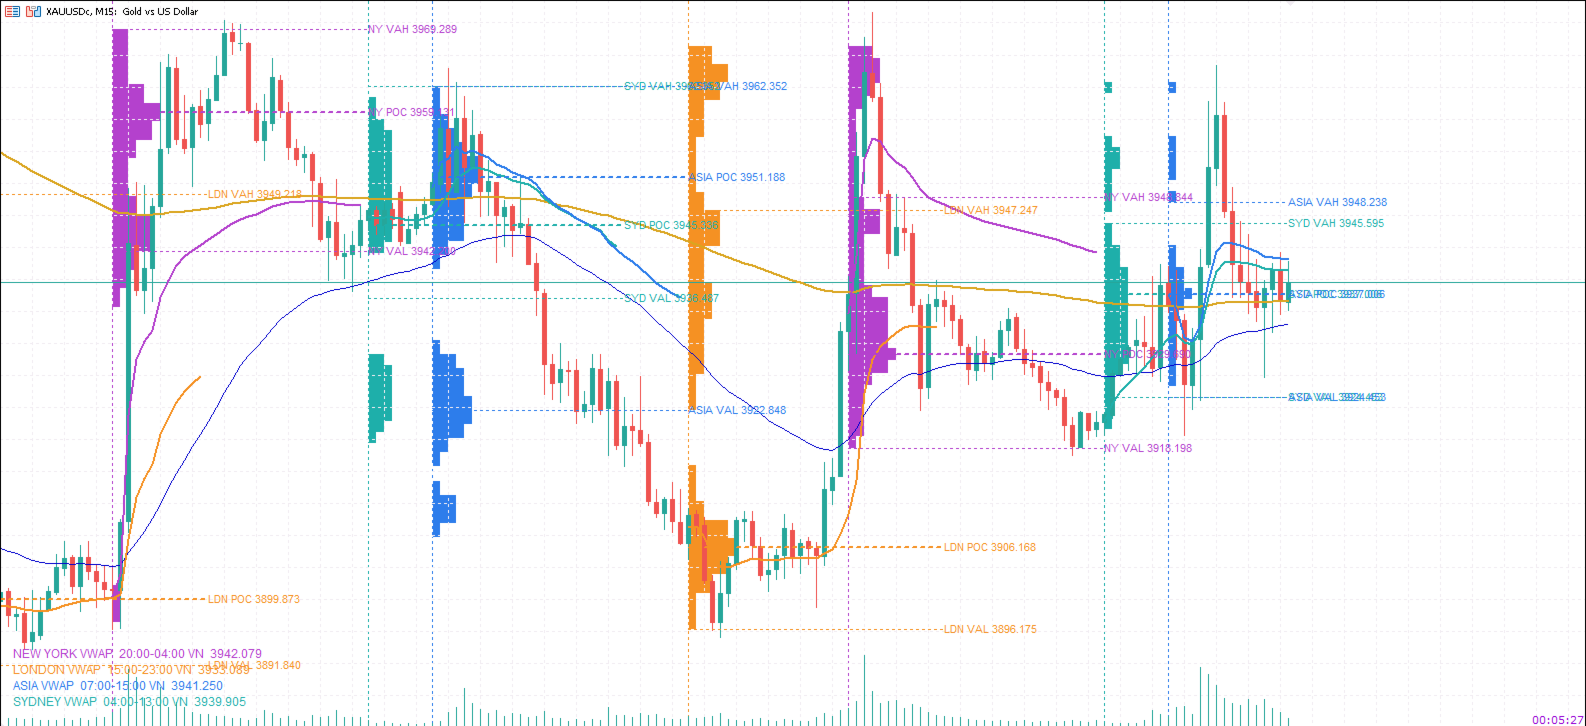
PhuongJ-SessionVWAP es un indicador independiente de MetaTrader 5 que convierte la superposición del VWAP por sesión y del perfil de volumen por sesión del FVG_AutoBot en una herramienta reutilizable. Realiza un seguimiento de las cuatro sesiones de referencia utilizadas por el bot —Sídney, Asia, Londres y Nueva York— según la hora de Vietnam (UTC+7) y se ajusta automáticamente a las normas de horario de verano de Sídney, Londres y Nueva York.
Para cada sesión, el indicador traza una línea VWAP acumulativa en el color correspondiente a la sesión y, cuando está activado, un perfil de volumen construido a partir de barras M1: el Punto de Control (POC), el máximo y mínimo del área de valor (VAH / VAL al 70 % del volumen de la sesión) y un histograma opcional de volumen por precio anclado en la apertura de la sesión.
El indicador es independiente de cualquier EA: no envía órdenes, no lee ni escribe archivos y no necesita FVG_AutoBot en el gráfico. La visualización está limitada por un único parámetro —el periodo de retrospectiva de la sesión—, por lo que el gráfico puede mostrar solo las sesiones actuales o docenas de sesiones pasadas sin necesidad de modificar ningún otro ajuste.
Características
- Cuatro líneas VWAP independientes por sesión (Sídney, Asia, Londres, Nueva York), cada una con un color distinto, que se reinician al inicio de cada sesión.
- Perfil de volumen de la sesión a partir de datos M1: POC suavizado, VAH / VAL en el área de valor del 70 %, histograma opcional.
- Interruptores de activación/desactivación para el VWAP de la sesión, el perfil de volumen, las líneas de inicio de sesión y la leyenda en el gráfico.
- InpSessionLookback: número de sesiones más recientes que se mostrarán, contabilizadas entre las cuatro sesiones (8 ≈ dos días de negociación).
- Ajuste automático del horario de verano (DST) para Sídney, Londres y Nueva York; se pueden omitir las sesiones de fin de semana.
- Leyenda con las horas de Vietnam de cada sesión y su último valor de VWAP.
- Intervalos de tiempo intradía M1–H4; sin lógica de negociación ni acceso a archivos.
Entradas
| Entrada | Por defecto | Significado |
|---|---|---|
| InpShowVWAP | true | Mostrar las cuatro líneas VWAP de la sesión |
| InpShowVolumeProfile | true | Mostrar el perfil de volumen de la sesión |
| InpShowBoundaries | true | Mostrar las líneas verticales de inicio de sesión |
| InpShowLegend | true | Mostrar la leyenda del VWAP |
| InpSessionLookback | 8 | Número de sesiones más recientes que se van a mostrar |
| InpSkipWeekends | true | Omitir las sesiones que comienzan un sábado o un domingo |
| InpSydneyAutoDST | true | Horario de verano automático de Sídney |
| InpSydneyStartVN / InpSydneyEndVN | 5 / 14 | Horario de Sídney cuando el horario de verano automático está desactivado |
| InpAsiaStartVN / InpAsiaEndVN | 7 / 15 | Horario de Asia |
| InpLondonAutoDST | true | Hora de verano automática de Londres |
| InpLondonStartVN / InpLondonEndVN | 15 / 23 | Horario de Londres cuando el horario de verano automático está desactivado |
| InpNewYorkAutoDST | true | Horario de verano automático en Nueva York |
| InpNewYorkStartVN / InpNewYorkEndVN | 20 / 4 | Horario de Nueva York cuando el horario de verano automático está desactivado |
| InpServerUtcOffset | 0 | Anulación de la diferencia horaria UTC del servidor (0 = automático) |
| InpSydneyColor … InpNewYorkColor | 4 colores | Colores de sesión |
| InpVpShowLevels | true | Dibujar POC / VAH / VAL |
| InpVpMostrarHistograma | true | Dibujar el histograma de volumen por precio |
| InpVpBins | 32 | Intervalos de precios por perfil (8–120) |
| InpVpHistogramWidthPct | 20 | Ancho máximo del histograma, % de la duración de la sesión |
| InpVpShowLabels | false | Mostrar etiquetas POC / VAH / VAL |
| InpRefreshSeconds | 5 | Intervalo de actualización de la superposición en segundos |
Cómo funciona
- VWAP: Σ (precio típico × volumen) / Σ(volumen), donde precio típico = (máximo + mínimo + cierre) / 3; la suma comienza al inicio de la sesión y se reinicia en la siguiente sesión. Se utiliza el volumen real cuando el bróker lo proporciona; de lo contrario, se utiliza el volumen por tick.
- Perfil de volumen: cada barra M1 de la sesión se asigna a uno de los intervalos de precios InpVpBins según su precio típico. El POC es el pico de un histograma ligeramente suavizado (0,25 / 0,50 / 0,25), y el área de valor se expande desde el POC hasta cubrir el 70 % del volumen de la sesión, lo que da como resultado el VAH y el VAL.
- Sesiones: las horas corresponden a la hora de Vietnam (UTC+7). Londres y Nueva York abren una hora antes según el reloj de Vietnam durante su horario de verano; Sídney sigue la misma regla. Las sesiones pueden solaparse (Sídney/Asia, Londres/Nueva York) y se calculan de forma independiente.
- Período retrospectivo: se utiliza el inicio de la N-ésima sesión más reciente como límite de visualización; todo lo anterior a esa sesión no se muestra.
Notas
- Solo gráficos intradía. En D1 y superiores, el indicador muestra un breve mensaje en lugar de trazar el gráfico.
- El perfil necesita un historial en M1 para la sesión. Si el bróker no dispone de datos en M1, el VWAP se sigue representando, pero se omiten el POC, el VAH y el VAL.
- Si los horarios de las sesiones están desfasados en tu servidor, configura InpServerUtcOffset manualmente (0 = detección automática).
- Un periodo de retrospectiva amplio con el histograma genera muchos objetos en el gráfico; mantenga el periodo de retrospectiva en 20 o menos y los intervalos en 48 o menos cuando el histograma esté activado.
- El VWAP se calcula a partir de las barras del intervalo de tiempo actual del gráfico (al igual que en el EA original), por lo que la línea se vuelve más suave en intervalos de tiempo más cortos. Se recomiendan los intervalos M1–M15.