McGinley Trend Pullback Strategy
- Asesores Expertos
- Versión: 2.1
- Activaciones: 6

La estrategia de retroceso de tendencia de McGinley es un sistema de trading automatizado que opera únicamente cuando cuatro medias se alinean en el orden de la tendencia y el precio se confirma frente al VWAP de la sesión. Entra en el mercado tras una nueva alineación y en los rebotes de retroceso desde la línea dinámica de McGinley, y utiliza un filtro EMA de retardo cero para evitar captar el primer movimiento tras una reversión. Cada operación cuenta con un stop loss y un take profit. No utiliza estrategias de martingala, de rejilla ni de escalado de posiciones.
Características principales
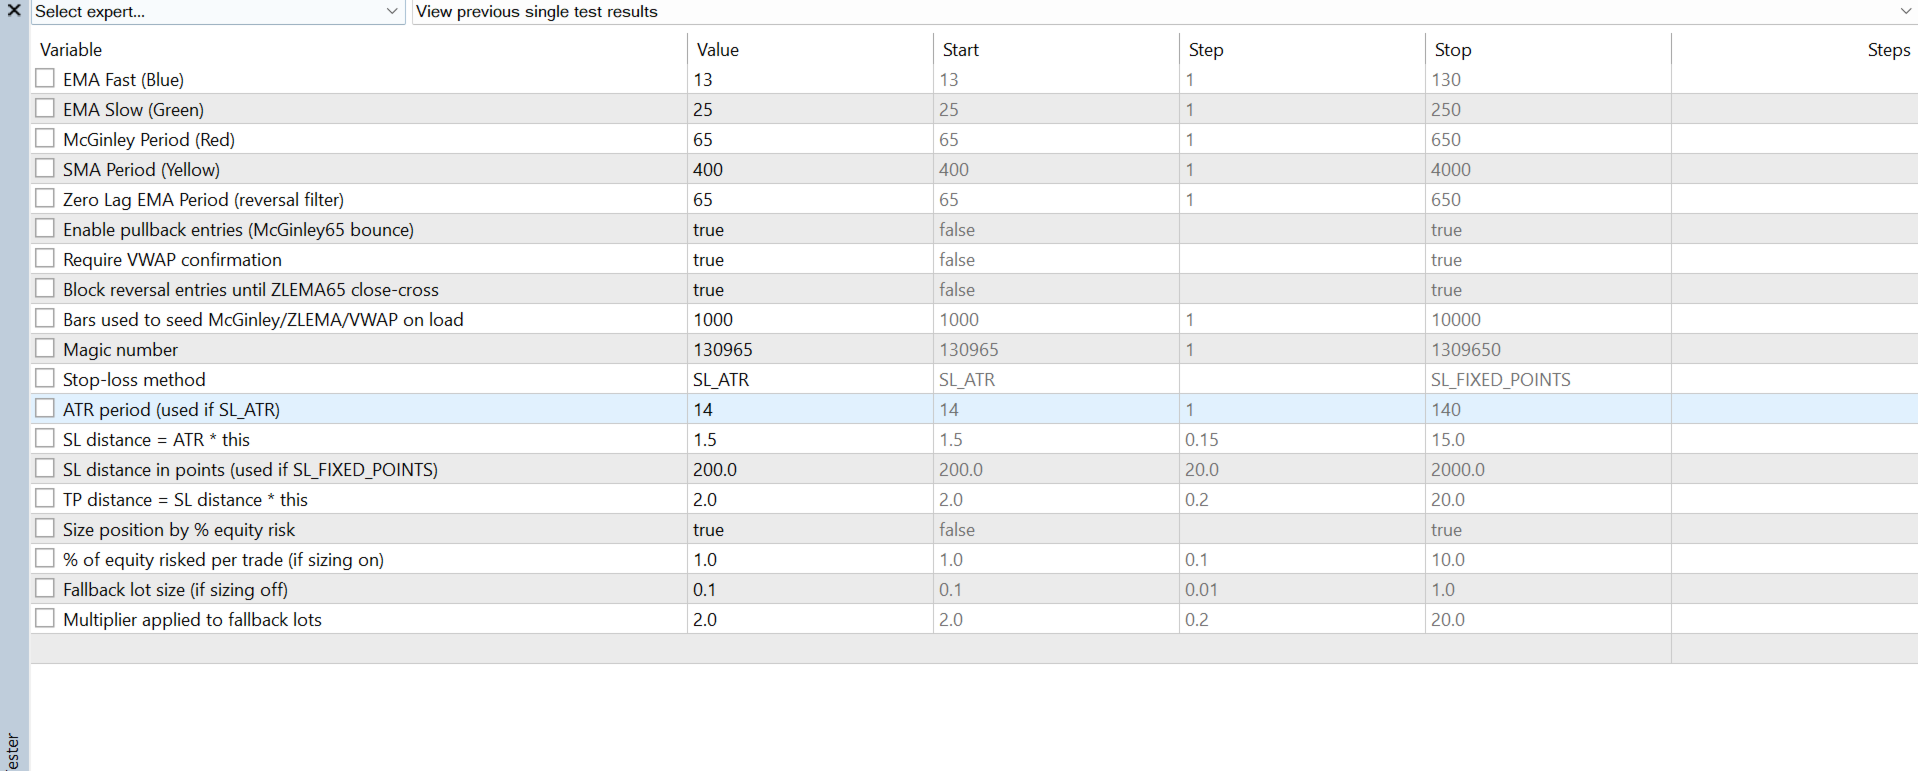
Alineación de cuatro medias. Tendencia alcista: EMA(13) por encima de EMA(25), que a su vez está por encima de la línea dinámica de McGinley(65), y esta por encima de la SMA(400). La tendencia bajista es la imagen especular. Todos los períodos son ajustables.
Confirmación del VWAP de la sesión: el precio debe estar por encima (compra) o por debajo (venta) del VWAP de la sesión diaria. El VWAP se reinicia cada día y se pondera según el volumen de ticks del bróker. Se puede desactivar.
Entradas de retroceso de McGinley: mientras se mantiene una tendencia, el EA también entra cuando el precio rebota en la línea de McGinley y cierra de nuevo en el lado de la tendencia. Se puede desactivar.
Filtro de reversión de la EMA sin retraso: tras una reversión, solo se establece una nueva alineación una vez que el precio cierra en el lado correcto de la EMA sin retraso (65). Se puede desactivar.
Marco de riesgo: stop loss en 1,5 veces el ATR(14) o un número fijo de puntos. Take profit en un múltiplo de riesgo-recompensa (2,0 por defecto). Tamaño de la posición en función de un porcentaje del capital (1 % por defecto) o un lote fijo de reserva.
Gestión de reversiones: una señal opuesta cierra la posición abierta y, a continuación, se evalúa la nueva dirección.
Controles de seguridad integrados: el tamaño del lote se ajusta al paso del símbolo, al mínimo, al máximo y al límite de volumen, y se comprueba con respecto al margen libre antes de cada orden. Los stops respetan el nivel de stops, el nivel de congelación y el spread del bróker. No se envían órdenes mientras el mercado está cerrado.
Arquitectura estructural
Capa de tendencia: alineación de EMA, McGinley y SMA. Capa de confirmación: VWAP de la sesión y filtro EMA de retardo cero. Capa de entrada: nueva alineación o rebote tras un retroceso según McGinley, evaluado una vez por barra cerrada. Capa de riesgo: ATR o stop fijo, objetivo de riesgo-recompensa, dimensionamiento en porcentaje del capital. Capa de protección: distancias de stop seguras según el bróker, comprobaciones de margen y de apertura del mercado.
Parámetros operativos
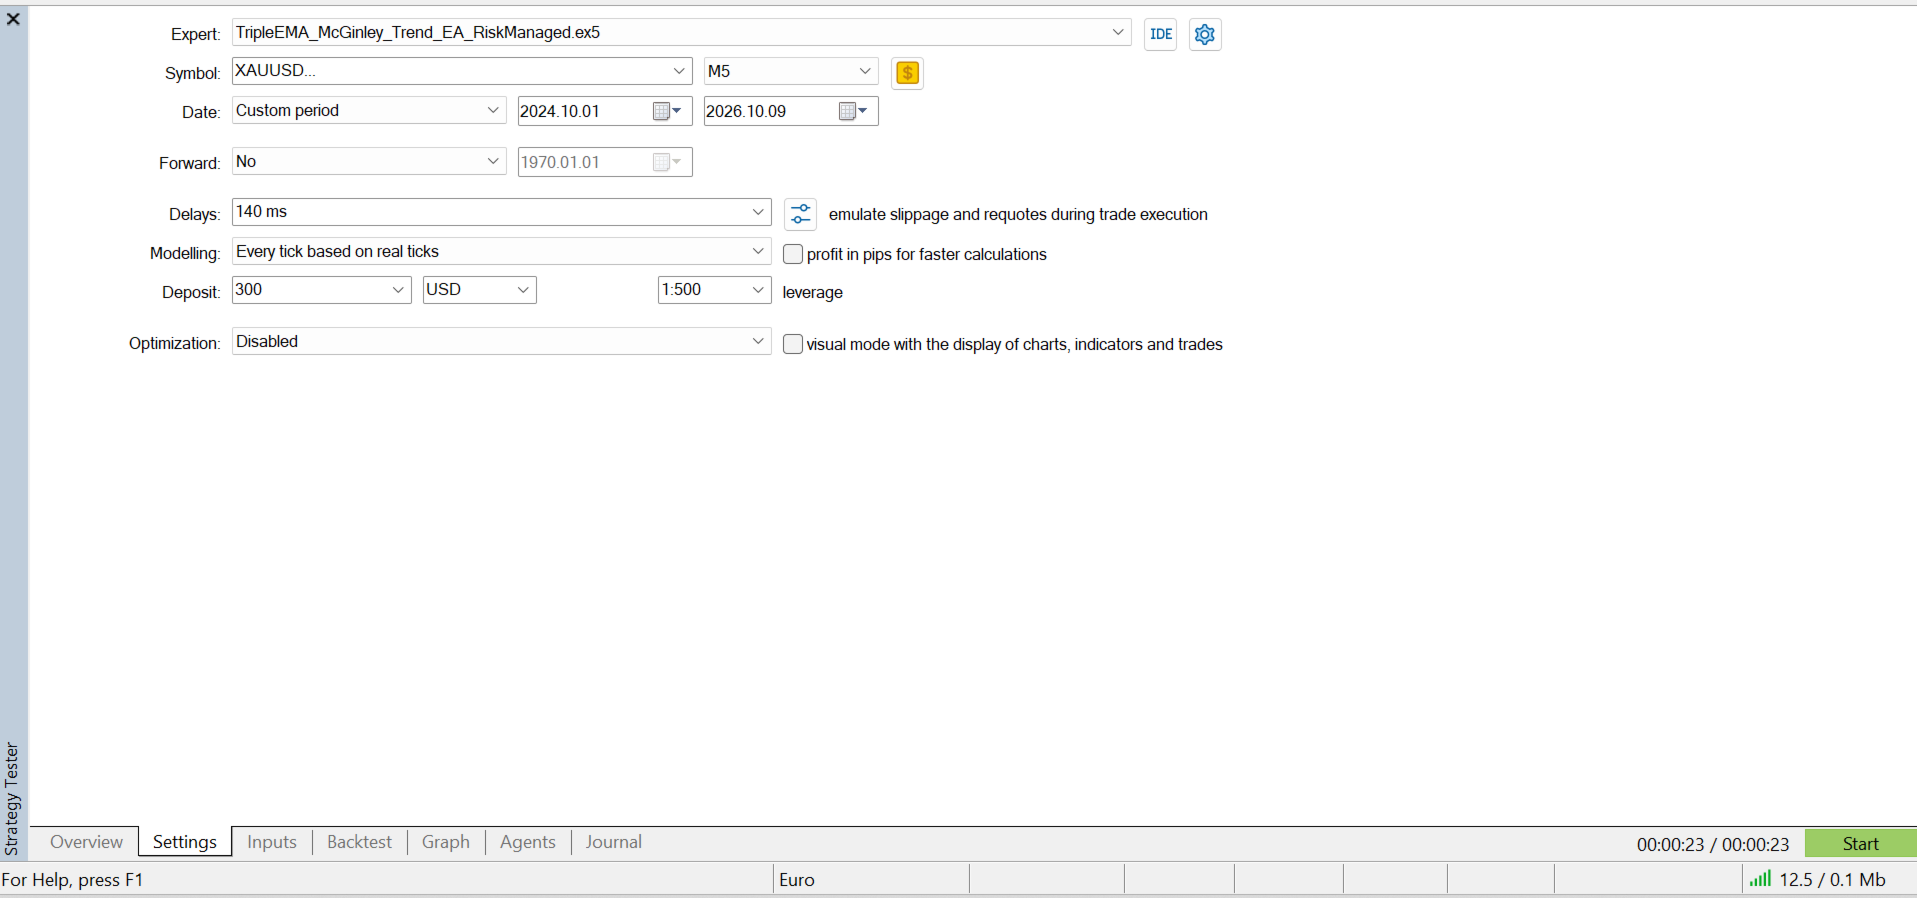
Instrumentos recomendados: activos líquidos como XAUUSD, EURUSD, GBPUSD e índices. Marco temporal recomendado: M15. Depósito recomendado: 500 $ o más. Depósito mínimo admitido: 200 $. Apalancamiento mínimo: 1:20. Se admiten tanto cuentas de cobertura como de compensación. Se recomienda un bróker ECN o con spreads bajos. El sistema no utiliza estrategias de martingala, de rejilla ni de escalado de posiciones.
Parámetros clave: duraciones medias, activación o desactivación de los filtros VWAP, pullback y Zero-Lag, método de stop (ATR o puntos fijos), período y múltiplo del ATR, relación riesgo-recompensa, porcentaje de riesgo, lote de reserva, número mágico.
Por qué destaca la estrategia de retroceso de tendencia de McGinley
Una definición clara de la tendencia: cuatro medias en orden, más el VWAP. Dos tipos de entrada en un mismo sistema: alineación reciente y rebote tras un retroceso. Un filtro de reversión que evita el primer movimiento, que es el menos fiable. Las señales utilizan barras cerradas, por lo que no se repintan. Stop y objetivo definidos en cada operación.
Posicionamiento
Para operadores que buscan un sistema transparente de seguimiento de tendencias con entradas tras retrocesos y un riesgo fijo por operación.
Notas
- La media de 400 períodos requiere un historial. El EA la lee del gráfico, así que deja que se carguen suficientes barras.
- El VWAP utiliza el volumen de ticks del bróker (un recuento de los cambios de precio), no el volumen negociado, por lo que los resultados pueden variar entre distintos brókers.
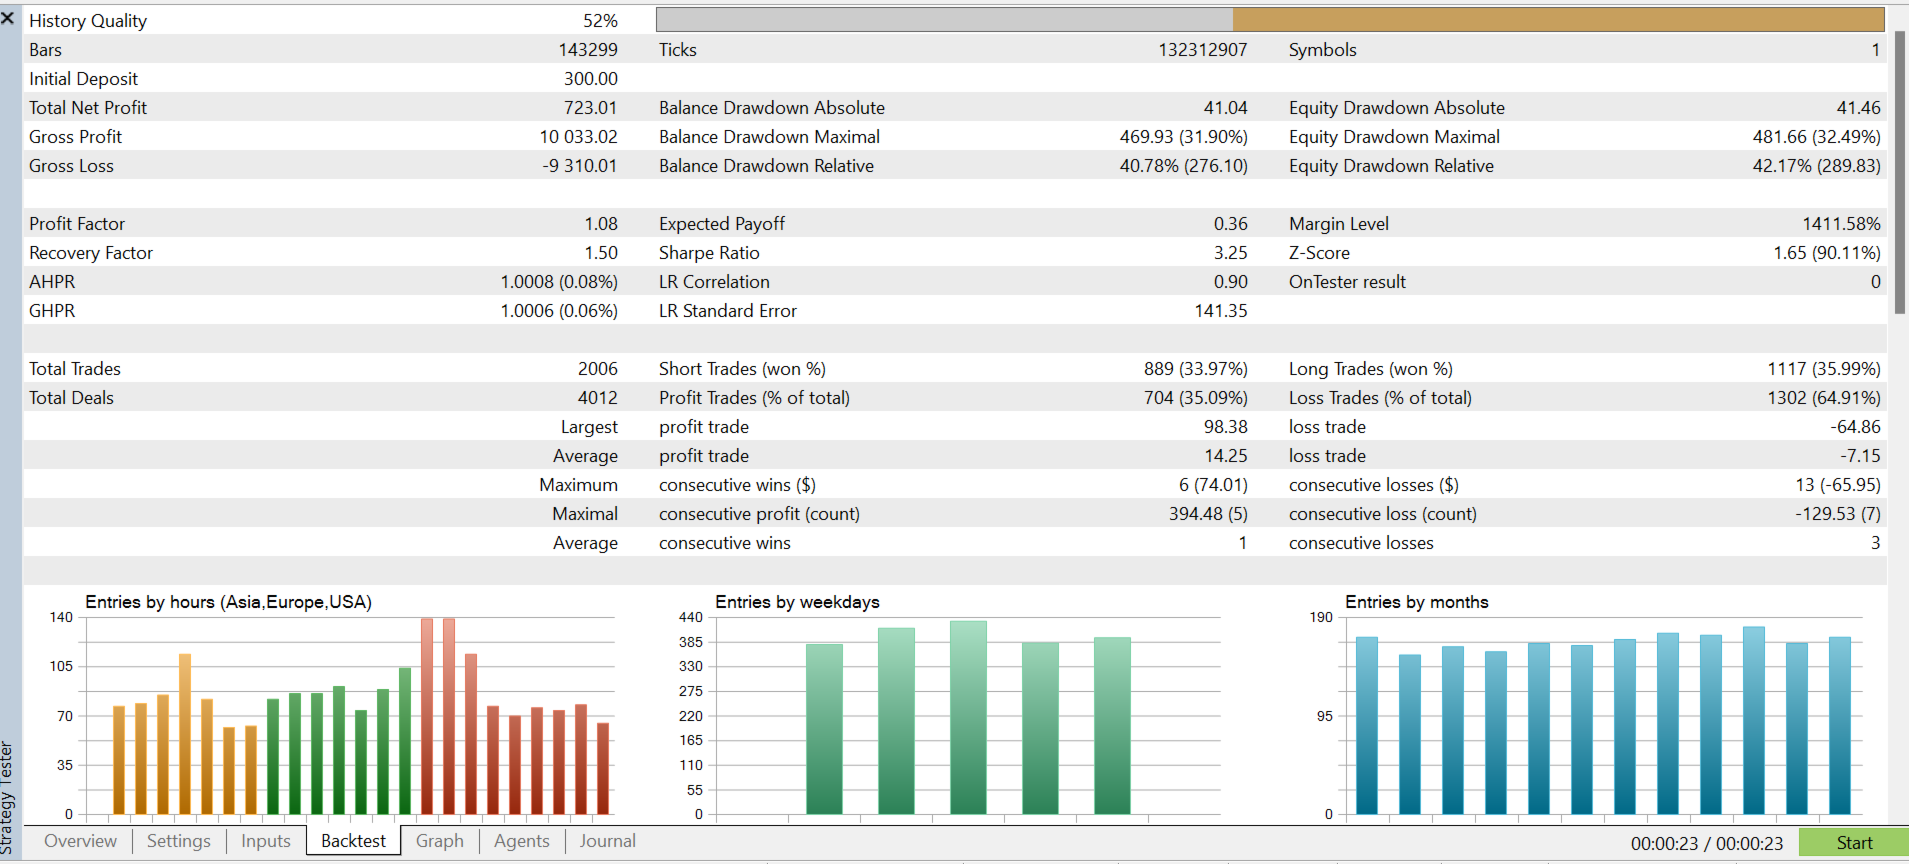
- Realiza pruebas con ticks reales y pruebas prospectivas en una cuenta demo antes de pasar a operar en vivo.
Etiquetas: seguimiento de tendencias, McGinley Dynamic, EMA, SMA, VWAP, retroceso, EMA sin retraso, ATR, relación riesgo-recompensa
Descargo de responsabilidad
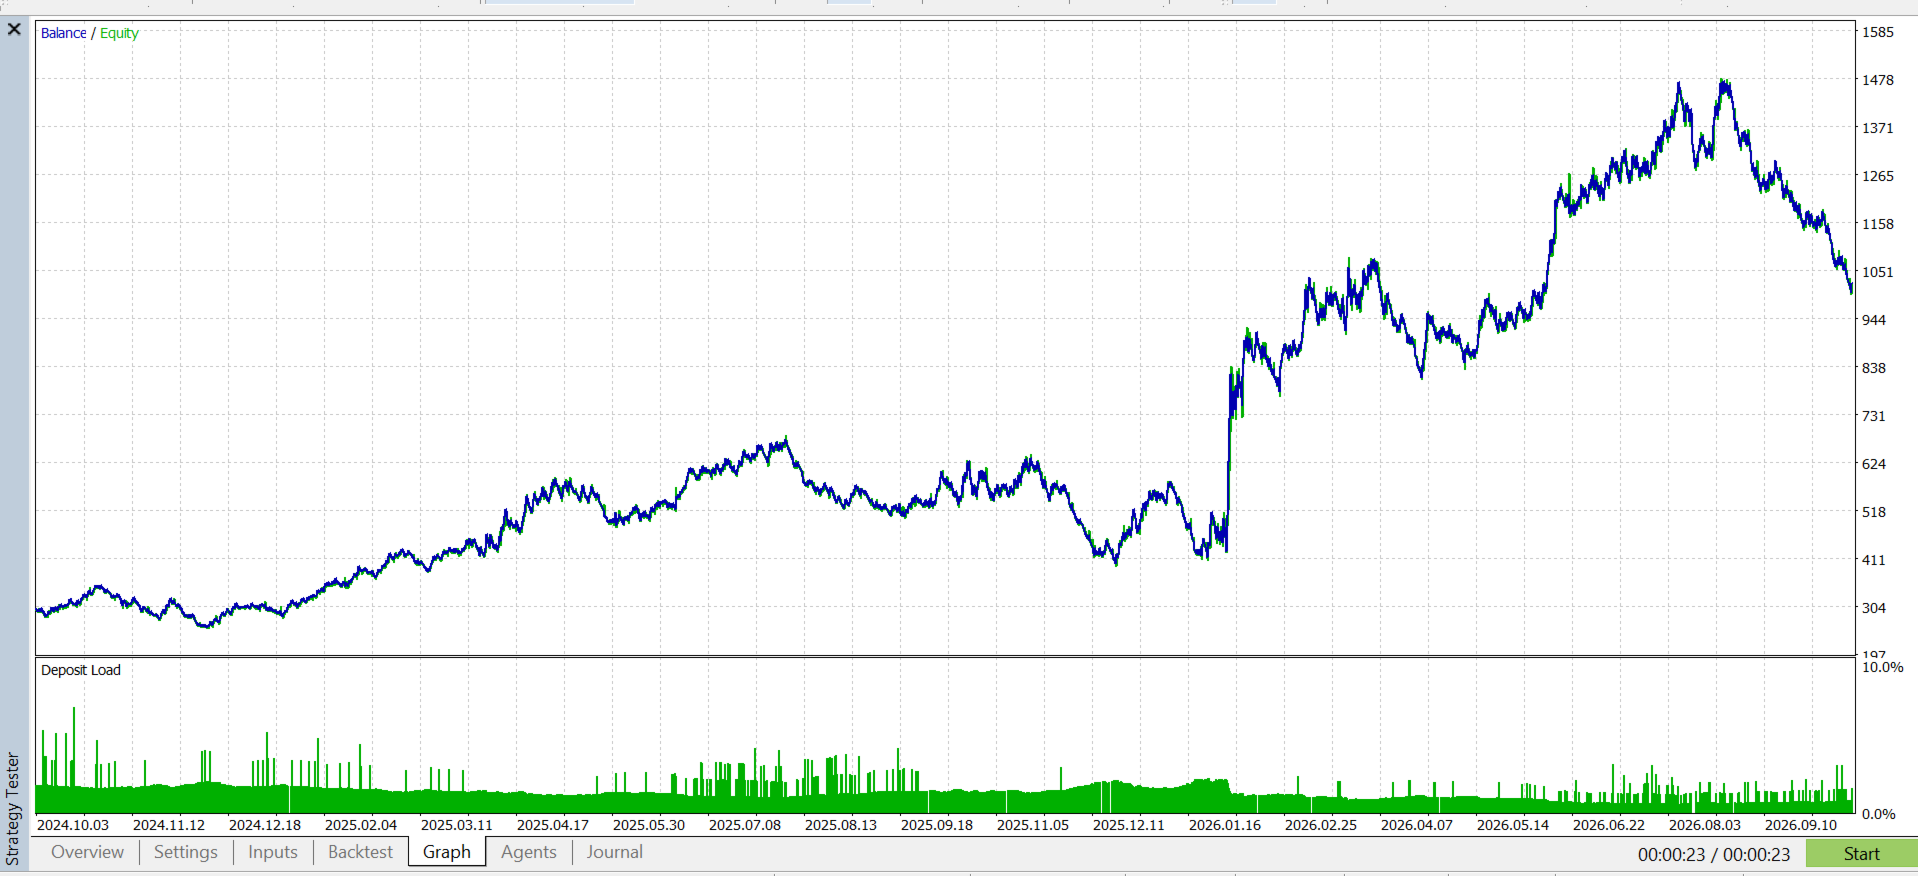
Los resultados de las pruebas retrospectivas no garantizan el rendimiento futuro. Operar con productos apalancados conlleva un alto riesgo de pérdida. Los usuarios son responsables de elegir los parámetros de riesgo y deben realizar pruebas en una cuenta demo antes de operar con dinero real.