Quant Probability Risk Neutral Density Scan Pair
- Indikatoren
- Version: 9.51
- Aktivierungen: 5

QuantEdge Probability Map Pro V1.4 – Technische Beschreibung und Bedienungsanleitung
1. ÜBERBLICK UND SYSTEMARCHITEKTUR
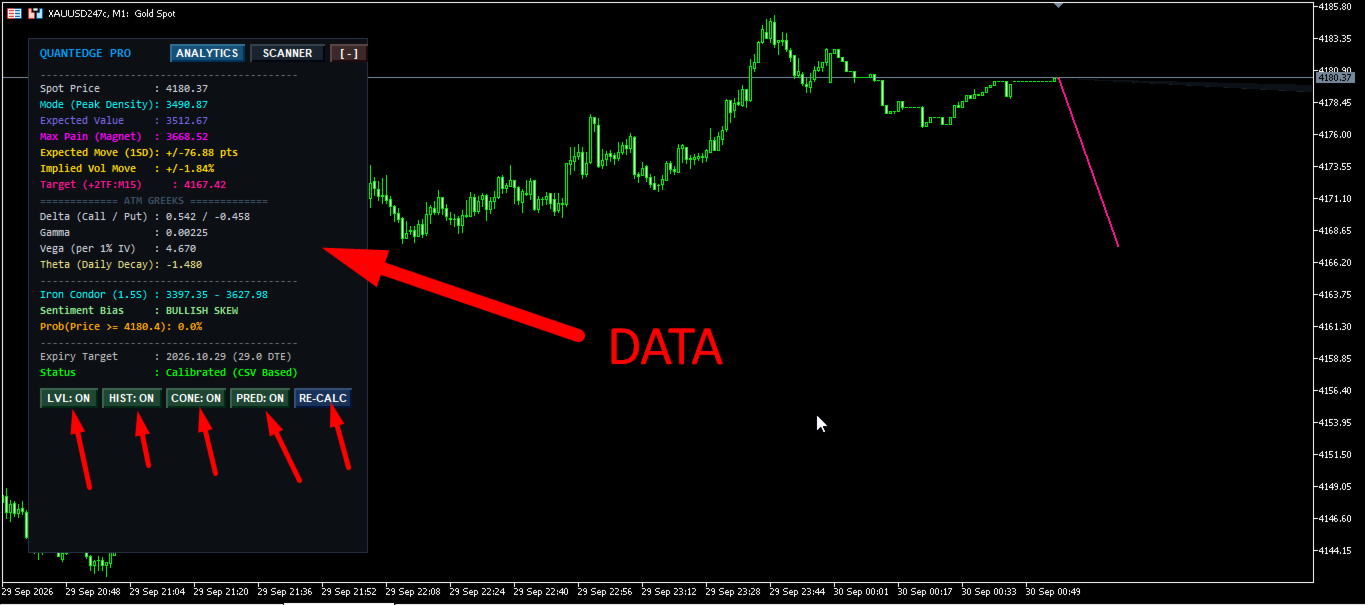
QuantEdge Probability Map Pro V1.4 ist eine quantitative Analyse-Engine auf institutionellem Niveau und ein System zur risikoneutralen Wahrscheinlichkeitsmodellierung in Echtzeit, das für MetaTrader 5 entwickelt wurde. Die Software berechnet zukunftsorientierte Preiswahrscheinlichkeitsdichtefunktionen (PDF), kumulative Verteilungsfunktionen (CDF), implizite Volatilitätsflächen, „Max Pain“-Niveaus für Optionen, statistische Verteilungsmomente (Mittelwert, Modus, Schiefe, Kurtosis) sowie die „Greeks“ für At-The-Money-Optionen (ATM). Sie bietet Prognosen zur Kursentwicklung über mehrere Zeitrahmen hinweg, 1-Sigma- (68,2 %) und 2-Sigma- (95,4 %) Konfidenzbänder sowie einen interaktiven Multi-Asset-Matrix-Scanner mit sofortiger Chart-Navigation per Mausklick.
2. QUANTITATIVE UND MATHEMATISCHE METHODIK
Das System integriert zwei sich ergänzende Analyse-Engines: eine primäre Engine für die risikoneutrale Dichte (RND) der Optionskette und eine adaptive Fallback-Engine für die Volatilität.
2.1. Risikoneutrale Dichte (RND) und Breeden-Litzenberger-Formulierung
Wenn externe Optionsketten-Daten bereitgestellt werden, berechnet der Indikator die risikoneutrale Wahrscheinlichkeitsdichtefunktion f(K) über die Ausübungspreise K unter Verwendung des Breeden-Litzenberger-Theorems. Das Modell belegt, dass die Wahrscheinlichkeitsdichte direkt proportional zur zweiten partiellen Ableitung der Preisbildungsfunktionen C(K,T) für europäische Call-Optionen in Bezug auf den Ausübungspreis K ist:
f(K) = exp(r * T) * (d^2 C / dK^2)
Dabei bezeichnet r den annualisierten risikofreien Zinssatz und T die bis zum Verfall verbleibende Zeit, ausgedrückt in Jahresbruchteilen (DTE / 365,25).
2.2. Berechnung der impliziten Volatilitätsfläche nach Black-Scholes
Roh-Optionskurse werden in Mittelkurse umgerechnet: Mittelkurs = (Geldkurs + Briefkurs) / 2. Um eine glatte Volatilitätsfläche zu erstellen, ermittelt die Software die implizite Volatilität (IV) für jeden gültigen Ausübungspreis mithilfe eines hybriden numerischen Lösers, der Newton-Raphson-Iteration und Bisektions-Wurzelbestimmungsalgorithmen kombiniert. Die Black-Scholes-Bewertungsfunktion C(S, K, T, r, q, sigma) wird so lange invertiert, bis eine numerische Konvergenz innerhalb einer Toleranz von 1e-6 erreicht ist:
C_BS = S * exp(-q * T) * N(d1) - K * exp(-r * T) * N(d2)
d1 = (ln(S / K) + (r - q + 0,5 * sigma^2) * T) / (sigma * sqrt(T))
d2 = d1 - sigma * sqrt(T)
Die Werte der impliziten Volatilität werden streng auf den Bereich zwischen 0,01 (1 %) und 4,0 (400 %) begrenzt, um fehlerhafte Kursangaben auszuschließen.
2.3. Interpolationsmodul für natürliche kubische Splines
Um eine über beliebige Kursniveaus hinweg kontinuierliche Call-Bewertungsfunktion zu erhalten, werden diskrete IV-Punkte bei Ausübungspreisen mithilfe eines Modells mit natürlichen kubischen Splines interpoliert. Der Algorithmus erstellt eine tridiagonale lineare Gleichungsmatrix, die die zweiten Ableitungen (c_i) an jedem Knoten unter natürlichen Randbedingungen (c_0 = 0, c_n = 0) berechnet. Die Spline-Koeffizienten (a_i, b_i, c_i, d_i) definieren glatte, stückweise kubische Polynome S_i(x) = a_i + b_i*dx + c_i*dx^2 + d_i*dx^3, wodurch die Kontinuität der ersten und zweiten Ableitung über alle Gitterpunkte hinweg gewährleistet und Arbitrageverstöße verhindert werden.
2.4. Adaptive Volatilität und synthetische Fallback-Engine
Wenn keine externen CSV-Optionsketten-Dateien vorliegen oder die Datenvalidierung fehlschlägt, aktiviert der Indikator automatisch seinen adaptiven synthetischen Modus. Dieser Modus berechnet die dynamische erwartete Volatilität durch Analyse der Hochfrequenz-Balkenbereichsstrukturen und der Average True Range (ATR)-Kennzahlen über historische Zeiträume:
sigma = max(0,08, min(0,75, (AverageBarRange / SpotPrice) * 45,0))
Die berechnete Volatilität steuert ein synthetisches logarithmisch-normales Wahrscheinlichkeitsdichtegitter auf Basis des Black-Forward-Modells:
d = (ln(K / Spot) - (r - 0,5 * sigma^2) * T) / (sigma * sqrt(T))
PDF(K) = NormPDF(d) / (K * Sigma * sqrt(T))
Dies gewährleistet die operative Kontinuität über alle gängigen Devisen-Spotpaare, Rohstoffe, Aktienindizes und Krypto-Vermögenswerte hinweg.
2.5. Statistische Momente und Diagnostik höherer Ordnung
Das diskrete Wahrscheinlichkeitsverteilungsgitter (konfigurierbar von 40 bis 200 Punkten) wird ausgewertet, um primäre statistische Kennzahlen abzuleiten:
- Erwartungswert: Der wahrscheinlichkeitsgewichtete Durchschnittspreis über die gesamte RND-Kurve: Mittelwert = Summe(Preis_i * Dichte_i * dK).
- Moduspreis: Das exakte Preisniveau, das dem Höchstwert der Wahrscheinlichkeitsdichte max(Dichte_i) entspricht.
- Erwartete Schwankung (1-Sigma): Die Standardabweichung der Verteilung: StdDev = sqrt(Sum((Preis_i - Mittelwert)^2 * Dichte_i * dK)).
- Schiefe: Quantifiziert die richtungsbezogene Asymmetrie der Verteilung: Schiefe = Summe((Preis_i – Mittelwert)^3 * Dichte_i * dK) / StdDev^3. Eine negative Schiefe deutet auf eine Put-Nachfrage und Schutz vor Abwärtsrisiken hin; eine positive Schiefe deutet auf eine Call-Nachfrage hin.
- Exzesskurtosis: Misst das Tail-Risiko im Verhältnis zu einer Gaußschen Glockenkurve: Kurtosis = (Sum((Preis_i - Mittelwert)^4 * Dichte_i * dK) / StdDev^4) - 3,0.
- Quantilzuordnung: Bestimmt 1-Sigma- (15,87. und 84,13. Perzentil) und 2-Sigma- (2,28. und 97,72. Perzentil) Kursniveaus mittels Integration der kumulativen Verteilungsfunktion (CDF).
2.6. „Option Max Pain Magnet“-Algorithmus
Der „Max Pain“-Algorithmus ermittelt den Ausübungspreis des Basiswerts, bei dem Inhaber von Optionskontrakten den maximalen finanziellen Verlust erleiden, was eine institutionelle Preisattraktionszone nahe dem Verfallstag darstellt. Die Engine bewertet den gesamten intrinsischen Auszahlungsverlust über alle in Frage kommenden Preise hinweg:
TotalLoss(P) = Summe(max(0, P - K_i) * Volume_i [Calls]) + Summe(max(0, K_i - P) * Volume_i [Puts])
Der Preis P, der TotalLoss(P) minimiert, wird als „Max-Pain“-Zielniveau bezeichnet.
2.7. „At-The-Money“ (ATM)-Optionen: Greeks-Engine
Für At-The-Money-Optionen werden mathematische Echtzeit-Analysen von Derivaten durchgeführt:
- Call-Delta: exp(-q * T) * N(d1)
- Put-Delta: -exp(-q * T) * N(-d1)
- Gamma: exp(-q * T) * n(d1) / (Kassakurs * Sigma * sqrt(T))
- Vega: Kassakurs * exp(-q * T) * n(d1) * sqrt(T) / 100
- Theta (täglich): (-(Kassakurs * Sigma * exp(-q * T) * n(d1)) / (2 * sqrt(T)) - r * Kassakurs * exp(-r * T) * N(d2) + q * Kassakurs * exp(-q * T) * N(d1)) / 365,25
2.8. Engine für prognostizierte Kursverläufe und Projektionen über mehrere Zeitrahmen
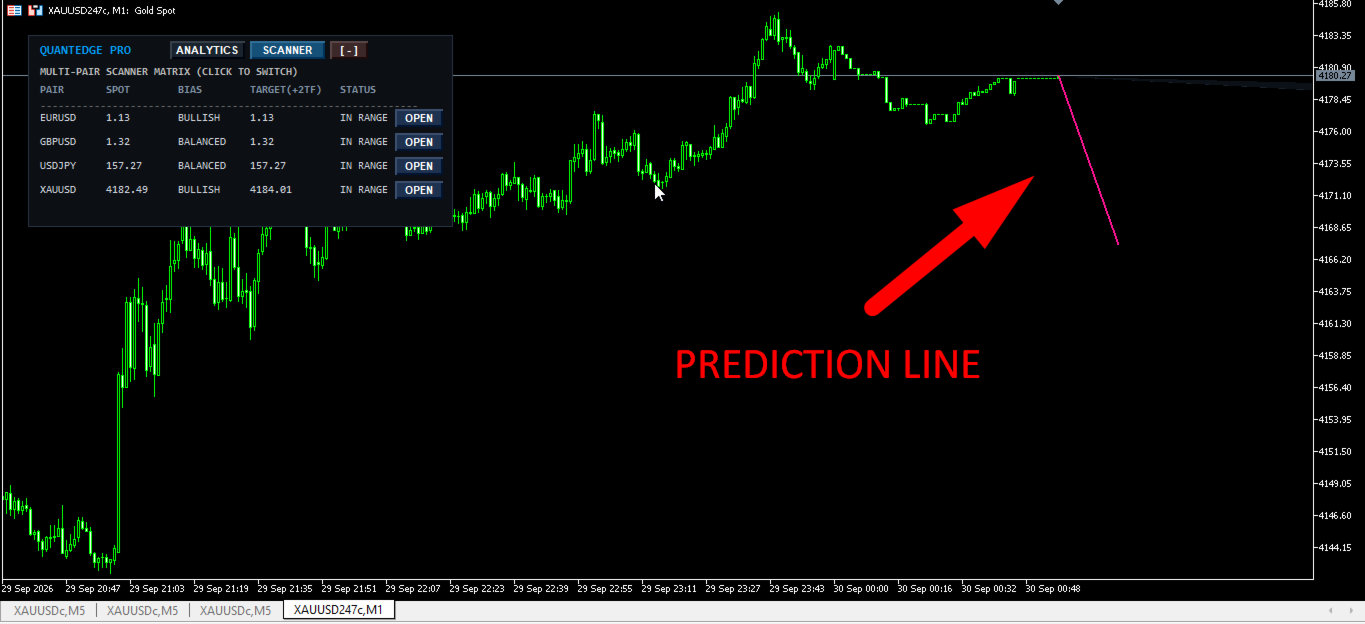
Die Funktion zur Vorhersage der Kursentwicklung erstellt einen mathematischen Vektor ohne Aktualisierung, der sich vom Eröffnungszeitpunkt des ersten Balkens bis zu einem Zielhorizont erstreckt, der auf zwei höhere Zeitrahmen (+2 TF) skaliert ist. Bei der Berechnung des Zielkurses wird eine fortschrittsgewichtete Zeit-Skalierung mittels Quadratwurzel angewendet:
Zielpreis = Kassakurs + (Ankerpreis – Kassakurs) * sqrt(Zielsekunden / Horizontsekunden)
Der Ankerpreis kombiniert dynamisch Max Pain (50 %), Modus (35 %) und Mittelwert (15 %).
2.9. Signalerzeugung und Regeln zur Vermeidung von Repainting
- Alle Histogrammverteilungen, statistischen Niveaus und Dashboard-Kennzahlen verarbeiten geschlossene historische Balkendaten und Live-Tick-Kurse in Echtzeit.
- Die Trendlinie der prädiktiven Trajektorie orientiert sich streng an den historischen Null-Zeitstempeln der Kerzen und erstreckt sich nach vorne in den zukünftigen offenen Chartbereich, ohne die Koordinaten der vergangenen Linie zu verändern (kein Repainting).
- Terminal-Alarme werden dynamisch ausgelöst, wenn Live-Geldkurse die 2-Sigma-Grenzen für extreme Wahrscheinlichkeiten überschreiten.
3. UMFASSENDES HANDBUCH ZU DEN EINGABEPARAMETERN
3.1. Multi-Pair-Scanner-Beobachtungsliste
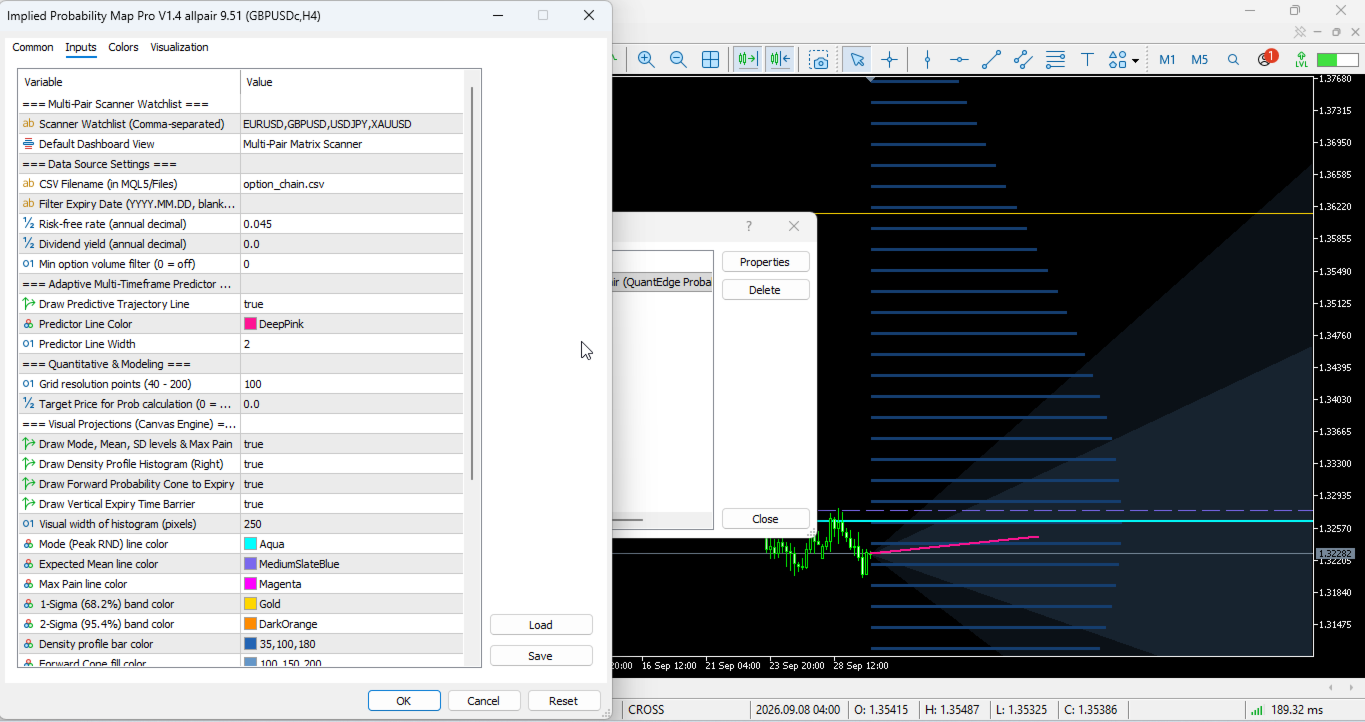
- InpScannerPairs (Standard: „EURUSD,GBPUSD,USDJPY,XAUUSD“) [Zeichenkette]: Durch Kommas getrennte Liste von Tickersymbolnamen für den Multi-Pair-Matrix-Scanner. Die Engine ordnet Basisnamen automatisch brokerspecifische Suffixe oder Präfixe zu.
- InpDefaultTab (Standard: TAB_SCANNER) [ENUM_DASH_TAB]: Legt den anfänglich aktiven Ansichtsmodus des Dashboard-Panels bei der Initialisierung des Charts fest. Zu den Optionen gehören TAB_ANALYTICS (detaillierte Analyseansicht) und TAB_SCANNER (Multi-Pair-Matrix-Scanner).
3.2. Einstellungen für die Datenquelle
- InpCSVFileName (Standard: „option_chain.csv“) [Zeichenkette]: Name der CSV-Datei mit der Optionskette, die sich im Verzeichnis „MQL5/Files“ des Terminals befindet.
- InpFilterExpiry (Standard: „“) [Zeichenkette]: Filter für das Verfallsdatum im Format JJJJ.MM.TT. Wird dieses Feld leer gelassen, wird automatisch das nächstgelegene verfügbare Optionsverfallsdatum aus der Datei ausgewählt.
- InpRiskFreeRate (Standard: 0,045) [double]: Annualisierter risikofreier Zinssatz im Dezimalformat (z. B. entspricht 0,045 einer jährlichen Rendite von 4,5 %). Wird in den Black-Scholes- und RND-Formeln verwendet.
- InpDividendYield (Standard: 0,000) [double]: Annualisierte kontinuierliche Dividendenrendite des Basiswerts im Dezimalformat (z. B. entspricht 0,020 einer jährlichen Rendite von 2,0 %).
- InpFilterMinVolume (Standard: 0) [int]: Mindestschwelle für das Kontraktvolumen, die erforderlich ist, damit eine Optionsausübungskursnotierung in die Berechnungen einbezogen wird. Bei einer Einstellung von 0 werden alle gültigen Notierungen verarbeitet.
3.3. Adaptiver Multi-Zeitrahmen-Prädiktor
- InpDrawPredictor (Standard: true) [bool]: Aktiviert oder deaktiviert die visuelle Darstellung der Trendlinie der Prognosebahn, die sich in den zukünftigen Chartbereich erstreckt.
- InpPredictorColor (Standard: clrDeepPink) [Farbe]: Farbe, die der Trendlinie der Prognosekurve zugewiesen wird.
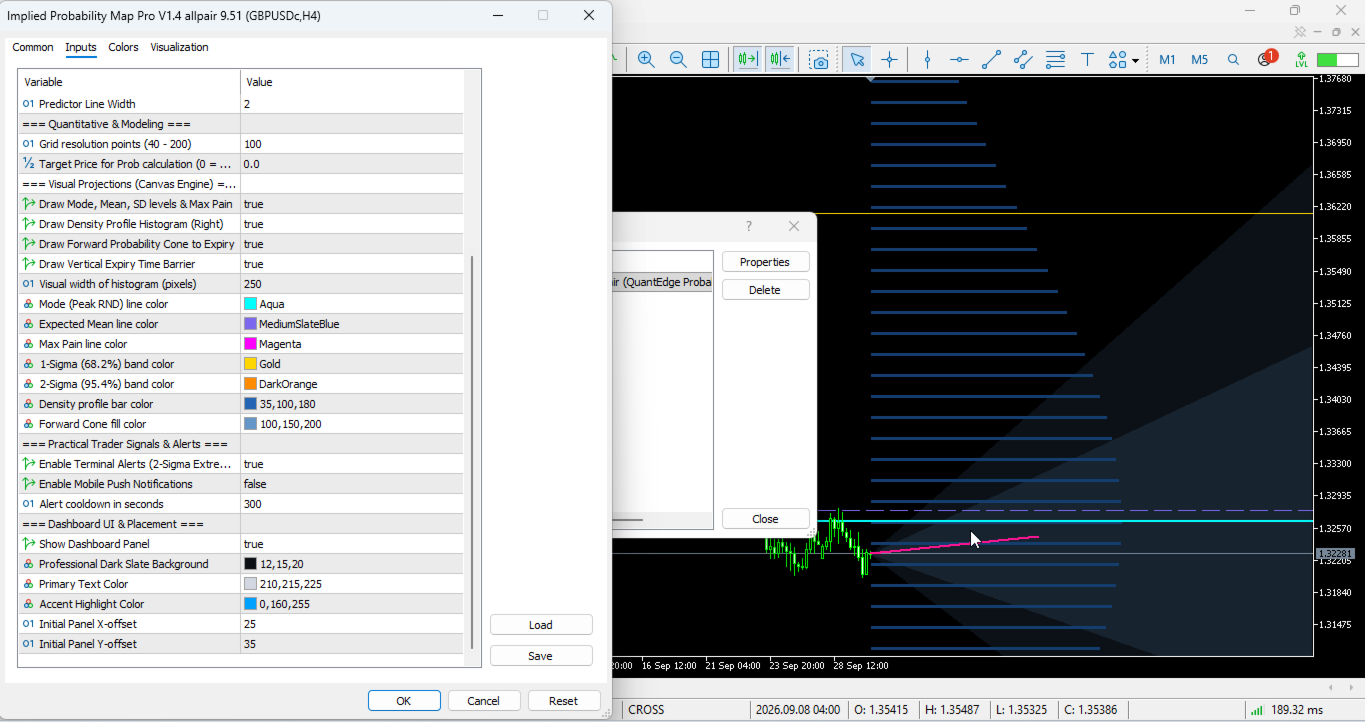
- InpPredictorWidth (Standard: 2) [int]: Linienbreite in Pixeln für den Vektor der Prognosekurve (unterstützter Bereich: 1 bis 5 Pixel).
3.4. Quantitative Analyse und Modellierung
- InpGridPoints (Standard: 100) [int]: Anzahl der numerischen Integrationspunkte, die für die Spline-Interpolation und Dichteberechnungen verwendet werden. Der Wertebereich liegt zwischen 40 (am schnellsten) und 200 (höchste Auflösung).
- InpCustomTarget (Standard: 0,0) [double]: Benutzerdefinierter Zielkurs, der zur Berechnung der expliziten Wahrscheinlichkeit der kumulativen Verteilungsfunktion (CDF) verwendet wird (Prob Price >= Target). Bei der Einstellung 0,0 wird der aktuelle Kassakurs als Zielkurs verwendet.
3.5. Visuelle Projektionen (Canvas-Engine)
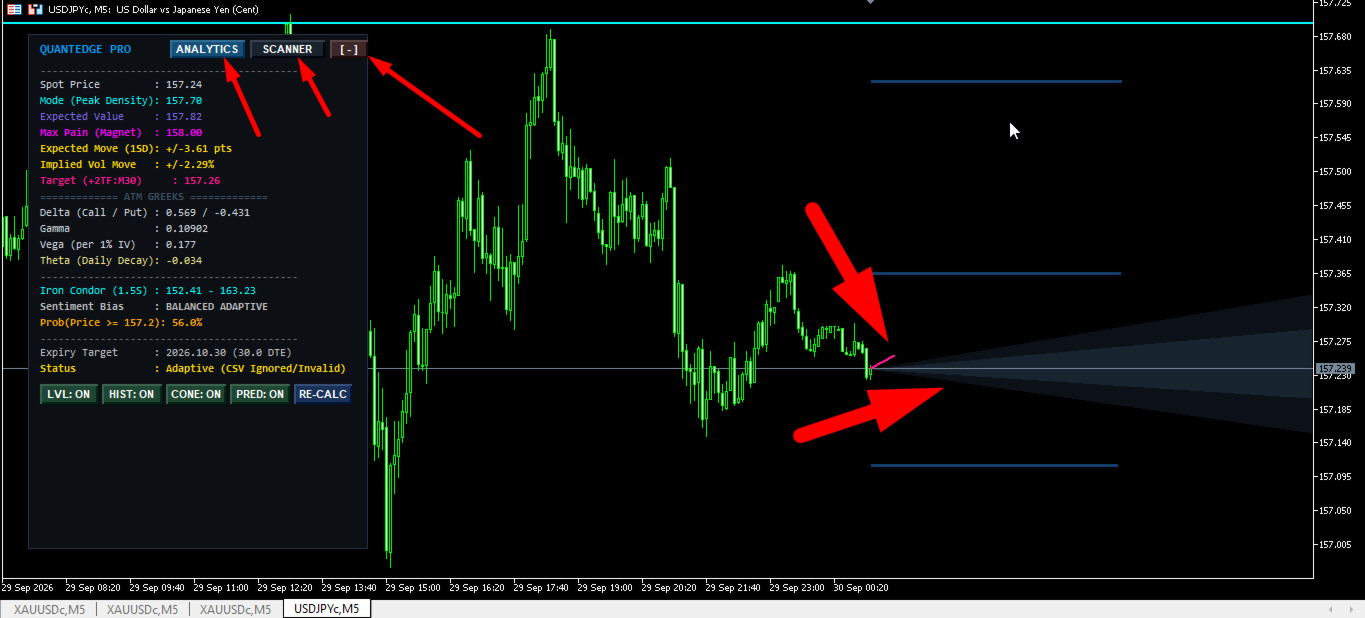
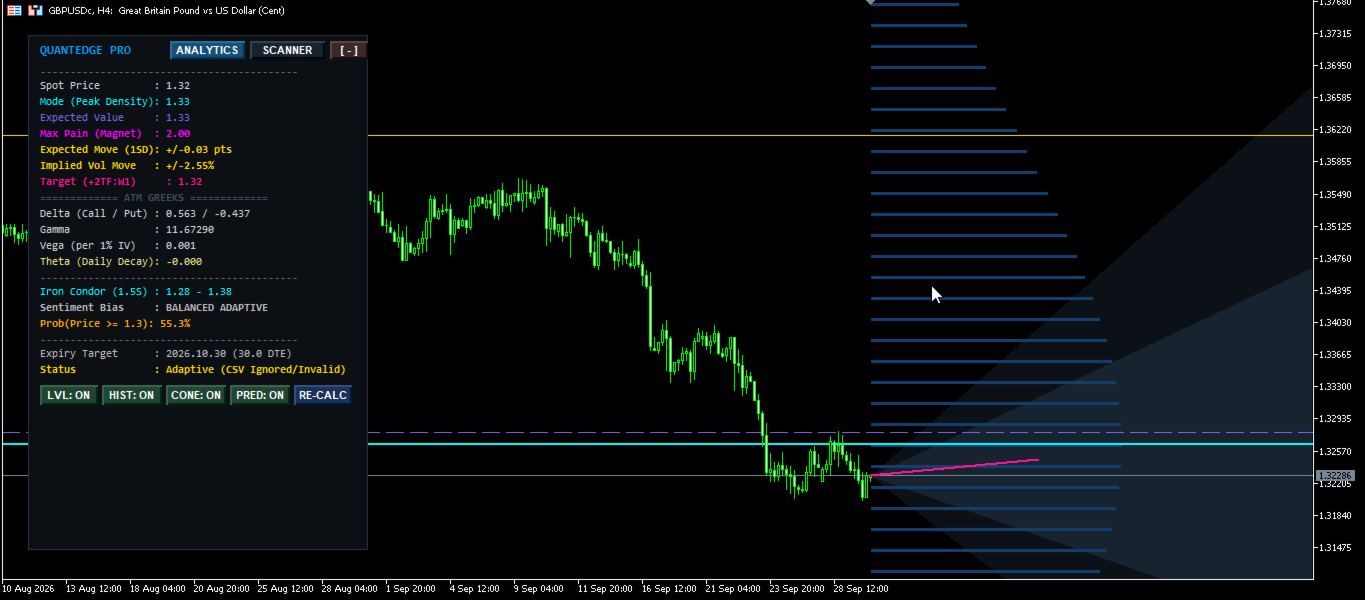
- InpDrawLevels (Standard: true) [bool]: Schaltet die visuelle Darstellung horizontaler Kurslinien für die Grenzen von Modus, Mittelwert, Max Pain, 1-Sigma und 2-Sigma im Hauptdiagrammfenster ein bzw. aus.
- InpDrawDensityHist (Standard: true) [bool]: Schaltet die Anzeige des rechtsbündigen, horizontalen Histogramms des Wahrscheinlichkeitsdichteprofils ein bzw. aus.
- InpDrawForwardCone (Standard: true) [bool]: Schaltet die Darstellung des nach vorne gerichteten, schattierten 1-Sigma- und 2-Sigma-Wahrscheinlichkeitserweiterungskegels ein oder aus, der sich bis zum Verfallsdatum erstreckt.
- InpDrawExpiryWall (Standard: true) [bool]: Schaltet die Anzeige der vertikalen gestrichelten Linie ein oder aus, die den genauen Zeitstempel des Optionsverfalls im Chart-Hintergrund markiert.
- InpHistWidthPixels (Standard: 250) [int]: Maximale horizontale Darstellungsbreite für die Balken des Dichtehistogramms, gemessen in Bildschirmpixeln.
- InpModeColor (Standard: clrAqua) [Farbe]: Linienfarbe für das Modus-Preisniveau (Spitzenwert der RND-Dichte).
- InpMeanColor (Standard: clrMediumSlateBlue) [Farbe]: Linienfarbe für das Kursniveau des erwarteten Mittelwerts.
- InpMaxPainColor (Standard: clrMagenta) [Farbe]: Linienfarbe für das „Max Pain“-Kursniveau der Option.
- InpSD1Color (Standard: clrGold) [Farbe]: Linienfarbe für die oberen und unteren Begrenzungslinien von 1-Sigma (68,2 %-Wahrscheinlichkeitsintervall).
- InpSD2Color (Standard: clrDarkOrange) [Farbe]: Linienfarbe für die oberen und unteren Begrenzungslinien des 2-Sigma-Intervalls (95,4 % extremes Wahrscheinlichkeitsintervall).
- InpHistBarColor (Standard: C'35,100,180') [Farbe]: Basis-RGB-Farbe für die Balken des Wahrscheinlichkeitsdichte-Histogramms.
- InpConeColor (Standard: C'100,150,200') [Farbe]: Basis-ARGB-Farbe für die schattierten Füllungen der Polygone des Vorwärtswahrscheinlichkeitskegels.
3.6. Praktische Handelssignale und Warnmeldungen
- InpEnableAlerts (Standard: true) [bool]: Aktiviert native MT5-Terminal-Popup-Alarme mit Ton und Dialogfeldern, wenn der Kassakurs die 2-Sigma-Grenzen überschreitet.
- InpEnablePush (Standard: false) [bool]: Aktiviert mobile Push-Benachrichtigungen, die bei 2-Sigma-Extrempreisereignissen an registrierte iOS-/Android-MetaTrader-Mobilgeräte gesendet werden.
- InpAlertCooldownSec (Standard: 300) [int]: Mindestabkühlzeit in Sekunden, die zwischen aufeinanderfolgenden Alarmauslösungen erforderlich ist, um einen Überfluss an Benachrichtigungen zu verhindern.
3.7. Benutzeroberfläche und Platzierung des Dashboards
- InpShowPanel (Standard: true) [bool]: Schaltet die Sichtbarkeit des interaktiven grafischen Dashboard-Fensters um.
- InpPanelBgColor (Standard: C'12,15,20') [Farbe]: Hintergrundfarbe für das Dashboard-Panel.
- InpTextColor (Standard: C'210,215,225') [Farbe]: Hauptschriftfarbe für numerische Metrikbeschriftungen im Dashboard.
- InpAccentColor (Standard: C'0,160,255') [Farbe]: Akzentfarbe für Dashboard-Überschriften, primäre Hervorhebungen und Hervorhebungen aktiver Registerkarten.
- InpPanelX (Standard: 25) [int]: Anfänglicher horizontaler X-Koordinaten-Versatz in Pixeln von der oberen linken Ecke des Diagramms.
- InpPanelY (Standard: 35) [int]: Anfänglicher vertikaler Y-Koordinaten-Versatz in Pixeln von der oberen linken Ecke des Diagramms.
4. CSV-DATENINTEGRATION UND SPEZIFIKATION DER DATEISTRUKTUR
Um die optionsbasierte RND-Modellierung zu nutzen, legen Sie Ihre CSV-Datei mit der Optionskette im MT5-Terminalverzeichnis ab: MQL5/Files/option_chain.csv.
4.1. Vorgeschriebene CSV-Dateiformatvorgaben
Die CSV-Datei muss durch Kommas getrennte Werte enthalten, die der folgenden Struktur entsprechen:
Ausübungspreis,Geldkurs,Briefkurs,Typ,Verfall,Volumen
1,0800,0,0120,0,0125,C,18.12.2026,1500
1,0800,0,0040,0,0045,P,18.12.2026,2100
1,0850,0,0080,0,0085,C,18.12.2026,3200
1,0850,0,0070,0,0075,P,18.12.2026,1800
4.2. Anforderungen und Regeln für CSV-Daten
- Spalte 1 (Ausübungspreis): Ausübungspreis der Option im Gleitkomma-Dezimalformat.
- Spalte 2 (Geldkurs): Bester Geldkurs für den Optionskontrakt.
- Spalte 3 (Ask): Bester Briefkurs für den Optionskontrakt.
- Spalte 4 (Typ): Zeichenfolge für den Optionstyp („C“ oder „Call“ für Call-Optionen; „P“ oder „Put“ für Put-Optionen).
- Spalte 5 (Expiry): Verfallsdatum im Format JJJJ.MM.TT oder JJJJ-MM-TT.
- Spalte 6 (Volumen): Optionales Handelsvolumen des Kontrakts oder Open Interest als Ganzzahl.
- Die Datei muss mindestens 4 gültige Ausübungspreise enthalten, die den aktuellen Kassakurs umgeben. Weichen die Optionskurse um mehr als 20 % vom Kassakurs ab, lehnt der Datenvalidator die CSV-Datei ab und aktiviert den adaptiven synthetischen Modus.
5. AUSLEGUNGSRICHTLINIEN & PRAKTISCHE ANWENDUNG
5.1. Konfidenzintervalle & Grenzhandel
- 1-Sigma-Bandbreite (+/- 1 SD): Stellt die Zone dar, in der der erwartete Kurs zum Verfallstag mit einer Wahrscheinlichkeit von 68,2 % liegen wird. Kurse, die innerhalb von 1 Sigma bleiben, spiegeln normale Marktvolatilitätsbedingungen wider.
- 2-Sigma-Bereich (+/- 2 SD): Stellt die statistische Grenze bei 95,4 % dar. Kursausbrüche über den 2-Sigma-Bereich hinaus deuten auf statistische Extremereignisse (Überkauf- oder Überverkaufssituationen) hin, bei denen eine hohe Wahrscheinlichkeit für eine Rückkehr zum erwarteten Mittelwert oder Modus besteht.
5.2. Diagnose von Marktschiefheit und Stimmungsbias
- Bullische Schiefe (Schiefe > +0,15): Weist auf eine im Vergleich zu Put-Optionen höhere implizite Volatilität bei Call-Optionen hin, was eine Aufwärts-Stimmungsvoreingenommenheit und positive Richtungserwartungen widerspiegelt.
- Bärische Hedge-Skew (Schiefe < -0,15): Weist auf eine erhöhte implizite Volatilität von Put-Optionen hin, was die institutionelle Nachfrage nach Absicherung gegen Abwärts-Extremrisiken widerspiegelt.
- Ausgewogene Verteilung (-0,15 ≤ Schiefe ≤ +0,15): Weist auf eine symmetrische Volatilitätsverteilung und eine neutrale Marktstimmung hin.
5.3. Dynamik der „Max Pain“-Fixierung
Der „Option Max Pain“ identifiziert das Preisniveau, bei dem das gesamte offene Optionsvolumen wertlos verfällt. Wenn sich der Verfallstag der Optionen nähert (DTE < 5), zeigen die zugrunde liegenden Marktpreise häufig eine magnetartige Anziehungskraft in Richtung des „Max Pain“, was auf die Delta-Hedging-Neugewichtung durch Optionsmarktmacher zurückzuführen ist.
5.4. Positionierungsansätze für Optionsstrukturen
- Iron-Condor-Bandbreiten: Werden automatisch berechnet als Mittelwert ± (1,5 * erwartete Kursbewegung). Liefern optimale Ausübungspreisniveaus für neutrale Range-Bound-Strategien.
- Bewertung der Zielwahrscheinlichkeit: Zeigt den genauen numerischen Wahrscheinlichkeitsprozentsatz an, mit dem der Kurs bei oder über einem vom Benutzer gewählten benutzerdefinierten Kursniveau ausläuft.
6. DASHBOARD-STEUERELEMENTE, SCANNER-MATRIX & NAVIGATION
6.1. Registerkarte „Multi-Pair-Scanner-Matrix“
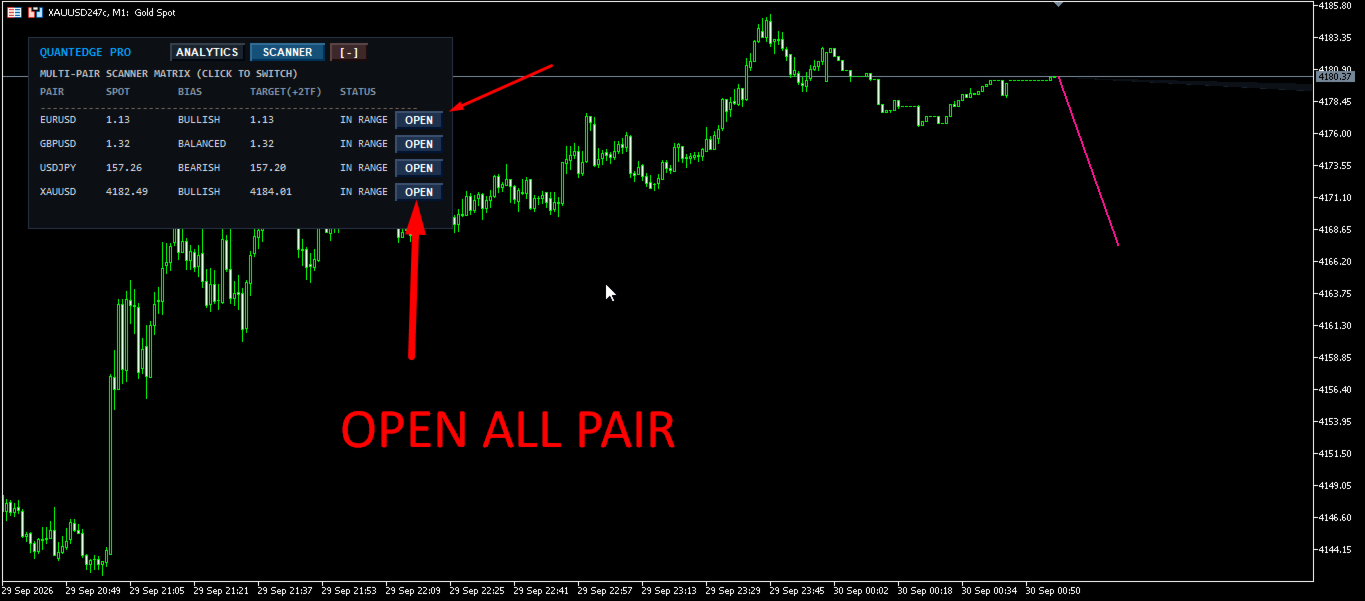
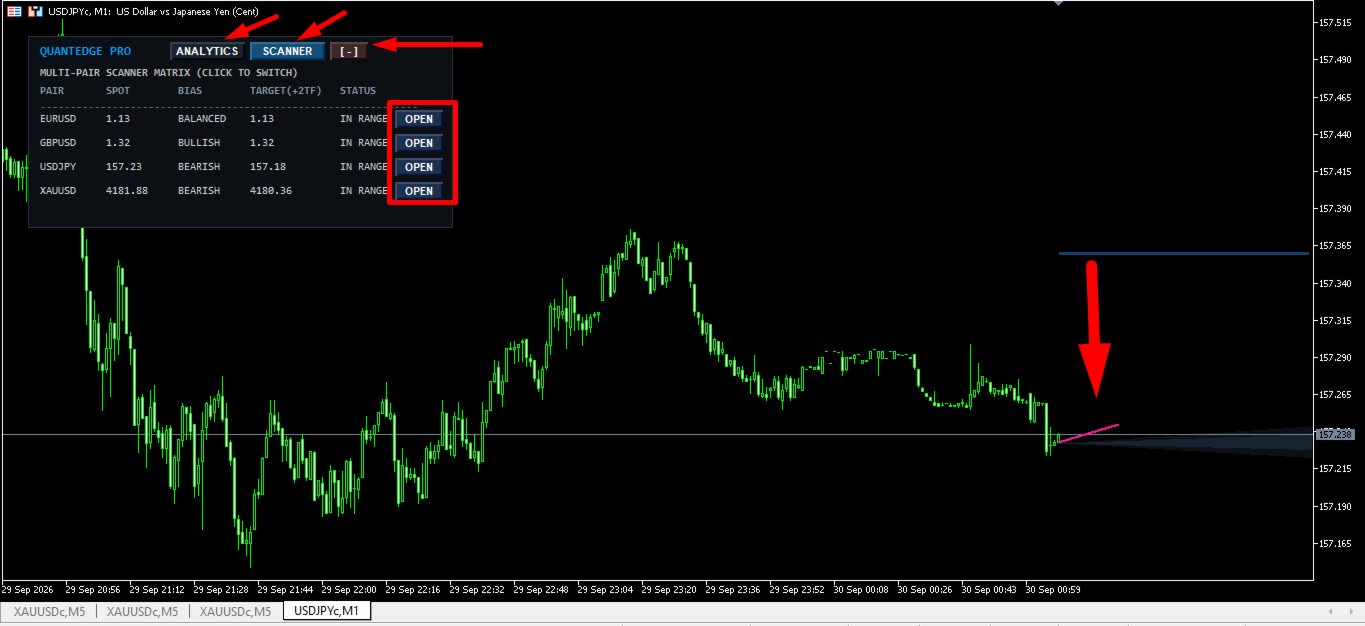
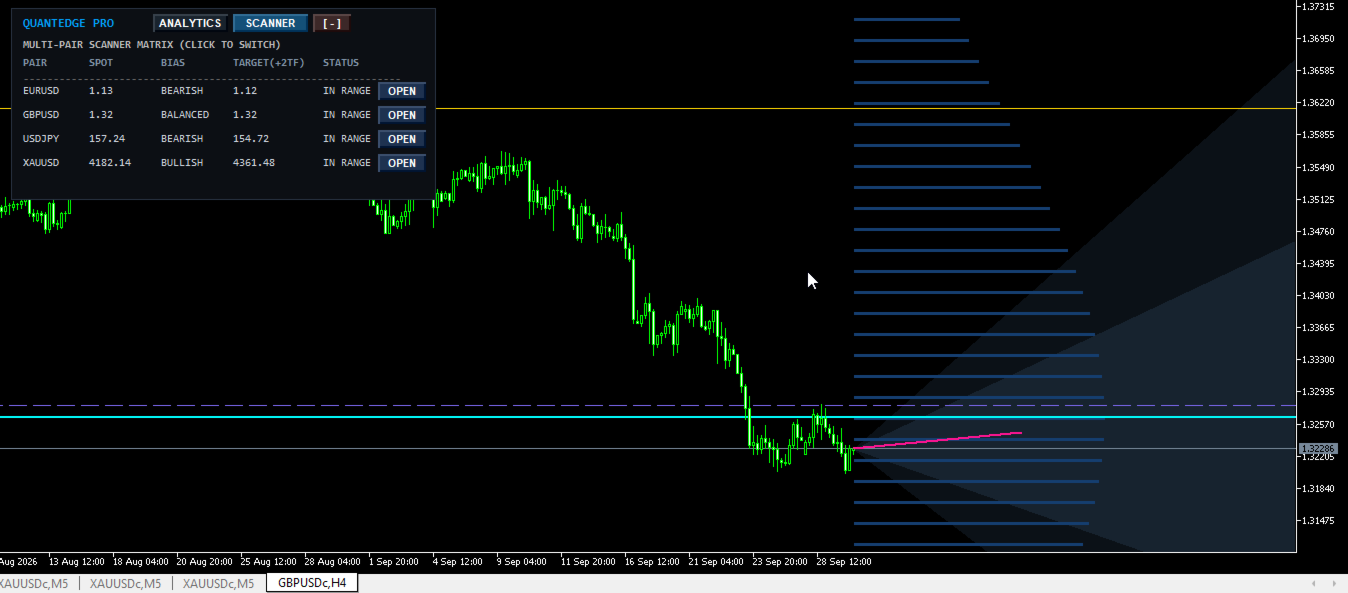
- Live-Tabellenansicht: Zeigt Symbole der Beobachtungsliste, Echtzeit-Kassakurse, die statistische Tendenz, berechnete +2-TF-Zielkurse sowie den Bereichsstatus („IN RANGE“, „OVERBOUGHT“, „OVERSOLD“) an.
- Symbolwechsel mit einem Klick: Ein Klick auf die interaktive Schaltfläche „OPEN“ in einer beliebigen Zeile löst ein Chart-Ereignis aus, das das aktuelle Chartfenster sofort auf das ausgewählte Symbol umschaltet, wobei die Vorlageneinstellungen beibehalten werden.
6.2. Registerkarte „Detaillierte Analysen“
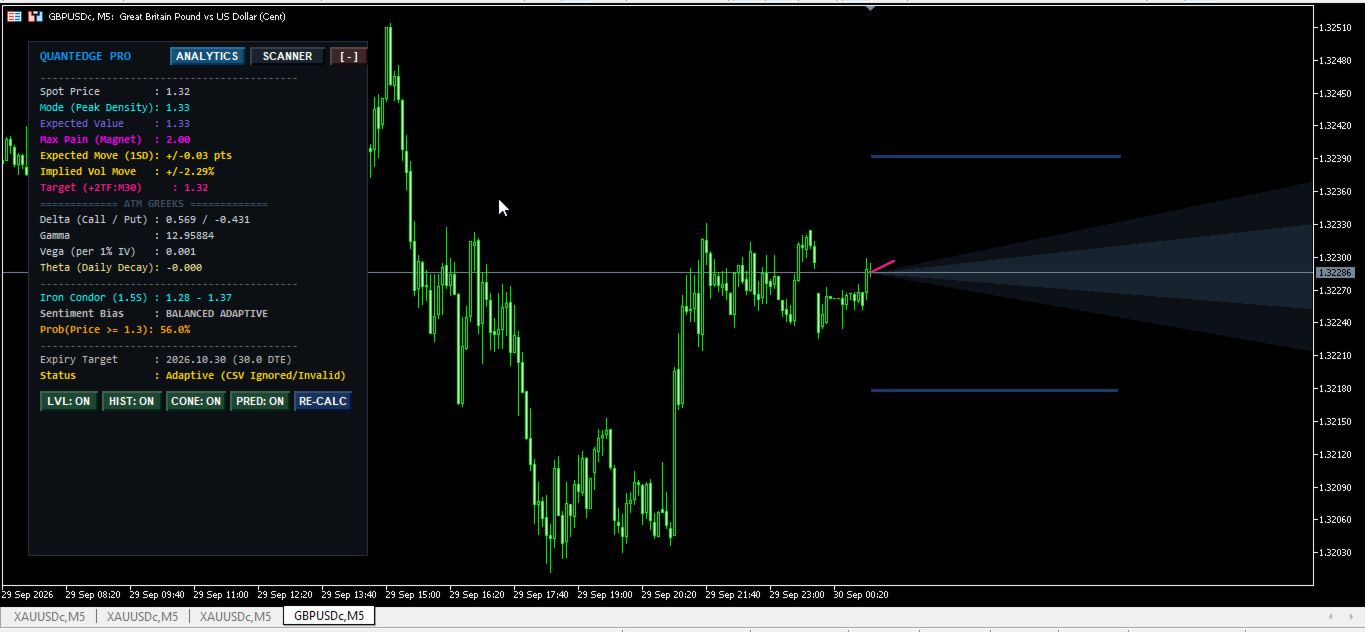
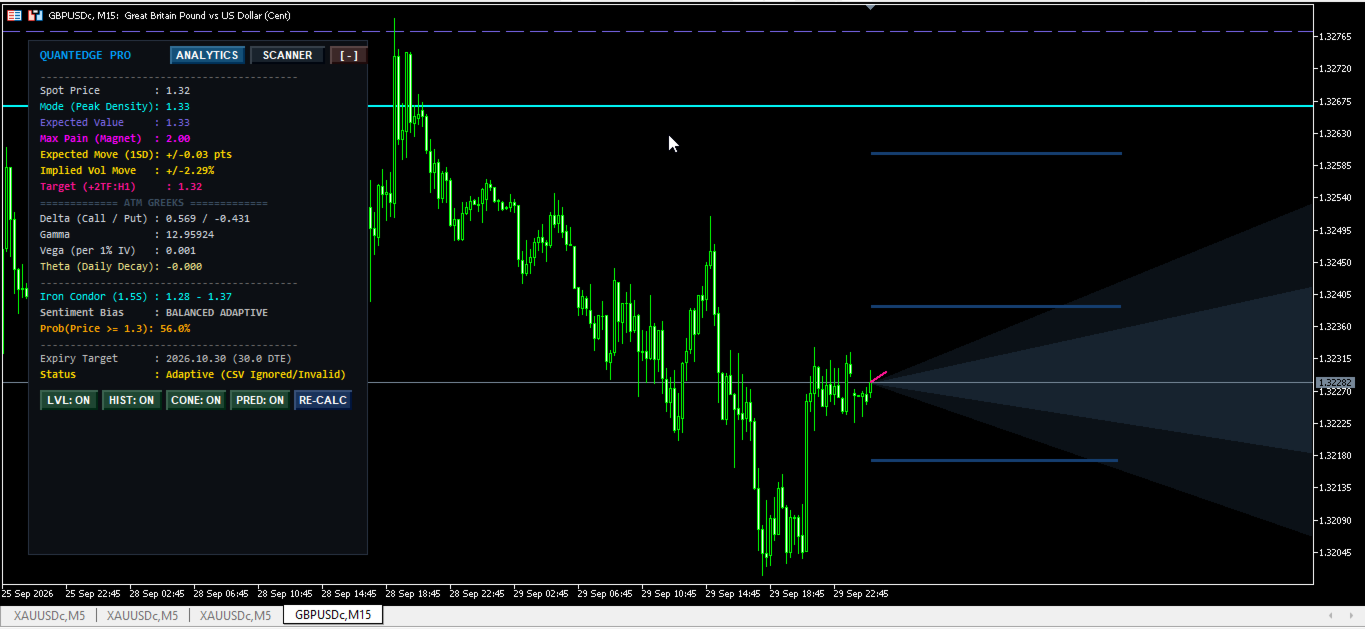
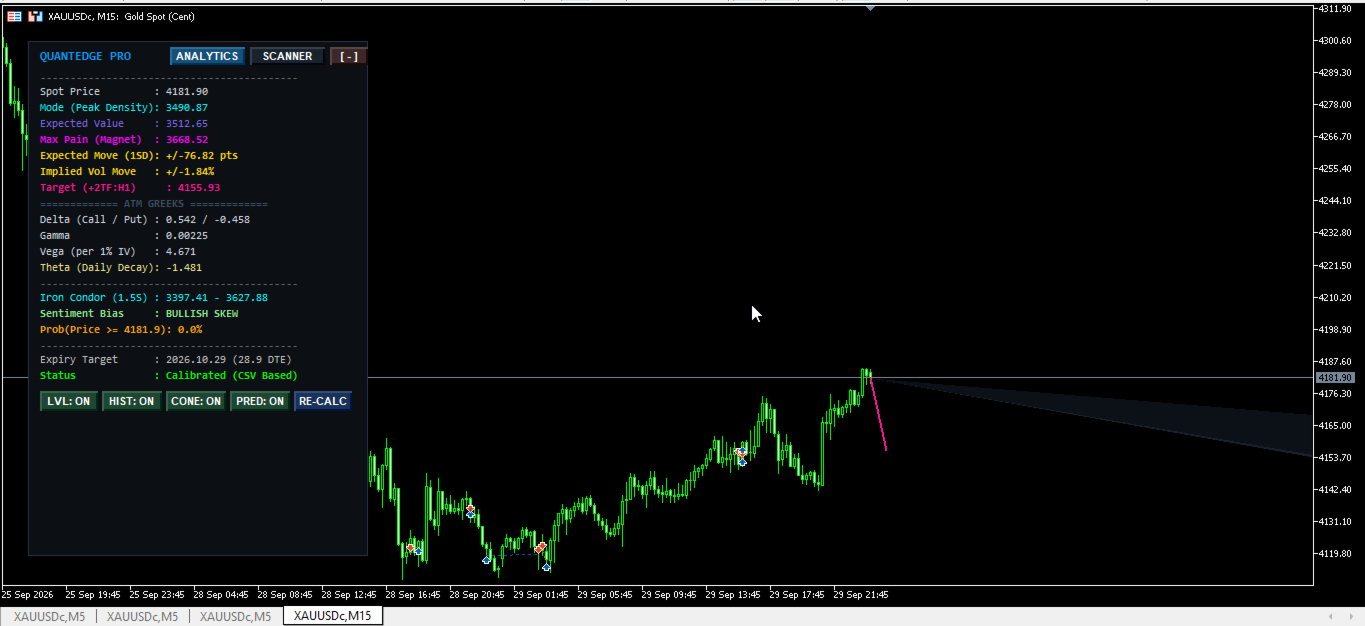
- Numerische Kennzahlen in Echtzeit: Zeigt den Kassakurs, den Moduspreis, den erwarteten Mittelwert, den „Max Pain“, die erwartete 1-Sigma-Bewegung (in Punkten und Prozent), den Zielkurs (+2 TF), die ATM-Greeks (Delta, Gamma, Vega, Theta), die Iron-Condor-Spanne, die Schiefe-Tendenz, das Ablaufziel-Datum und den Berechnungsstatus an.
6.3. Schaltflächen zur direkten Steuerung der Arbeitsfläche
- LVL-Schaltfläche: Schaltet die horizontalen Niveaulinien ein bzw. aus.
- HIST-Schaltfläche: Schaltet die Überlagerung des horizontalen Dichtehistogramms ein bzw. aus.
- CONE-Schaltfläche: Schaltet die Füllung des Forward-Probability-Kegels ein bzw. aus.
- PRED-Schaltfläche: Schaltet die Trendlinie der prognostizierten Kursentwicklung ein bzw. aus.
- Schaltfläche „RE-CALC“: Erzwingt die sofortige Neuberechnung der mathematischen Modelle, das erneute Parsen der CSV-Datei und die Neudarstellung der Grafik.
- Schaltfläche [ - ] / [ + ]: Minimiert oder maximiert das Dashboard-Fenster, um Platz im Diagramm zu sparen.
- Panel verschieben: Klicken und halten Sie die Kopfzeile, um das Dashboard-Panel an eine beliebige Stelle im Diagramm zu ziehen.
7. RECHENEFFIZIENZ & SYSTEMLEISTUNG
QuantEdge Probability Map Pro V1.4 ist auf Geschwindigkeit und Ressourceneffizienz ausgelegt:
- Bitmap-Verarbeitung im Canvas: Visuelle Grafiken nutzen dynamische ARGB-Speicherpuffer, die von der CCanvas-Klasse verwaltet werden. Die Neuzeichnung des Bildschirms erfolgt nur bei Änderungen der Diagrammgröße oder bei Tick-Aktualisierungen, wodurch ein Blockieren der Threads vermieden wird.
- Schnelle Spline-Lösung: Der Solver für natürliche kubische Splines nutzt einen Algorithmus mit vorab zugewiesener tridiagonaler Matrix, der in linearer Zeitkomplexität O(N) ausgeführt wird.
- Intelligente Timer-Ausführung: Aufwändige Matrixaktualisierungen werden in einem kontrollierten 3-Sekunden-Timer-Intervall ausgeführt, während einfache UI-Interaktionen über Ereignisbehandler ablaufen, um eine minimale CPU-Auslastung zu gewährleisten.
8. TECHNISCHE DIAGNOSE & FAHRLAUFSUCHE – FAQ
8.1. Erläuterung der Statusmeldungen im Dashboard
- „Kalibriert (CSV-basiert)“ [Grün]: Die CSV-Datei der Optionskette wurde geladen, validiert und erfolgreich mittels der Breeden-Litzenberger-RND-Formulierung verarbeitet.
- „Adaptiver Modus (keine CSV)“ [Gelb]: CSV-Datei im Ordner „MQL5/Files“ nicht gefunden. Das System hat automatisch auf den Fallback-Modus „Adaptive Volatility“ umgeschaltet.
- „Adaptiv (CSV ignoriert/ungültig)“ [Gelb]: CSV-Datei gefunden, aber Validierung fehlgeschlagen (zu wenige Ausübungspreise, veraltete Datumsangaben oder Ausübungspreise, die um mehr als 20 % vom Kassakurs abweichen). Das System hat automatisch den Modus „Adaptive Volatilität“ aktiviert.
8.2. Häufig gestellte Fragen
F: Kann ich diesen Indikator für Instrumente ohne Optionsdaten ausführen?
A: Ja. Der Indikator erkennt fehlende CSV-Dateien automatisch und aktiviert den adaptiven synthetischen Modus, wobei er Wahrscheinlichkeitsprofile aus der Volatilität der Kursspanne ableitet.
F: Wird die prognostizierte Trajektorienlinie neu gezeichnet?
A: Nein. Die Trajektorielinie ist am historischen Null-Zeitstempel des Balkens verankert und erstreckt sich nach vorne in den zukünftigen Zeitraum. Die Koordinaten der vergangenen Linie bleiben unverändert.
F: Wie lade ich benutzerdefinierte Optionsketten?
A: Exportieren Sie die Kursdaten der Optionsketten in das CSV-Format gemäß der in Abschnitt 4 beschriebenen 6-spaltigen Struktur, speichern Sie die Datei als „option_chain.csv“ im Ordner „MQL5/Files“ und klicken Sie im Dashboard auf „RE-CALC“.
9. HAFTUNGSAUSSCHLUSS
Der Handel mit Devisen, Rohstoffen, Indizes und Finanzderivaten birgt ein erhebliches Risiko eines Kapitalverlusts und ist nicht für alle Anleger geeignet. Die Wertentwicklung in der Vergangenheit und statistische Modelle bieten keine Garantie für zukünftige Marktergebnisse. QuantEdge Probability Map Pro ist ein Software-Tool zur technischen Analyse, das Tradern bei der technischen Bewertung helfen soll; es bietet keine Finanzberatung und garantiert keine Handelsgewinne. Nutzer sollten den Indikator vor dem Einsatz im Live-Handel gründlich auf einem Demokonto testen.