Quant Probability Risk Neutral Density Scan Pair
- Indicadores
- Versión: 9.51
- Activaciones: 5

QuantEdge Probability Map Pro V1.4 - Descripción técnica y manual de funcionamiento
1. DESCRIPCIÓN GENERAL Y ARQUITECTURA DEL SISTEMA
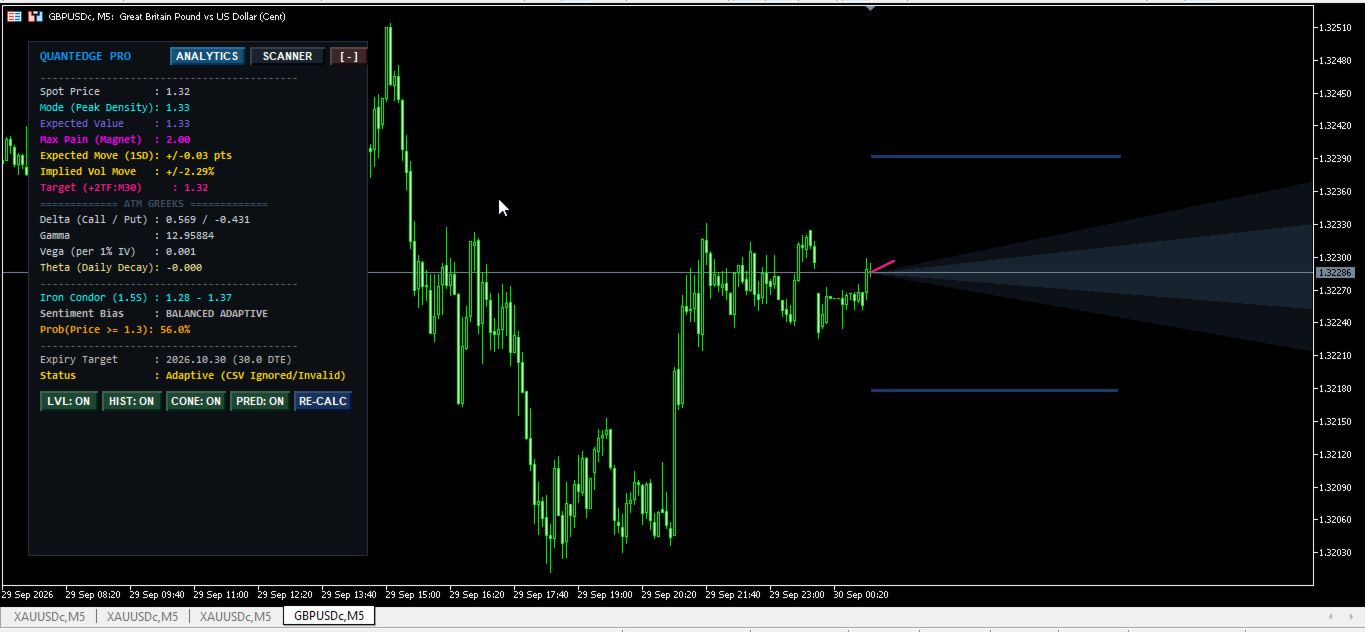
QuantEdge Probability Map Pro V1.4 es un motor de análisis cuantitativo de nivel institucional y un sistema de modelización de probabilidades neutras al riesgo en tiempo real diseñado para MetaTrader 5. El software calcula funciones de densidad de probabilidad (PDF) de precios prospectivos, funciones de distribución acumulativa (CDF), superficies de volatilidad implícita, niveles de «Max Pain» de las opciones, momentos de distribución estadística (media, moda, asimetría, curtosis) y los «griegos» de las opciones «at-the-money» (ATM). Ofrece proyecciones predictivas de la trayectoria de los precios en múltiples marcos temporales, bandas de confianza de 1 sigma (68,2 %) y 2 sigmas (95,4 %), y un escáner interactivo de matrices de múltiples activos con navegación instantánea por los gráficos mediante un simple clic.
2. METODOLOGÍA CUANTITATIVA Y MATEMÁTICA
El sistema integra dos motores analíticos complementarios: un motor principal de densidad neutra al riesgo (RND) de la cadena de opciones y un motor adaptativo de volatilidad de reserva.
2.1. Densidad neutra al riesgo (RND) y formulación de Breeden-Litzenberger
Cuando se proporcionan datos externos de la cadena de opciones, el indicador calcula la función de densidad de probabilidad neutra al riesgo f(K) para los precios de ejercicio K utilizando el teorema de Breeden-Litzenberger. El modelo demuestra que la densidad de probabilidad es directamente proporcional a la segunda derivada parcial de las funciones de valoración de las opciones de compra europeas C(K,T) con respecto al precio de ejercicio K:
f(K) = exp(r * T) * (d^2 C / dK^2)
Donde r denota el tipo de interés libre de riesgo anualizado y T representa el tiempo hasta el vencimiento expresado en fracciones anuales (DTE / 365,25).
2.2. Resolución de la superficie de volatilidad implícita de Black-Scholes
Las cotizaciones brutas de las opciones se convierten en precios medios de mercado: Mid = (Bid + Ask) / 2. Para construir una superficie de volatilidad suave, el software extrae la volatilidad implícita (IV) para cada precio de ejercicio válido utilizando un solucionador numérico híbrido que combina la iteración de Newton-Raphson y algoritmos de búsqueda de raíces por bisección. La función de valoración de Black-Scholes C(S, K, T, r, q, sigma) se invierte hasta alcanzar la convergencia numérica con una tolerancia de 1e-6:
C_BS = S * exp(-q * T) * N(d1) - K * exp(-r * T) * N(d2)
d1 = (ln(S / K) + (r - q + 0,5 * sigma^2) * T) / (sigma * sqrt(T))
d2 = d1 - sigma * √T
Los valores de volatilidad implícita se limitan estrictamente entre 0,01 (1 %) y 4,0 (400 %) para eliminar cotizaciones erróneas.
2.3. Motor de interpolación con splines cúbicos naturales
Para obtener una función de valoración de opciones de compra continua en cualquier nivel de precio, los puntos discretos de volatilidad implícita (IV) en los precios de ejercicio se interpolan utilizando un modelo de spline cúbico natural. El algoritmo establece una matriz de ecuaciones lineales tridiagonal que resuelve las derivadas segundas (c_i) en cada nodo bajo condiciones de contorno naturales (c_0 = 0, c_n = 0). Los coeficientes de la spline (a_i, b_i, c_i, d_i) definen polinomios cúbicos por tramos suaves S_i(x) = a_i + b_i*dx + c_i*dx^2 + d_i*dx^3, lo que garantiza la continuidad de la primera y la segunda derivada en todos los puntos de la malla y evita violaciones de arbitraje.
2.4. Volatilidad adaptativa y motor sintético de respaldo
En ausencia de archivos externos CSV de cadenas de opciones o si falla la validación de datos, el indicador activa automáticamente su modo sintético adaptativo. Este modo calcula la volatilidad esperada dinámica analizando las estructuras de rango de las barras de alta frecuencia y las métricas del rango verdadero medio (ATR) a lo largo de períodos históricos:
sigma = max(0,08, min(0,75, (rango medio de las barras / precio al contado) * 45,0))
La volatilidad calculada genera una cuadrícula de densidad de probabilidad log-normal sintética basada en el modelo a plazo de Black:
d = (ln(K / Spot) - (r - 0,5 * sigma^2) * T) / (sigma * sqrt(T))
PDF(K) = NormPDF(d) / (K * sigma * sqrt(T))
Esto garantiza la continuidad operativa en los pares de divisas al contado estándar, las materias primas, los índices bursátiles y los criptoactivos.
2.5. Momentos estadísticos y diagnósticos de orden superior
La cuadrícula de distribución de probabilidad discreta (configurable de 40 a 200 puntos) se evalúa para obtener métricas estadísticas primarias:
- Media esperada: el precio medio ponderado por probabilidad a lo largo de la curva RND: Media = Suma(Precio_i * Densidad_i * dK).
- Precio modal: el nivel de precio exacto correspondiente al pico de densidad de probabilidad max(Densidad_i).
- Movimiento esperado (1 sigma): la desviación estándar de la distribución: DesvEstándar = raíz cuadrada(Suma((Precio_i - Media)^2 * Densidad_i * dK)).
- Asimetría: cuantifica la asimetría direccional de la distribución: Asimetría = Suma((Precio_i - Media)^3 * Densidad_i * dK) / Desviación_estándar^3. Una asimetría negativa indica demanda de opciones de venta y protección frente a la cola bajista; una asimetría positiva indica demanda de opciones de compra.
- Exceso de curtosis: Mide el riesgo de cola en relación con una curva de campana gaussiana: Curtosis = (Suma((Precio_i - Media)^4 * Densidad_i * dK) / Desv.Est.^4) - 3,0.
- Mapeo de cuantiles: Determina los niveles de precio de 1 sigma (percentiles 15,87 y 84,13) y de 2 sigmas (percentiles 2,28 y 97,72) mediante la integración de la función de distribución acumulativa (CDF).
2.6. Algoritmo «Max Pain Magnet» para opciones
El algoritmo «Max Pain» identifica el precio de ejercicio subyacente al que los titulares de contratos de opciones sufren la máxima pérdida financiera, lo que representa una zona de atracción de precios para los inversores institucionales cerca del vencimiento. El motor evalúa la pérdida total de pago intrínseco entre los precios candidatos:
TotalLoss(P) = Suma(máx(0, P - K_i) * Volumen_i [opciones de compra]) + Suma(máx(0, K_i - P) * Volumen_i [opciones de venta])
El precio P que minimiza TotalLoss(P) se designa como el nivel objetivo de «Max Pain».
2.7. Motor de «griegos» para opciones «at-the-money» (ATM)
Se evalúan los parámetros griegos de los derivados mediante análisis matemático en tiempo real para las opciones «at-the-money»:
- Delta de las opciones de compra: exp(-q * T) * N(d1)
- Delta de la opción de venta: -exp(-q * T) * N(-d1)
- Gamma: exp(-q * T) * n(d1) / (precio al contado * sigma * √T)
- Vega: Precio al contado * exp(-q * T) * n(d1) * √T / 100
- Theta (diario): (-(precio al contado * sigma * exp(-q * T) * n(d1)) / (2 * √T)) - r * precio al contado * exp(-r * T) * N(d2) + q * precio al contado * exp(-q * T) * N(d1)) / 365,25
2.8. Motor de proyección de trayectorias predictivas y de múltiples marcos temporales
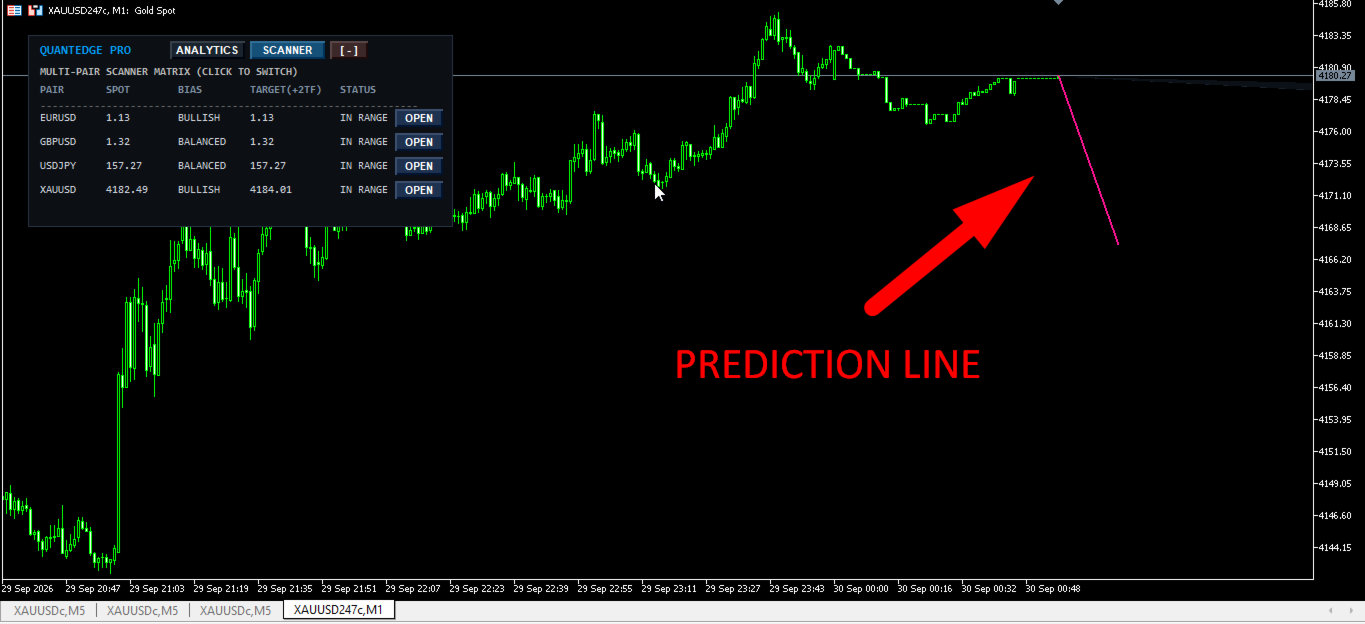
La función de trayectoria predictiva construye un vector matemático que no se actualiza y que se extiende desde la hora de apertura de la barra cero hasta un horizonte temporal objetivo, escalado a dos marcos temporales superiores (+2 TF). El cálculo del precio objetivo aplica una escala temporal de raíz cuadrada que tiene en cuenta el progreso:
PrecioObjetivo = PrecioAlContado + (PrecioDeReferencia - PrecioAlContado) * √(SegundosObjetivo / SegundosHorizonte)
El Precio de Referencia combina dinámicamente el «Max Pain» (50 %), la moda (35 %) y la media (15 %).
2.9. Generación de señales y reglas de repintado
- Todas las distribuciones de histogramas, los niveles estadísticos y las métricas del panel de control procesan datos históricos de barras cerradas y precios de ticks en tiempo real.
- La línea de tendencia de la trayectoria predictiva se fija estrictamente a las marcas de tiempo cero de las barras históricas y se extiende hacia adelante en el espacio abierto del gráfico sin alterar las coordenadas de la línea pasada (sin repintado).
- Las alertas de la terminal se activan dinámicamente cuando los precios de oferta en tiempo real cruzan los límites de probabilidad extrema de 2 sigmas.
3. MANUAL EXHAUSTIVO DE PARÁMETROS DE ENTRADA
3.1. Lista de seguimiento del escáner multipares
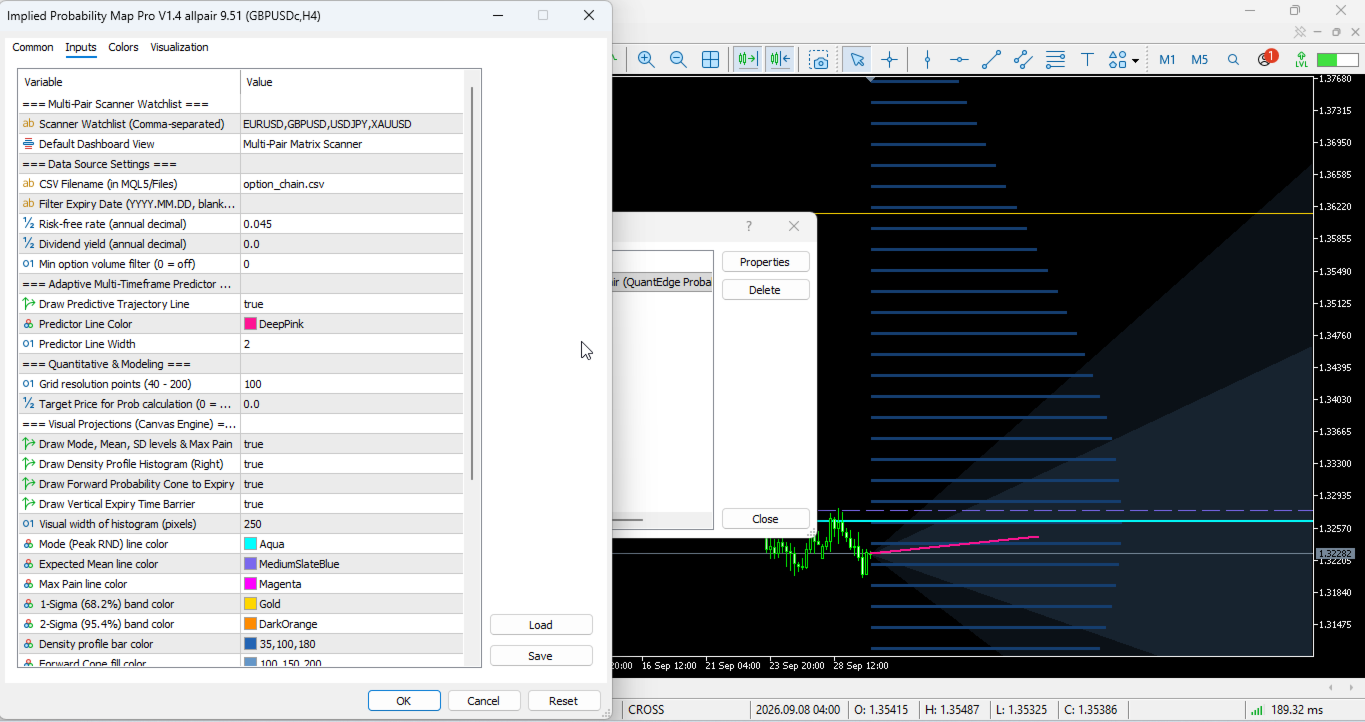
- InpScannerPairs (por defecto: «EURUSD,GBPUSD,USDJPY,XAUUSD») [cadena de caracteres]: Lista separada por comas de los nombres de los símbolos bursátiles para el escáner matricial multipares. El motor hace coincidir automáticamente los nombres base con los sufijos o prefijos específicos de cada bróker.
- InpDefaultTab (por defecto: TAB_SCANNER) [ENUM_DASH_TAB]: Define el modo de vista activo inicial del panel del dashboard al inicializar el gráfico. Las opciones incluyen TAB_ANALYTICS (vista analítica detallada) y TAB_SCANNER (escáner matricial multipares).
3.2. Configuración de la fuente de datos
- InpCSVFileName (por defecto: «option_chain.csv») [cadena de caracteres]: Nombre del archivo CSV de la cadena de opciones ubicado en el directorio MQL5/Files de la terminal.
- InpFilterExpiry (por defecto: "") [cadena de caracteres]: Filtro de fecha de vencimiento en formato AAAA.MM.DD. Si se deja este campo en blanco, se selecciona automáticamente la fecha de vencimiento de la opción disponible más cercana que se encuentre en el archivo.
- InpRiskFreeRate (por defecto: 0,045) [doble]: Tipo de interés libre de riesgo anualizado en formato decimal (por ejemplo, 0,045 representa un rendimiento anual del 4,5 %). Se utiliza en las fórmulas de Black-Scholes y RND.
- InpDividendYield (Por defecto: 0,000) [doble]: Rendimiento anualizado continuo por dividendos del activo subyacente en formato decimal (por ejemplo, 0,020 representa un rendimiento anual del 2,0 %).
- InpFilterMinVolume (por defecto: 0) [int]: Umbral mínimo de volumen de contratos requerido para que una cotización de precio de ejercicio de una opción se incluya en los cálculos. Si se establece en 0, se procesan todas las cotizaciones válidas.
3.3. Predictor adaptativo de múltiples marcos temporales
- InpDrawPredictor (por defecto: true) [bool]: Activa o desactiva la representación visual de la línea de tendencia de la trayectoria predictiva que se extiende hacia el futuro en el gráfico.
- InpPredictorColor (por defecto: clrDeepPink) [color]: Color asignado a la línea de tendencia de la trayectoria predictiva.
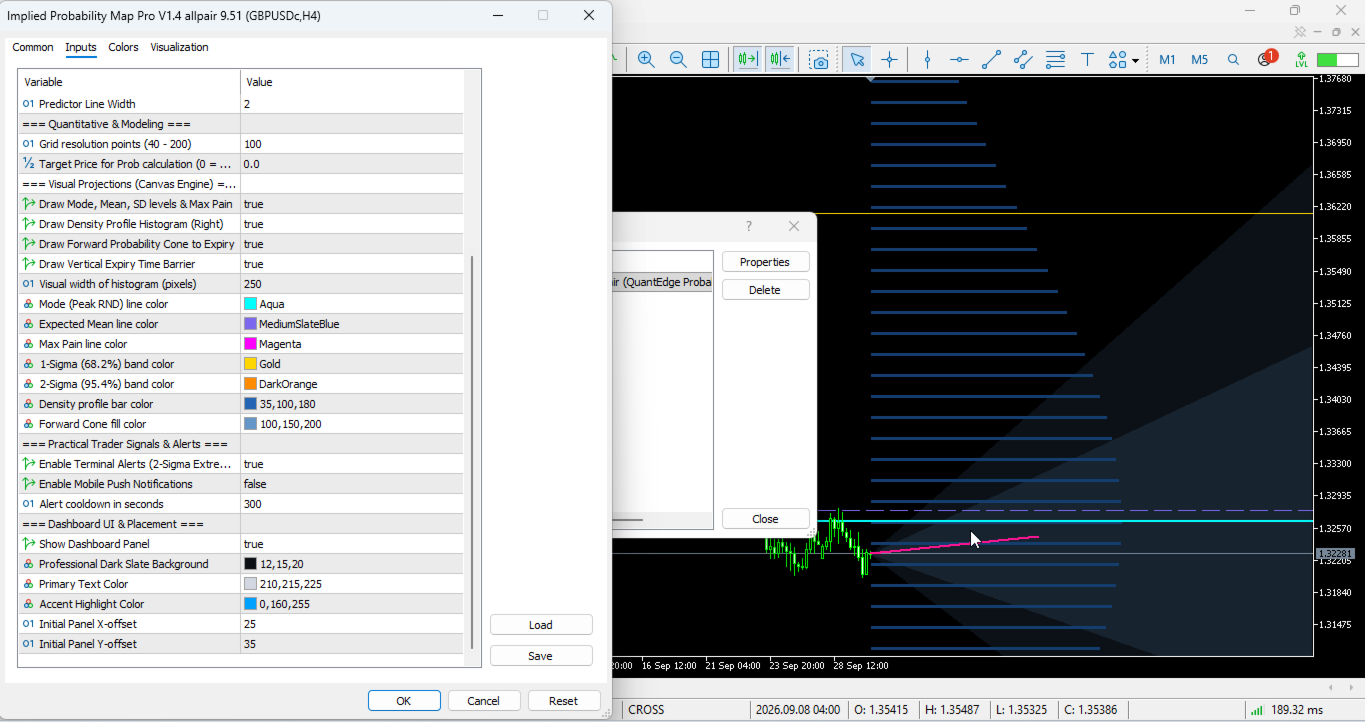
- InpPredictorWidth (por defecto: 2) [entero]: Ancho de la línea en píxeles para el vector de la trayectoria predictiva (rango admitido: de 1 a 5 píxeles).
3.4. Cuantitativo y modelización
- InpGridPoints (por defecto: 100) [entero]: Número de puntos de integración numérica utilizados para la interpolación spline y los cálculos de densidad. Limitado entre 40 (más rápido) y 200 (máxima resolución).
- InpCustomTarget (por defecto: 0,0) [double]: Precio objetivo personalizado utilizado para calcular la probabilidad explícita de la función de distribución acumulativa (CDF) (Prob Price >= Target). Si se establece en 0,0, el precio objetivo se establece por defecto en el precio al contado actual.
3.5. Proyecciones visuales (motor Canvas)
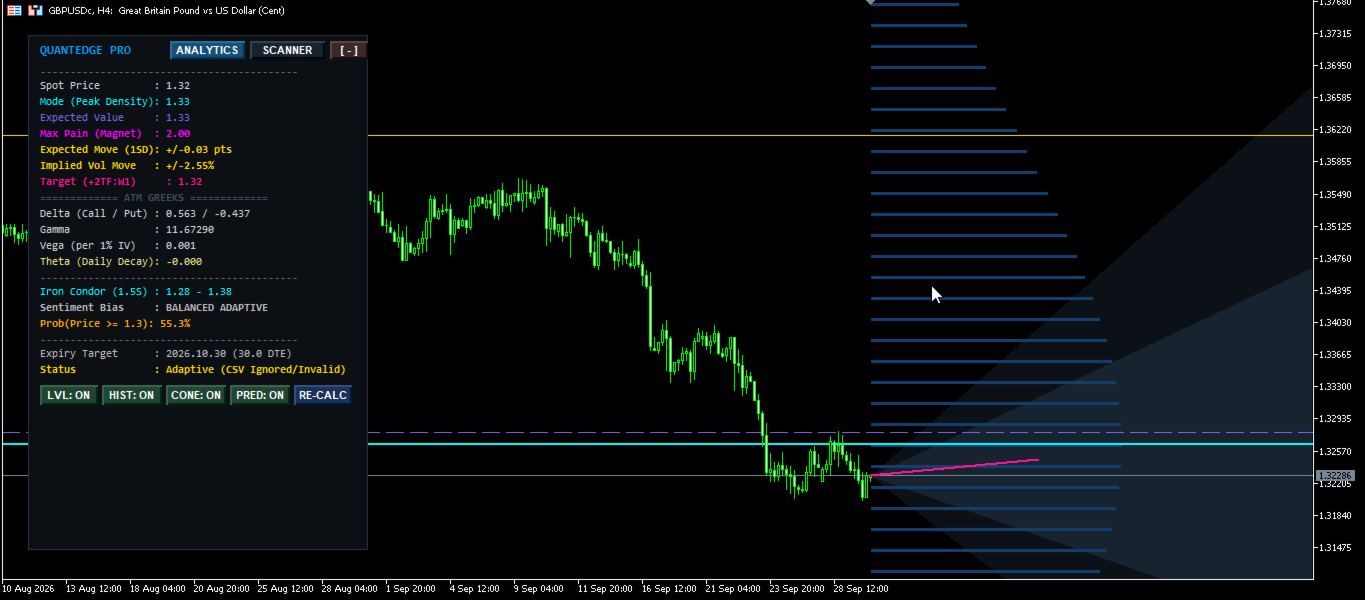
- InpDrawLevels (por defecto: true) [bool]: Activa o desactiva la visualización de líneas de precio horizontales para los límites de la moda, la media, el «Max Pain», 1-sigma y 2-sigma en la ventana principal del gráfico.
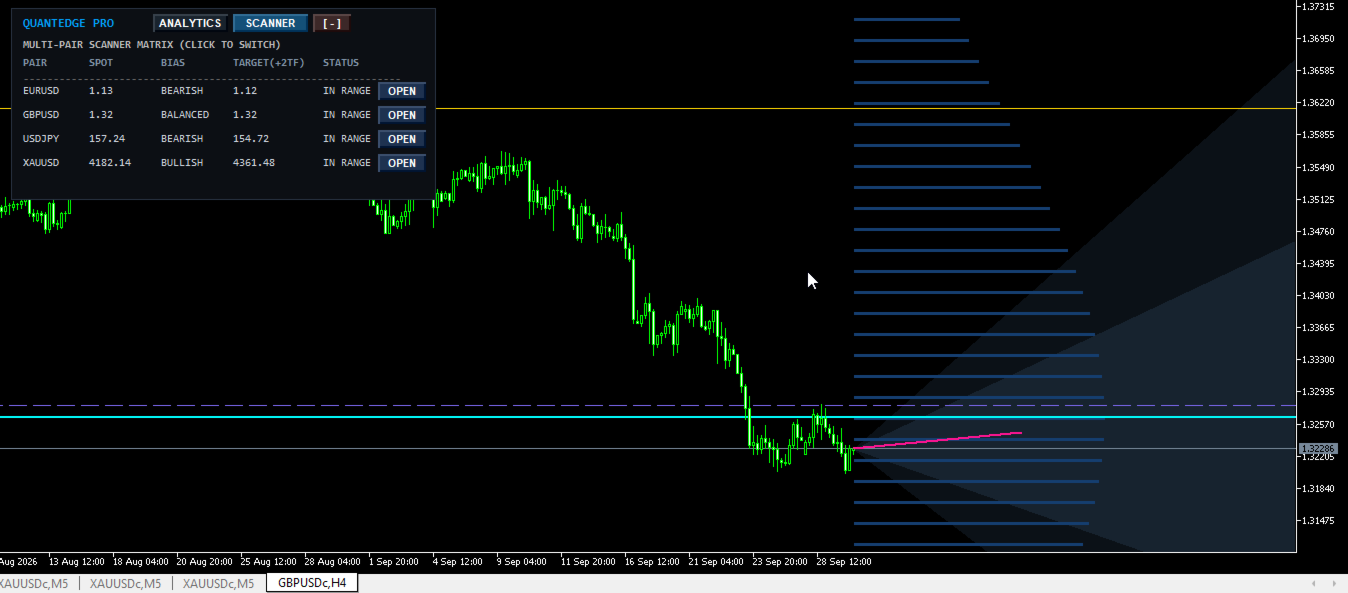
- InpDrawDensityHist (Por defecto: true) [bool]: Activa o desactiva la visualización de la superposición del histograma del perfil de densidad de probabilidad, alineado a la derecha.
- InpDrawForwardCone (por defecto: true) [bool]: Activa o desactiva la representación del cono de expansión de probabilidad sombreado de 1-Sigma y 2-Sigma, orientado hacia el futuro y que se extiende hasta la fecha de vencimiento.
- InpDrawExpiryWall (por defecto: true) [bool]: Activa o desactiva la visualización de la línea discontinua vertical que marca la fecha y hora exactas de vencimiento de la opción en el fondo del gráfico.
- InpHistWidthPixels (Por defecto: 250) [entero]: Ancho visual horizontal máximo asignado a las barras del histograma de densidad, medido en píxeles de pantalla.
- InpModeColor (por defecto: clrAqua) [color]: Color de la línea que representa el nivel de precio modal (pico de densidad RND).
- InpMeanColor (Por defecto: clrMediumSlateBlue) [color]: Color de la línea correspondiente al nivel de precio de la media esperada.
- InpMaxPainColor (por defecto: clrMagenta) [color]: Color de la línea correspondiente al nivel de precio «Max Pain» de la opción.
- InpSD1Color (por defecto: clrGold) [color]: Color de la línea para las líneas límite superior e inferior de 1 sigma (intervalo de probabilidad del 68,2 %).
- InpSD2Color (por defecto: clrDarkOrange) [color]: Color de las líneas que marcan los límites superior e inferior de 2 sigmas (intervalo de probabilidad extrema del 95,4 %).
- InpHistBarColor (Predeterminado: C'35,100,180') [color]: Color RGB base para las barras del histograma de densidad de probabilidad.
- InpConeColor (por defecto: C'100,150,200') [color]: Color ARGB base utilizado para el relleno sombreado de los polígonos del cono de probabilidad futura.
3.6. Señales y alertas de Practical Trader
- InpEnableAlerts (Por defecto: true) [bool]: Activa las alertas nativas de audio y de diálogo emergentes de la terminal MT5 cuando el precio al contado supera los límites de 2 sigmas.
- InpEnablePush (por defecto: false) [bool]: Activa las notificaciones push móviles enviadas a los dispositivos móviles MetaTrader registrados con iOS/Android ante eventos de precios extremos de 2 sigmas.
- InpAlertCooldownSec (por defecto: 300) [int]: Periodo mínimo de espera en segundos requerido entre activaciones consecutivas de alertas para evitar el exceso de notificaciones.
3.7. Interfaz de usuario y ubicación del panel de control
- InpShowPanel (por defecto: true) [bool]: Activa o desactiva la visibilidad del panel gráfico interactivo del panel de control.
- InpPanelBgColor (por defecto: C'12,15,20') [color]: Color de relleno de fondo para el panel del tablero de control.
- InpTextColor (por defecto: C'210,215,225') [color]: Color principal de la fuente para las etiquetas de métricas numéricas dentro del panel de control.
- InpAccentColor (por defecto: C'0,160,255') [color]: Color de acento utilizado para los encabezados del panel de control, los resaltados principales y los resaltados de las pestañas activas.
- InpPanelX (por defecto: 25) [entero]: Distancia inicial de desplazamiento de la coordenada X horizontal, en píxeles, desde la esquina superior izquierda del gráfico.
- InpPanelY (por defecto: 35) [entero]: Distancia inicial de desplazamiento de la coordenada Y, en píxeles, desde la esquina superior izquierda del gráfico.
4. INTEGRACIÓN DE DATOS CSV Y ESPECIFICACIONES DE LA ESTRUCTURA DEL ARCHIVO
Para utilizar el modelado RND derivado de opciones, coloca tu archivo CSV de la cadena de opciones dentro del directorio de la terminal MT5: MQL5/Files/option_chain.csv.
4.1. Especificaciones obligatorias del formato del archivo CSV
El archivo CSV debe contener valores separados por comas que se ajusten a la siguiente estructura:
Precio de ejercicio, Precio de compra, Precio de venta, Tipo, Vencimiento, Volumen
1,0800;0,0120;0,0125;C;18/12/2026;1500
1,0800;0,0040;0,0045;P;18/12/2026;2100
1,0850; 0,0080; 0,0085; C; 18/12/2026; 3200
1,0850,0,0070,0,0075,P,18 de diciembre de 2026,1800
4.2. Requisitos y normas para los datos CSV
- Columna 1 (Precio de ejercicio): Precio de ejercicio de la opción en formato decimal de punto flotante.
- Columna 2 (Oferta): Mejor precio de oferta para el contrato de opción.
- Columna 3 (Oferta): Mejor precio de oferta para el contrato de opción.
- Columna 4 (Tipo): cadena de caracteres que indica el tipo de opción («C» o «Call» para opciones de compra; «P» o «Put» para opciones de venta).
- Columna 5 (Vencimiento): Fecha de vencimiento con el formato AAAA.MM.DD o AAAA-MM-DD.
- Columna 6 (Volumen): volumen de negociación del contrato opcional o número entero de posiciones abiertas.
- El archivo debe contener al menos 4 precios de ejercicio válidos en torno al precio al contado actual. Si las cotizaciones de las opciones se desvían más de un 20 % del precio al contado, el validador de datos rechaza el archivo CSV y activa el modo sintético adaptativo.
5. DIRECTRICES DE INTERPRETACIÓN Y APLICACIÓN PRÁCTICA
5.1. Intervalos de confianza y negociación en los límites
- Rango de 1 sigma (+/- 1 DE): representa la zona de contención del precio esperada con una probabilidad del 68,2 % en el vencimiento. Los precios que se mantienen dentro de 1 sigma reflejan condiciones normales de volatilidad del mercado.
- Rango de 2 sigmas (+/- 2 DE): representa el límite estadístico del 95,4 %. Las variaciones de precios que superan los 2 sigmas indican eventos estadísticos extremos (condiciones de sobrecompra o sobreventa) con alta probabilidad de reversión hacia la media esperada o los niveles de la moda.
5.2. Diagnóstico de la asimetría del mercado y el sesgo del sentimiento
- Asimetría alcista (asimetría > +0,15): indica una mayor volatilidad implícita de las opciones de compra en relación con las de venta, lo que refleja un sesgo de sentimiento alcista y expectativas direccionales positivas.
- Asimetría bajista de cobertura (asimetría < -0,15): indica una elevada volatilidad implícita de las opciones de venta, lo que refleja la demanda institucional de cobertura frente al riesgo de cola a la baja.
- Distribución equilibrada (-0,15 <= asimetría <= +0,15): indica una distribución simétrica de la volatilidad y un sentimiento de mercado neutral.
5.3. Dinámica de fijación del «Max Pain»
El «Max Pain» de las opciones identifica el nivel de precios en el que el interés abierto agregado de las opciones vence sin valor. A medida que se acercan las fechas de vencimiento de las opciones (DTE < 5), los precios de mercado subyacentes suelen mostrar una atracción similar a la de un imán hacia el «Max Pain», debido al reequilibrio de la cobertura delta por parte de los creadores de mercado de opciones.
5.4. Configuraciones de posicionamiento en la estructura de opciones
- Límites del rango del «Iron Condor»: se calculan automáticamente como la media ± (1,5 × movimiento esperado). Proporcionan los niveles óptimos de colocación de precios de ejercicio para estrategias neutras dentro de un rango.
- Evaluación de la probabilidad objetivo: muestra el porcentaje numérico exacto de probabilidad de que el precio venza en o por encima de cualquier nivel de precio personalizado seleccionado por el usuario.
6. CONTROLES DEL PANEL DE CONTROL, MATRIZ DEL ESCÁNER Y NAVEGACIÓN
6.1. Pestaña «Matriz del escáner multipares»
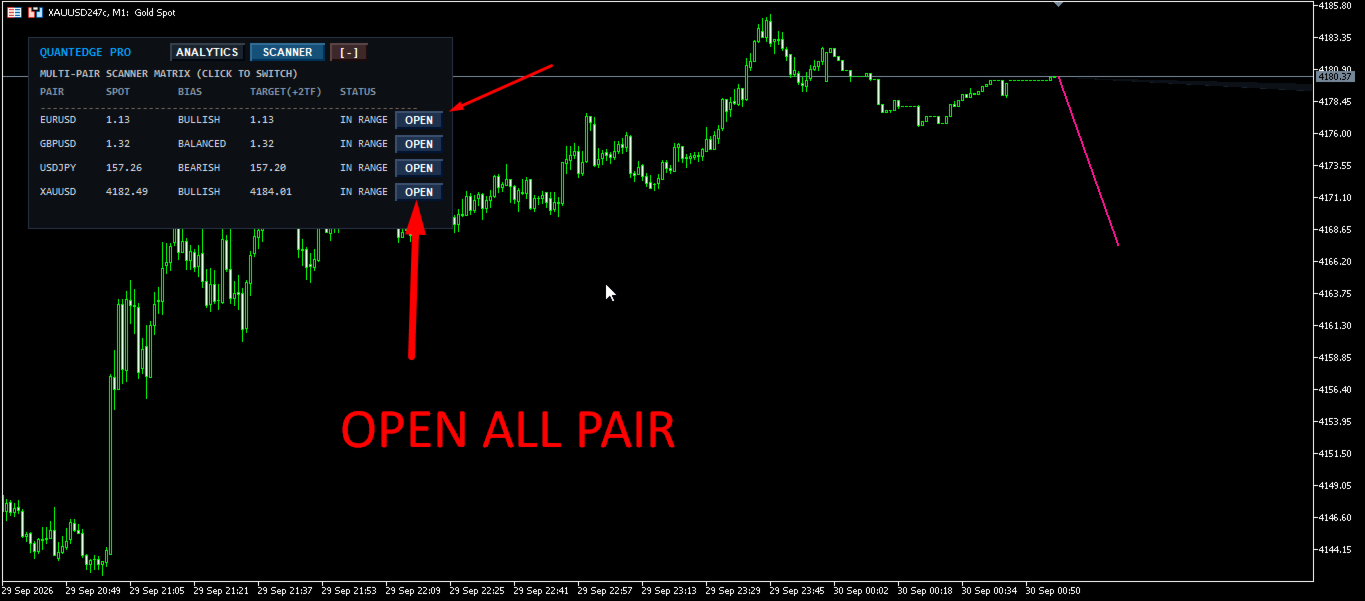
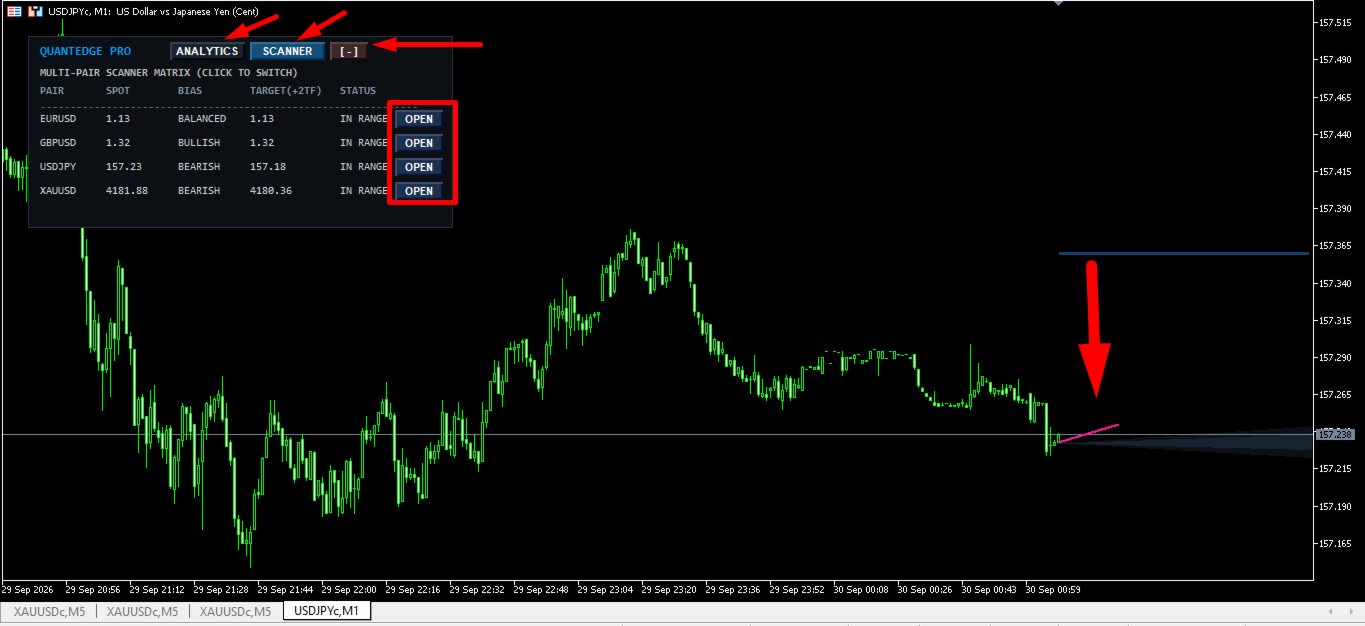
- Vista de tabla en tiempo real: muestra los símbolos de la lista de seguimiento, los precios al contado en tiempo real, el sesgo estadístico direccional, los precios objetivo calculados para +2 TF y el estado del rango (DENTRO DEL RANGO, SOBRECOMPRADO, SOBREVENDIDO).
- Cambio de símbolo con un solo clic: al hacer clic en el botón interactivo «ABRIR» de cualquier fila, se activa un evento en el gráfico que cambia instantáneamente la ventana del gráfico actual al símbolo seleccionado, manteniendo la configuración de la plantilla.
6.2. Pestaña «Análisis detallado»
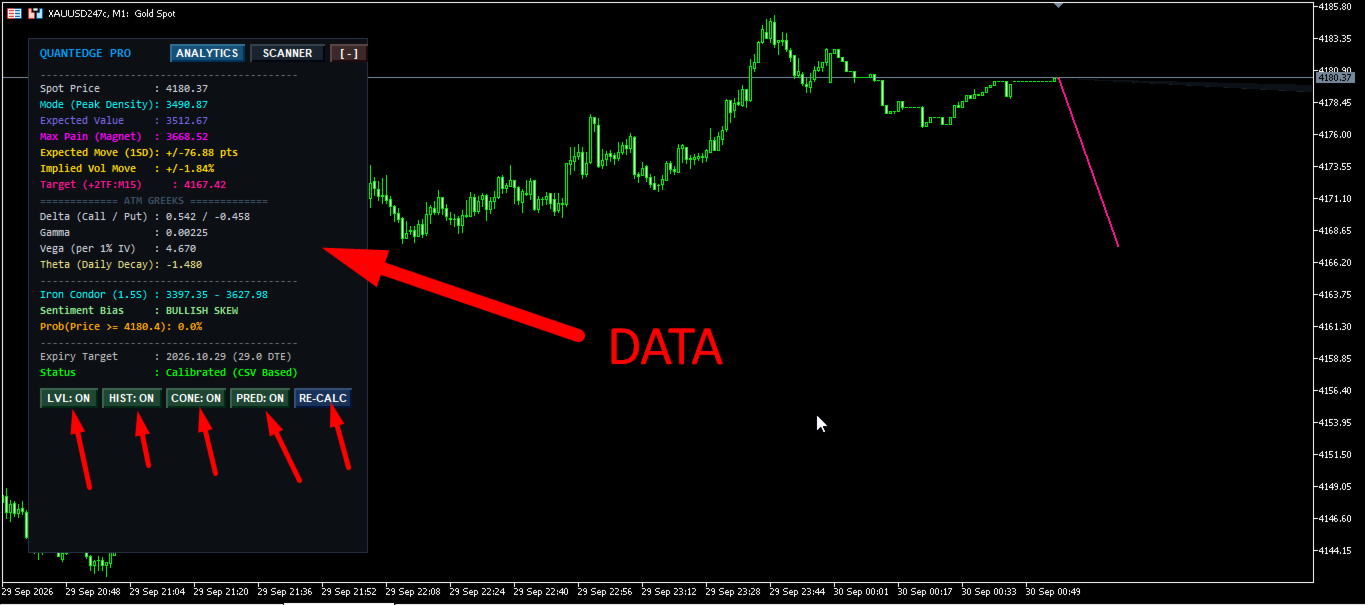
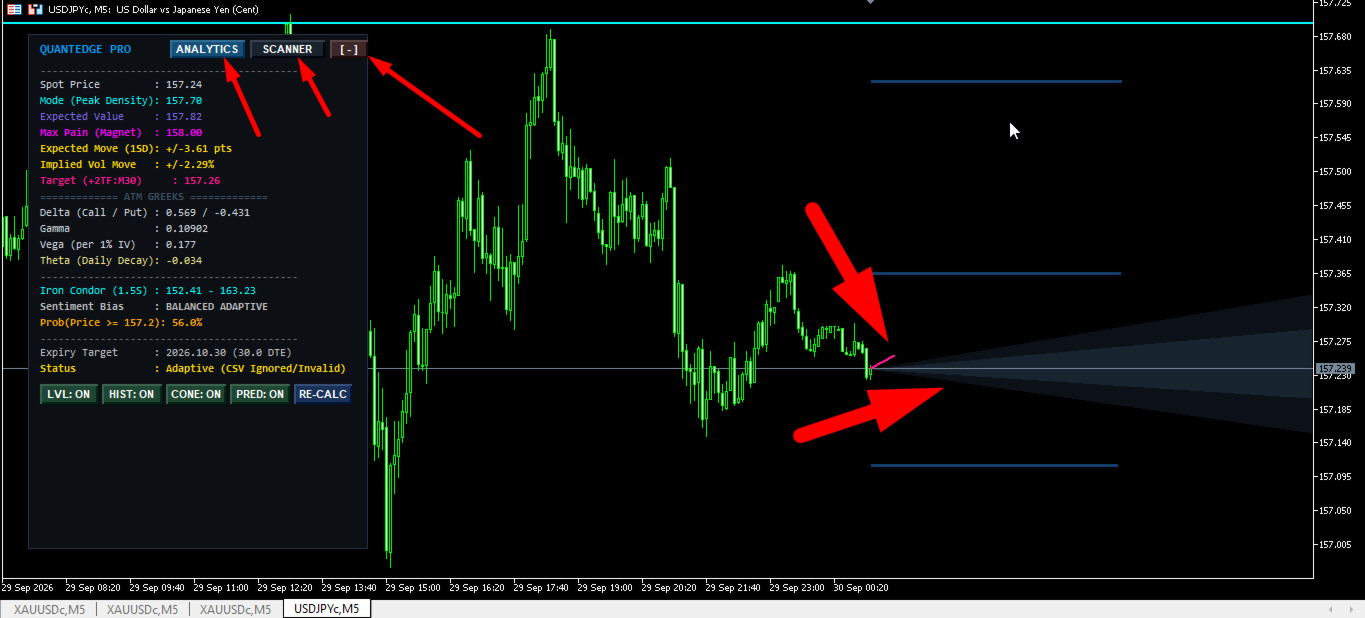
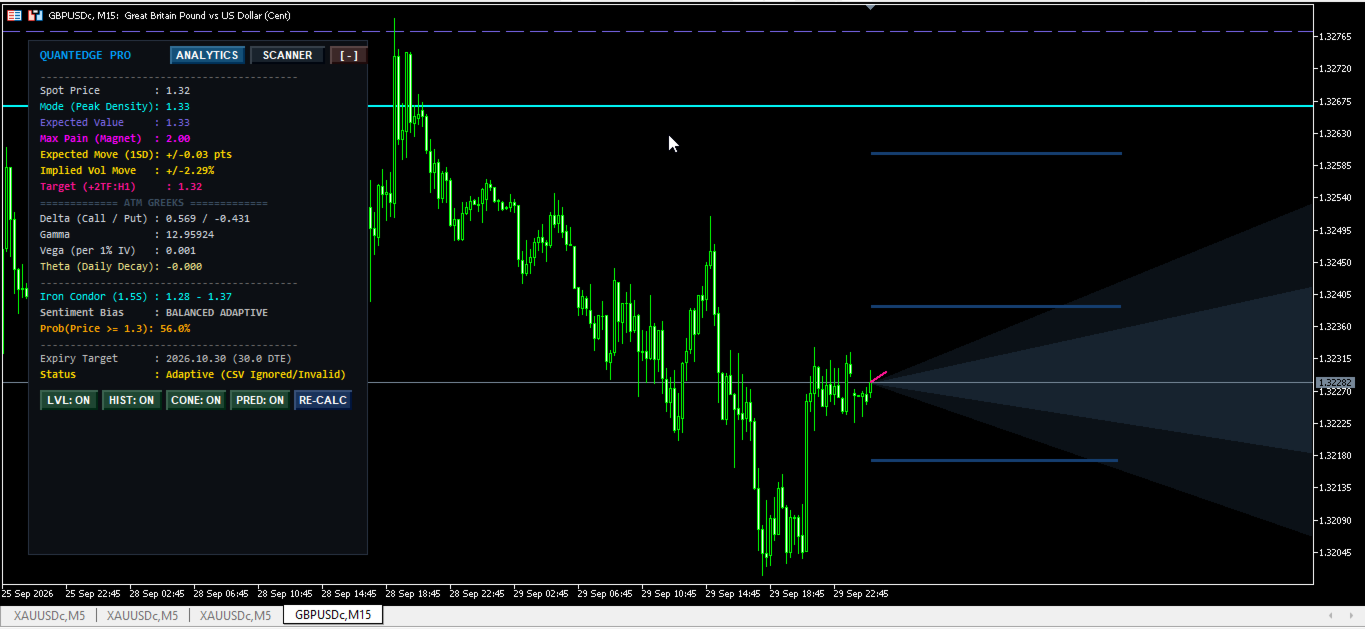
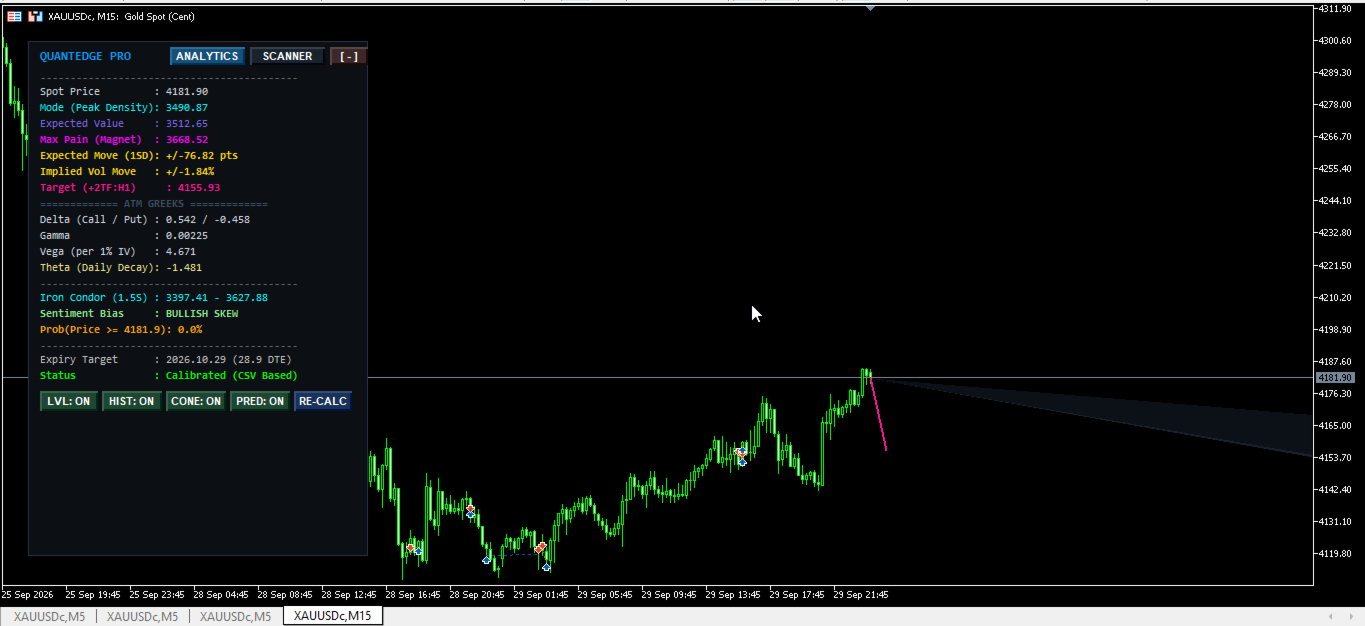
- Métricas numéricas en tiempo real: Muestra el precio al contado, el precio modal, la media esperada, el «Max Pain», el movimiento esperado de 1 sigma (en puntos y porcentaje), el precio objetivo (+2 TF), los griegos ATM (delta, gamma, vega, theta), el rango del Iron Condor, el sesgo de asimetría, la fecha de vencimiento objetivo y el estado del cálculo.
6.3. Botones de control directo del lienzo
- Botón LVL: activa o desactiva las líneas de nivel horizontales.
- Botón HIST: activa o desactiva la superposición del histograma de densidad horizontal.
- Botón CONE: activa o desactiva el relleno del cono de probabilidad futuro.
- Botón PRED: activa o desactiva la línea de tendencia de la trayectoria predictiva.
- Botón RE-CALC: Fuerza el recálculo inmediato de los modelos matemáticos, el nuevo análisis del archivo CSV y el redibujado de los gráficos.
- Botones [ - ] / [ + ]: minimizan o amplían el panel del tablero para ahorrar espacio en el gráfico.
- Arrastrar el panel: Haz clic y mantén pulsada la barra de encabezado para arrastrar el panel del cuadro de mando a cualquier ubicación del gráfico.
7. EFICIENCIA COMPUTACIONAL Y RENDIMIENTO DEL SISTEMA
QuantEdge Probability Map Pro V1.4 está diseñado para ofrecer velocidad y eficiencia en el uso de recursos:
- Procesamiento de mapas de bits del lienzo: los gráficos utilizan búferes de memoria ARGB dinámicos gestionados por la clase CCanvas. El redibujado de la pantalla solo se ejecuta durante los eventos de cambio de tamaño del gráfico o las actualizaciones de ticks, lo que evita el bloqueo de los hilos.
- Resolución rápida de splines: El solucionador de splines cúbicos naturales utiliza un algoritmo de matriz tridiagonal con memoria preasignada que se ejecuta con una complejidad temporal lineal de O(N).
- Ejecución inteligente con temporizador: las actualizaciones de matrices pesadas se ejecutan en un intervalo controlado de 3 segundos, mientras que las interacciones ligeras de la interfaz de usuario se ejecutan a través de controladores de eventos para garantizar una carga mínima de la CPU.
8. PREGUNTAS FRECUENTES SOBRE DIAGNÓSTICOS TÉCNICOS Y RESOLUCIÓN DE PROBLEMAS
8.1. Explicación de los mensajes de estado del panel de control
- «Calibrado (basado en CSV)» [Verde]: Archivo CSV de la cadena de opciones cargado, validado y procesado correctamente mediante la formulación RND de Breeden-Litzenberger.
- «Modo adaptativo (sin CSV)» [Amarillo]: No se ha encontrado el archivo CSV en la carpeta MQL5/Files. El sistema ha cambiado automáticamente al modo de reserva de volatilidad adaptativa.
- «Adaptativo (CSV ignorado/no válido)» [Amarillo]: Se ha encontrado el archivo CSV, pero no ha superado la validación (precios de ejercicio insuficientes, fechas caducadas o precios de ejercicio con una desviación superior al 20 % respecto al precio al contado). El sistema ha activado automáticamente el modo de volatilidad adaptativa.
8.2. Preguntas frecuentes
P: ¿Puedo utilizar este indicador en instrumentos sin datos de opciones?
R: Sí. El indicador detecta automáticamente los archivos CSV que faltan y activa el modo sintético adaptativo, derivando los perfiles de probabilidad a partir de la volatilidad del rango de precios.
P: ¿Se repinta la línea de trayectoria predictiva?
R: No. La línea de trayectoria se fija a la marca de tiempo cero de la barra histórica y se extiende hacia adelante en el espacio temporal futuro. Las coordenadas pasadas de la línea permanecen fijas.
P: ¿Cómo puedo cargar cadenas de opciones personalizadas?
R: Exporta las cotizaciones de la cadena de opciones a formato CSV siguiendo la estructura de 6 columnas detallada en la sección 4, guárdalas como «option_chain.csv» en la carpeta MQL5/Files y haz clic en «RE-CALC» en el panel de control.
9. AVISO DE RIESGO
La negociación de divisas, materias primas, índices y derivados financieros conlleva un riesgo sustancial de pérdida de capital y no es adecuada para todos los inversores. Los resultados históricos y los modelos estadísticos no garantizan resultados futuros en el mercado. QuantEdge Probability Map Pro es una herramienta de software de análisis técnico diseñada para ayudar a los operadores en la evaluación técnica; no proporciona asesoramiento financiero ni garantiza beneficios en las operaciones. Los usuarios deben probar exhaustivamente el indicador en una cuenta de demostración antes de utilizarlo en condiciones reales.