VWAP with Standard deviation
- Indikatoren
- Version: 1.1
- Aktivierungen: 5

VWAP (Volumengewichteter Durchschnittspreis)
Definition:
Der VWAPist der Durchschnittspreis eines Vermögenswerts über einen bestimmten Zeitraum, der nicht nur nach Zeit, sondern auch nach Handelsvolumen gewichtet wird. Im Gegensatz zu einem einfachen gleitenden Durchschnitt, bei dem alle Kerzen gleich behandelt werden, gewichtet der VWAP Kursniveaus mit höherem Handelsvolumen stärker – wodurch er den „wahren“ Durchschnittspreis, auf den sich der Markt geeinigt hat, besser widerspiegelt.
Formel (konzeptionell):
VWAP = Σ(Kurs × Volumen) / Σ(Volumen)
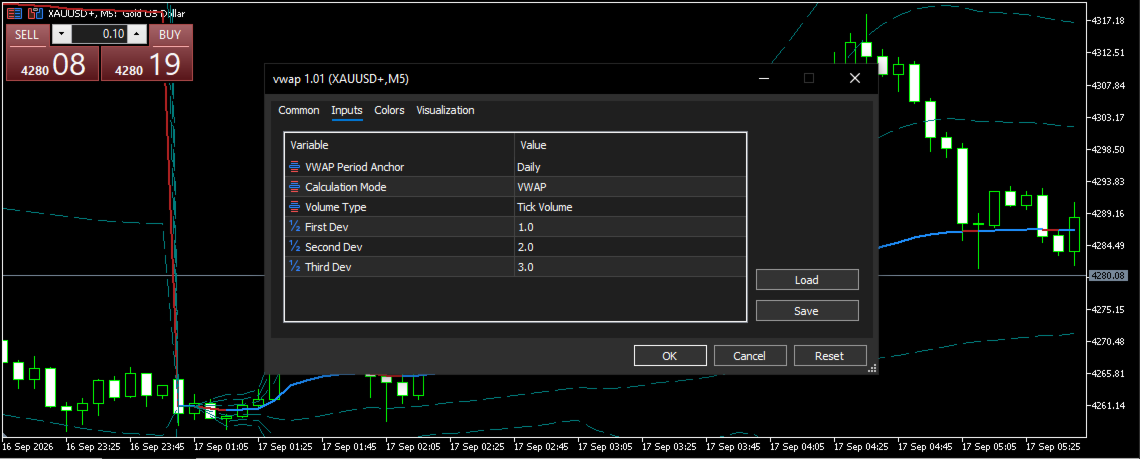
In Ihrem Indikator (aus dem Screenshot) ist Folgendes eingestellt:
- Anker: Täglich – Der VWAP wird zu Beginn jedes Handelstages zurückgesetzt
- Berechnungsmodus: VWAP
- Volumentyp: Tick-Volumen (da Forex-/CFD-Broker wie XAUUSD kein tatsächliches Handelsvolumen bereitstellen, wird das Tick-Volumen als Ersatzwert verwendet)
- Abweichungsbänder: 1,0 / 2,0 / 3,0 – diese zeichnen Standardabweichungsbänder oberhalb und unterhalb der VWAP-Linie ein, ähnlich wie Bollinger-Bänder, jedoch zentriert auf den volumengewichteten Kurs anstelle eines einfachen gleitenden Durchschnitts
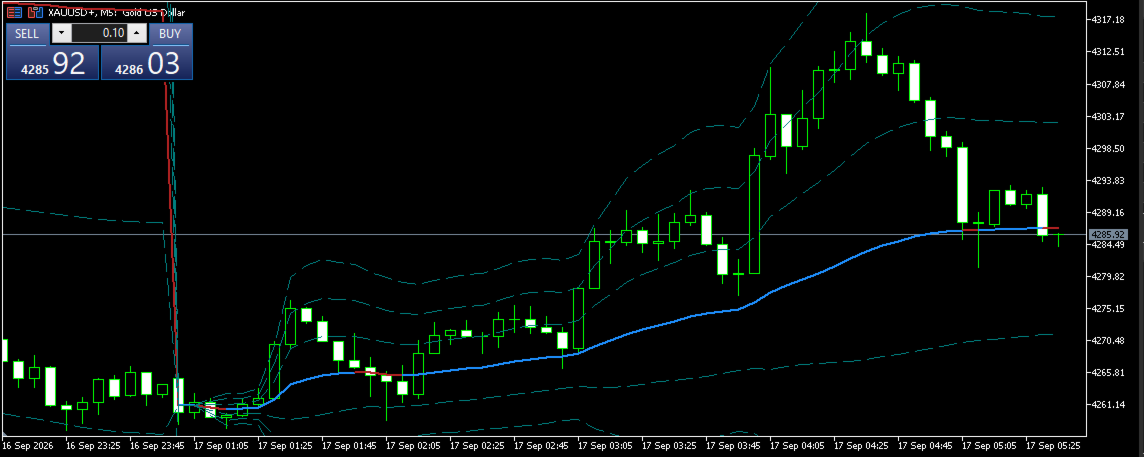
Die Bänder, die Sie in Ihrem Chart sehen (Abbildung 2), sind diese Abweichungsniveaus – die blaue Linie ist der VWAP selbst, und die gestrichelten cyanfarbenen Linien sind das 1., 2. und 3. Abweichungsband.
So wird es verwendet
1. Trend-/Fair-Value-Referenz
- Kurs über dem VWAP → Käufer haben die Oberhand, bullische Tendenz
- Kurs unterhalb des VWAP → Verkäufer haben die Oberhand, bärische Tendenz
- Der VWAP selbst fungiert als dynamische „Fair-Value“-Linie, die Institutionen häufig als Benchmark für die Ausführung nutzen
2. Rückkehr zum Mittelwert (passt zu Ihrer VWAP-Bot-Logik)
- Wenn sich der Kurs bis zum 2. oder 3. Abweichungsband ausdehnt, ist er statistisch gesehen im Verhältnis zum volumengewichteten Durchschnitt „überdehnt“
- Ein Mean-Reversion-Ansatz zielt darauf ab, eine Rückkehr zum VWAP zu nutzen, wenn der Kurs ein äußeres Band berührt oder überschreitet, insbesondere bei Anzeichen von Erschöpfung (Rejection Wicks, Momentum-Divergenz)
- Engere Bänder (1. Standardabweichung) = häufigere Umkehrsignale mit geringerer Wahrscheinlichkeit; äußere Bänder (2./3. Standardabweichung) = seltenere, aber überzeugendere Extreme
3. Unterstützung/Widerstand
- Der VWAP und seine Bänder fungieren oft als dynamische Unterstützung in einem Aufwärtstrend oder als Widerstand in einem Abwärtstrend, da viele Marktteilnehmer (insbesondere institutionelle) den VWAP als Referenz für Einstiegspunkte nutzen
4. Der Kontext der Handelssitzung ist entscheidend
- Da der VWAP auf Tagesbasis berechnet wird, wird er an jedem neuen Handelstag zurückgesetzt – der VWAP zu Beginn der Handelssitzung ist weniger zuverlässig (wenige Datenpunkte) und gewinnt im Laufe des Tages an Aussagekraft, wenn sich das Volumen erhöht
- Ein Blick auf Ihr Chart: Der Kurs brach zu Beginn der Sitzung scharf aus der VWAP-Zone nach oben aus, stieg durch die Bänder hindurch und zog sich dann in Richtung des ersten Abweichungsbandes zurück – ein klassisches Muster aus Expansion und anschließender Rückkehr
Praktische Einstiegsidee für die Rückkehr zum Mittelwert:
- Warten Sie, bis der Kurs das zweite Abweichungsband berührt oder durchbricht
- Achten Sie auf eine Umkehrkerze oder ein Nachlassen des Momentums
- Steigen Sie ein und legen Sie den VWAP (Mittelwert) als erstes Ziel fest, mit dem gegenüberliegenden Band als Stretch-Ziel
- Stop-Loss jenseits des dritten Abweichungsbandes (statistisch gesehen eine Zone, deren Erreichung sehr unwahrscheinlich ist)