VWAP with Standard deviation
- Indicadores
- Versión: 1.1
- Activaciones: 5

VWAP (precio medio ponderado por volumen)
Qué es:
El VWAP es el precio medio de un activo durante un periodo determinado, ponderado por el volumen en lugar de solo por el tiempo. A diferencia de una media móvil simple, que trata todas las velas por igual, el VWAP otorga más peso a los niveles de precio en los que se ha negociado un mayor volumen, lo que lo convierte en un mejor reflejo del precio medio «real» acordado por el mercado.
Fórmula (conceptual):
VWAP = Σ(Precio × Volumen) / Σ(Volumen)
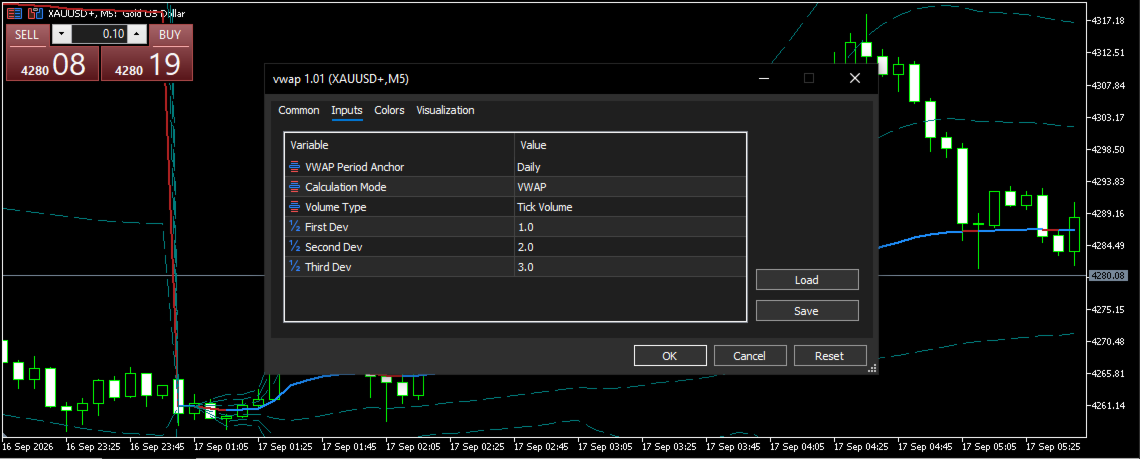
En tu indicador (según la captura de pantalla), está configurado en:
- Ancla: Diario — El VWAP se reinicia al inicio de cada jornada bursátil
- Modo de cálculo: VWAP
- Tipo de volumen: volumen por tick (dado que los brókers de Forex/CFD, como XAUUSD, no proporcionan el volumen real negociado, se utiliza el volumen por tick como aproximación)
- Bandas de desviación: 1,0 / 2,0 / 3,0 — estas trazan bandas de desviación estándar por encima y por debajo de la línea del VWAP, de forma similar a las bandas de Bollinger, pero centradas en el precio ponderado por volumen en lugar de en una media móvil simple
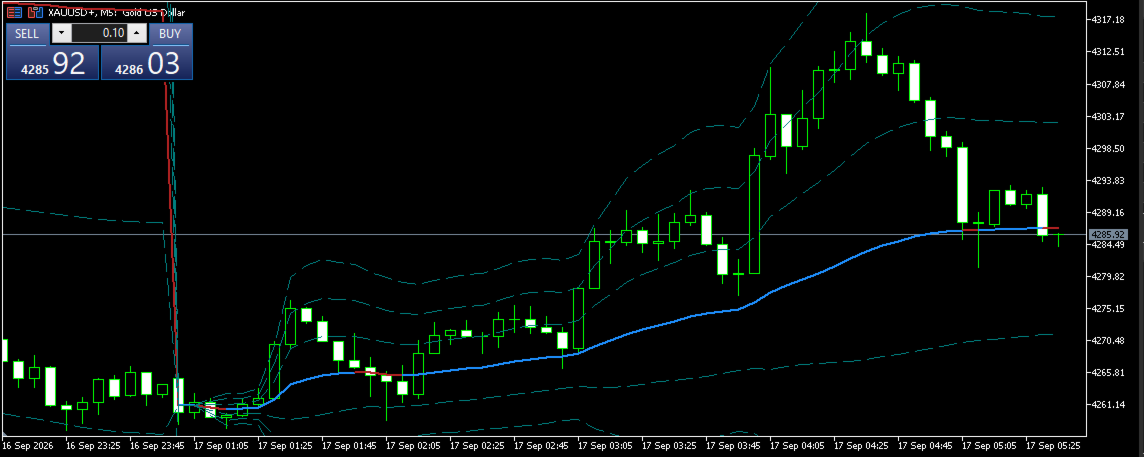
Las bandas que ves en tu gráfico (Imagen 2) son estos niveles de desviación: la línea azul es el propio VWAP, y las líneas discontinuas de color cian son las bandas de primera, segunda y tercera desviación.
Cómo utilizarlo
1. Referencia de tendencia/valor razonable
- Precio por encima del VWAP → los compradores tienen el control, sesgo alcista
- Precio por debajo del VWAP → los vendedores tienen el control, tendencia bajista
- El propio VWAP actúa como una línea dinámica de «valor razonable» que las instituciones suelen utilizar como referencia para la ejecución
2. Reversión a la media (se adapta a la lógica de tu bot de VWAP)
- Cuando el precio se extiende hasta la segunda o tercera banda de desviación, se considera estadísticamente «sobrextendido» en relación con la media ponderada por volumen
- Un enfoque de reversión a la media busca un retroceso hacia el VWAP cuando el precio toca o supera una banda exterior, especialmente si hay signos de agotamiento (mechas de rechazo, divergencia de impulso)
- Bandas más estrechas (1.ª desviación) = señales de reversión más frecuentes y de menor probabilidad; bandas exteriores (2.ª/3.ª desviación) = extremos más infrecuentes pero de mayor convicción
3. Soporte/resistencia
- El VWAP y sus bandas suelen actuar como soporte dinámico en una tendencia alcista o como resistencia en una tendencia bajista, ya que muchos participantes en el mercado (especialmente los institucionales) utilizan el VWAP como referencia para sus entradas
4. El contexto de la sesión es importante
- Dado que se basa en datos diarios, el VWAP se reinicia cada nuevo día de negociación: el VWAP al inicio de la sesión es menos fiable (pocos puntos de datos) y gana en relevancia a medida que se acumula volumen a lo largo del día
- Si observamos tu gráfico: el precio rompió bruscamente al alza desde la zona del VWAP al inicio de la sesión, subió por encima de las bandas y luego retrocedió hacia la primera banda de desviación —un patrón clásico de expansión seguida de reversión
Idea práctica de entrada para la reversión a la media:
- Espera a que el precio toque o supere la segunda banda de desviación
- Busca una vela de reversión o un estancamiento del impulso
- Entra fijando el VWAP (media) como primer objetivo, con la banda opuesta como objetivo de extensión
- Coloca el stop loss más allá de la tercera banda de desviación (zona que, estadísticamente, tiene baja probabilidad de alcanzarse).