 MetaTrader 5
 EA
 指标
 脚本
 程序库
 存储

HWMA - MetaTrader 5脚本

- 显示:
- 1307
- 等级:
- 已发布:
- 已更新:
-
 需要基于此代码的EA交易或指标吗?请在自由职业者服务中订购
进入自由职业者服务

HWMA (Holt-Winter 移动均线) 指标是 Holt-Winter 方法的三参数移动均线; 应该选择三个参数来获得预测。
该指标有四个输入参数:
- nA - 描述平滑序列的方程参数 (从 0 到 1);
- nB - 评估趋势的方程参数 (从 0 到 1);
- nC - 评估季节性的方程参数 (从 0 到 1);
- Applied price - 用于计算的价格类型。
计算:
HWMA[i] = F[i] + V[i] + 0.5 * A[i]
其中:
F[i] = (1-nA) * (F[i-1] + V[i-1] + 0.5 * A[i-1]) + nA * Price[i]
V[i] = (1-nB) * (V[i-1] + A[i-1]) + nB * (F[i] - F[i-1])
A[i] = (1-nC) * A[i-1] + nC * (V[i] - V[i-1])
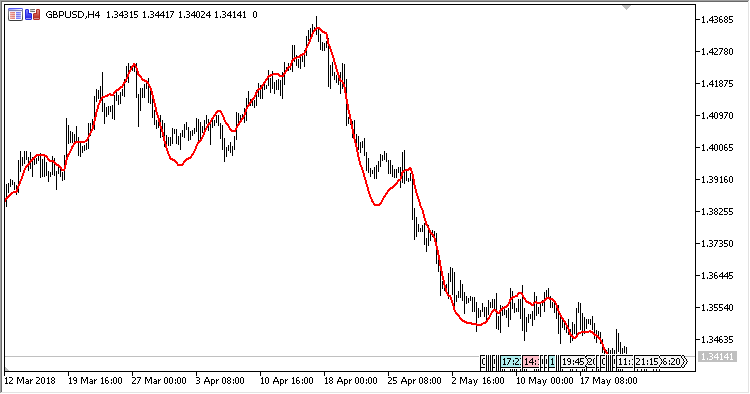
由MetaQuotes Ltd译自俄语
原代码: https://www.mql5.com/ru/code/20856