 MetaTrader 5
 Experts
 Indicadores
 Scripts
 Bibliotecas
 Repositório
Assista a como baixar robôs de negociação gratuitos
Encontre-nos em Twitter!
Participe de nossa página de fãs
Participe de nossa página de fãs
Script interessante?
Coloque um link para ele, e permita que outras pessoas também o avaliem
Coloque um link para ele, e permita que outras pessoas também o avaliem
Você gostou do script?
Avalie seu funcionamento no terminal MetaTrader 5
Avalie seu funcionamento no terminal MetaTrader 5
- Publicado por:
- Visualizações:
- 3957
- Avaliação:
- Publicado:
- Atualizado:
-
 Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro LoginVocê concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se -
 Precisa de um robô ou indicador baseado nesse código? Solicite-o no Freelance
Ir para Freelance

Um modelo auto-regressivo (AR) (ou previsão linear) é obtido por:
x[n] = -Sum(a[i]*x[n - i], i = 1..p)
onde:
- x[n] é o valor previsto de uma série de tempo;
- x[n-p]..x[n-1] são os valores conhecidos de uma mesma série de tempo;
- a[1]..a[p] são os coeficientes do modelo, p é a ordem do modelo.
Os modelos coeficientes a[1]..a[p] pode ser ajustados aos dados conhecidos por vários métodos. Este indicador usa o método Burg.
As entradas do indicador são:
- UseDiff - um interruptor booleano que usa as diferenças de preços ao invés dos próprios preços.
- Ncoef - número de coeficientes do modelo (ordem do modelo)
- Nfut - número das futuras barras
- kPast - número de barras conhecidas em incrementos Ncoef(deve ser >=1)
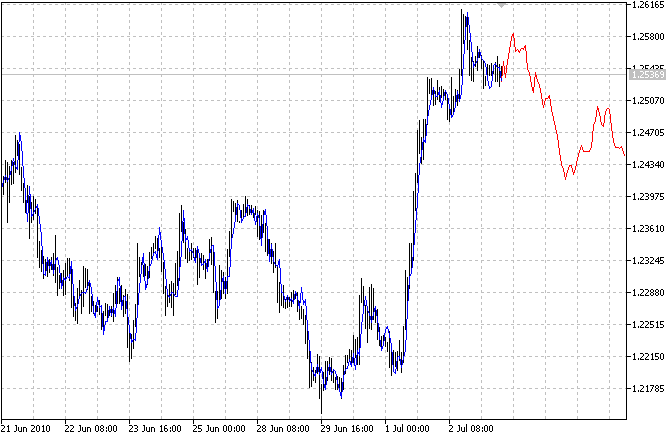
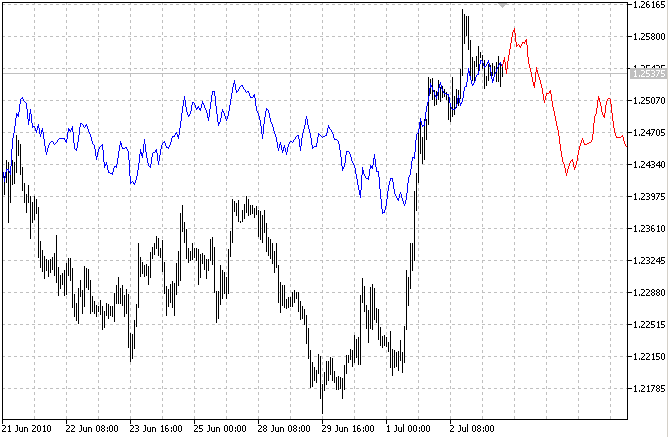
O indicador plota duas curvas: a curva azul representa as saídas do modelo durante a sua instalação, a curva vermelha mostra as previsões futuras
Imagens:
UseDiff=false:
UseDiff=true:
Traduzido do inglês pela MetaQuotes Ltd.
Publicação original: https://www.mql5.com/en/code/129
 Paromon
O indicador desenha as linhas do início do dia e seus valores de máximo e mínimo.
Extrapolação Fourier de preço
Este indicador encaixa um modelo trigonométrico aos preços e extrapola uma previsão futura.
super-signals
Indicador do tipo semáforo por setas da variação da tendência.
Slope Direction Line
Indicator de tendência que é desenhado sobre a base de uma Média Móvel.