 MetaTrader 5
 Expert Advisors
 Indikatoren
 Skripte
 Bibliotheken
 Speicher
Schau, wie man Roboter kostenlos herunterladen kann
Finden Sie uns auf Telegram!
und werden Sie Mitglied unserer Fangruppe
und werden Sie Mitglied unserer Fangruppe
Interessantes Skript?
Veröffentliche einen Link auf das Skript, damit die anderen ihn auch nutzen können
Veröffentliche einen Link auf das Skript, damit die anderen ihn auch nutzen können
Hat Ihnen das Skript gefallen?
Bewerten Sie es im Terminal MetaTrader 5
Bewerten Sie es im Terminal MetaTrader 5
- Veröffentlicht:
- Ansichten:
- 1956
- Rating:
- Veröffentlicht:
- Aktualisiert:
-
 Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung EinloggenSie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich -
 Benötigen Sie einen Roboter oder Indikator, der auf diesem Code basiert? Bestellen Sie ihn im Freelance-Bereich
Zum Freelance

Ein autoregressives (AR) (oder lineares Prognose-) Modell ist gegeben durch:
x[n] = -Sum(a[i]*x[n - i], i = 1..p)
wobei:
- x[n] ist der prognostizierte Wert einer Zeitreihe
- x[n-p]..x[n-1] sind bekannte zurückliegende Werte der selben Zeitreihe
- a[1]..a[p] sind die Koeffizienten des Modells und p ist die Reihenfolge des Modells.
Die Koeffizienten des Modells a[1]..a[p] können den zurückliegenden Daten durch eine Vielzahl an Methoden angeglichen werden. Dieser Indikator verwendet die Burg-Methode.
Die Eingaben des Indikator sind:
- UseDiff - ein Boolean Schalter um Kursdifferenzen statt direkt Kurse zu benutzen
- Ncoef - Anzahl der Koeffizienten des Modells (Modellreihenfolge)
- Nfut - Anzahl der zukünftigen Balken
- kPast - Anzahl der zurückliegenden Balken in Schrittweiten von Ncoef (muss >=1 sein)
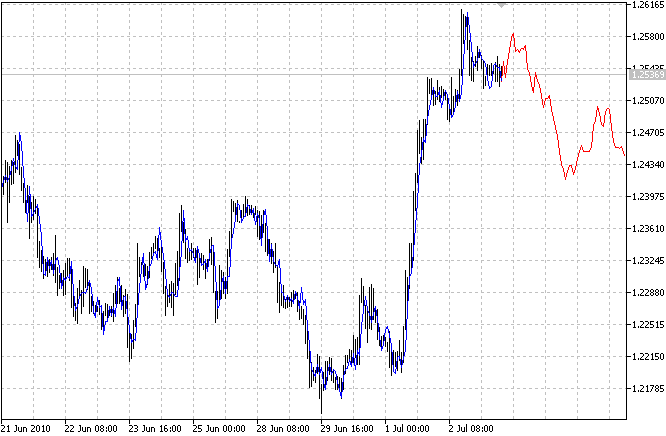
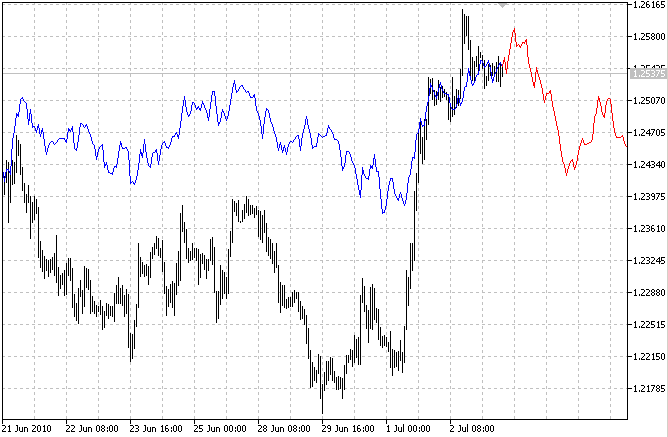
Der Indikator zeichnet zwei Kurven ein: die blaue Kurve repräsentiert die Ergebnisse des Modells während der Anwendung, die rote Kurve zeigt prognostizierte zukünftige Kurse.
Abbildungen:
UseDiff=false:
UseDiff=true:
Übersetzt aus dem Englischen von MetaQuotes Ltd.
Originalpublikation: https://www.mql5.com/en/code/129
 Einfacher Expert Advisor basierend auf dem Einfachen Gleitenden Durchschnitt (Simple Moving Average) und ADX
Dieser einfache Expert Advisor benutzt die Indikatoren Einfacher Gleitender Durchschnitt (Simple Moving Average) und ADX.
 Export historischer Kurse
Der Zweck des Scripts ist der formatierte Export historischer Kursdaten, praktisch für die Analyse in externen Programmen .
 Fourier Extrapolation des Kurses
Dieser Indikator wendet ein trigonometrisches Modell auf die Kurse an und extrapoliert in die Zukunft.
iS7N_TREND_1
Trendindikator mit einfachen Glättungsalgorithmen.