Gunwale Gold Cloud
- Asesores Expertos
- Versión: 1.0
- Activaciones: 5

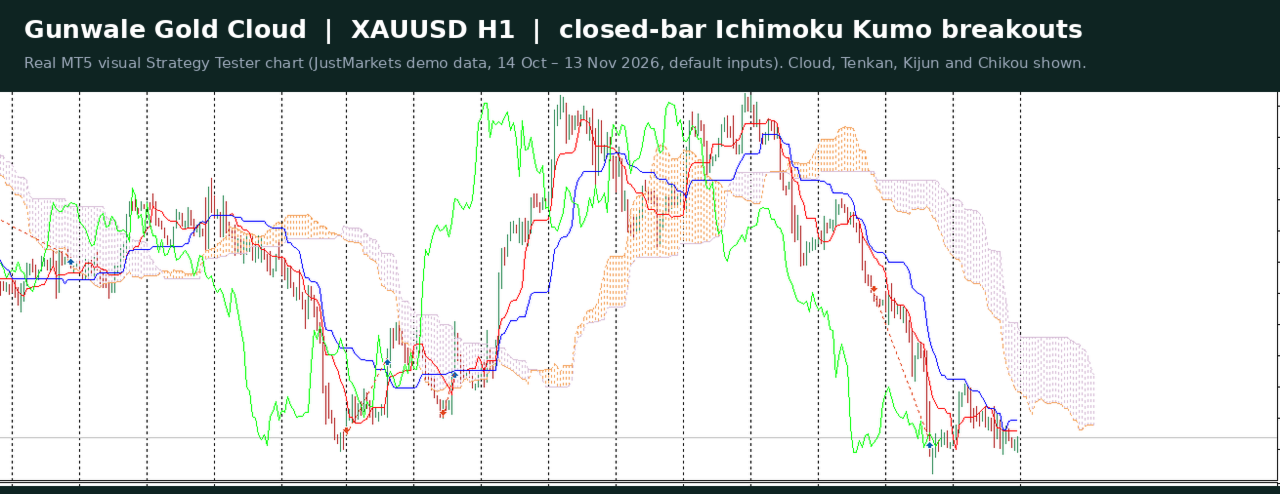
Gunwale Gold Cloud es un asesor experto original para el oro (XAUUSD). Opera en las rupturas de barras cerradas de la nube (Kumo) del Ichimoku Kinko Hyo. Cada orden cuenta con un stop-loss. Mantiene una sola posición a la vez.
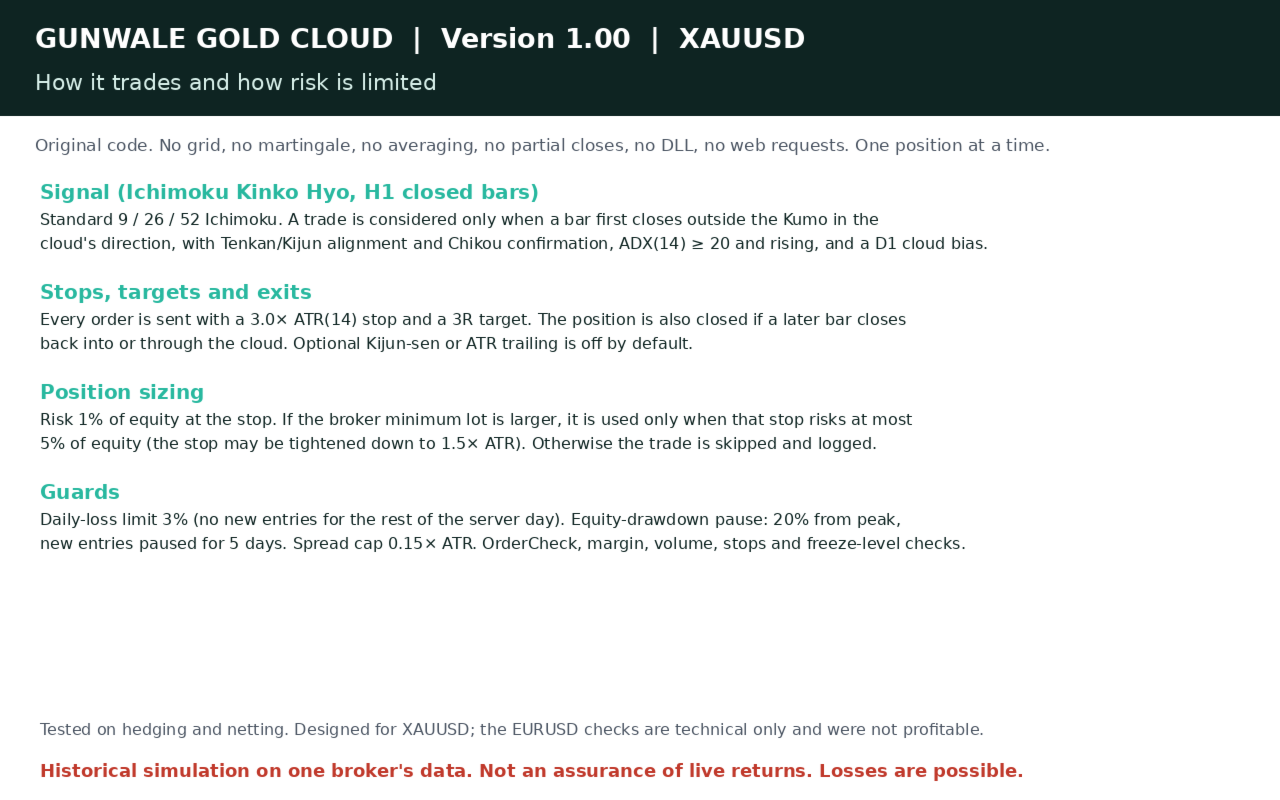
Sin grid, sin martingala, sin promedios, sin cierres parciales, sin DLL, sin solicitudes web, sin comportamientos ocultos.
Cómo opera
- Señal. Ichimoku estándar 9 / 26 / 52 en el marco temporal de señal elegido (por defecto, H1). El marco temporal del gráfico no importa. Solo se utilizan las barras cerradas.
- Entrada. Cuando una barra se cierra por primera vez fuera de la Kumo en la dirección de la nube (Span A respecto a Span B), con alineación de Tenkan/Kijun y confirmación de Chikou (el cierre de la barra de señal se encuentra por encima del máximo o por debajo del mínimo de las 26 barras anteriores). El EA realiza como máximo una operación por cada salida fuera de la nube.
- Filtro ADX. El ADX(14) debe ser de al menos 20 y estar al alza en la barra de señal. Esta opción se puede desactivar o aumentar.
- Sesgo diario de la nube. La última barra D1 cerrada también debe estar fuera del Kumo diario en la misma dirección. Se ignora cuando el marco temporal de la señal es D1 o superior. Durante el ajuste, desactivar esta opción generó más operaciones y un resultado más débil.
- Stop. 3,0× ATR(14) del marco temporal de la señal, enviado con la orden.
- Objetivo. 3× la distancia del stop, enviado junto con la orden. Establecerlo en 0 para desactivar el objetivo.
- Salida por retorno a la nube. La posición se cierra cuando una barra cierra de nuevo dentro de la nube o la atraviesa.
- Trailing opcional. El modo TrailMode 1 desplaza el stop hasta la línea Kijun-sen. El modo TrailMode 2 desplaza el stop a una distancia ATR desde el cierre. Ambos están desactivados por defecto; en los ajustes, un trailing de Kijun sin objetivo dio resultados más débiles que los valores por defecto.
Controles de riesgo
- Tamaño de la posición. 1 % del capital en el stop. Si el lote mínimo del bróker es mayor que eso, se utiliza el lote mínimo solo cuando su riesgo de stop es, como máximo, del 5 % del capital. Las cuentas pequeñas pueden reducir el stop hasta 1,5 veces el ATR para ajustarse a ese límite. De lo contrario, la operación se omite y se registra.
- Límite de pérdidas diario. 3 % desde el inicio de la jornada del servidor. No se realizan nuevas entradas durante el resto de ese día.
- Protección del capital. Si el capital cae un 20 % por debajo de su máximo, se suspenden las nuevas entradas durante 5 días.
- Filtro de spread. El spread debe ser como máximo 0,15× ATR. También hay disponible un límite opcional en puntos.
- Corte del viernes. Una hora opcional a partir de la cual no se realizan nuevas entradas los viernes (desactivada por defecto).
- Comprobaciones de órdenes. Se comprueban OrderCheck, OrderCalcMargin, el volumen, el modo de negociación, el nivel de stop y el nivel de congelación antes de cada orden, modificación y cierre. Funciona en cuentas de cobertura y de compensación.
Resultados probados (honestos)
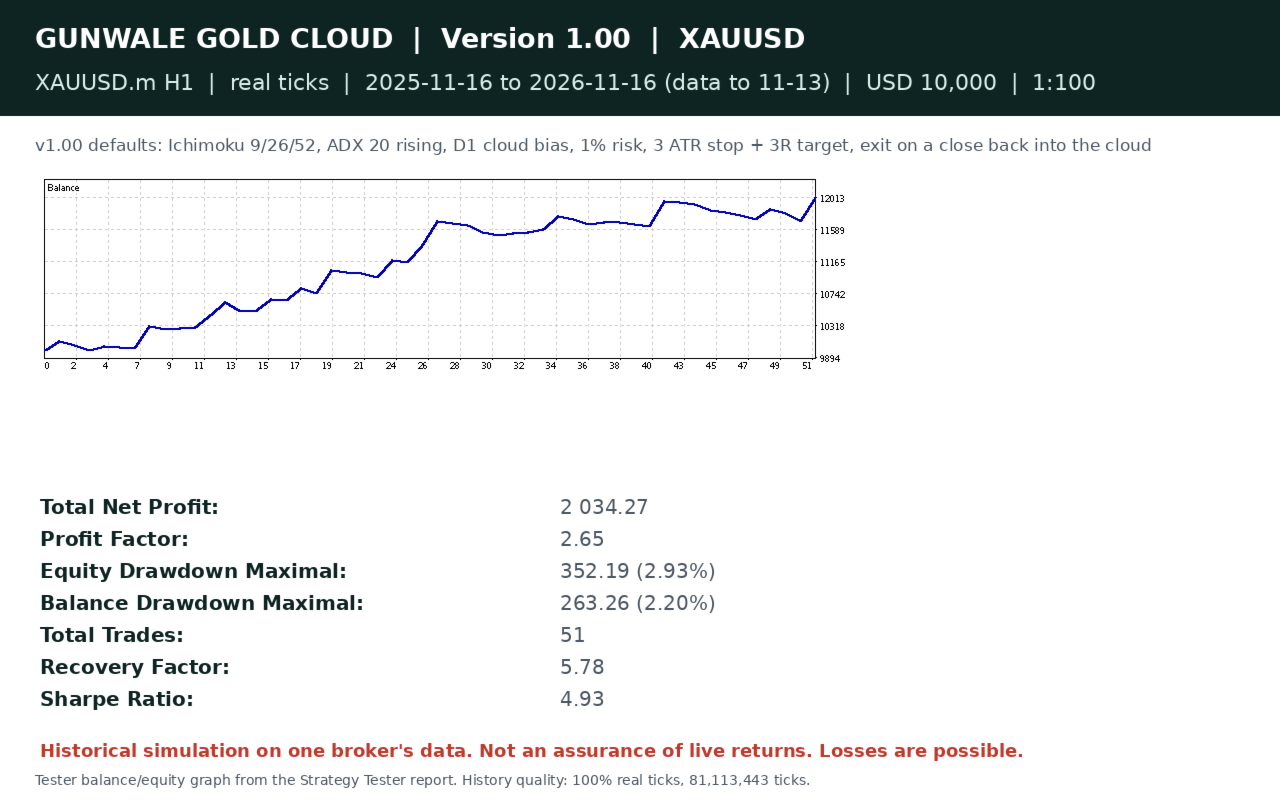
Condiciones de prueba. Cada tick se basa en ticks reales, símbolo XAUUSD.m de JustMarkets-Demo2, H1, apalancamiento 1:100, valores predeterminados de la v1.00. Periodo del 16 de noviembre de 2025 al 16 de noviembre de 2026 (los datos del bróker finalizan el 13 de noviembre de 2026). 81 113 443 ticks, calidad del historial: 100 % de ticks reales. Compilado con 0 errores y 0 advertencias. Ninguna ejecución produjo errores de negociación ni un stop-out.
10 000 USD:
- Beneficio neto +2.034,27; factor de beneficio 2,65; factor de recuperación 5,78; ratio de Sharpe 4,93.
- Caída máxima del capital: 352,19 (2,93 %). Caída máxima del saldo: 263,26 (2,20 %).
- 51 operaciones, un 41,18 % de operaciones ganadoras. Ganancia media de +155,45, pérdida media de -41,01, mayor pérdida de -113,51. Máximo de pérdidas consecutivas: 6 (-227,14).
- 36 de las 51 operaciones se cerraron mediante la salida «cloud-return». Una simulación con cuenta de compensación arrojó el mismo resultado.
Ajuste frente a los meses no incluidos. Los parámetros se seleccionaron únicamente para el periodo comprendido entre el 16 de noviembre de 2025 y el 16 de julio de 2026. Comparé cinco variantes: los valores por defecto, un «Kijun trail» sin objetivo, un stop de 2 ATR con un objetivo de 2R, sin sesgo diario de la nube y un marco temporal de señal H4. Los valores por defecto obtuvieron el mayor beneficio neto y la menor caída del capital. La variante H4 tuvo un factor de beneficio más alto (5,34), pero solo 10 operaciones; la versión sin sesgo diario fue claramente más débil (PF 1,16, caída del capital del 6,51 %). Desglose de la simulación de todo el año con 10 000 USD por hora de cierre de las operaciones:
- Ventana de ajuste: +1 668,18, PF 3,12, 36 operaciones, 47,2 % de operaciones ganadoras.
- Últimos cuatro meses de validación: +366,09, PF 1,82, 15 operaciones, 26,7 % de operaciones ganadoras. Estos resultados son claramente más débiles que los de la ventana de ajuste (factor de beneficio y tasa de ganancias más bajos), por lo que cabe esperar resultados más débiles que las cifras del año completo.
5.000 USD (mismo periodo, ticks reales): beneficio neto de +1.209,88, PF 2,43, caída del capital de 203,50 (3,27 %), 51 operaciones. Ventana de ajuste: +1 087,87 (PF 2,76); periodo de validación de cuatro meses: +122,01 (PF 1,54). Con este volumen, 22 de las 51 operaciones utilizaron el lote mínimo de 0,01, por lo que esas operaciones asumieron un riesgo superior al 1 % (hasta el límite máximo del 5 %).
1.000 USD (mismo periodo, ticks reales): resultado neto de +802,03, PF del 2,33, caída del capital de 203,50 (11,30 %), 41 operaciones. Las 41 entradas utilizaron el lote mínimo; se omitieron otras 10 señales porque el lote de 0,01 habría supuesto un riesgo superior al 5 % del capital, se ajustó el stop en una operación y el filtro de pérdidas diarias detuvo nuevas entradas durante 15 días. Ventana de ajuste: +670,30 (PF 2,75); resultados retenidos: +131,73 (PF 1,60). Rentable en esta prueba, pero la caída del capital y el número de operaciones con lote mínimo son elevados para una cuenta de oro de 1.000 USD.
Comprobaciones de compensación con depósitos pequeños (OHLC de 1 minuto, mismo periodo; solo comprobaciones técnicas, para confirmar que el EA puede abrir operaciones y saltarlas de forma segura):
- Gráfico XAUUSD D1, 1.000 USD: +801,06, 41 operaciones, caída del capital del 11,46 %. (El marco temporal de la señal sigue siendo H1.)
- EURUSD H1, 1 000 USD: -25,52, 47 operaciones, caída del capital del 8,63 %. El EA no está diseñado para el EURUSD.
- XAUUSD, 100 USD: 0 operaciones. Se omitieron y registraron las 51 entradas candidatas porque el lote mínimo de 0,01 habría supuesto un riesgo del 38 % al 60 % del capital con un stop en el oro de 3 ATR.
- EURUSD H1, 100 USD: -12,40, 35 operaciones, caída del capital del 35,37 %.
Recomendaciones
- XAUUSD, cualquier marco temporal del gráfico. El marco temporal de la señal es, por defecto, H1.
- Depósito mínimo: 5.000 USD (probado: rentable, caída del capital del 3,27 %; algunas operaciones con lote mínimo). Con 10 000 USD o más, el tamaño de riesgo del 1 % funciona en casi todas las operaciones. En esta prueba, 1 000 USD resultaron rentables, pero no se recomienda. Utiliza una cuenta de oro con spreads bajos y un VPS.
- Con los filtros predeterminados solo hay unas 50 operaciones al año. Los resultados son sensibles a un número relativamente pequeño de movimientos de tendencia, y los meses excluidos del análisis fueron más débiles que el periodo de ajuste.
Parámetros (valores por defecto de la v1.00)
| SignalTF | H1 |
| Período de Tenkan / Período de Kijun / Período de Senkou | 9 / 26 / 52 |
| AdxPeriod / AdxMin / AdxMustRise | 14 / 20 / true |
| RequerirDirecciónNube / RequerirTenkanKijun / RequerirChikou | verdadero / verdadero / verdadero |
| Usar sesgo diario de la nube | true (se ignora si SignalTF es D1 o superior) |
| Habilitar posiciones largas / Habilitar posiciones cortas | verdadero / verdadero |
| Hora de inicio de la sesión / Hora de fin de la sesión / Hora de cierre del viernes | 0 / 0 (24 h) / 0 (desactivado) |
| AtrPeriod / StopATR / TakeProfitR | 14 / 3,0 / 3,0 (0 = sin objetivo) |
| Salida al retorno de la nube | verdadero |
| ModoTrail / TrailATR | 0 (desactivado; 1 = Kijun-sen, 2 = ATR) / 3,0 |
| RiskPercent | 1,0 |
| Porcentaje de riesgo máximo/mínimo por lote / Stop ATR para cuentas pequeñas | 5,0 / 1,5 |
| Porcentaje de pérdida diaria | 3,0 |
| Porcentaje de capital propio / Días de pausa | 20,0 / 5 |
| ATR máximo del spread / Puntos máximos del spread | 0,15 / 0 (desactivado) |
| Porcentaje máximo de uso del margen libre / Nivel mínimo de margen | 30 / 300 |
| Puntos de deslizamiento / Número mágico / Mostrar panel | 30 / 26111701 / true |
Descargo de responsabilidad
Se trata de simulaciones históricas realizadas con los datos de un bróker durante un año. No garantizan resultados futuros. Operar con oro apalancado puede suponer pérdidas, incluso superiores a las que muestran las pruebas retrospectivas.